JABIL INC: выручка выросла на 11,8%, но рынок снял 10% — прибыль утроилась, а акция подешевела
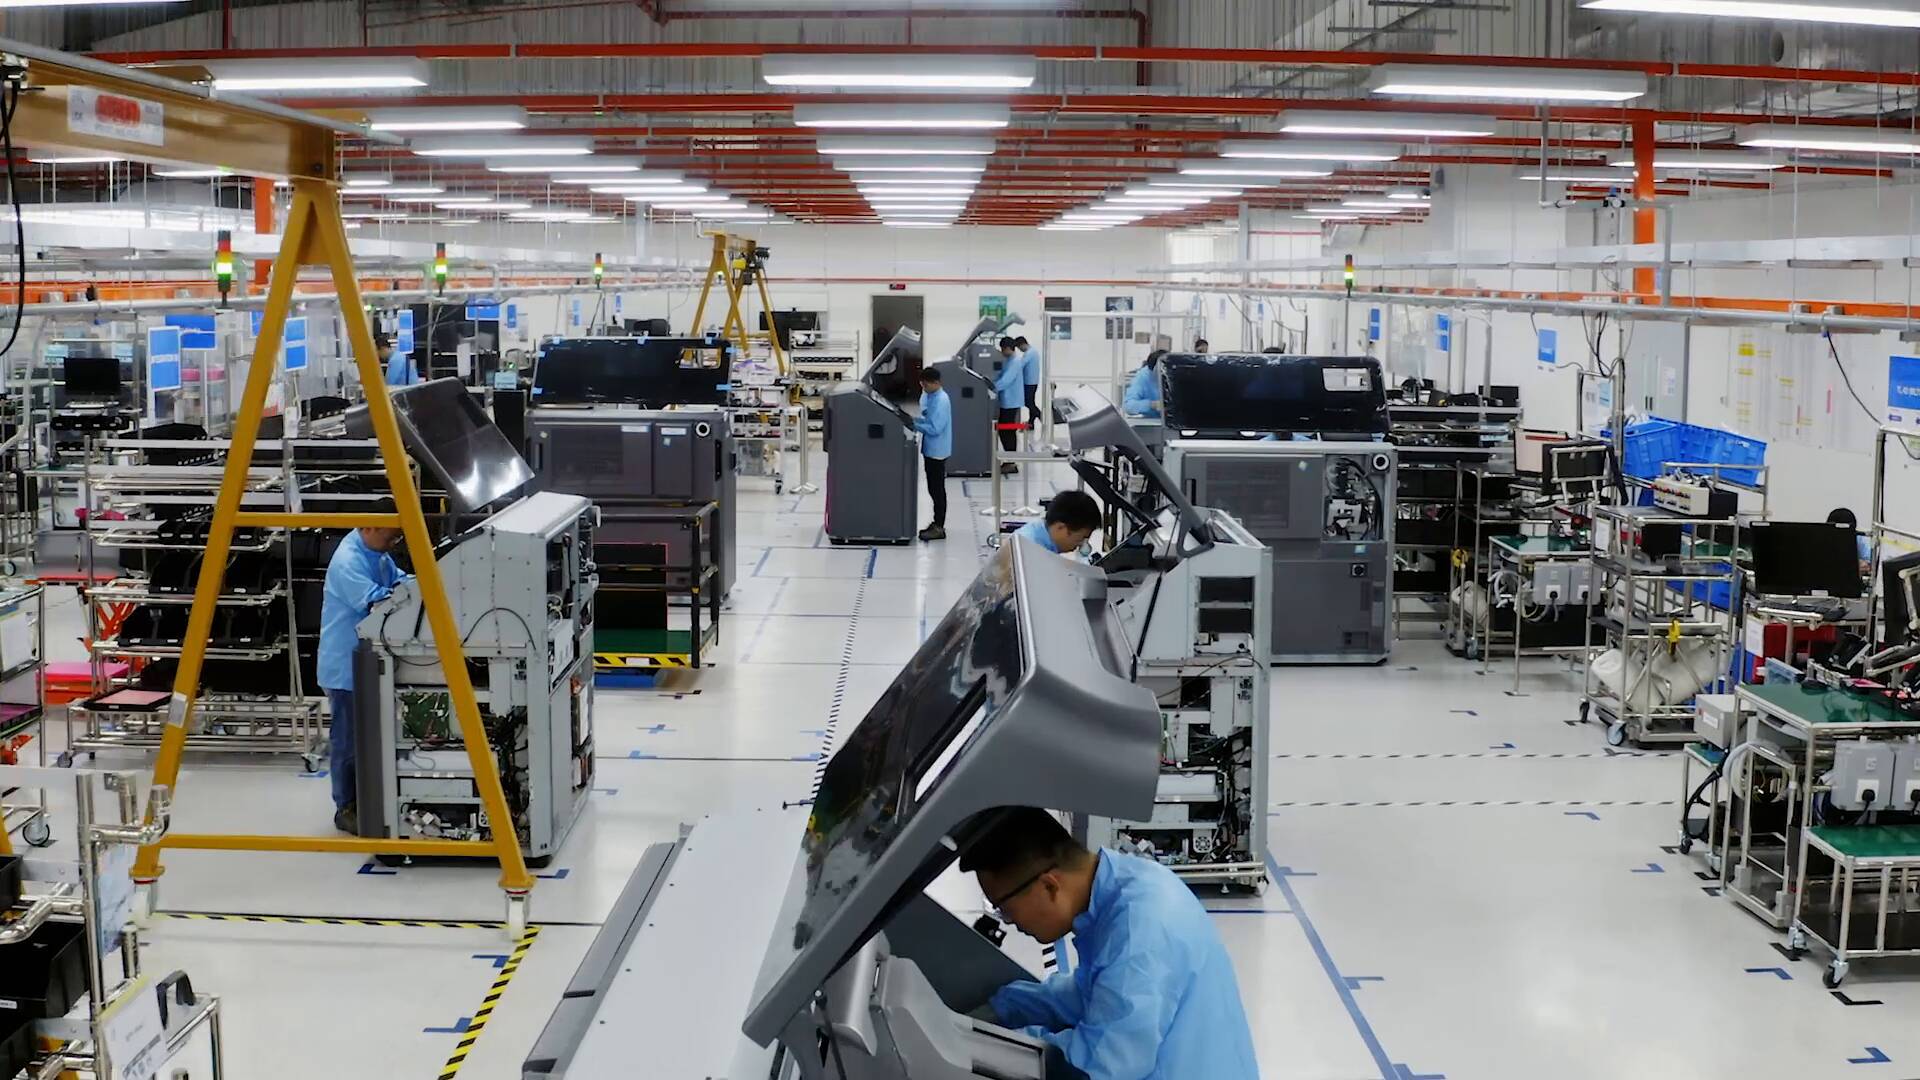
30 сентября JABIL INC раскрыла результаты за четвёртый квартал и весь 2026 финансовый год, закончившийся 31 августа. Выручка квартала составила 10 616 млн долларов, операционная прибыль — 602 млн, чистая прибыль — 398 млн при рентабельности 3,7%. Год к году выручка выросла на 11,8%, что скромнее 23,1% кварталом ранее, — это замедление. В день отчёта акция потеряла 10%, и при текущей цене она выглядит скорее привлекательной: EV/EBITDA 14,0 против собственной трёхлетней средней 7,8, но модель портала даёт потенциал к справедливой стоимости +20%, а дивидендная доходность 0,11% мала.
Главные тезисы
— Выручка выросла на 11,8% год к году, но это замедление против 23,1% кварталом ранее
— Операционная прибыль 602 млн долларов при рентабельности 5,7% — лучший квартал года по абсолютной величине
— Чистая прибыль 398 млн долларов, и почти вся она заработана, а не получена от разовых статей
— За весь 2026 финансовый год выручка составила 35 954 млн долларов, а скорректированный свободный денежный поток — 1 532 млн
— Долговая нагрузка 0,77 к EBITDA за последние 12 месяцев — умеренная, но EV/EBITDA 14,0 вдвое выше собственной трёхлетней средней 7,8
— Дивидендная доходность 0,11% не является аргументом для покупки, а payout остаётся минимальным
— Модель портала даёт потенциал к справедливой стоимости +20%, и это главный контраргумент к осторожности рынка
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | — | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | — | 10,6 | — |
| Операционная прибыль | — | 0,60 | — |
| Чистая прибыль | — | 0,40 | — |
| Чистая маржа | — | 3,7% | — |
Выручка выросла на 11,8% год к году, но это замедление против 23,1% кварталом ранее
В четвёртом квартале 2026 финансового года выручка JABIL INC составила 10 616 млн долларов против 8 252 млн годом ранее, то есть рост на 11,8%. Это заметно скромнее 23,1%, показанных кварталом ранее, — налицо замедление. Для компании с оборотом около 36 млрд долларов в год такой темп всё ещё солидный, но рынок, судя по реакции, ждал большего.
Главный драйвер роста — инфраструктура для искусственного интеллекта, о чём прямо говорит генеральный директор Майк Дастур. Он также отмечает сильные результаты в автомобильном, медицинском, энергетическом, оборонном и аэрокосмическом сегментах, а также в складской и розничной автоматизации. Это диверсифицированный набор, а не ставка на одного заказчика.
За весь 2026 финансовый год выручка достигла 35 954 млн долларов против 29 802 млн годом ранее, рост около 21%. Компания сама называет год исключительным. Однако квартальная динамика показывает, что пик темпов роста, возможно, пройден: 23,1% в третьем квартале сменились 11,8% в четвёртом.
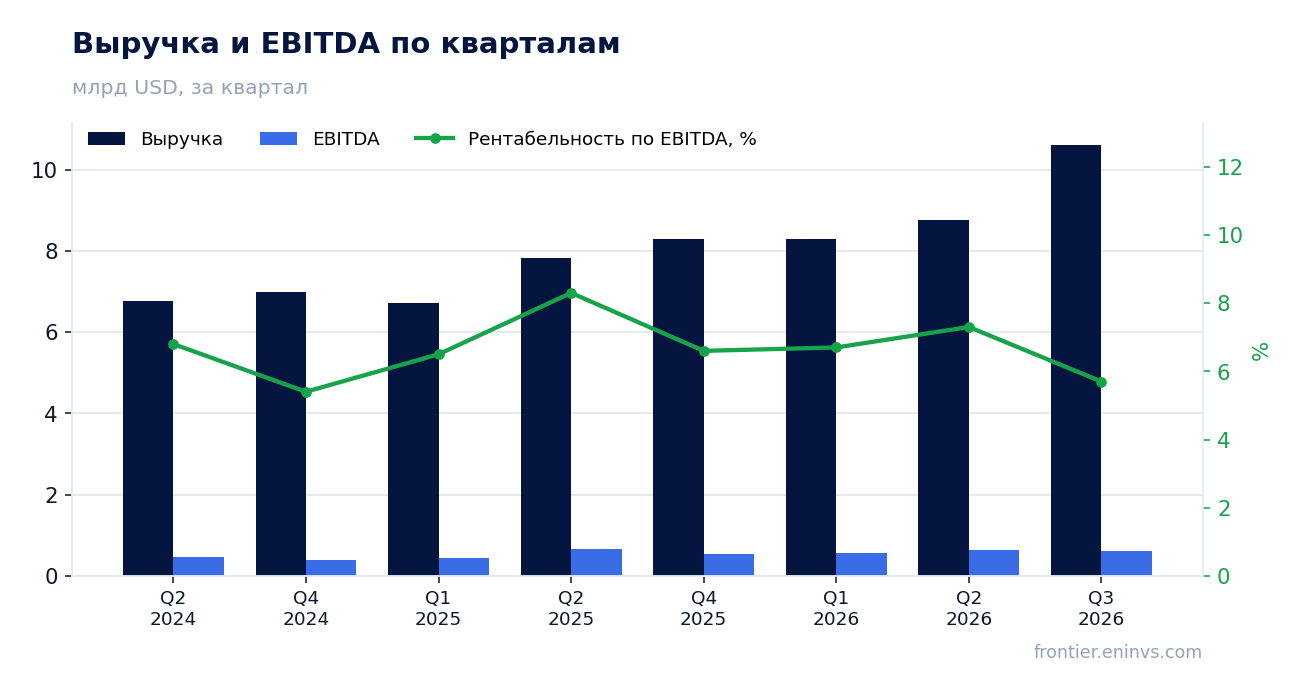
Операционная прибыль 602 млн долларов при рентабельности 5,7% — лучший квартал года по абсолютной величине
Операционная прибыль в четвёртом квартале составила 602 млн долларов против 337 млн годом ранее. Это лучший квартал 2026 финансового года по абсолютной величине: в предыдущем квартале было 445 млн, в первом — 374 млн. Рентабельность по GAAP поднялась до 5,7% с 4,1% годом ранее.
Скорректированная операционная прибыль (core operating income) достигла 675 млн долларов, а скорректированная маржа — 6,4% против 6,3% годом ранее. Разрыв между GAAP и core небольшой: 73 млн долларов корректировок, из которых 25 млн — компенсации акциями, 24 млн — амортизация нематериальных активов, 9 млн — реструктуризация. Это означает, что квартальная прибыль в основном операционная, а не разовая.
За весь финансовый год операционная прибыль по GAAP составила 1 704 млн долларов, core operating income — 2 069 млн. Компания отмечает расширение core operating margin на 40 базисных пунктов за год. Это подтверждает тезис о движении вверх по цепочке создания стоимости, о котором говорит менеджмент.
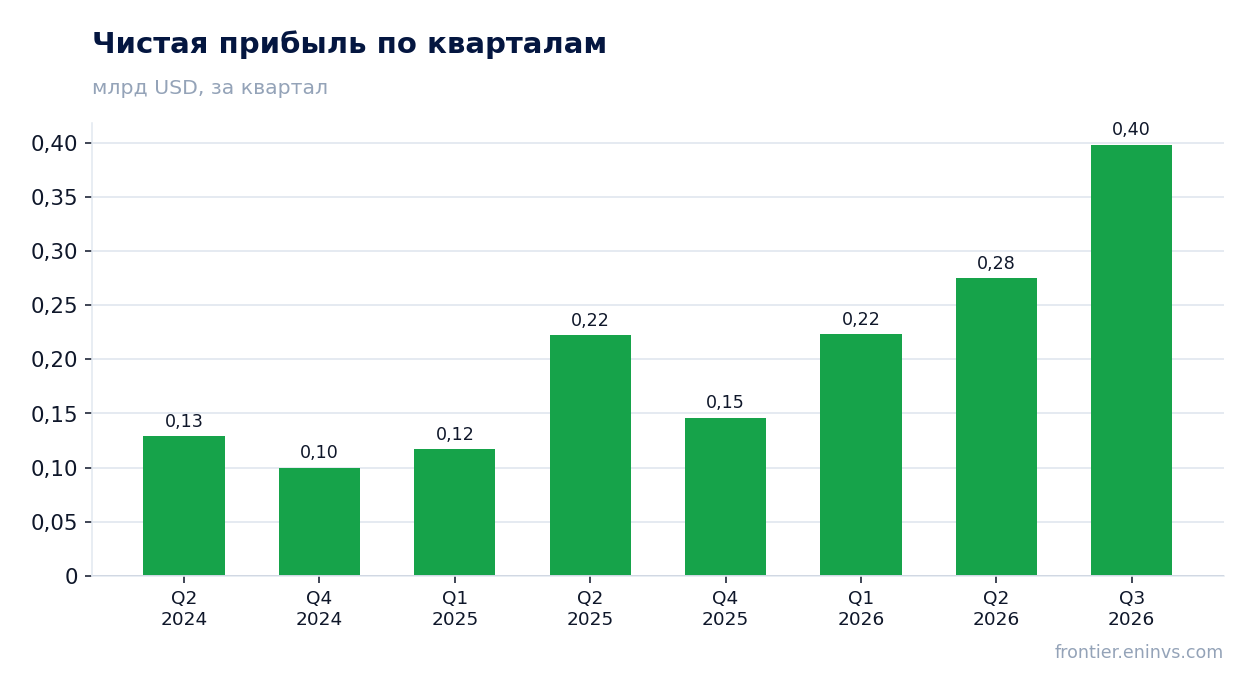
Чистая прибыль 398 млн долларов, и почти вся она заработана, а не получена от разовых статей
Чистая прибыль, приходящаяся на акционеров JABIL INC, в четвёртом квартале составила 398 млн долларов против 218 млн годом ранее. Рентабельность по чистой прибыли — 3,7%. Разводнённая прибыль на акцию — 3,76 доллара по GAAP и 4,40 доллара по core.
Разница между GAAP и core прибылью на уровне чистой прибыли объясняется корректировками операционной прибыли и налогами. Core earnings составили 466 млн долларов. То есть около 68 млн долларов, или 15% от core-прибыли, приходится на статьи, которые компания считает не относящимися к основной деятельности. Это в основном компенсации акциями и амортизация, а не денежные разовые эффекты.
За весь 2026 финансовый год чистая прибыль по GAAP составила 1 042 млн долларов, core earnings — 1 399 млн. Годом ранее было 657 млн и 1 082 млн соответственно. Рост прибыли опережает рост выручки, что говорит о положительном операционном рычаге.
За весь 2026 финансовый год выручка составила 35 954 млн долларов, а скорректированный свободный денежный поток — 1 532 млн
Операционный денежный поток за 2026 финансовый год составил 2 002 млн долларов против 1 640 млн годом ранее. Капитальные затраты — 628 млн долларов, что на 160 млн больше, чем годом ранее. Скорректированный свободный денежный поток, который компания определяет как операционный поток минус чистые капитальные затраты, достиг 1 532 млн долларов против 1 318 млн годом ранее.
Рост капитальных затрат связан с расширением мощностей под растущий спрос, в том числе в сегменте ИИ-инфраструктуры. Компания называет модель asset-light, но фактические вложения растут. Это нормально для фазы роста, однако давит на свободный денежный поток.
Оборотный капитал поглотил значительные средства: запасы выросли на 2 681 млн долларов, дебиторская задолженность — на 2 394 млн, расходы будущих периодов — на 2 538 млн. Это типично для компании, наращивающей обороты, и частично финансируется за счёт роста кредиторской задолженности на 7 984 млн долларов. Такой профиль означает, что денежный поток зависит от способности поддерживать кредиторскую задолженность.
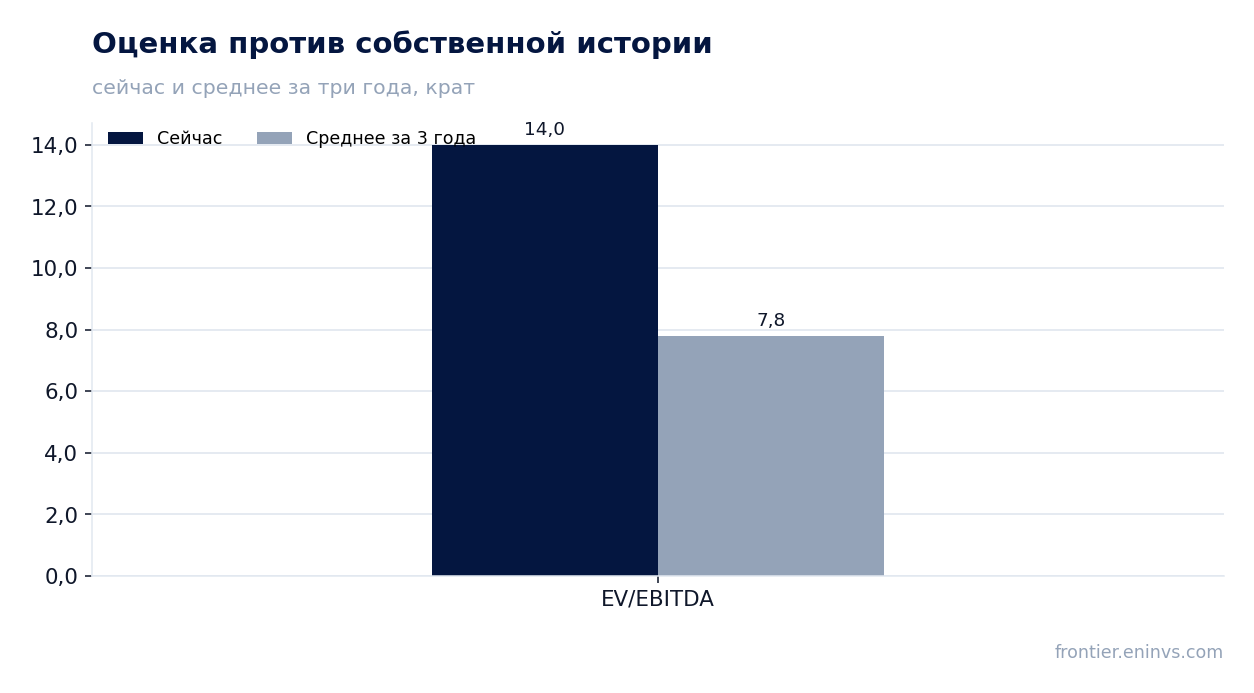
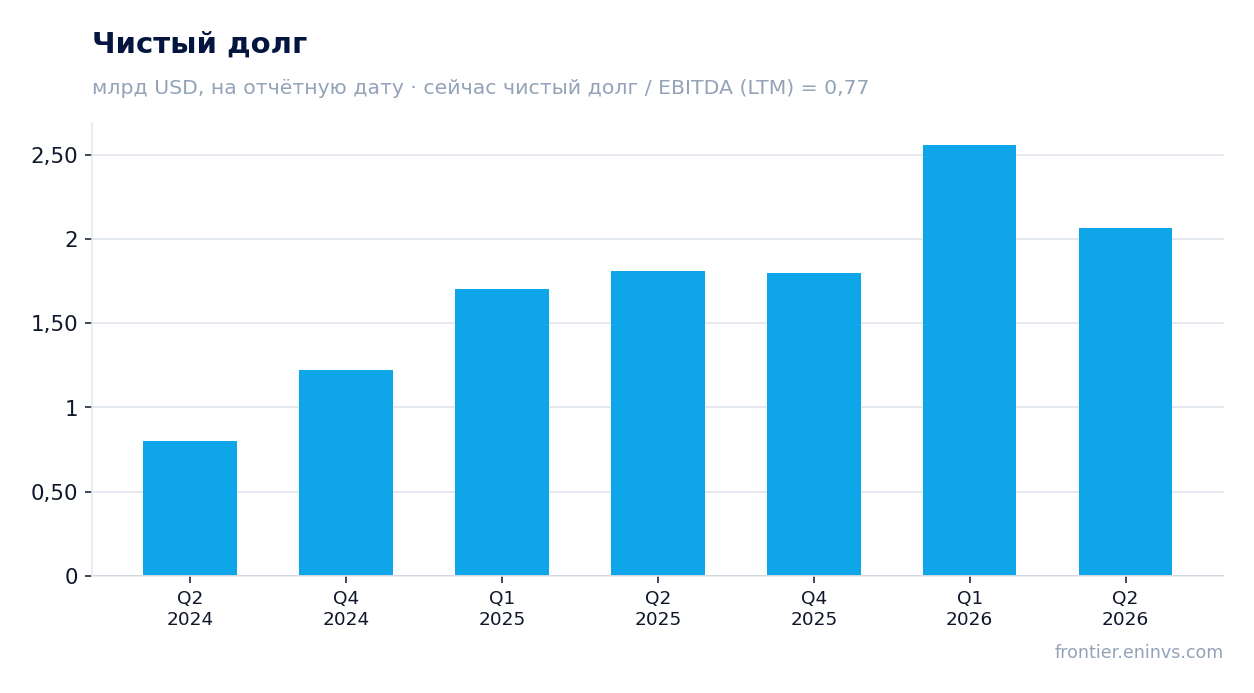
Долговая нагрузка 0,77 к EBITDA за последние 12 месяцев — умеренная, но EV/EBITDA 14,0 вдвое выше собственной трёхлетней средней 7,8
Чистый долг на последнюю годовую отчётную дату — 1 798 млн долларов. Отношение чистого долга к EBITDA за последние 12 месяцев — 0,77. Это умеренный уровень для контрактного производителя, и он не создаёт давления на баланс. Однако сравнить с предыдущим значением нельзя: в фактах его нет, поэтому направление нагрузки не определяется.
EBITDA за последние 12 месяцев — 2 330,1 млн долларов. При рыночной капитализации 30 832 млн долларов EV/EBITDA составляет 14,0. Это ровно вдвое выше собственной трёхлетней средней 7,8. Рынок оценивает компанию существенно дороже, чем в среднем за последние три года, что объясняется ожиданиями роста в ИИ-инфраструктуре.
Соотношение P/E за последние 12 месяцев — 29,6. Это также выше исторических уровней, хотя точной средней по P/E в фактах нет. Рентабельность собственного капитала 108,4% отражает низкую базу собственного капитала из-за агрессивного выкупа акций: за год компания потратила на выкуп 1 060 млн долларов. Это поддерживает прибыль на акцию, но увеличивает финансовый рычаг.
Дивидендная доходность 0,11% не является аргументом для покупки, а payout остаётся минимальным
Дивидендная доходность за последние 12 месяцев — 0,11%. Это крайне низкий уровень, который не сопоставим ни с ключевой ставкой, ни с доходностью облигаций. Компания выплатила 35 млн долларов дивидендов за 2026 финансовый год при чистой прибыли 1 042 млн долларов. Коэффициент выплаты составляет около 3,4% — компания предпочитает направлять средства на выкуп акций и развитие.
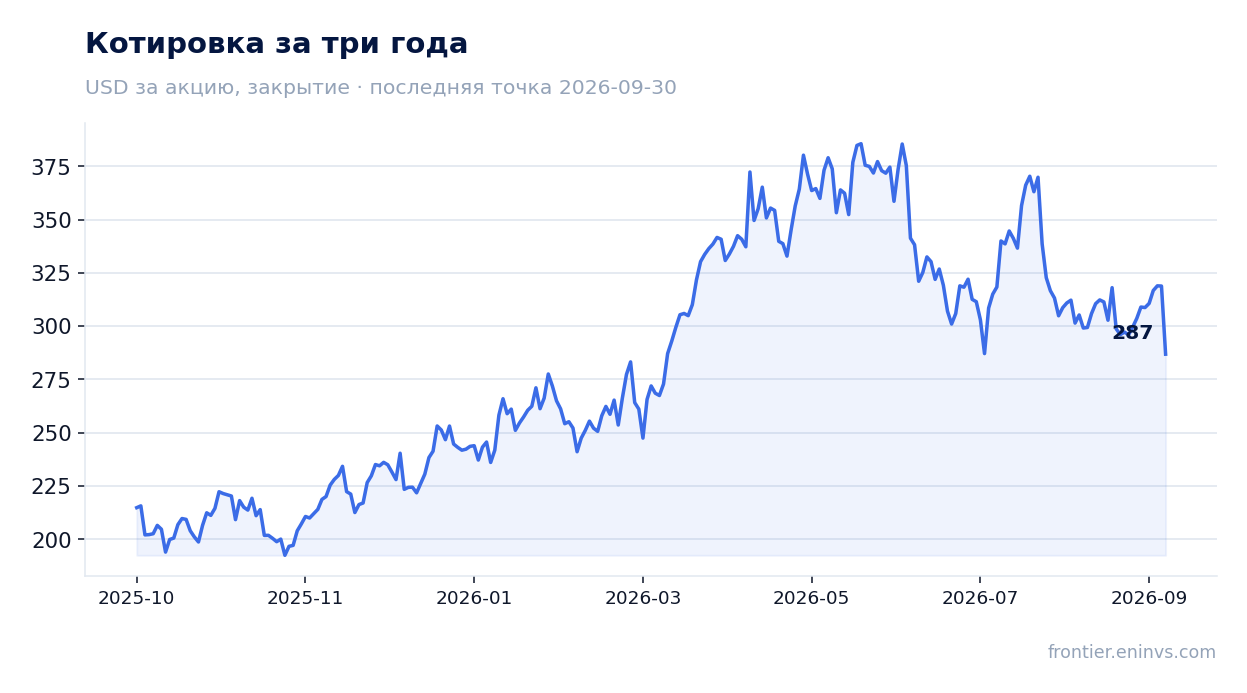
Наша оценка дивиденда за текущий год исходит из сохранения payout на уровне около 3–4% от прибыли. При прогнозе компании по core diluted EPS на 2027 финансовый год в 17,55 доллара это даёт примерно 0,60–0,70 доллара на акцию, что при текущей цене около 287 долларов (после падения на 10%) соответствует доходности около 0,2%. Это по-прежнему незначимо.
Дивиденд не является фактором инвестиционной привлекательности JABIL INC. Компания возвращает капитал в основном через выкуп акций, который за год составил 1 060 млн долларов. Для инвестора, ориентированного на доход, эта бумага не подходит. Для инвестора, ориентированного на рост, важнее динамика прибыли и денежного потока.
Модель портала даёт потенциал к справедливой стоимости +20%, и это главный контраргумент к осторожности рынка
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал акции к справедливой стоимости составляет +20%. Это наша собственная оценка, а не консенсус рынка. Она предполагает, что текущая цена уже учитывает замедление роста, но не учитывает возможное ускорение в 2027 финансовом году.
Компания дала сильный прогноз на 2027 финансовый год: выручка 44,5 млрд долларов, рост на 24%, core operating margin 6,1%, core diluted EPS 17,55 доллара, рост на 34%, и скорректированный свободный денежный поток около 1,6 млрд долларов. Если этот прогноз будет выполнен, текущий мультипликатив EV/EBITDA 14,0 может оказаться оправданным, несмотря на историческую среднюю 7,8.
Однако рынок в день отчёта снизил цену на 10%, а с момента отчёта до 30 сентября — также на 10%. Это говорит о том, что инвесторы ждали большего или фиксировали прибыль после сильного роста. При цене 318,84 доллара до отчёта и падении на 10% текущая цена составляет около 287 долларов. При такой цене потенциал по модели портала выглядит реалистичным, но требует подтверждения в следующем квартале.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 30,8 млрд USD |
| P/E (LTM) | 29,6 |
| EV/EBITDA (LTM) | 14,0 |
| P/B | 20,38 |
| Чистый долг / EBITDA | 0,77 |
| ROE | 108,4% |
| Дивидендная доходность (12 мес) | 0,1% |
| EV/EBITDA, среднее за 3 года | 7,8 |
Итог
Итог: JABIL INC показала сильный квартал с выручкой 10 616 млн долларов, операционной прибылью 602 млн и чистой прибылью 398 млн, но рост замедлился до 11,8% год к году против 23,1% кварталом ранее. Прибыль почти вся заработана, а не получена от разовых статей, и денежный поток за год составил 1 532 млн долларов. Главный вопрос для держателя — оправдает ли компания прогноз на 2027 финансовый год с выручкой 44,5 млрд долларов и EPS 17,55 доллара, поскольку текущий мультипликатор EV/EBITDA 14,0 вдвое выше собственной трёхлетней средней. При цене после падения на 10% акция выглядит скорее привлекательной: модель портала даёт потенциал +20%, но дивидендная доходность 0,11% не добавляет аргументов.
Перейти к финансовой карточке компании JBL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций