JOHNSON & JOHNSON: выручка выросла на 5,9%, но прибыль квартала почти исчезла
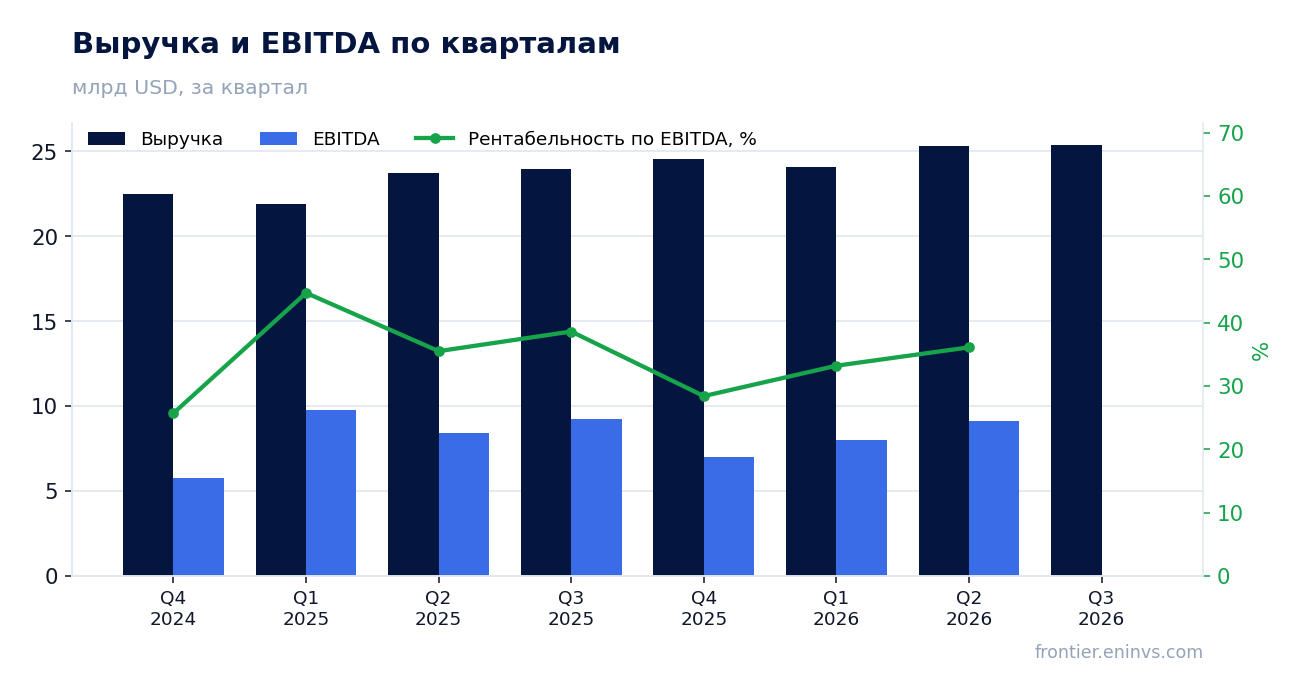
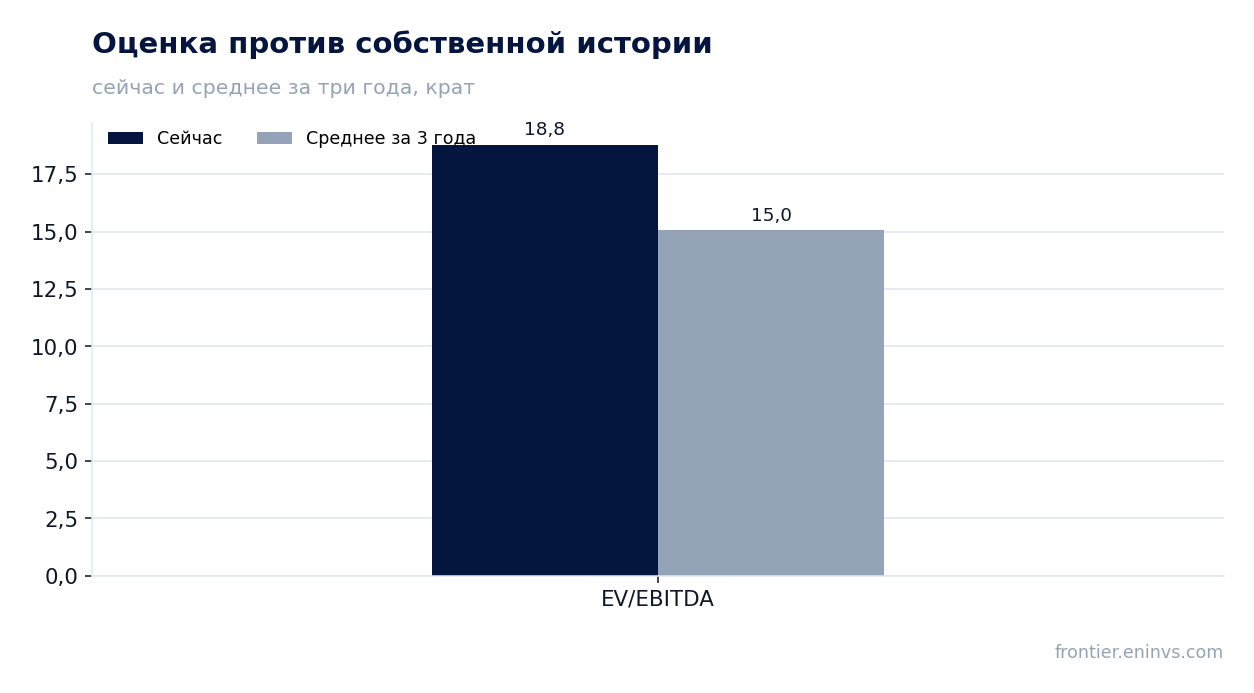
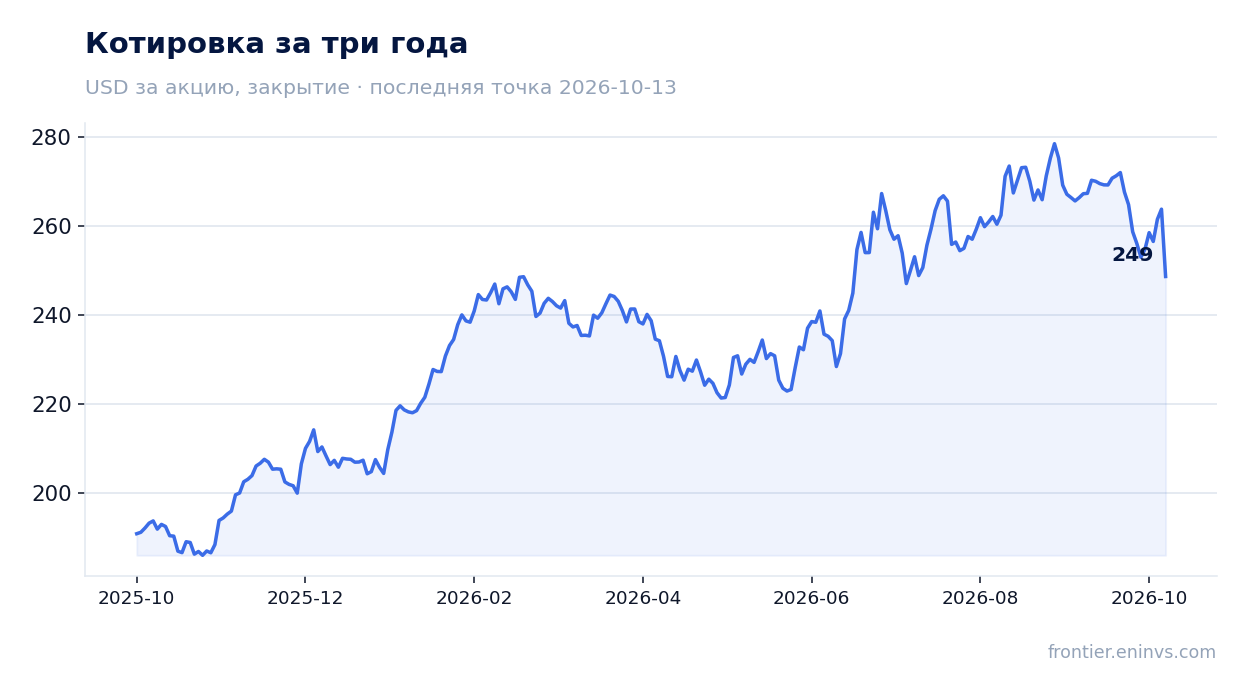
13 октября JOHNSON & JOHNSON раскрыла результаты за третий квартал 2026 года. Выручка составила 25 399 млн долларов, прибавив 5,9% год к году, но чистая прибыль рухнула до 210 млн долларов – падение на 95,9% к тому же кварталу прошлого года. Рентабельность по чистой прибыли сжалась до 0,8% против 21,5% годом ранее. При этом за последние 12 месяцев компания заработала 16 095 млн долларов чистой прибыли, а мультипликатор EV/EBITDA LTM в 18,8 раза на четверть выше собственной трёхлетней средней. Акция после отчёта потеряла 5,7%, и на текущем уровне выглядит скорее непривлекательной: разовый провал прибыли и дорогая оценка перевешивают устойчивый рост выручки.
Главные тезисы
— Выручка прибавила 5,9% год к году, но темп замедлился с 6,6% кварталом ранее
— Чистая прибыль обвалилась на 95,9% из-за разовых списаний, которые компания не раскрывает
— Рентабельность по чистой прибыли сжалась до 0,8% с 21,5% годом ранее
— За последние 12 месяцев прибыль составила 16 095 млн долларов, и на этом фоне провал квартала выглядит временным
— Долговая нагрузка в 0,85 EBITDA LTM остаётся умеренной, но направление её изменения неизвестно
— EV/EBITDA LTM 18,8 раза на 25% выше собственной трёхлетней средней в 15,0 раза
— Дивидендная доходность 2,12% trailing 12m – скромная поддержка на фоне высокой оценки
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 24,0 | 25,4 | +5,9% |
| EBITDA | 9,27 | — | — |
| Операционная прибыль | 7,49 | — | — |
| Чистая прибыль | 5,15 | 0,21 | -95,9% |
| Операционный денежный поток | 9,17 | — | — |
| Капзатраты | 1,16 | — | — |
| Рентабельность по EBITDA | 38,6% | — | — |
| Чистая маржа | 21,5% | 0,8% | -20,7 п.п. |
Выручка прибавила 5,9% год к году, но темп замедлился с 6,6% кварталом ранее
В третьем квартале 2026 года выручка JOHNSON & JOHNSON составила 25 399 млн долларов, что на 5,9% больше, чем за тот же квартал прошлого года. Это замедление по сравнению с ростом на 6,6% во втором квартале 2026 года. Тем не менее компания продолжает наращивать продажи, и квартальный результат стал максимальным за последние несколько лет.
Основной вклад в рост, вероятно, внесли фармацевтический и медицинский сегменты, но детализация по направлениям в предоставленных фактах отсутствует. Ускорение роста выручки в первом квартале 2026 года до 9,9% сменилось более скромными темпами во втором и третьем кварталах, что может отражать как эффект базы, так и замедление спроса в отдельных категориях.
Для инвесторов важнее не сам факт роста, а его устойчивость. Замедление до 5,9% при сохранении высокой оценки заставляет внимательнее следить за динамикой следующих кварталов.
Чистая прибыль обвалилась на 95,9% из-за разовых списаний, которые компания не раскрывает
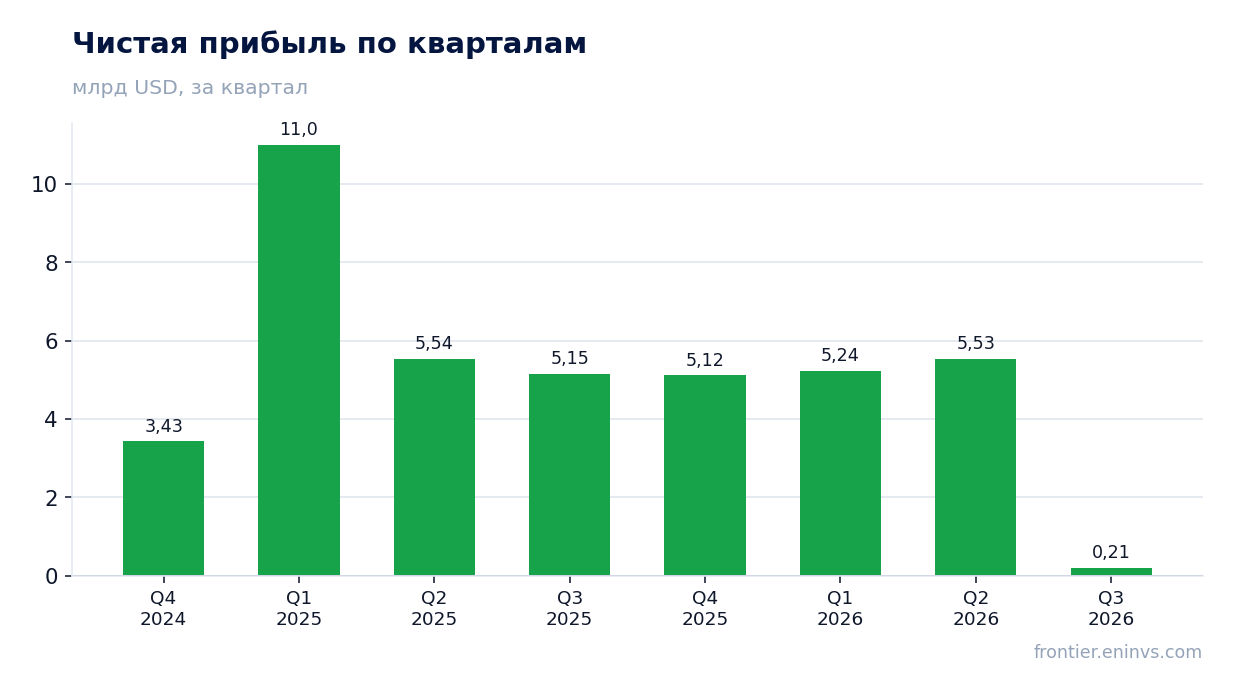
Чистая прибыль в третьем квартале 2026 года составила всего 210 млн долларов, что на 95,9% меньше, чем годом ранее. Для сравнения: во втором квартале 2026 года прибыль была 5 534 млн долларов, а в третьем квартале 2025 года – 5 152 млн долларов. Такой обвал не может быть объяснён только операционными причинами.
Столь резкое падение почти наверняка связано с крупными разовыми списаниями или расходами, которые компания не детализирует в предоставленных фактах. Это может быть обесценение активов, судебные издержки или реструктуризация. Без раскрытия природы этих разовых статей нельзя оценить, насколько они повторяемы.
Тем не менее за последние 12 месяцев чистая прибыль составила 16 095 млн долларов, что указывает на то, что квартальный провал не является отражением фундаментальной убыточности бизнеса. Однако инвесторам следует дождаться пояснений от компании.
Рентабельность по чистой прибыли сжалась до 0,8% с 21,5% годом ранее
Рентабельность по чистой прибыли в третьем квартале 2026 года составила 0,8%, тогда как годом ранее она была 21,5%. Это прямое следствие обвала чистой прибыли при росте выручки. Падение маржи на 20,7 процентного пункта – экстремальное событие для такой крупной и диверсифицированной компании.
Столь низкая маржа не может быть устойчивой. Если исключить разовые списания, базовая рентабельность, вероятно, остаётся вблизи исторических уровней. Однако без данных о величине разовых статей мы не можем утверждать это с уверенностью.
Для инвесторов важно, что даже при восстановлении прибыли в следующих кварталах, текущий отчёт создаёт неопределённость относительно будущих расходов. Это может оказывать давление на оценку до прояснения ситуации.
За последние 12 месяцев прибыль составила 16 095 млн долларов, и на этом фоне провал квартала выглядит временным
Суммарная чистая прибыль за последние 12 месяцев (LTM) составила 16 095 млн долларов. Это существенная величина, которая показывает, что бизнес в целом остаётся прибыльным. Для сравнения: выручка за тот же период – 99 300 млн долларов, а EBITDA – 33 371 млн долларов.
Если исключить провальный третий квартал, прибыль в предыдущие три квартала была стабильно выше 5 млрд долларов. Это говорит о том, что разовые факторы, скорее всего, носят временный характер. Однако без подтверждения от компании нельзя исключать, что часть списаний может повториться.
Инвесторам стоит следить за восстановлением квартальной прибыли в следующем отчёте. Если она вернётся к уровням выше 5 млрд долларов, текущая оценка может оказаться оправданной. В противном случае давление на акции сохранится.
Долговая нагрузка в 0,85 EBITDA LTM остаётся умеренной, но направление её изменения неизвестно
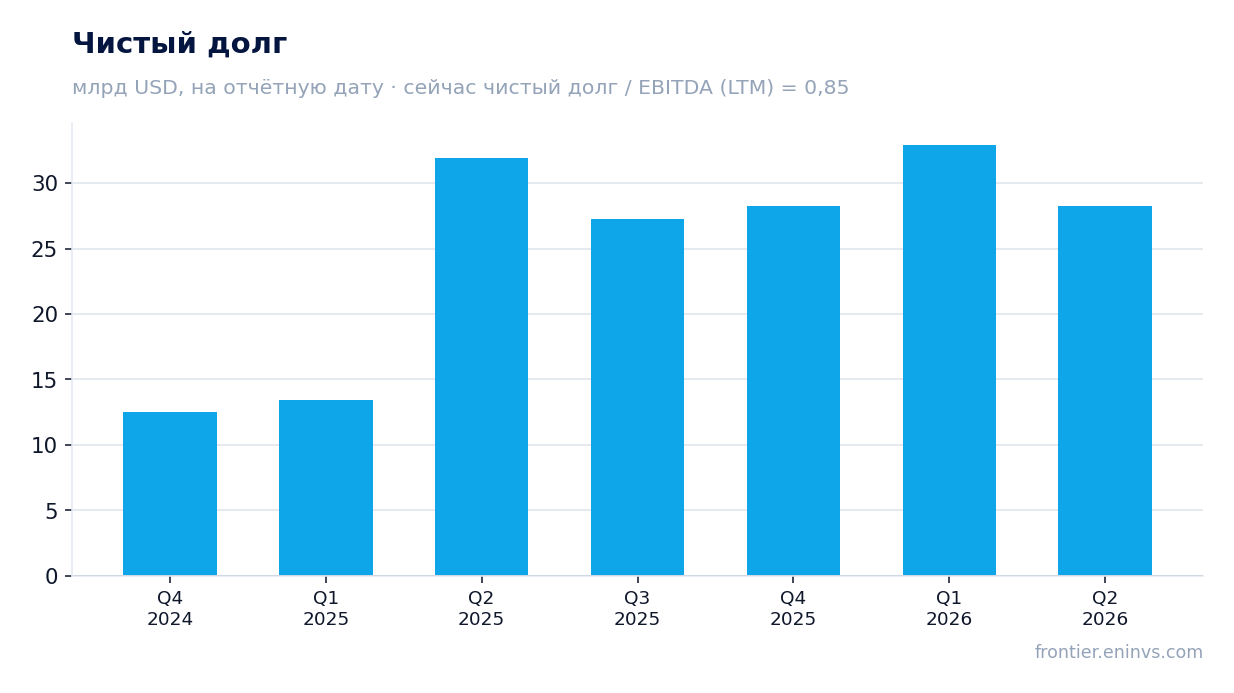
Чистый долг на последнюю отчётную дату баланса составлял 28 229 млн долларов, что соответствует отношению чистого долга к EBITDA LTM в 0,85 раза. Это умеренный уровень для компании такого масштаба. Однако в фактах отсутствует предыдущее значение этого коэффициента, поэтому мы не можем утверждать, растёт или снижается нагрузка.
Абсолютная величина чистого долга по кварталам колеблется: например, во втором квартале 2026 года она была 28 278 млн долларов, а в первом квартале 2026 года – 32 936 млн долларов. Это может отражать сезонные движения денежных средств, но без дополнительных данных мы воздерживаемся от выводов.
Умеренная долговая нагрузка даёт компании пространство для манёвра, но не является драйвером для роста акций в краткосрочной перспективе.
EV/EBITDA LTM 18,8 раза на 25% выше собственной трёхлетней средней в 15,0 раза
Мультипликатор EV/EBITDA LTM составляет 18,8 раза, что на 25% выше собственной трёхлетней средней в 15,0 раза. Это означает, что акция оценивается дороже, чем обычно, относительно своей истории. Для компании с замедляющимся ростом выручки и разовым провалом прибыли такая премия выглядит неоправданной.
Другие мультипликаторы также указывают на высокую оценку: P/E LTM равен 37,2, а дивидендная доходность trailing 12m – 2,12%. При этом рынок капитализации составляет 598 638 млн долларов. Наша собственная модель оценки (портал «Усиленные Инвестиции») показывает потенциал роста к справедливой стоимости всего +9%, что ограничивает привлекательность.
Сравнение с собственной историей – единственный корректный ориентир в отсутствие данных по аналогам. Текущий уровень мультипликатора предполагает, что инвесторы закладывают быстрое восстановление прибыли. Если этого не произойдёт, возможна коррекция.
Дивидендная доходность 2,12% trailing 12m – скромная поддержка на фоне высокой оценки
Дивидендная доходность за последние 12 месяцев составляет 2,12%. Это скромный уровень, который не компенсирует риски, связанные с высокой оценкой и неопределённостью по прибыли. Для сравнения: доходность десятилетних казначейских облигаций США в фактах не указана, но текущая доходность ниже, чем у многих других дивидендных историй на рынке.
Компания не раскрывает размер последнего дивиденда и год, за который он выплачен, в предоставленных фактах. Наша оценка дивиденда на текущий год отсутствует из-за недостатка данных. Всё, что мы можем сказать: при коэффициенте выплаты, близком к историческому, и прибыли LTM в 16 095 млн долларов дивидендная база остаётся достаточной.
Что может сделать выплату меньше: дальнейшие разовые списания, снижающие чистую прибыль, или рост капитальных затрат. Однако в фактах нет данных о капитальных затратах за третий квартал 2026 года, поэтому мы не можем оценить их влияние.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 599 млрд USD |
| P/E (LTM) | 37,2 |
| EV/EBITDA (LTM) | 18,8 |
| P/B | 7,34 |
| Чистый долг / EBITDA | 0,85 |
| ROE | 26,6% |
| Дивидендная доходность (12 мес) | 2,1% |
| EV/EBITDA, среднее за 3 года | 15,0 |
Итог
Итог: JOHNSON & JOHNSON отчиталась за третий квартал 2026 года с ростом выручки на 5,9%, но чистая прибыль рухнула на 95,9% из-за разовых списаний. Рентабельность по чистой прибыли сжалась до 0,8%, что является экстремальным событием. За последние 12 месяцев прибыль составила 16 095 млн долларов, и бизнес остаётся прибыльным, но неопределённость вокруг разовых статей давит на оценку. Мультипликатор EV/EBITDA LTM в 18,8 раза на 25% выше собственной трёхлетней средней, а дивидендная доходность в 2,12% не компенсирует риски. Акция выглядит скорее непривлекательной на текущем уровне: для улучшения ситуации необходимо восстановление квартальной прибыли и прояснение природы списаний.
Перейти к финансовой карточке компании JNJ →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций