KLA CORP: выручка выросла на 28,9%, но весь рост держится на одном сегменте
28 октября KLA CORP раскрыла результаты за первый квартал 2027 финансового года, закончившийся 30 сентября 2026 года. Выручка составила 4 136,0 млн долларов, чистая прибыль – 1 548,6 млн, операционный денежный поток – 1 530,9 млн. Год к году выручка прибавила 28,9%, прибыль – 38,1%, а рентабельность по чистой прибыли поднялась до 37,4% с 34,9%. Бумага торгуется дешевле собственной трёхлетней истории по EV/EBITDA, и по текущей цене она выглядит скорее привлекательной, чем нет.
Главные тезисы
— Выручка прибавила 28,9% год к году, и почти весь прирост дал один сегмент – Semiconductor Process Control
— Рентабельность по чистой прибыли выросла до 37,4% с 34,9%, потому что выручка росла быстрее издержек
— Прибыль очищена от разовых статей: non-GAAP даёт 1 603,0 млн против 1 548,6 млн по GAAP
— Свободный денежный поток за квартал – 1 336,2 млн, и он покрывает и дивиденды, и выкуп акций
— Долговая нагрузка умеренная: чистый долг к EBITDA за последние 12 месяцев – 0,74
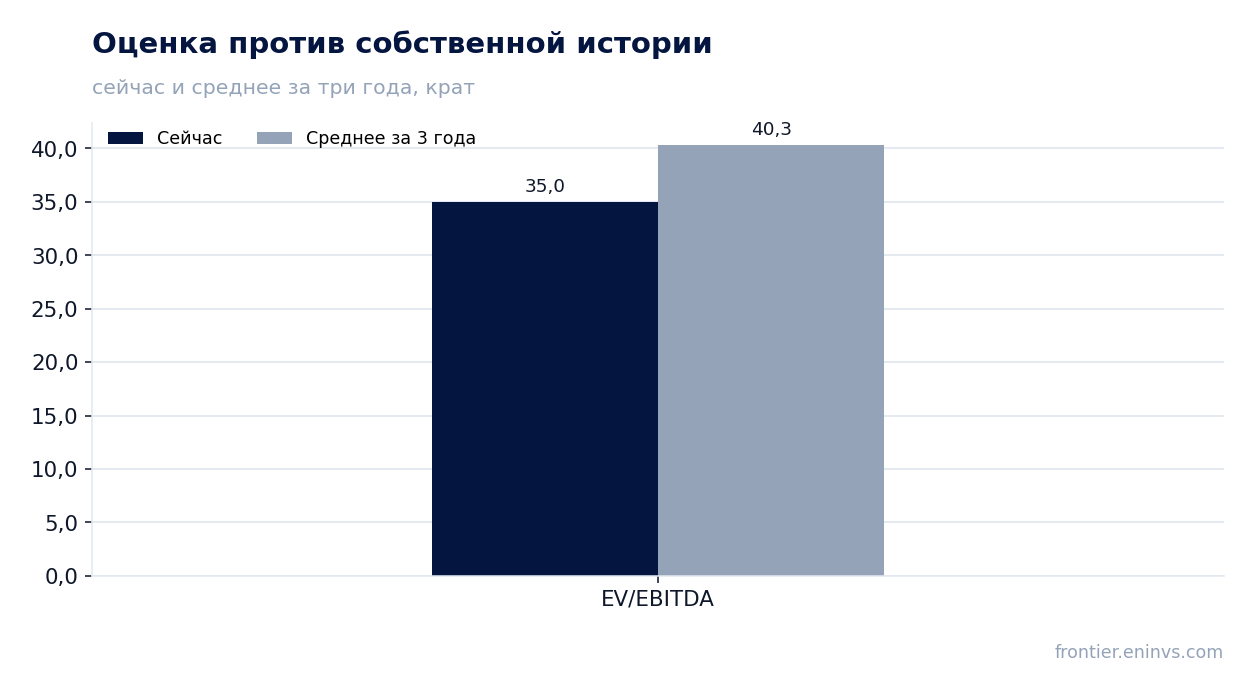
— Бумага дешевле собственной истории: EV/EBITDA 35,0 против среднего за три года 40,3
— Дивидендная доходность всего 0,53%, и для держателя она не главный аргумент
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 3,21 | 4,14 | +28,9% |
| EBITDA | 1,41 | — | — |
| Операционная прибыль | 1,31 | — | — |
| Чистая прибыль | 1,12 | 1,55 | +38,1% |
| Операционный денежный поток | 1,16 | 1,53 | +31,8% |
| Капзатраты | 0,10 | — | — |
| Рентабельность по EBITDA | 43,8% | — | — |
| Чистая маржа | 34,9% | 37,4% | +2,5 п.п. |
Выручка прибавила 28,9% год к году, и почти весь прирост дал один сегмент – Semiconductor Process Control
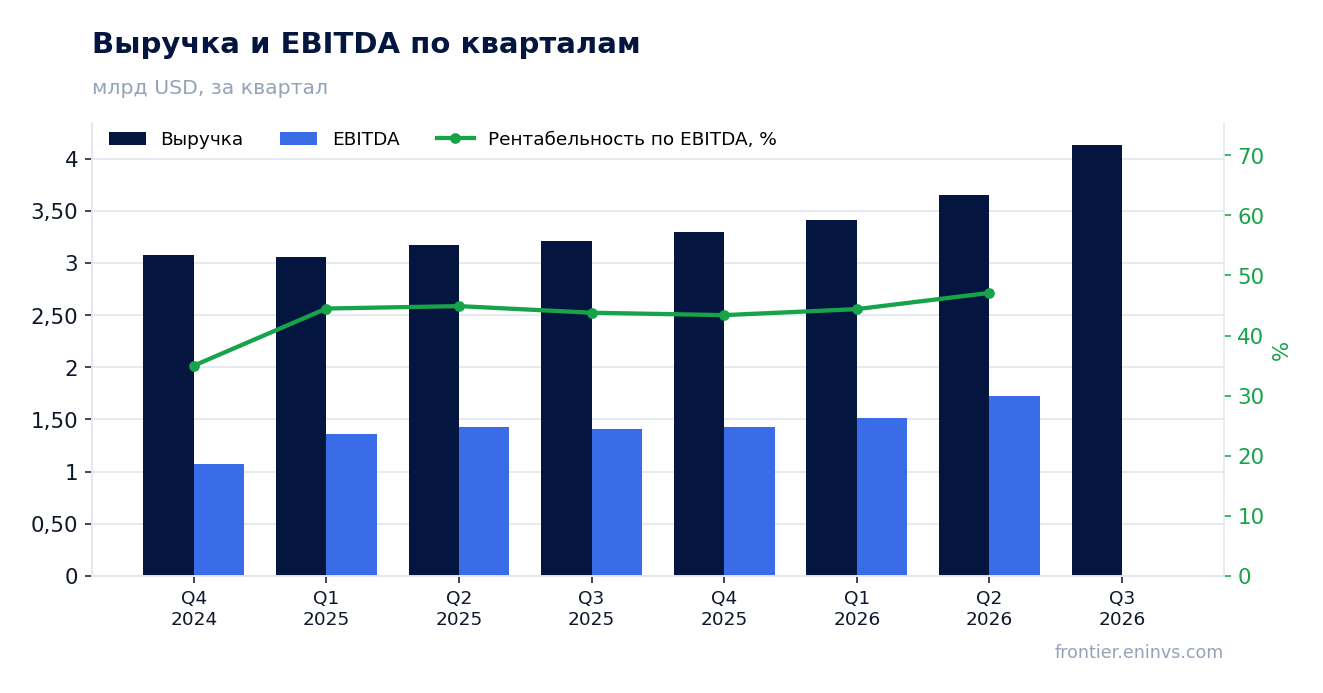
Выручка за квартал, закончившийся 30 сентября 2026 года, составила 4 136,0 млн долларов против 3 209,7 млн годом ранее. Это самый быстрый рост за последние кварталы: в предыдущем квартале выручка прибавляла 15,2%, а в квартале до него – 28,9%. Ускорение относительно предыдущего квартала подтверждается цифрами.
Почти весь прирост обеспечил сегмент Semiconductor Process Control: его выручка выросла до 3 754,3 млн с 2 899,4 млн годом ранее. Два других сегмента – Specialty Semiconductor Process и PCB and Component Inspection – вместе дали лишь около 382 млн, и их вклад в прирост скромнее. Такая концентрация делает результат чувствительным к спросу на оборудование контроля процессов.
Компания объясняет рост спросом на решения для производства чипов в рамках строительства инфраструктуры искусственного интеллекта. В пресс-релизе генеральный директор Рик Уоллес говорит об ускорении роста во втором полугодии календарного 2026 года и о нескольких переходах в проектировании чипов, которые поддерживают спрос на контроль процессов.
Рентабельность по чистой прибыли выросла до 37,4% с 34,9%, потому что выручка росла быстрее издержек
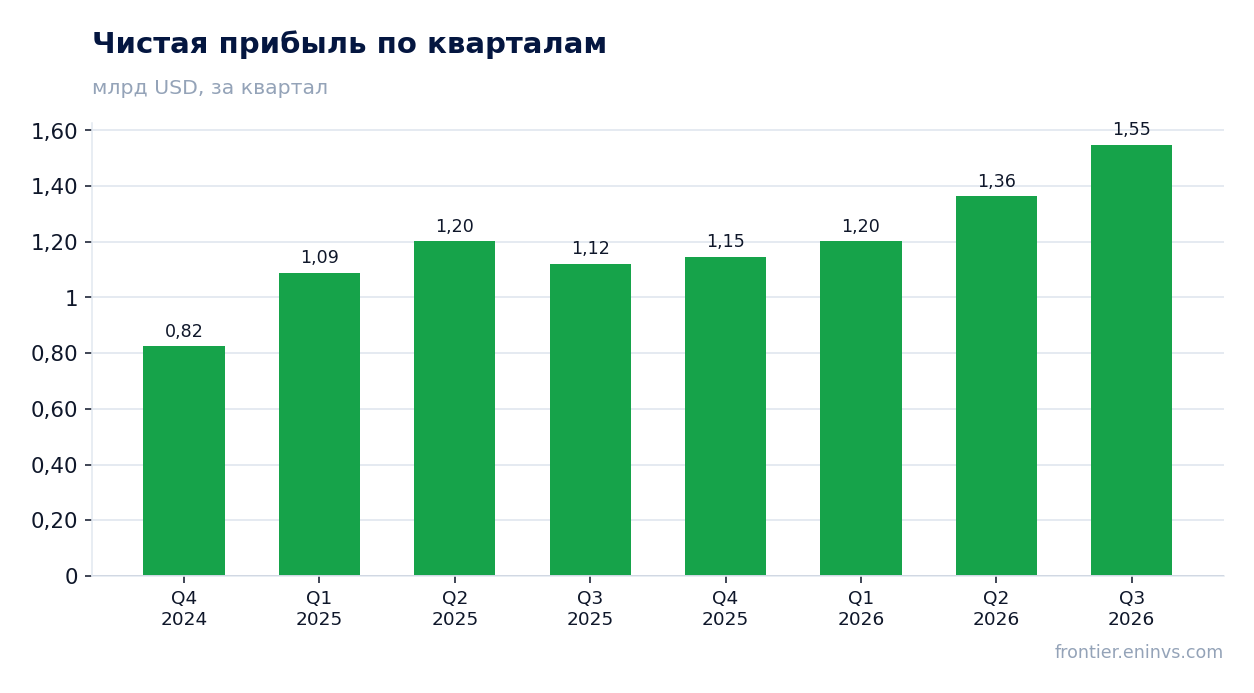
Чистая прибыль за квартал составила 1 548,6 млн долларов против 1 121,0 млн годом ранее, то есть выросла на 38,1%. Рентабельность по чистой прибыли поднялась до 37,4% с 34,9%. Прибыль росла быстрее выручки, и это главный признак операционного рычага.
Себестоимость выросла до 1 577,8 млн с 1 243,1 млн, но её доля в выручке снизилась. Расходы на исследования и разработки составили 395,1 млн, продажные, общие и административные – 301,5 млн. Обе статьи росли медленнее выручки, что и дало расширение маржи.
Процентные расходы снизились до 67,9 млн с 71,1 млн годом ранее. Это небольшое послабление, но оно тоже работает в пользу чистой прибыли. Налоговая ставка осталась умеренной: provision for income taxes – 275,5 млн при прибыли до налогообложения 1 824,1 млн.
Прибыль очищена от разовых статей: non-GAAP даёт 1 603,0 млн против 1 548,6 млн по GAAP
Разница между GAAP и non-GAAP прибылью небольшая. Основная корректировка – расходы на приобретения в размере 43,0 млн, из которых 34,9 млн пришлись на себестоимость и 8,1 млн на административные расходы. Ещё 20,2 млн добавили налоги по правилу Pillar Two, а 5,8 млн – разовые налоговые статьи.
В итоге non-GAAP чистая прибыль составила 1 603,0 млн долларов, или 1,22 доллара на разводнённую акцию против 1,18 доллара по GAAP. Разводнённое количество акций – 1 311,1 млн, и оно сократилось с 1 323,8 млн годом ранее за счёт выкупа.
Разовых доходов, которые завышали бы прибыль, в отчёте не видно. Корректировки носят регулярный характер – амортизация нематериальных активов и налоговые эффекты. Это значит, что качество прибыли в квартале высокое, и рост non-GAAP прибыли на 37,4% отражает операционную динамику, а не бумажную выгоду.
Свободный денежный поток за квартал – 1 336,2 млн, и он покрывает и дивиденды, и выкуп акций
Операционный денежный поток за квартал составил 1 530,9 млн долларов, а капитальные затраты – 194,8 млн. Свободный денежный поток достиг 1 336,2 млн. За последние 12 месяцев операционный поток составил 4 512,4 млн, свободный – 4 037,6 млн.
Капитальные затраты выросли до 194,8 млн с 95,9 млн годом ранее. Это заметный скачок, но он всё равно невелик относительно выручки. Компания вкладывается в производственные мощности, и при текущем денежном потоке это не создаёт напряжения.
На дивиденды ушло 305,1 млн, на выкуп акций – 935,8 млн. Вместе это 1 240,9 млн, и свободный денежный поток покрывает эти выплаты. За последние 12 месяцев капитальные возвраты составили 3 789,4 млн при свободном потоке 4 037,6 млн.
Долговая нагрузка умеренная: чистый долг к EBITDA за последние 12 месяцев – 0,74
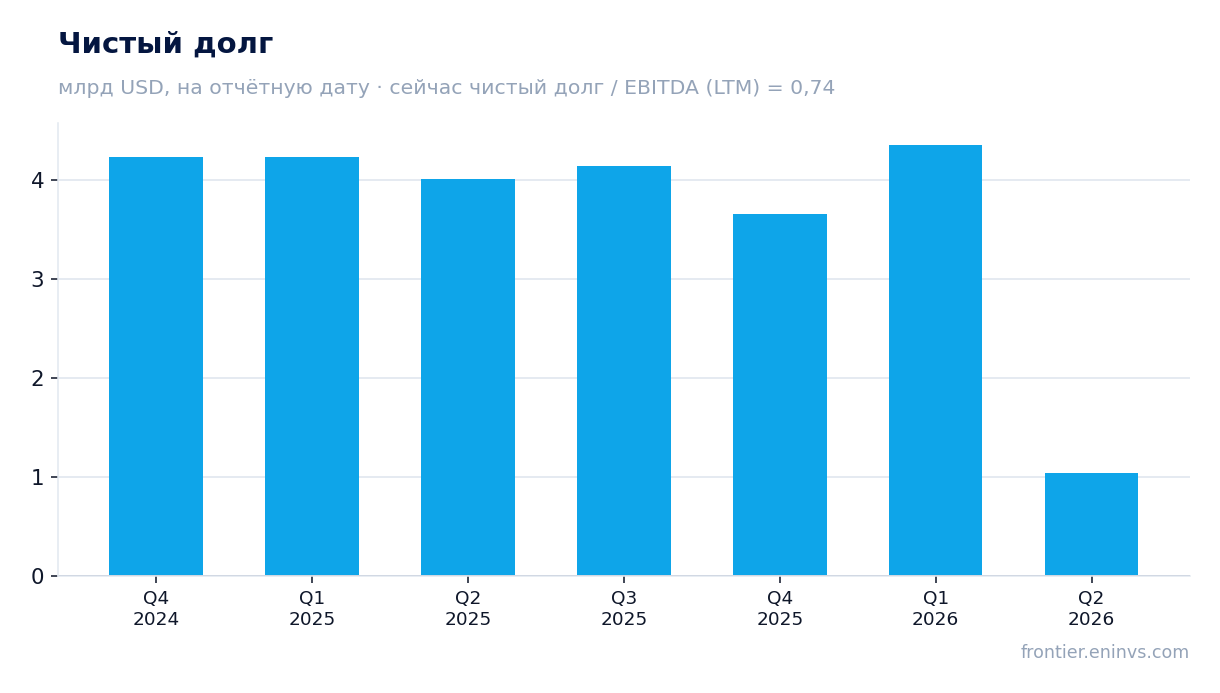
Чистый долг на последнюю отчётную дату баланса составил 4 501,9 млн долларов. Отношение чистого долга к EBITDA за последние 12 месяцев – 0,74. Это уровень, который не создаёт риска для держателя и оставляет пространство для выкупа акций.
Долгосрочный долг на 30 сентября 2026 года – 5 723,3 млн против 5 887,4 млн на 30 июня 2026 года. Компания постепенно гасит обязательства. Процентные расходы за квартал – 67,9 млн, и они снизились год к году.
Денежные средства и рыночные ценные бумаги вместе составляют около 4 741,2 млн. Этого достаточно для обслуживания долга и выплат акционерам. Нагрузка остаётся комфортной даже при замедлении выручки.
Бумага дешевле собственной истории: EV/EBITDA 35,0 против среднего за три года 40,3
По мультипликатору EV/EBITDA за последние 12 месяцев бумага торгуется на уровне 35,0, тогда как её собственное среднее за три года – 40,3. Это на 13% ниже исторического уровня. По этому мультипликатору акция дешевле, чем обычно.
P/E за последние 12 месяцев – 39,5. Рентабельность собственного капитала – 96,2%, что отражает высокую прибыльность при небольшом капитале. Рыночная капитализация – 207 509,7 млн долларов.
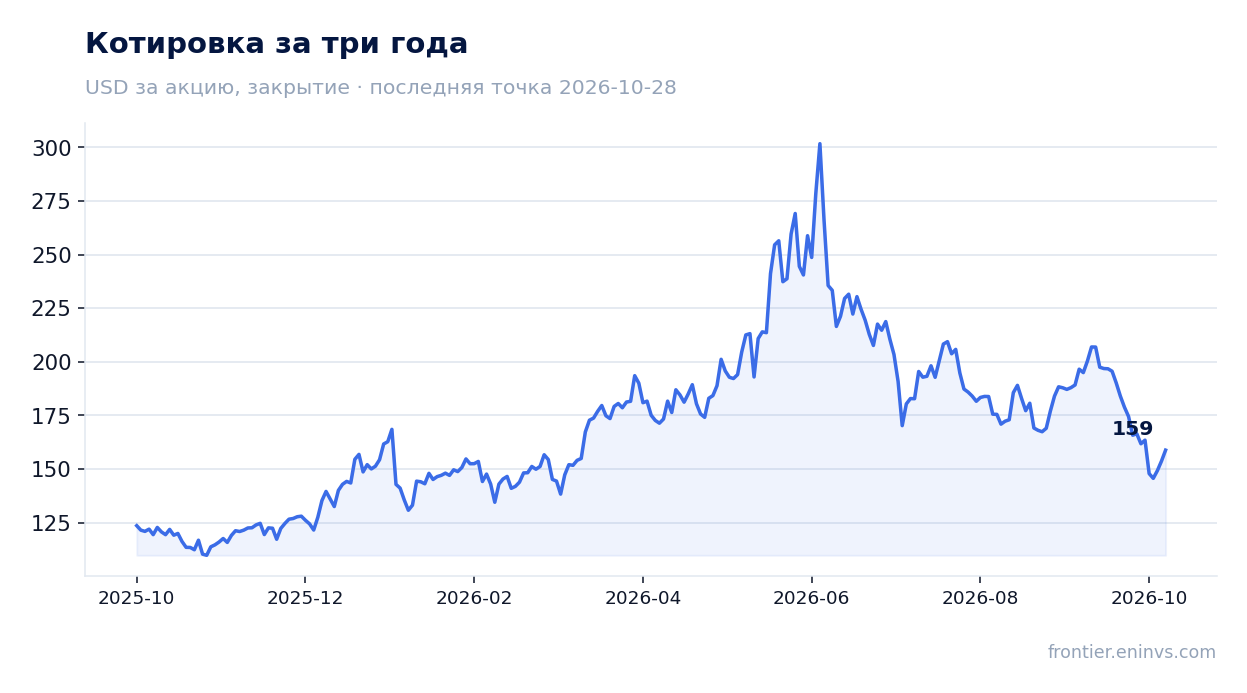
Наша модель оценки стоимости, построенная на росте EBITDA и целевом мультипликаторе, даёт потенциал роста к справедливой стоимости +13%. Это наша собственная оценка, а не консенсус рынка. После отчёта акция прибавила 3,3% и с момента публикации выросла на те же 3,3%.
Дивидендная доходность всего 0,53%, и для держателя она не главный аргумент
За последние 12 месяцев дивидендная доходность составила 0,53%. За квартал на дивиденды ушло 305,1 млн долларов, за год – 1 109,0 млн. Выплаты растут, но их размер невелик относительно капитализации.
Компания направляет на дивиденды лишь часть прибыли, а основную часть капитальных возвратов делает через выкуп акций: за квартал на него ушло 935,8 млн. Такой подход выгоднее для держателя при высокой оценке, поскольку сокращает количество акций.
Доходность 0,53% не конкурирует с безрисковой ставкой. Для инвестора, который покупает бумагу ради дивидендов, этот аргумент слабый. Основной доход здесь формируется за счёт роста прибыли и выкупа, а не за счёт выплат.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 208 млрд USD |
| P/E (LTM) | 39,5 |
| EV/EBITDA (LTM) | 35,0 |
| P/B | 32,68 |
| Чистый долг / EBITDA | 0,74 |
| Операционный денежный поток (LTM) | 4,51 млрд |
| ROE | 96,2% |
| Дивидендная доходность (12 мес) | 0,5% |
| EV/EBITDA, среднее за 3 года | 40,3 |
Итог
Квартал получился сильным: выручка выросла на 28,9%, прибыль – на 38,1%, а рентабельность по чистой прибыли поднялась до 37,4%. Рост почти целиком обеспечен одним сегментом, и это главный риск. Денежный поток покрывает и дивиденды, и выкуп, а долговая нагрузка остаётся умеренной. Бумага торгуется ниже собственной трёхлетней истории по EV/EBITDA, и по текущей цене она выглядит скорее привлекательной. Главный вопрос для держателя – удержится ли спрос на контроль процессов, когда эффект строительства инфраструктуры искусственного интеллекта ослабнет.
Перейти к финансовой карточке компании KLAC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций