COCA COLA CO: выручка ускорилась до +7,4%, но весь прирост операционной прибыли съели расходы и налоги
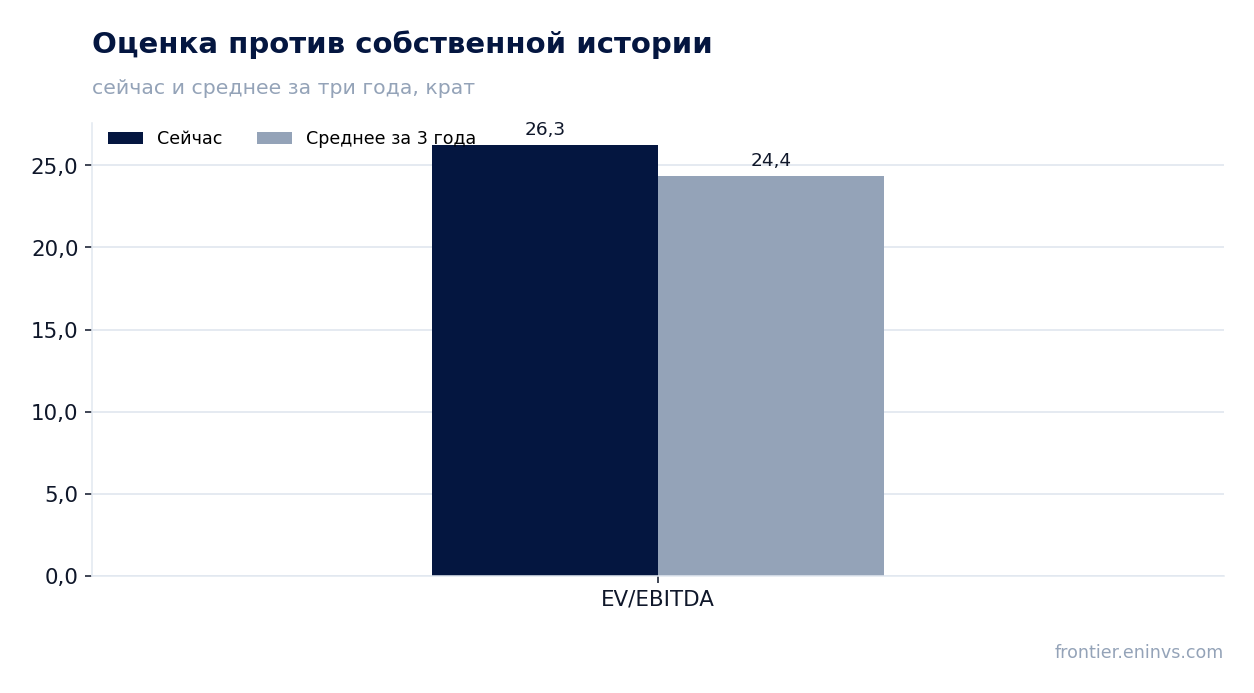
27 октября COCA COLA CO раскрыла результаты за третий квартал 2026 года. Выручка выросла на 7,4% год к году до 13 380 млн долларов, операционная прибыль – до 4 465 млн, чистая прибыль – до 4 009 млн (+8,5%). Рост ускорился относительно второго квартала (+6,7%), но чистая маржа прибавила лишь 0,3 п.п. – до 30,0%, а налоговая ставка выросла с 12,0% до 16,1%. Акция стоит 26,3 EV/EBITDA против собственной трёхлетней средней 24,4, дивидендная доходность 2,3%, а по модели портала потенциал к справедливой стоимости всего +5% – при такой оценке бумага выглядит нейтрально.
Главные тезисы
— Выручка ускорилась до +7,4% на объёме и концентрате, а не на цене
— Операционная маржа выросла до 33,4%, но налоги и меньшая доля меньшинства съели часть эффекта
— Латиноамериканский сегмент дал четверть выручки и почти всю прибыль роста
— Свободный денежный поток за девять месяцев – 11,4 млрд долларов, и компания подняла прогноз до 13,0 млрд
— Дивидендная доходность 2,3% при выплатах 6,8 млрд долларов за девять месяцев
— Мультипликатор 26,3 EV/EBITDA выше собственной трёхлетней средней 24,4 на 8%
— Долговая нагрузка 2,16 EBITDA LTM – умеренная, но прогноз на 2027 год обещает 8% встречного ветра от продаж
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q4 2026 | Изм. |
|---|---|---|---|
| Выручка | 12,5 | 13,4 | +7,4% |
| EBITDA | 4,25 | — | — |
| Операционная прибыль | 3,98 | 4,46 | +12,1% |
| Чистая прибыль | 3,70 | 4,01 | +8,5% |
| Операционный денежный поток | 5,04 | — | — |
| Капзатраты | 0,48 | — | — |
| Рентабельность по EBITDA | 34,1% | — | — |
| Чистая маржа | 29,7% | 30,0% | +0,3 п.п. |
Выручка ускорилась до +7,4% на объёме и концентрате, а не на цене
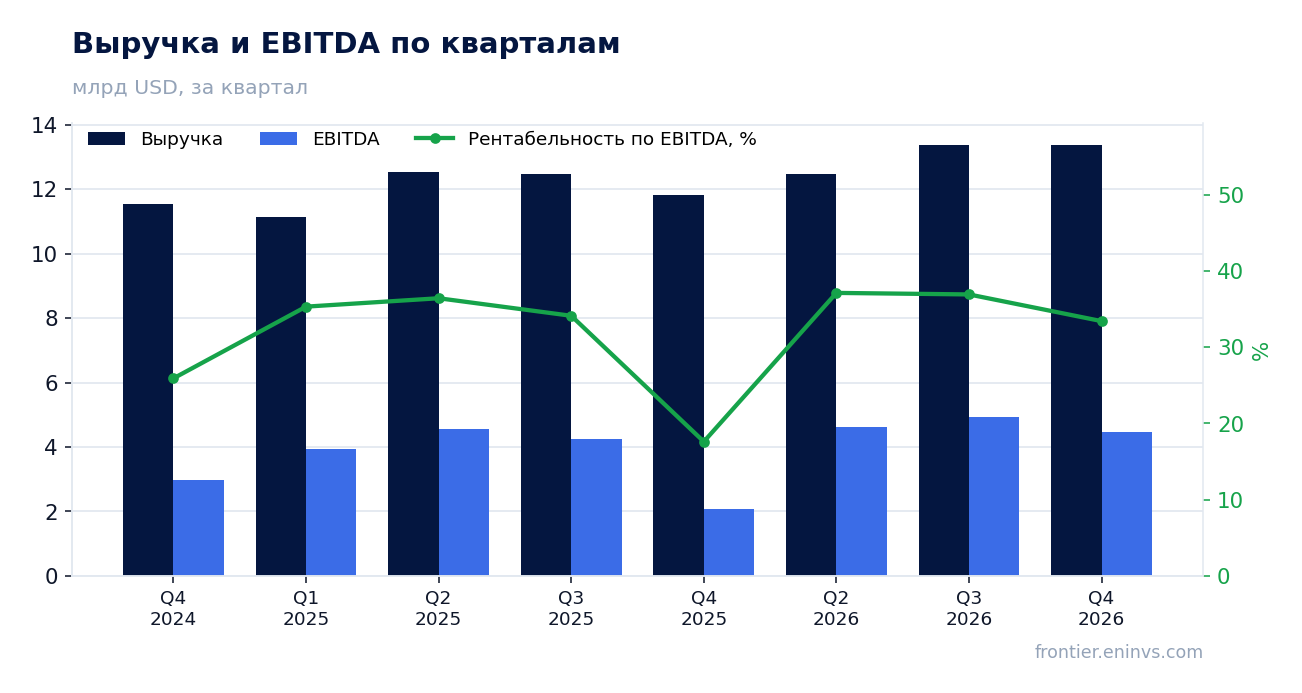
Выручка в третьем квартале 2026 года составила 13 380 млн долларов, на 7,4% больше, чем годом ранее. Это ускорение относительно второго квартала, когда рост был 6,7%. Органическая выручка выросла на те же 7%, то есть эффект приобретений и продаж был нулевым, а валютный фактор добавил 1%.
Драйвером стал объём: продажи концентрата выросли на 7%, а цена и структура продаж – лишь на 1%. Продажи концентрата опередили объём в натуральном выражении на 2 процентных пункта из-за сроков отгрузок. Натуральный объём вырос на 5%, его обеспечили Индия, Китай, Мексика и Бразилия.
По сегментам сильнее всего выросла Латинская Америка – на 25% в долларах, из которых 9% дала валюта и 7% – цена. Северная Америка прибавила 3% при нулевом объёме, Азия – 4%, Европа, Ближний Восток и Африка – 4%. Бутилирующий бизнес вырос на 13%.
Для акционера важнее другое: рост держится на объёме, а не на повышении цен. Это устойчивее, но и медленнее монетизируется – при цене плюс 1% выручка растёт почти так же, как объём, и операционный рычаг работает слабее.
Операционная маржа выросла до 33,4%, но налоги и меньшая доля меньшинства съели часть эффекта
Операционная прибыль выросла на 12% до 4 465 млн долларов, и операционная маржа поднялась до 33,4% с 32,0% годом ранее. Сопоставимая маржа составила 32,9% против 31,9%. Расширение дали рост органической выручки и валютный попутный ветер, частично его съели выросшие расходы на маркетинг и операционные издержки.
Себестоимость выросла на 3% – медленнее выручки, что и дало марже основной вклад. Продажные, общие и административные расходы выросли на 10%, то есть быстрее выручки, и это главный ограничитель. Прочие операционные расходы упали на 83% до 10 млн долларов.
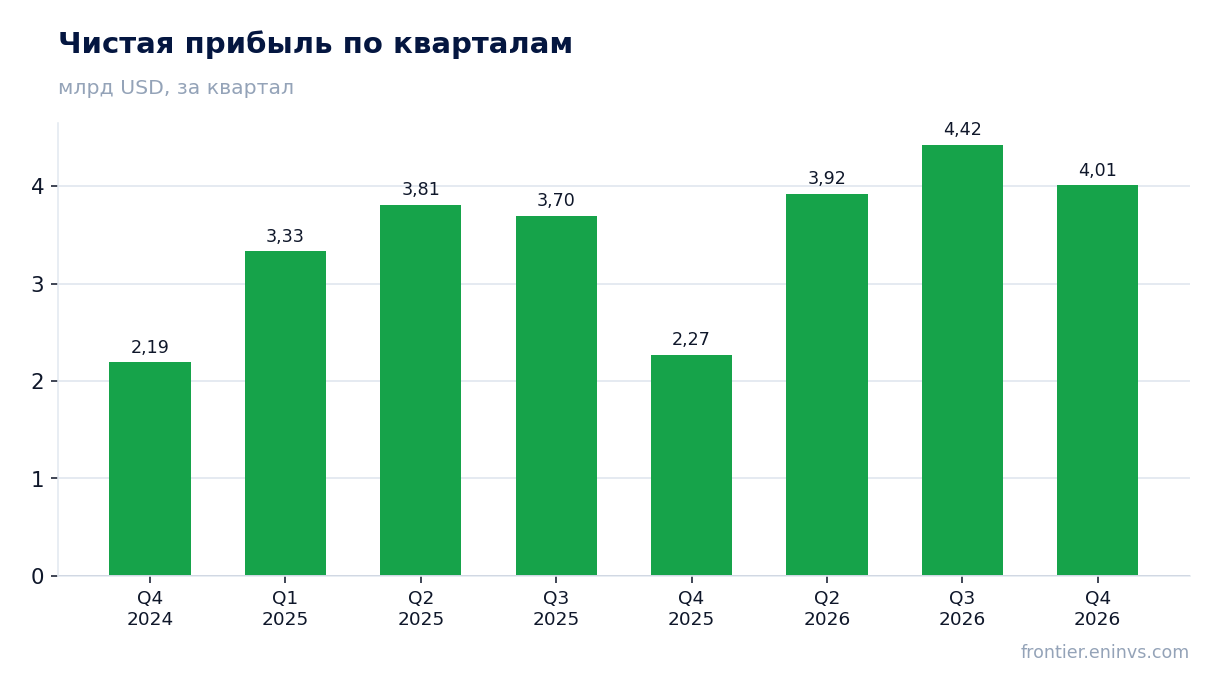
До чистой прибыли доходит меньше: она выросла на 8,5% до 4 009 млн долларов, хотя операционная прибыль прибавила 12%. Налоги выросли на 56% до 777 млн, эффективная ставка поднялась с 12,0% до 16,1%. Доля меньшинства стала положительной – 47 млн против минус 13 млн годом ранее.
Чистая маржа при этом почти не сдвинулась – 30,0% против 29,7%. Операционный рычаг сработал, но до акционера дошла лишь малая часть: разрыв между +12% операционной и +8,5% чистой прибыли объясняется налогами и меньшинством, а не бизнесом.
Латиноамериканский сегмент дал четверть выручки и почти всю прибыль роста
Латинская Америка принесла 1 958 млн долларов выручки, на 25% больше годом ранее, и 1 152 млн операционной прибыли – рост на 29%. Это лучший результат среди сегментов и главный источник прироста прибыли группы. Объём в регионе вырос на 6%, цена и структура – на 7%, валюта добавила 9%.
Северная Америка, крупнейший рынок, дала 5 386 млн выручки (+3%) и 1 766 млн операционной прибыли (+5%). Объём был нулевым: рост Trademark Coca-Cola компенсировал падение воды, спортивных напитков, кофе и чая. Цена добавила лишь 1%.
Бутилирующий бизнес показал рост операционной прибыли на 261% до 205 млн долларов – небольшой абсолют, но заметный вклад в общий прирост. Азиатско-Тихоокеанский регион прибавил 8% операционной прибыли при выручке +4%, а EMEA – 7% при выручке +4%.
Концентрация роста в одном регионе – риск для устойчивости. Латинская Америка вытянула квартал на валюте и цене, тогда как Северная Америка с нулевым объёмом показывает, что на зрелых рынках рост даётся тяжело.
Свободный денежный поток за девять месяцев – 11,4 млрд долларов, и компания подняла прогноз до 13,0 млрд
За девять месяцев 2026 года операционный денежный поток составил 12 471 млн долларов против 3 652 млн годом ранее, свободный поток – 11,4 млрд. Разрыв с прошлым годом объясняется изменением оборотного капитала: годом ранее отток по операционным активам и обязательствам составил 8 040 млн, теперь – 498 млн.
Капитальные затраты за девять месяцев – 1 063 млн долларов, ниже прошлогодних 1 230 млн. Компания подняла прогноз свободного потока на 2026 год до не менее 13,0 млрд долларов, из которых не менее 15,2 млрд даст операционная деятельность и около 2,2 млрд уйдёт на капзатраты. Прежний прогноз был 12,4 млрд.
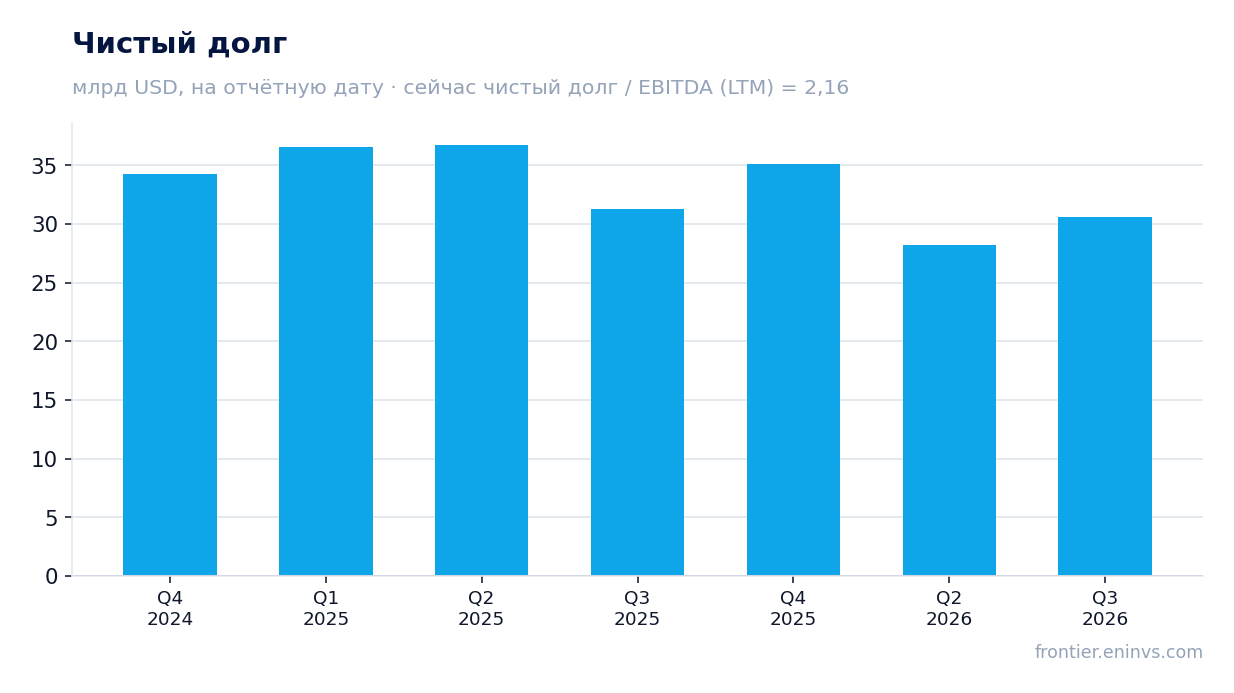
Долг на балансе – 36 623 млн долларов долгосрочных обязательств и 4 923 млн текущих погашений, при 13 454 млн денежных средств. Чистый долг по последнему годовому балансу – 35 122 млн, это 2,16 EBITDA LTM. Процентные расходы за квартал снизились на 9% до 354 млн.
Денежный поток – сильная сторона отчёта: он вырос не за счёт разовых продаж, а за счёт нормализации оборотного капитала. Но именно поэтому прошлогодняя база была искажена, и устойчивость потока подтвердится только в четвёртом квартале.
Дивидендная доходность 2,3% при выплатах 6,8 млрд долларов за девять месяцев
За девять месяцев 2026 года компания выплатила дивидендов на 6 842 млн долларов против 4 391 млн годом ранее. Рост выплат на 56% при росте чистой прибыли за девять месяцев на 14% означает, что коэффициент выплат вырос. Точную годовую сумму компания не раскрывает, но темп выплат заметно опережает прибыль.
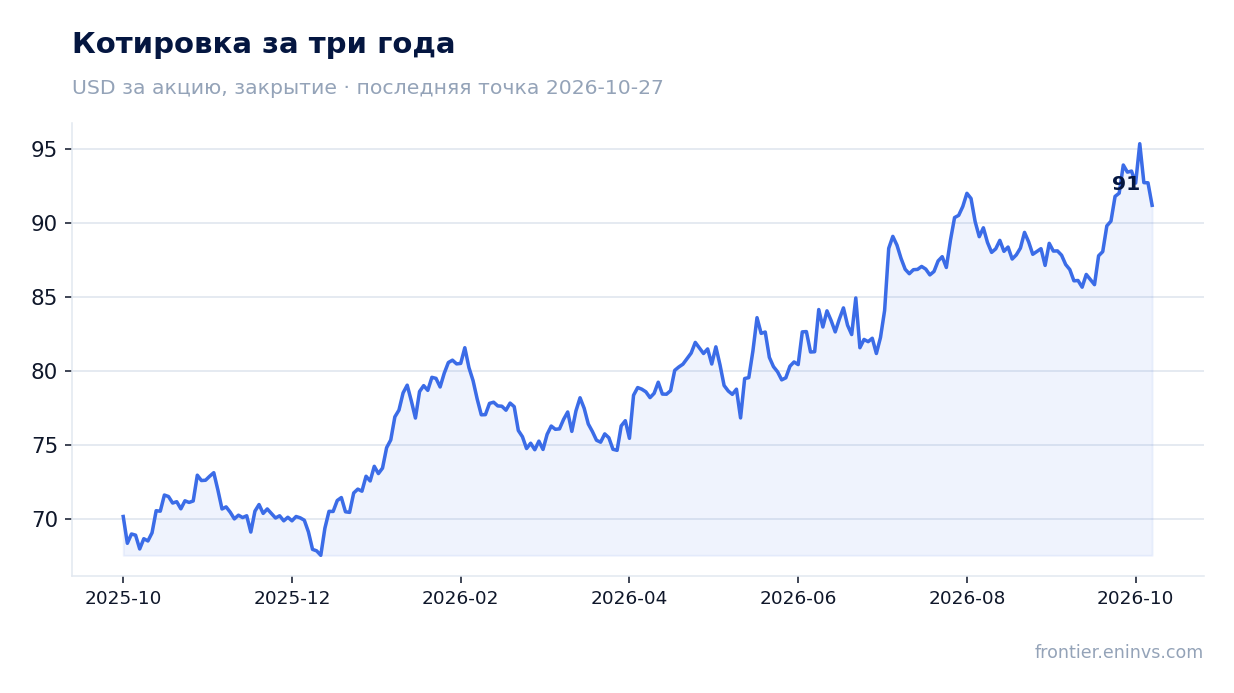
Дивидендная доходность по trailing 12 месяцам – 2,3%. Это скромно для потребительского сектора и ниже доходности, которую мы считаем справедливой для такой истории роста. При цене закрытия перед отчётом 92,70 доллара и прибыли LTM 14 629 млн долларов P/E LTM составляет 26,8.
Наша оценка: при сохранении текущего темпа выплат и прибыли LTM годовой дивиденд останется вблизи текущего уровня, а его рост будет ограничен коэффициентом выплат. Ключевое – удержит ли компания свободный поток на уровне 13,0 млрд долларов: именно он, а не бухгалтерская прибыль, финансирует выплаты.
Уменьшить выплату может слабый свободный поток в четвёртом квартале или крупные приобретения. Прогноз на 2027 год уже закладывает 8% встречного ветра от продаж в сопоставимой выручке, что ограничит базу для роста дивиденда.
Мультипликатор 26,3 EV/EBITDA выше собственной трёхлетней средней 24,4 на 8%
EV/EBITDA LTM составляет 26,3 против собственной трёхлетней средней 24,4 – на 8% выше. Акция стоит дороже, чем в среднем за последние три года. P/E LTM – 26,8, рыночная капитализация – 392 221 млн долларов.
По модели портала потенциал к справедливой стоимости – +5%. Модель сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией. Это наша собственная оценка, а не консенсус рынка и не целевая цена.
Реакция рынка была сдержанной: в день отчёта акция потеряла 1,6% и с тех пор остаётся на этом уровне. Рост выручки и повышение прогноза не перевесили опасений по марже и налогам.
Оценка выше собственной истории при скромном потенциале модели означает, что дальнейший рост бумаги требует ускорения прибыли, а не только выручки. Пока чистая прибыль растёт медленнее операционной, мультипликатор вряд ли сожмётся.
Долговая нагрузка 2,16 EBITDA LTM – умеренная, но прогноз на 2027 год обещает 8% встречного ветра от продаж
Чистый долг по последнему годовому балансу – 35 122 млн долларов, это 2,16 EBITDA LTM. Уровень умеренный для компании с таким денежным потоком. Направление коэффициента мы не оцениваем: более раннее значение в фактах отсутствует.
Компания подняла прогноз органической выручки на 2026 год до не менее 5% и сопоставимой прибыли на акцию до не менее 11%. Прогноз по свободному потоку – не менее 13,0 млрд долларов. Это главный позитив отчёта.
Однако прогноз на 2027 год уже содержит 8% встречного ветра от продаж в сопоставимой выручке и небольшой валютный встречный ветер. Компания обещает дать полный прогноз на 2027 год только с отчётом за четвёртый квартал. Это ограничивает видимость.
Четвёртый квартал 2026 года будет короче на шесть дней, чем годом ранее, что механически давит на сравнение выручки. Следить стоит за тем, удержится ли операционная маржа выше 33% при более коротком квартале и вырастет ли чистая прибыль быстрее операционной.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 392 млрд USD |
| P/E (LTM) | 26,8 |
| EV/EBITDA (LTM) | 26,3 |
| P/B | 12,19 |
| Чистый долг / EBITDA | 2,16 |
| ROE | 14,5% |
| Дивидендная доходность (12 мес) | 2,3% |
| EV/EBITDA, среднее за 3 года | 24,4 |
Итог
Сильная сторона отчёта – ускорение выручки до +7,4% на объёме и повышение прогноза свободного потока до 13,0 млрд долларов. Слабая – то, что до акционера дошло лишь +8,5% чистой прибыли: налоги и меньшинство съели разницу с +12% операционной прибыли. Дивидендная доходность 2,3% скромна, а мультипликатор 26,3 EV/EBITDA выше собственной трёхлетней средней 24,4. По модели портала потенциал +5%, и при такой оценке бумага выглядит нейтрально: для роста нужно ускорение прибыли, а не только выручки.
Перейти к финансовой карточке компании KO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций