ELI LILLY & Co: выручка выросла на 38,6%, но 4,2 млрд долларов списаний на приобретения съели почти весь прирост прибыли
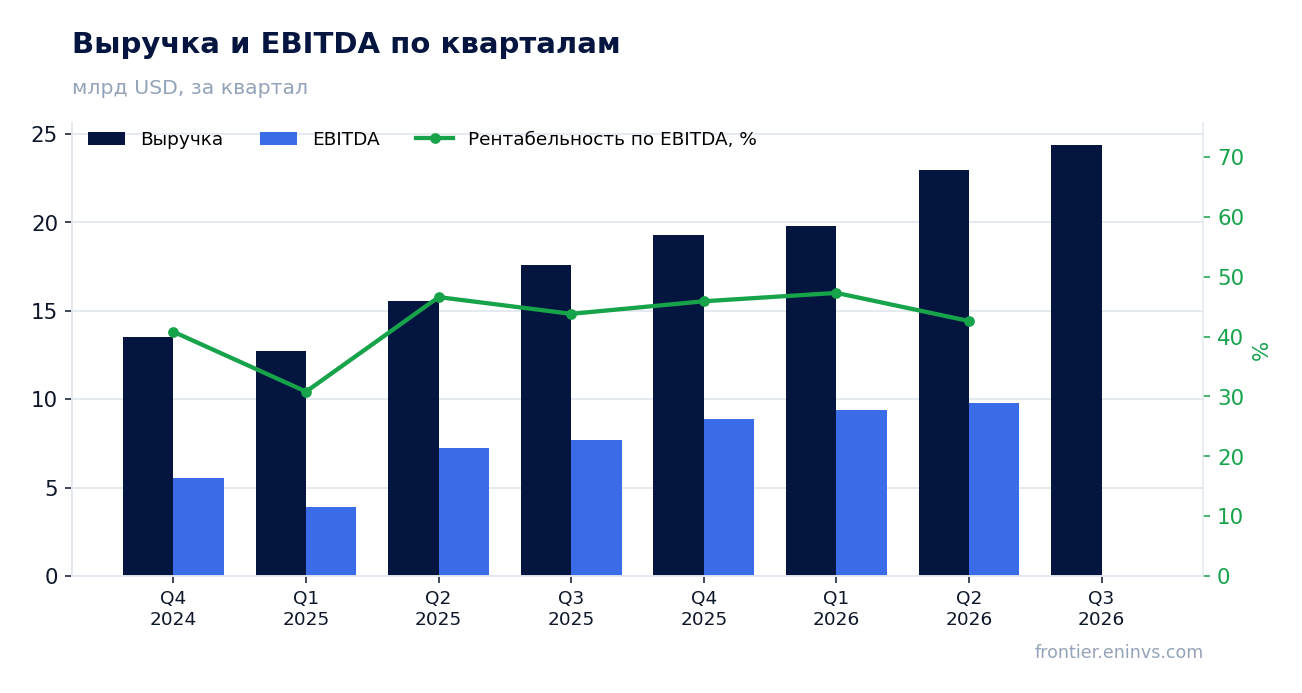
29 октября ELI LILLY & Co раскрыла результаты за третий квартал 2026 года. Выручка достигла 24 397 млн долларов, прибавив 38,6% год к году, чистая прибыль – 6 451 млн долларов, или +15,6%. Рост выручки замедлился относительно второго квартала, когда он составлял 47,7%, а разовые списания на приобретения в 4,2 млрд долларов и снижение маржи до 26,4% с 31,7% годом ранее сдержали прибыль. При этом бумага торгуется дешевле собственной трёхлетней истории по EV/EBITDA, а по модели портала потенциал роста к справедливой стоимости оценивается в +15%, поэтому акция выглядит скорее привлекательной.
Главные тезисы
— Выручка прибавила 38,6% на объёмах, а не на ценах: объём вырос на 53%, реализованные цены упали на 15%
— Mounjaro принёс 10,7 млрд долларов, и 5,7 млрд из них – за пределами США, где объём вырос на 93%
— Чистая прибыль выросла лишь на 15,6%, потому что 4,2 млрд долларов ушли на списания по приобретениям AtaiBeckley и Curevo
— Маржа сжалась до 26,4% с 31,7% годом ранее из-за тех же разовых списаний и роста налоговой ставки до 23,3%
— Операционный денежный поток за квартал составил 11 397 млн долларов, но капитальные затраты во втором квартале достигали 6 215 млн
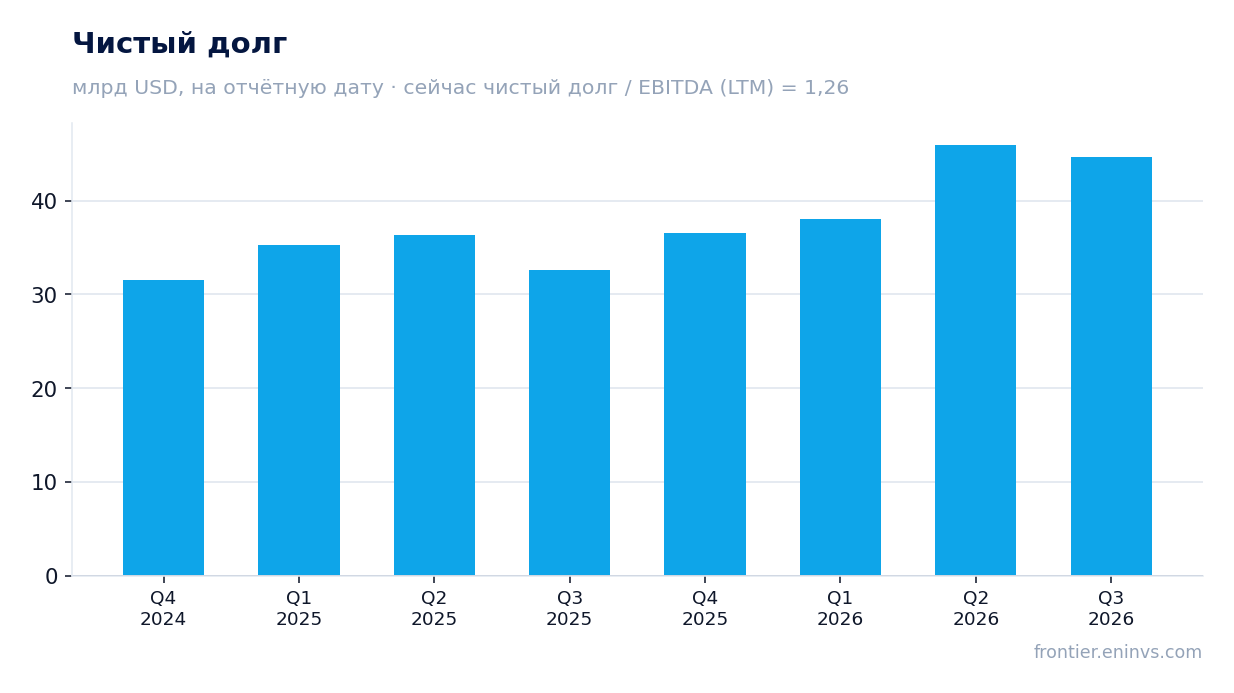
— Чистый долг снизился до 44,6 млрд долларов с 46,0 млрд на конец июня, а соотношение долг/EBITDA LTM – 1,26
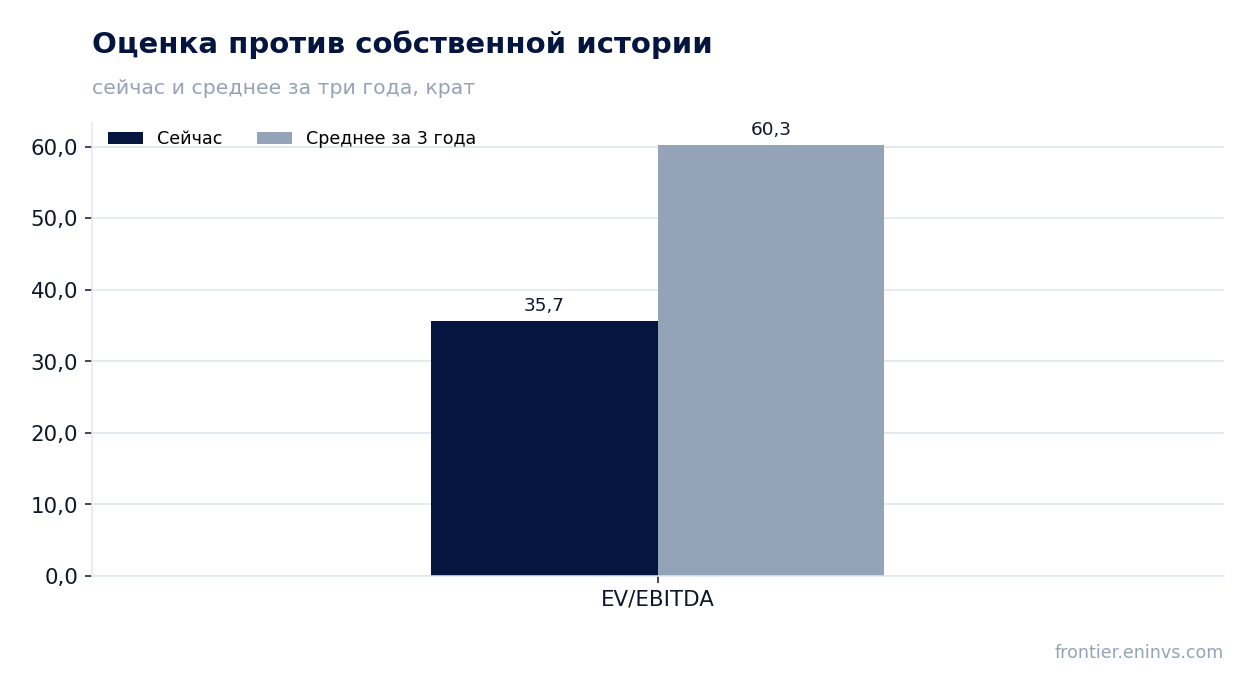
— EV/EBITDA LTM в 35,7 ниже собственной трёхлетней средней в 60,3 на 41%, то есть бумага дешевле своей истории
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 17,6 | 24,4 | +38,6% |
| EBITDA | 7,70 | — | — |
| Операционная прибыль | 7,23 | — | — |
| Чистая прибыль | 5,58 | 6,45 | +15,6% |
| Операционный денежный поток | 8,84 | 11,4 | +29,0% |
| Капзатраты | 2,09 | — | — |
| Рентабельность по EBITDA | 43,8% | — | — |
| Чистая маржа | 31,7% | 26,4% | -5,3 п.п. |
Выручка прибавила 38,6% на объёмах, а не на ценах: объём вырос на 53%, реализованные цены упали на 15%
Выручка третьего квартала 2026 года составила 24 397 млн долларов, что на 38,6% больше, чем годом ранее. Рост замедлился относительно второго квартала, когда он достигал 47,7%, но остаётся высоким. Драйвер – объём: он вырос на 53%, тогда как реализованные цены снизились на 15%.
В США выручка увеличилась на 34% до 15,1 млрд долларов при росте объёма на 41% и падении цен на 7%. За пределами США выручка выросла на 47% до 9,3 млрд долларов, объём – на 76%, цены – минус 29%. Снижение цен за рубежом в отчёте связывают с включением Mounjaro в список возмещения в Китае.
Ключевые продукты принесли 17,1 млрд долларов. Направления иммунологии, онкологии и неврологии удвоили выручку. Такая структура роста означает, что компания наращивает долю на рынке за счёт объёмов, а не повышения цен, и это ограничивает возможности для расширения маржи.
Mounjaro принёс 10,7 млрд долларов, и 5,7 млрд из них – за пределами США, где объём вырос на 93%
Продажи Mounjaro в третьем квартале составили 10 723 млн долларов, на 65% больше, чем годом ранее. В США продукт принёс 5,0 млрд долларов, рост на 41% за счёт спроса. За пределами США выручка выросла на 93% до 5,7 млрд долларов, и это главный вклад в общий рост.
Zepbound в США принёс 5 352 млн долларов, на 48% больше, чем годом ранее, за счёт спроса при снижении реализованных цен. Вместе два продукта дают около двух третей квартальной выручки, и концентрация на них остаётся ключевым фактором как роста, так и риска.
Новые продукты – Kisunla, Ebglyss, Jaypirca, Omvoh, Foundayo и Inluriyo – растут быстрее, но их вклад пока измеряется сотнями миллионов долларов. Kisunla принесла 193 млн долларов, Ebglyss – 202 млн, Foundayo – 184 млн. Диверсификация портфеля идёт, но опора на Mounjaro и Zepbound сохраняется.
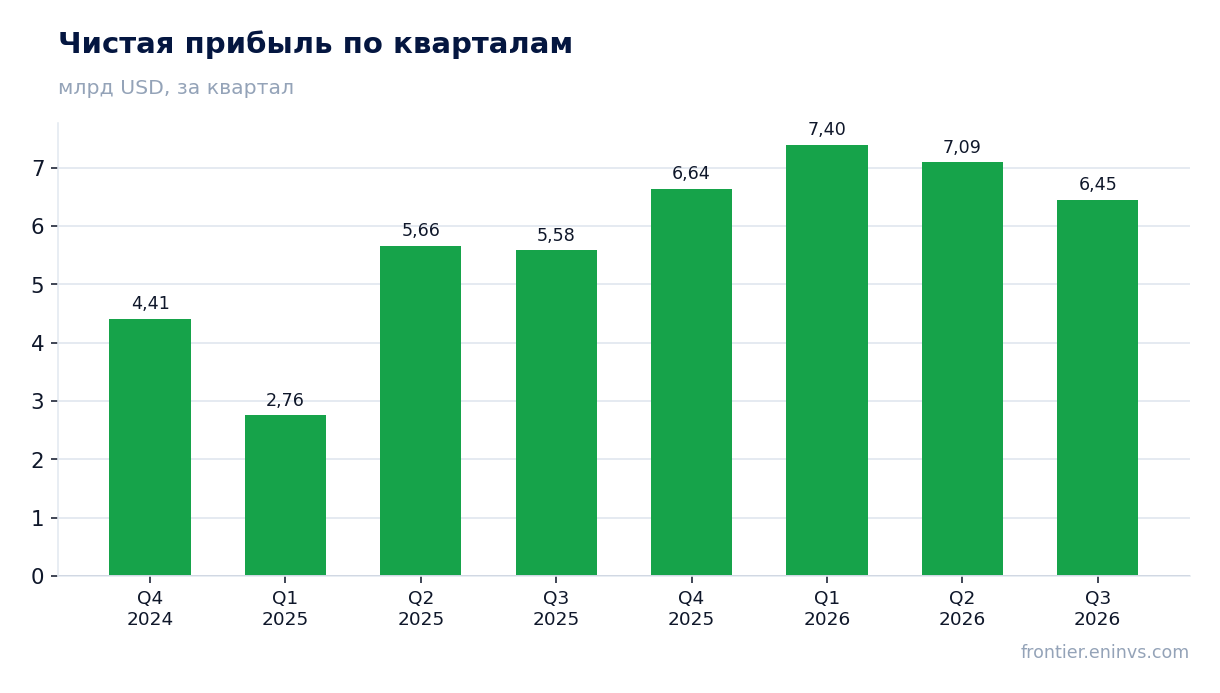
Чистая прибыль выросла лишь на 15,6%, потому что 4,2 млрд долларов ушли на списания по приобретениям AtaiBeckley и Curevo
Чистая прибыль за третий квартал составила 6 451 млн долларов, на 15,6% больше, чем годом ранее. При росте выручки на 38,6% такая динамика выглядит скромной, и причина в разовых списаниях. Расходы на приобретённые исследования и разработки (IPR&D) достигли 4,2 млрд долларов против 656 млн долларов годом ранее, в основном по сделкам с AtaiBeckley и Curevo.
На разовую составляющую указывает и разрыв между отчётной и скорректированной прибылью. Скорректированная чистая прибыль составила 6 679 млн долларов, или 7,48 доллара на акцию, против 7,22 доллара отчётной. Скорректированная прибыль выросла лишь на 6%, потому что и в ней учтены списания IPR&D в 4,57 доллара на акцию.
Операционная прибыль выросла на 17% до 8 608 млн долларов, но налоговая ставка поднялась до 23,3% с 22,8% из-за невычитаемых списаний. Без разовых статей прибыль росла бы быстрее выручки, но отчётный квартал показывает, что сделки по развитию портфеля стоят дорого и напрямую уменьшают прибыль.
Маржа сжалась до 26,4% с 31,7% годом ранее из-за тех же разовых списаний и роста налоговой ставки до 23,3%
Чистая маржа за третий квартал составила 26,4% против 31,7% годом ранее. Сжатие почти целиком объясняется списаниями IPR&D в 4,2 млрд долларов и ростом налоговой ставки. Валовая маржа при этом выросла до 83,9% с 82,9% за счёт благоприятной продуктовой структуры и снижения себестоимости, что частично компенсировало падение цен.
Расходы на исследования и разработки выросли на 23% до 4,2 млрд долларов, или 17% выручки. Коммерческие, общие и административные расходы прибавили 14% до 3,1 млрд долларов на фоне подготовки запусков. Обе статьи растут медленнее выручки, поэтому операционный рычаг работает.
Скорректированная валовая маржа составила 84,4% против 83,6% годом ранее. Это означает, что давление на итоговую маржу носят разовый характер, а не структурный. Если списания не повторятся в четвёртом квартале, маржа должна восстановиться ближе к уровню прошлого года.
Операционный денежный поток за квартал составил 11 397 млн долларов, но капитальные затраты во втором квартале достигали 6 215 млн
Операционный денежный поток за третий квартал составил 11 397 млн долларов, заметно выше 8 836 млн долларов годом ранее. Это сильный результат, который покрывает и капитальные затраты, и дивиденды. За последние 12 месяцев операционный поток достиг 30 645 млн долларов.
Капитальные затраты во втором квартале составляли 6 215 млн долларов, что заметно выше 2 326 млн в первом квартале. Компания расширяет производство: в отчёте упомянуты новые площадки в Техасе и Вирджинии, а также закладка площадок в Хьюстоне и Ричмонде. Это объясняет рост капитальных затрат и их влияние на свободный денежный поток.
Чистый долг на 30 сентября 2026 года составил 44,6 млрд долларов против 46,0 млрд на 30 июня, то есть снизился на 1,3 млрд. Годом ранее, на 30 сентября 2025 года, он был 32,6 млрд, то есть за 12 месяцев вырос на 12,0 млрд. Соотношение чистого долга к EBITDA за последние 12 месяцев – 1,26, что остаётся умеренным уровнем для компании с таким денежным потоком.
Чистый долг снизился до 44,6 млрд долларов с 46,0 млрд на конец июня, а соотношение долг/EBITDA LTM – 1,26
Чистый долг на 30 сентября 2026 года составил 44,6 млрд долларов против 46,0 млрд на 30 июня 2026 года, снижение на 1,3 млрд. За 12 месяцев, с 30 сентября 2025 года, когда долг был 32,6 млрд, он вырос на 12,0 млрд. Рост связан с приобретениями и расширением производства.
Соотношение чистого долга к EBITDA за последние 12 месяцев – 1,26. Это умеренный уровень, который оставляет пространство для дальнейших сделок и капитальных вложений. Процентные расходы за квартал составили 316 млн долларов против 114 млн годом ранее, что отражает рост долга и ставок.
Компания выплатила дивиденды в размере 1,73 доллара на акцию за квартал, на 15% больше, чем годом ранее. При годовой ставке около 6,9 доллара и цене акции 1 288 долларов дивидендная доходность составляет около 0,49%. Это скромная доходность, и она не является главным аргументом в пользу бумаги.
EV/EBITDA LTM в 35,7 ниже собственной трёхлетней средней в 60,3 на 41%, то есть бумага дешевле своей истории
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 35,7 против собственной трёхлетней средней в 60,3. Это на 41% ниже исторического уровня, то есть бумага торгуется дешевле, чем обычно. P/E за последние 12 месяцев – 44,6, что при росте прибыли выглядит умеренно.
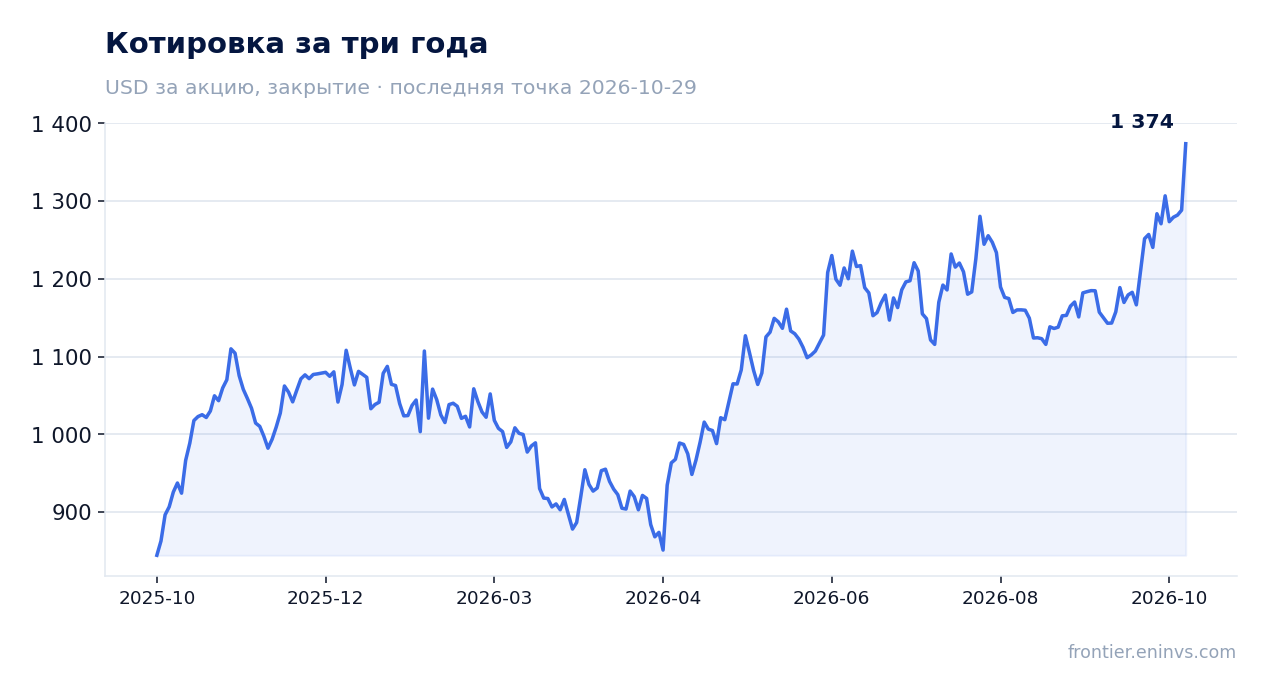
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал роста акции к справедливой стоимости оценивается в +15%. Это наша собственная оценка, а не консенсус рынка. После отчёта акция прибавила 6,6% и с момента публикации выросла на те же 6,6%.
Рентабельность собственного капитала достигает 69,6%, что отражает высокую прибыльность при умеренном долге. Дивидендная доходность в 0,49% невысока, но компания направляет средства на рост. Сочетание низкого мультипликатора к собственной истории и сильного денежного потока делает оценку привлекательной.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1 229 млрд USD |
| P/E (LTM) | 44,6 |
| EV/EBITDA (LTM) | 35,7 |
| P/B | 46,32 |
| Чистый долг / EBITDA | 1,26 |
| Операционный денежный поток (LTM) | 30,6 млрд |
| ROE | 69,6% |
| Дивидендная доходность (12 мес) | 0,5% |
| EV/EBITDA, среднее за 3 года | 60,3 |
Итог
Квартал показал сильный рост выручки на 38,6% за счёт объёмов, но прибыль выросла лишь на 15,6% из-за разовых списаний в 4,2 млрд долларов. Маржа сжалась до 26,4%, однако это следствие разовых статей, а не структурного давления. Денежный поток остаётся сильным, чистый долг умеренный на уровне 1,26 EBITDA, а мультипликатор EV/EBITDA в 35,7 ниже собственной трёхлетней средней на 41%. По модели портала потенциал роста составляет +15%, поэтому акция выглядит скорее привлекательной.
Перейти к финансовой карточке компании LLY →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций