Monster Beverage Corp: выручка выросла на 16,7%, но маржа сжалась и рост замедлился
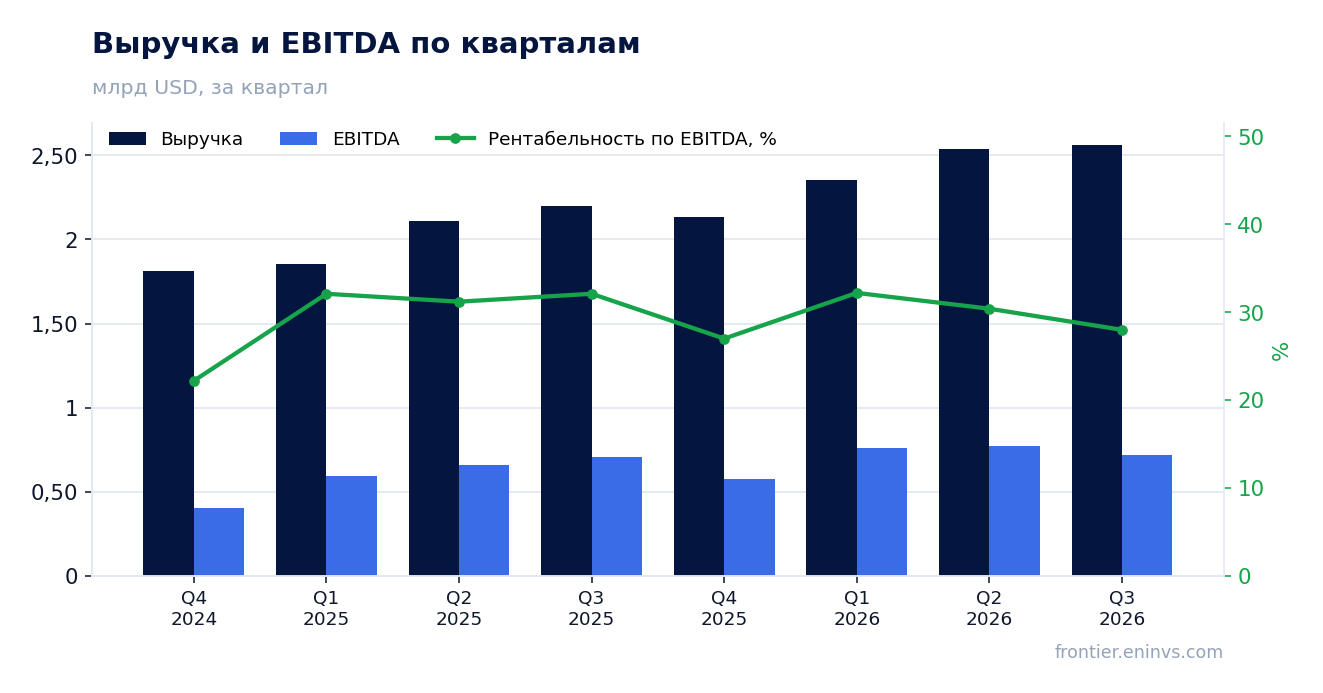
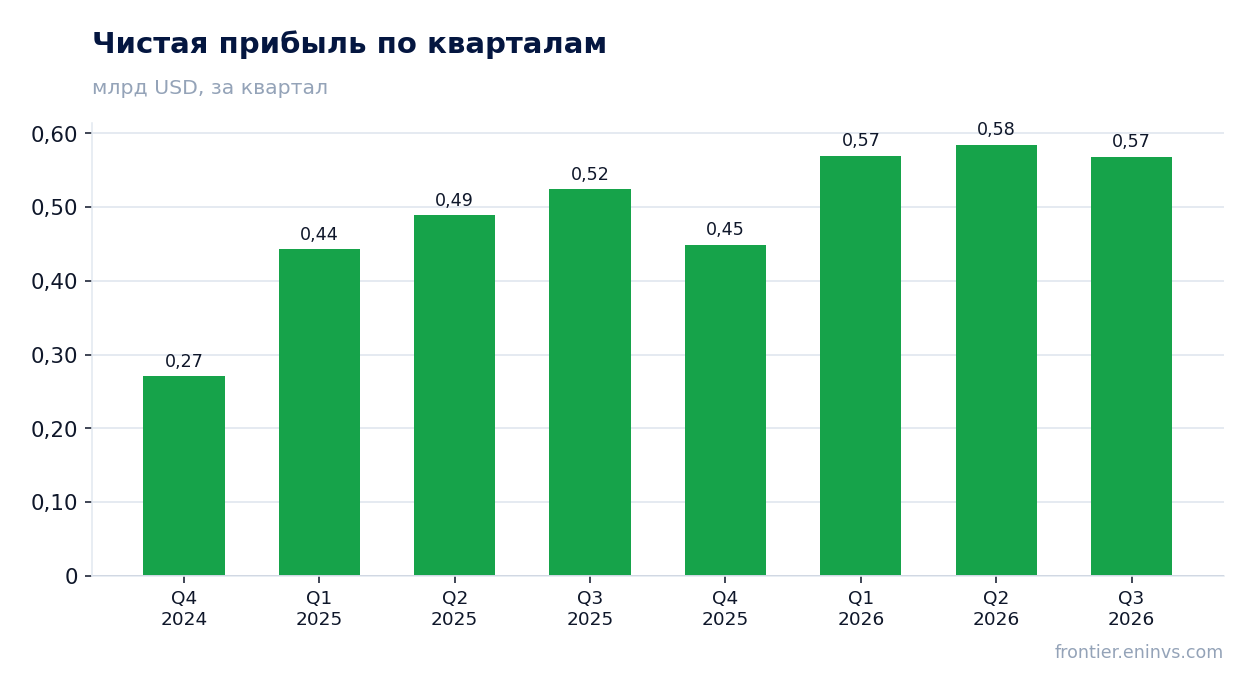
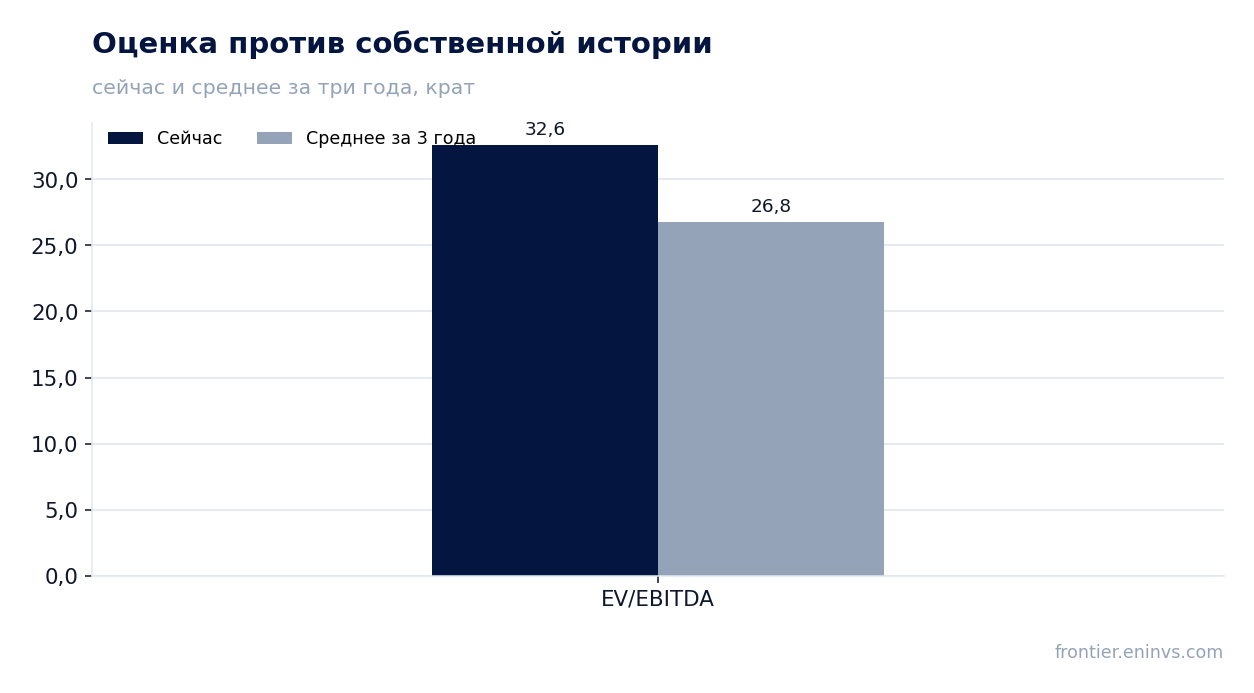
5 ноября Monster Beverage Corp раскрыла результаты за третий квартал 2026 года. Выручка выросла на 16,7% год к году до 2 563,1 млн долларов, операционная прибыль – на 6,4% до 718,7 млн, чистая прибыль – на 8,4% до 568,4 млн. Рост выручки замедлился с 20,2% во втором квартале, а чистая маржа снизилась до 22,2% с 23,9%. При мультипликаторе EV/EBITDA 32,6 против собственного трёхлетнего среднего 26,8 акция выглядит дорого, поэтому оценка – нейтральная.
Главные тезисы
— Выручка выросла на 16,7%, но рост замедлился с 20,2% во втором квартале
— Международные продажи выросли на 28,1% и дали 47% выручки
— Валовая маржа снизилась до 54,7% из-за алюминия и логистики
— Разовые списания и цифровая трансформация съели часть операционной прибыли
— Чистая маржа сжалась до 22,2% с 23,9% годом ранее
— Долговая нагрузка отрицательная: чистый долг к EBITDA LTM -0,39
— Акция торгуется выше своей истории: EV/EBITDA 32,6 против среднего 26,8
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,20 | 2,56 | +16,7% |
| EBITDA | 0,70 | — | — |
| Операционная прибыль | 0,68 | 0,72 | +6,4% |
| Чистая прибыль | 0,52 | 0,57 | +8,4% |
| Операционный денежный поток | 0,75 | — | — |
| Капзатраты | 0,04 | — | — |
| Рентабельность по EBITDA | 32,1% | — | — |
| Чистая маржа | 23,9% | 22,2% | -1,7 п.п. |
Выручка выросла на 16,7%, но рост замедлился с 20,2% во втором квартале
Выручка за третий квартал 2026 года составила 2 563,1 млн долларов, что на 16,7% больше, чем годом ранее. Это замедление по сравнению со вторым кварталом, когда рост достигал 20,2%. В первом квартале рост был ещё выше – 26,9%.
Основной сегмент Monster Energy Drinks принёс 2 373,4 млн долларов, увеличившись на 17,1%. Strategic Brands выросли на 19,8% до 156,4 млн. Слабым местом остаётся алкогольный сегмент: его продажи упали на 13,6% до 28,5 млн долларов.
Замедление темпов роста выручки – ключевой сигнал для инвесторов. Компания всё ещё растёт двузначными темпами, но импульс ослабевает. Следующий отчёт покажет, является ли это разовой флуктуацией или началом устойчивого тренда.
Международные продажи выросли на 28,1% и дали 47% выручки
Продажи за пределами США выросли на 28,1% до 1 200,0 млн долларов и составили 47% от общей выручки против 43% годом ранее. Это самый быстрорастущий сегмент компании.
Особенно сильную динамику показала Латинская Америка: продажи в долларах выросли на 48,8%, в первую очередь благодаря операциям в Бразилии. Без учёта валютных колебаний международные продажи выросли на 27,2%.
Международная экспансия остаётся главным драйвером роста Monster Beverage Corp. Доля зарубежных рынков растёт, что снижает зависимость от зрелого американского рынка. Однако укрепление доллара может сдерживать долларовую выручку в будущем.
Валовая маржа снизилась до 54,7% из-за алюминия и логистики
Валовая маржа в третьем квартале 2026 года составила 54,7% против 55,7% годом ранее. Снижение на 1 процентный пункт обусловлено ростом затрат на алюминиевые банки, изменением географической структуры продаж и увеличением расходов на входящую логистику.
Частично давление на маржу компенсировали повышения цен. Без учёта алкогольного сегмента скорректированная валовая маржа составила 54,9% против 56,2% годом ранее.
Снижение валовой маржи – тревожный сигнал, учитывая, что компания не может полностью переложить рост затрат на потребителей. Если цены на алюминий останутся высокими, давление на прибыльность сохранится.
Разовые списания и цифровая трансформация съели часть операционной прибыли
Операционная прибыль выросла на 6,4% до 718,7 млн долларов, но темп роста оказался вдвое ниже, чем у выручки. В отчётном квартале компания отразила списание основных средств в размере 19,9 млн долларов, связанное с переклассификацией земли и недвижимости в Коне, Гавайи, как предназначенных для продажи.
Кроме того, расходы на цифровую трансформацию составили 14,7 млн долларов. Без учёта этих разовых статей скорректированная операционная прибыль выросла бы на 7,1% до 748,1 млн долларов.
Разовые списания и инвестиции в цифровизацию – это не операционные проблемы, а скорее признаки адаптации бизнеса к новым условиям. Однако они съедают часть прибыли, и инвесторам стоит следить за тем, насколько быстро эти расходы окупятся.
Чистая маржа сжалась до 22,2% с 23,9% годом ранее
Чистая прибыль выросла на 8,4% до 568,4 млн долларов, но чистая маржа снизилась до 22,2% с 23,9% годом ранее. Основное давление оказали снижение валовой маржи и рост операционных расходов.
Эффективная налоговая ставка повысилась до 24,6% с 23,9%, что также сократило чистую прибыль. Рост налоговой ставки связан с уменьшением вычета по вознаграждению акциями и увеличением доли прибыли в юрисдикциях с высокими налогами.
Сжатие чистой маржи при двузначном росте выручки указывает на то, что компания не может полностью контролировать издержки. Для восстановления маржи потребуется либо дальнейший рост цен, либо снижение затрат на сырьё и логистику.
Долговая нагрузка отрицательная: чистый долг к EBITDA LTM -0,39
Чистый долг компании на конец последнего отчётного баланса составляет -1 098,7 млн долларов, то есть денежные средства превышают долговые обязательства. Отношение чистого долга к EBITDA за последние 12 месяцев – -0,39.
Отрицательная долговая нагрузка – признак финансовой устойчивости. Компания не зависит от заёмного финансирования и имеет запас ликвидности для инвестиций или выкупа акций.
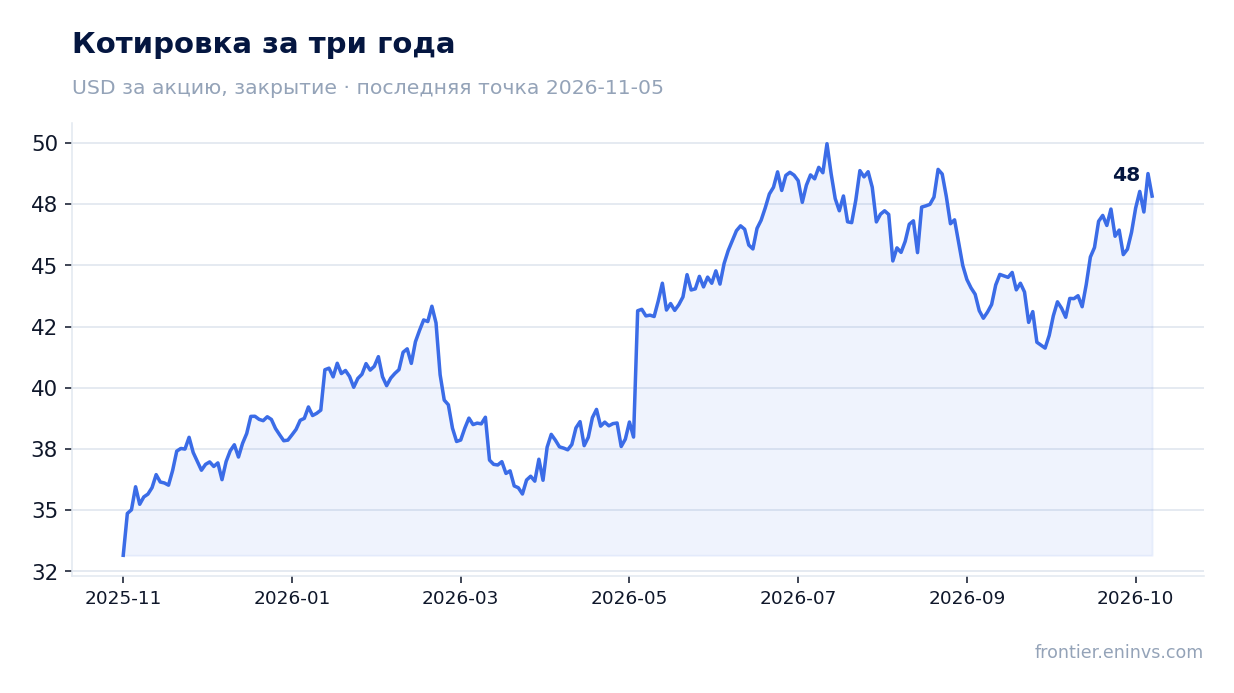
В третьем квартале Monster Beverage Corp выкупила около 2,3 млн акций на сумму примерно 100,0 млн долларов по средней цене 43,87 доллара за штуку. Остаток программы выкупа на 4 ноября 2026 года составлял около 800,0 млн долларов.
Акция торгуется выше своей истории: EV/EBITDA 32,6 против среднего 26,8
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 32,6, что на 22% выше собственного трёхлетнего среднего значения 26,8. Это указывает на то, что акция оценена дороже, чем обычно.
P/E за последние 12 месяцев равен 43,1. Рыночная капитализация – 93 701,4 млн долларов. По модели портала потенциал роста акции до справедливой стоимости оценивается всего в +1%.
Текущая оценка не оставляет запаса на ошибку. Если рост выручки продолжит замедляться или маржа не восстановится, мультипликатор может сжаться к историческому среднему, что окажет давление на цену акции.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 93,7 млрд USD |
| P/E (LTM) | 43,1 |
| EV/EBITDA (LTM) | 32,6 |
| P/B | 15,73 |
| Чистый долг / EBITDA | -0,39 |
| ROE | 23,7% |
| EV/EBITDA, среднее за 3 года | 26,8 |
Итог
Сильные стороны отчёта – двузначный рост выручки, особенно международной, и отрицательная долговая нагрузка. Однако рост замедлился, а маржа сжалась из-за роста затрат и разовых списаний. Акция торгуется выше своей истории по EV/EBITDA, что ограничивает потенциал роста. Вердикт – нейтральный: текущая цена уже учитывает восстановление маржи и ускорение роста, которых пока не видно.
Перейти к финансовой карточке компании MNST →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций