Altria Group: прибыль выросла на 6%, но бумага дороже собственной истории на 34%
29 октября Altria Group раскрыла результаты за третий квартал 2026 года. Выручка составила 6 132 млн долларов, прибавив 1,0% год к году, EBITDA – 3 334 млн (+1,0%), чистая прибыль – 2 518 млн (+6,0%). Маржа по EBITDA осталась практически на месте – 54,4% против 54,3% годом ранее, а вот чистая маржа подросла до 41,1% с 39,1%. Бумага при этом торгуется по EV/EBITDA 12,8 против собственной трёхлетней средней 9,6, то есть на 34% дороже своей истории, и при дивидендной доходности 5,7% выглядит нейтрально: сильный денежный поток и рост прибыли уравновешены премией к историческому мультипликатору.
Главные тезисы
— Выручка ускорилась до +1,0% с +0,1% кварталом ранее, и вытянул её табачный сегмент
— Маржа по EBITDA удержалась на 54,4%, хотя в жевательном табаке она просела на 2,8 п.п.
— Чистая прибыль прибавила 6,0% во многом за счёт роста прибыли от доли в ABI
— Операционный денежный поток за квартал составил 6 151 млн – больше, чем за два предыдущих квартала вместе
— Дивиденд повышен на 4,7%, а программа выкупа расширена на 1 млрд долларов
— Долг в 21,4 млрд долларов – это 1,9 EBITDA за последние 12 месяцев, уровень без изменений в оценке
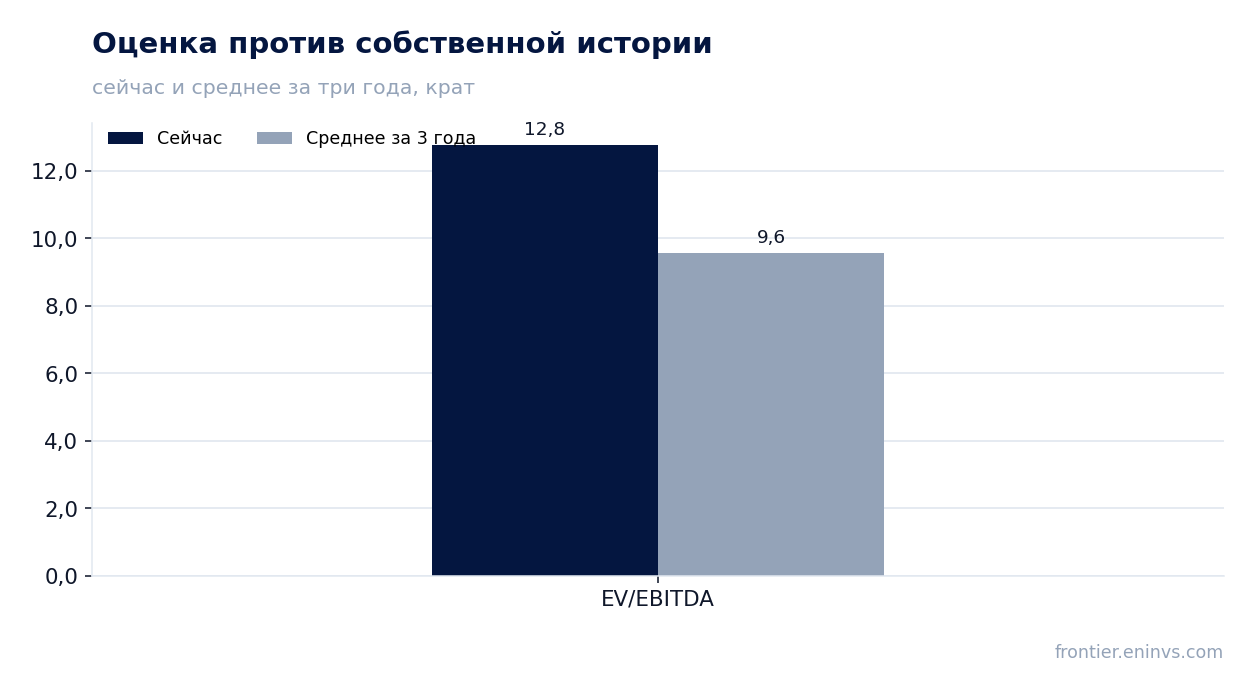
— Мультипликатор EV/EBITDA 12,8 на 34% выше собственной трёхлетней средней 9,6
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 6,07 | 6,13 | +1,0% |
| EBITDA | 3,30 | 3,33 | +1,0% |
| Операционная прибыль | 3,23 | 3,31 | +2,6% |
| Чистая прибыль | 2,38 | 2,52 | +6,0% |
| Операционный денежный поток | 3,09 | 6,15 | +98,8% |
| Капзатраты | 0,05 | — | — |
| Рентабельность по EBITDA | 54,3% | 54,4% | +0,1 п.п. |
| Чистая маржа | 39,1% | 41,1% | +2,0 п.п. |
Выручка ускорилась до +1,0% с +0,1% кварталом ранее, и вытянул её табачный сегмент
Выручка третьего квартала составила 6 132 млн долларов, это на 1,0% больше, чем годом ранее, и заметно быстрее +0,1% во втором квартале. Ускорение скромное, но направление важное: после трёх кварталов падения в 2025 году компания вернулась к росту и наращивает его второй квартал подряд.
Основной вклад дал табачный сегмент: его выручка выросла на 0,8% до 5 432 млн долларов за счёт повышения цен, которое частично съели промоинвестиции и падение отгрузок. Выручка без акцизов в сегменте прибавила 3,7% – акцизы снизились на 127 млн, и это улучшает базу сравнения.
Жевательный табак остался слабым звеном: выручка 688 млн долларов, минус 0,1%, отгрузки упали на 4,3%. Рост никотиновых паучей на 13,3% по объёму не компенсировал падение Copenhagen и Skoal, которые потеряли 10,1% и 12,6% соответственно.
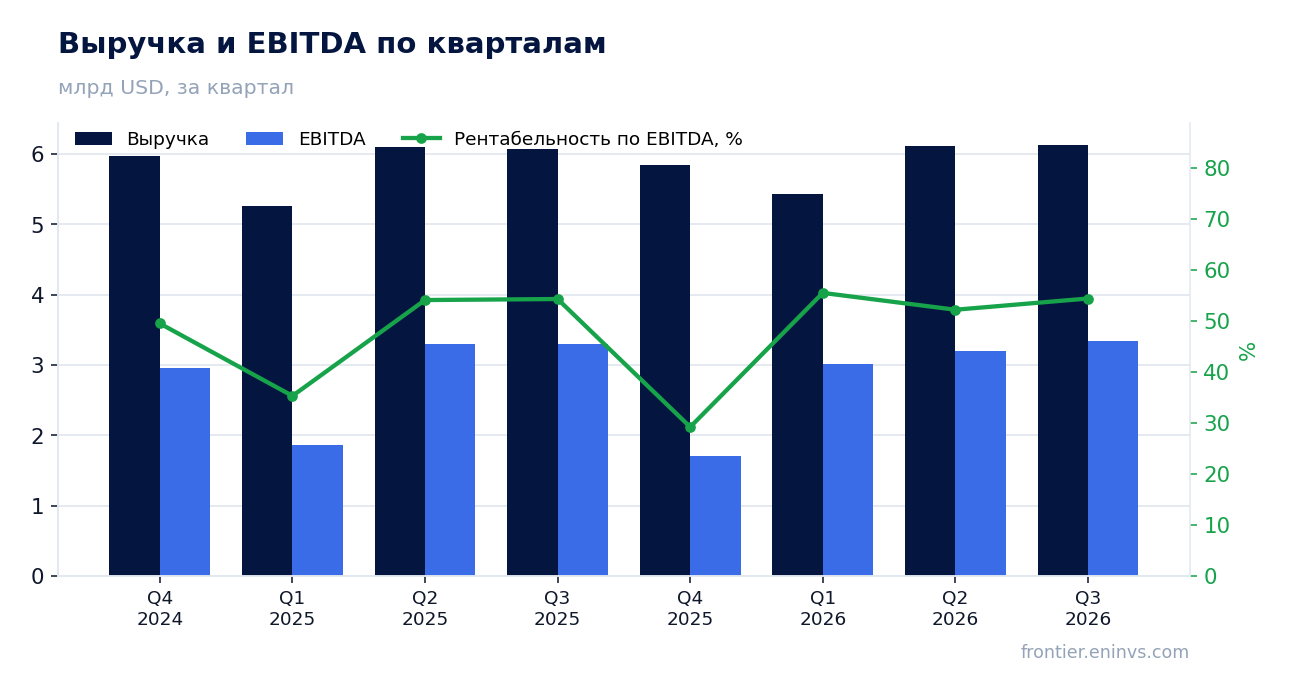
Маржа по EBITDA удержалась на 54,4%, хотя в жевательном табаке она просела на 2,8 п.п.
Маржа по EBITDA в отчётном квартале составила 54,4% против 54,3% годом ранее – практически без изменений. Чистая маржа выросла до 41,1% с 39,1%, и это уже заметное улучшение.
В табачном сегменте скорректированная маржа по операционной прибыли прибавила 0,1 п.п. до 64,5%: помогли цены и возвраты налогов и пошлин по импортным сигаретам. В жевательном табаке маржа упала на 2,8 п.п. до 66,4% из-за падения отгрузок, роста затрат, включая расходы на консолидацию производства USSTC, и промоинвестиций.
Рост чистой прибыли на 6,0% до 2 518 млн долларов частично объясняется прибылью от доли в ABI: в отчётном квартале компания отразила доход 242 млн долларов по этой статье против 107 млн годом ранее. Это не операционный результат, и при оценке устойчивости прибыли его стоит держать отдельно.
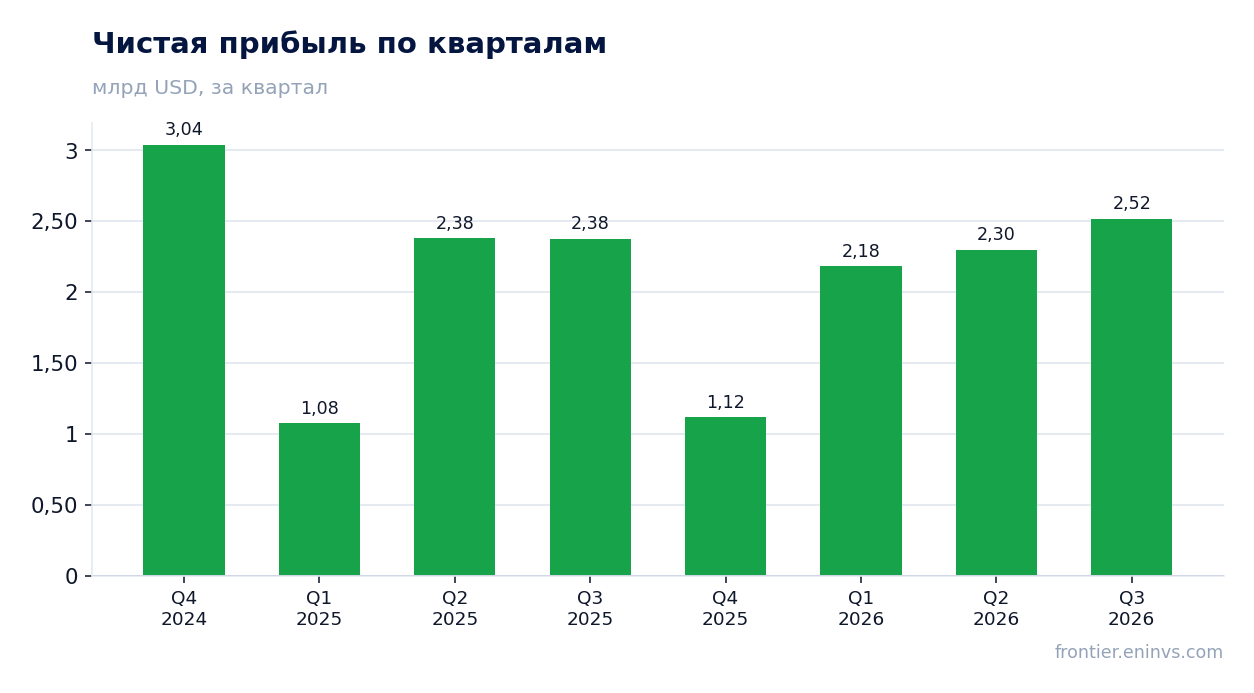
Чистая прибыль прибавила 6,0% во многом за счёт роста прибыли от доли в ABI
Чистая прибыль отчётного квартала составила 2 518 млн долларов, на 6,0% больше, чем годом ранее. Операционная прибыль выросла на 2,6% до 3 313 млн, то есть основной бизнес прибавил медленнее итоговой прибыли.
Разрыв закрыли две статьи ниже операционной строки. Доход от инвестиций в ABI составил 242 млн долларов против 107 млн годом ранее, а процентные расходы снизились до 270 млн с 278 млн. Эффективная налоговая ставка при этом выросла на 0,8 п.п. до 23,6%.
Скорректированная разводнённая прибыль на акцию выросла на 4,8% до 1,52 доллара, и это та метрика, на которую компания ориентирует годовой прогноз. Прогноз на 2026 год повышен до 5,66–5,74 доллара на акцию, что даёт рост 4,5–6,0% от базы 5,42 доллара в 2025 году.
Операционный денежный поток за квартал составил 6 151 млн – больше, чем за два предыдущих квартала вместе
Операционный денежный поток отчётного квартала составил 6 151 млн долларов – это больше, чем 2 324 млн в первом квартале и 719 млн во втором, вместе взятые. За последние 12 месяцев поток достиг 11 746 млн долларов.
Такой разброс по кварталам – особенность оборотного капитала и графика платежей, а не разового события. Компания остаётся высокогенерирующим денежный поток бизнесом, и именно он финансирует дивиденды и выкуп.
За квартал выплачено дивидендов на 1,7 млрд долларов, за девять месяцев – 5,3 млрд. Выкуп акций за квартал составил 400 млн долларов, за девять месяцев – 735 млн. Вместе это около 6 млрд долларов возврата акционерам за девять месяцев при потоке 9,2 млрд за тот же период.
Дивиденд повышен на 4,7%, а программа выкупа расширена на 1 млрд долларов
В августе совет директоров повысил квартальный дивиденд на 4,7%, это 61-е повышение за 57 лет. Годовая ставка теперь 4,44 доллара на акцию, а дивидендная доходность по текущей цене – 5,7%.
Компания подтверждает цель роста дивиденда на акцию средними однозначными темпами до 2028 года. При прогнозе скорректированной прибыли 5,66–5,74 доллара на акцию выплата 4,44 доллара означает коэффициент выплаты около 77–78% – это наша оценка от указанных компанией цифр.
Вчера совет директоров разрешил расширить программу выкупа на 1 млрд долларов, срок продлён до конца 2027 года. Выкуп поддерживает прибыль на акцию: за девять месяцев число акций в обращении сократилось на 0,8%.
Риск для дивиденда – не денежный поток, а долг: чистый долг 21,4 млрд долларов при EBITDA за 12 месяцев 11 233 млн даёт 1,9. Если прибыль от ABI сократится или вырастут процентные расходы, пространство для повышения выплаты сузится.
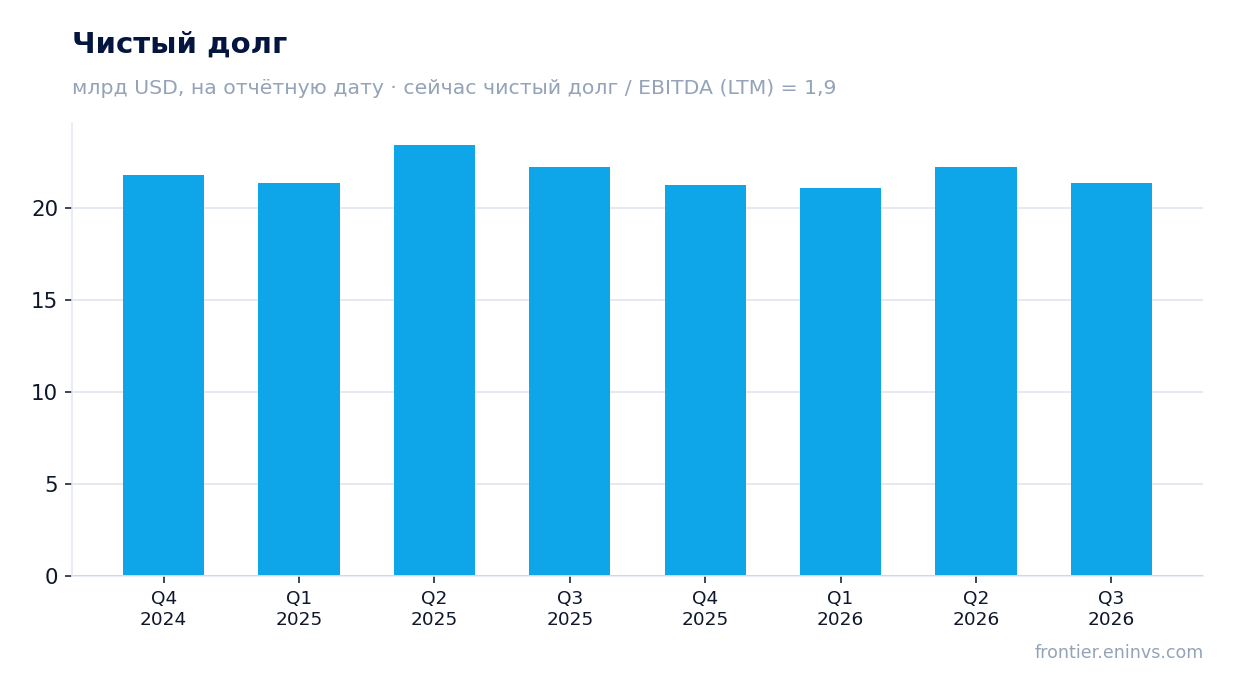
Долг в 21,4 млрд долларов – это 1,9 EBITDA за последние 12 месяцев, уровень без изменений в оценке
Чистый долг на 30 сентября 2026 года составил 21,4 млрд долларов. С 30 июня он снизился с 22,2 млрд, а за 12 месяцев – с 22,2 млрд на 30 сентября 2025 года.
Отношение чистого долга к EBITDA за последние 12 месяцев – 1,9. Это умеренный уровень для компании с такой маржой и стабильным потоком, и он оставляет пространство для выплат акционерам.
Процентные расходы за квартал снизились до 270 млн долларов с 278 млн годом ранее. При текущей базе EBITDA обслуживание долга не выглядит обременительным, но чувствительность к ставкам сохраняется.
Мультипликатор EV/EBITDA 12,8 на 34% выше собственной трёхлетней средней 9,6
По мультипликатору EV/EBITDA бумага торгуется на уровне 12,8 против собственной трёхлетней средней 9,6 – на 34% выше своей истории. Это главный аргумент против покупки при текущей цене.
P/E за последние 12 месяцев – 15,1. При дивидендной доходности 5,7% и росте прибыли на 6,0% в квартале рынок уже закладывает устойчивость денежного потока и продолжение повышения выплат.
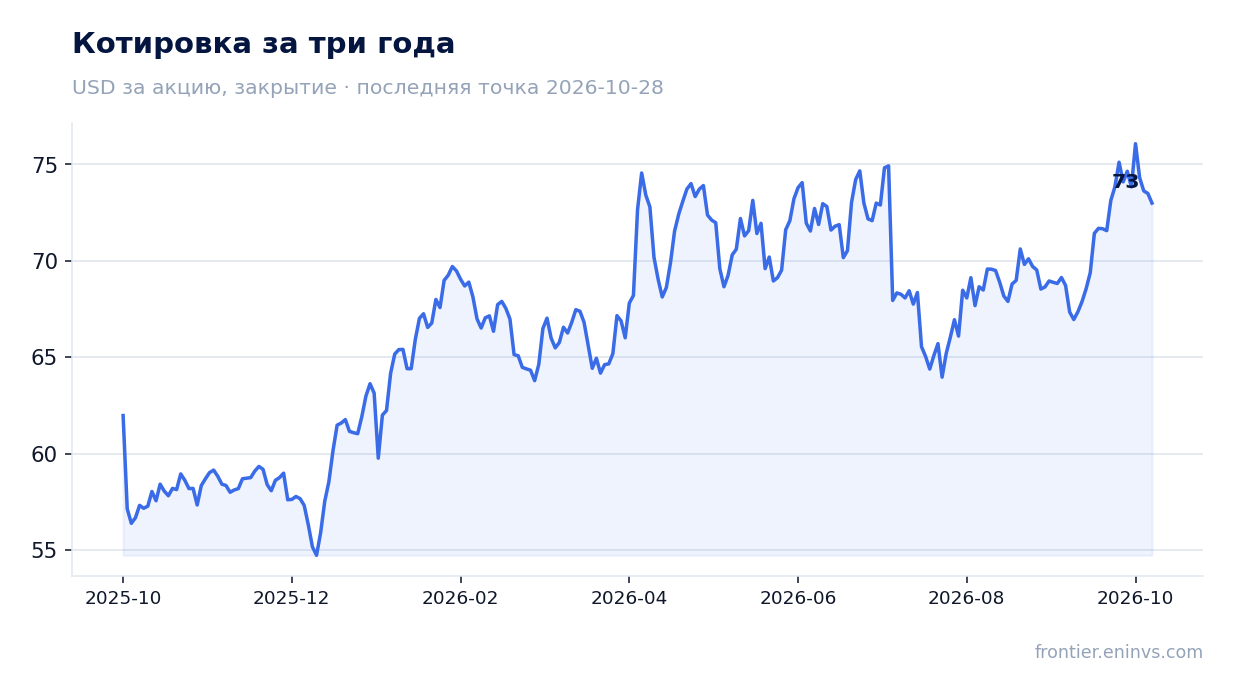
По модели портала справедливая стоимость даёт потенциал +2% к текущей цене. Это наша собственная оценка, а не консенсус рынка, и она говорит о том, что бумага оценена близко к справедливой.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 122 млрд USD |
| P/E (LTM) | 15,1 |
| EV/EBITDA (LTM) | 12,8 |
| Чистый долг / EBITDA | 1,90 |
| Операционный денежный поток (LTM) | 11,7 млрд |
| ROE | -127,6% |
| Дивидендная доходность (12 мес) | 5,7% |
| EV/EBITDA, среднее за 3 года | 9,6 |
Итог
Сильной стороной квартала стал денежный поток: 6 151 млн долларов за три месяца и 11 746 млн за год при умеренном долге 1,9 EBITDA. Прибыль выросла на 6,0%, но часть этого роста дала доля в ABI, а не основной бизнес, чья операционная прибыль прибавила 2,6%. Дивиденд повышен на 4,7% и даёт 5,7% доходности, выкуп расширен на 1 млрд долларов. Вопрос для держателя сейчас в цене: EV/EBITDA 12,8 на 34% выше собственной истории, и по модели портала потенциал всего +2%. Вердикт – нейтрально: бизнес крепкий, но премия к историческому мультипликатору съедает большую часть привлекательности.
Перейти к финансовой карточке компании MO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций