MODINE MANUFACTURING CO: выручка выросла на 34,6% на охлаждении дата-центров, но прибыль упала на 32,4% из-за налогового разового платежа
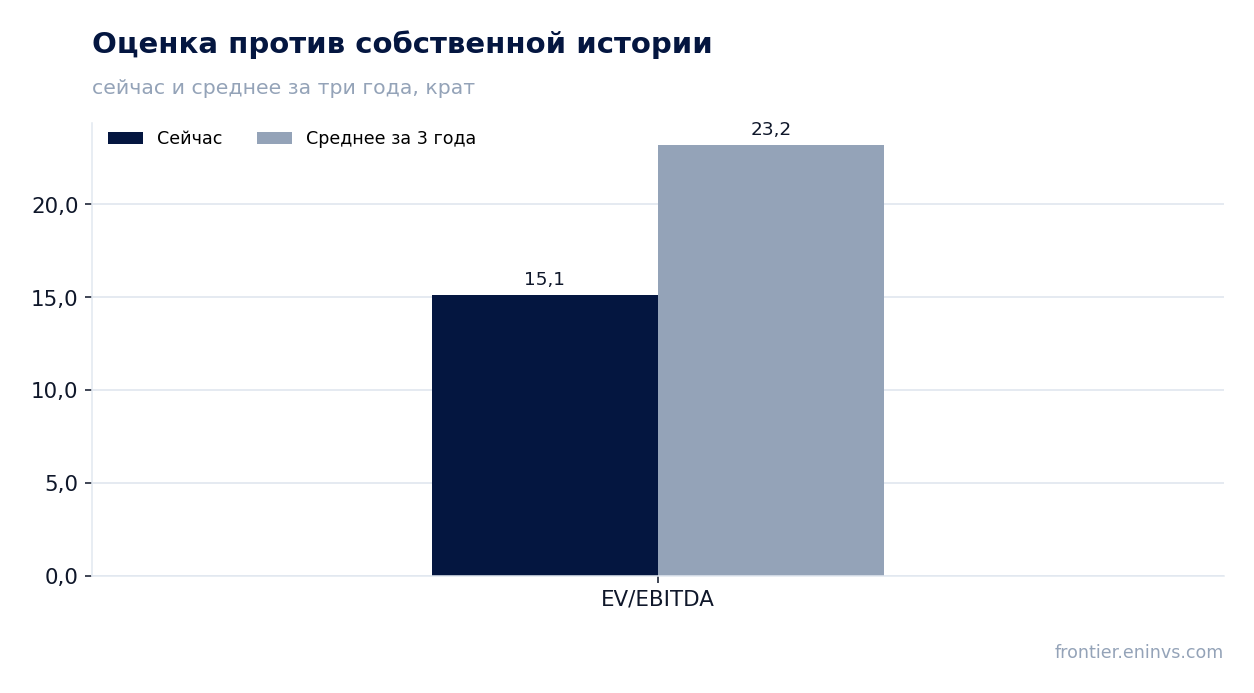
3 ноября MODINE MANUFACTURING CO раскрыла результаты за квартал, закончившийся 30 сентября 2026 года. Выручка выросла на 34,6% год к году до 994,4 млн долларов, скорректированная EBITDA – на 40,0% до 136,2 млн, а чистая прибыль упала на 32,4% до 30,0 млн: в отчётном квартале компания отразила 29,5 млн долларов налога на реструктуризацию юридических лиц перед выделением Performance Technologies. Бизнес растёт быстро, долговая нагрузка умеренная, а мультипликатор EV/EBITDA 15,1 ниже собственной трёхлетней средней 23,2, поэтому акция выглядит скорее привлекательной, чем нейтральной.
Главные тезисы
— Выручка выросла на 34,6% до 994,4 млн долларов, и почти весь прирост дали дата-центры и коммерческий HVAC
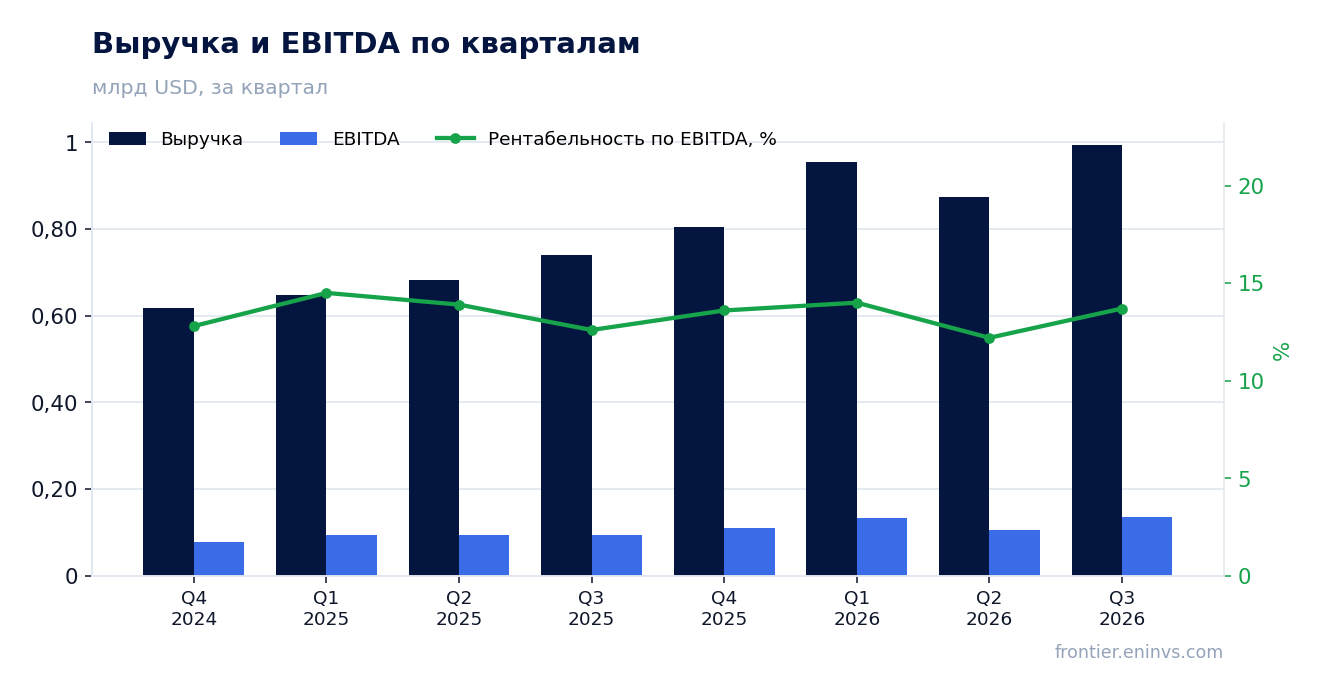
— Скорректированная EBITDA прибавила 40,0% до 136,2 млн, а маржа поднялась до 13,7% с 13,2%
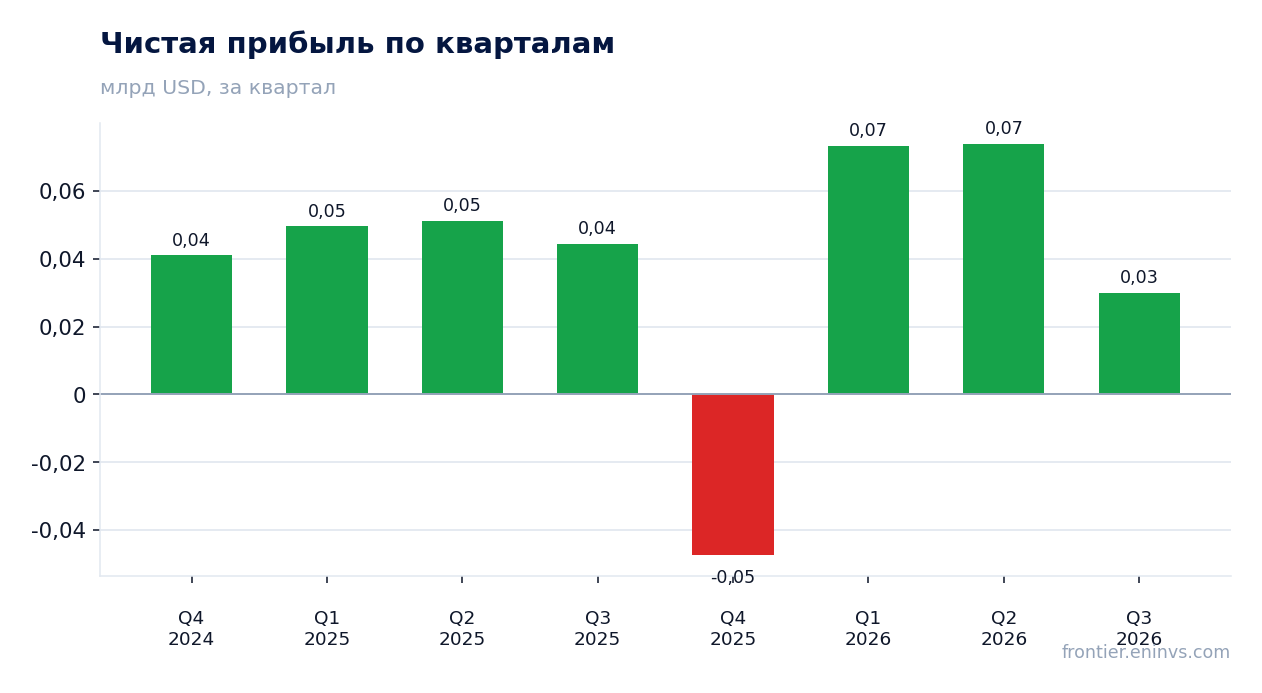
— Чистая прибыль упала на 32,4% до 30,0 млн из-за 29,5 млн долларов налога на реструктуризацию перед выделением Performance Technologies
— Скорректированная прибыль на акцию выросла на 27% до 1,35 доллара, то есть операционно бизнес зарабатывает больше, чем год назад
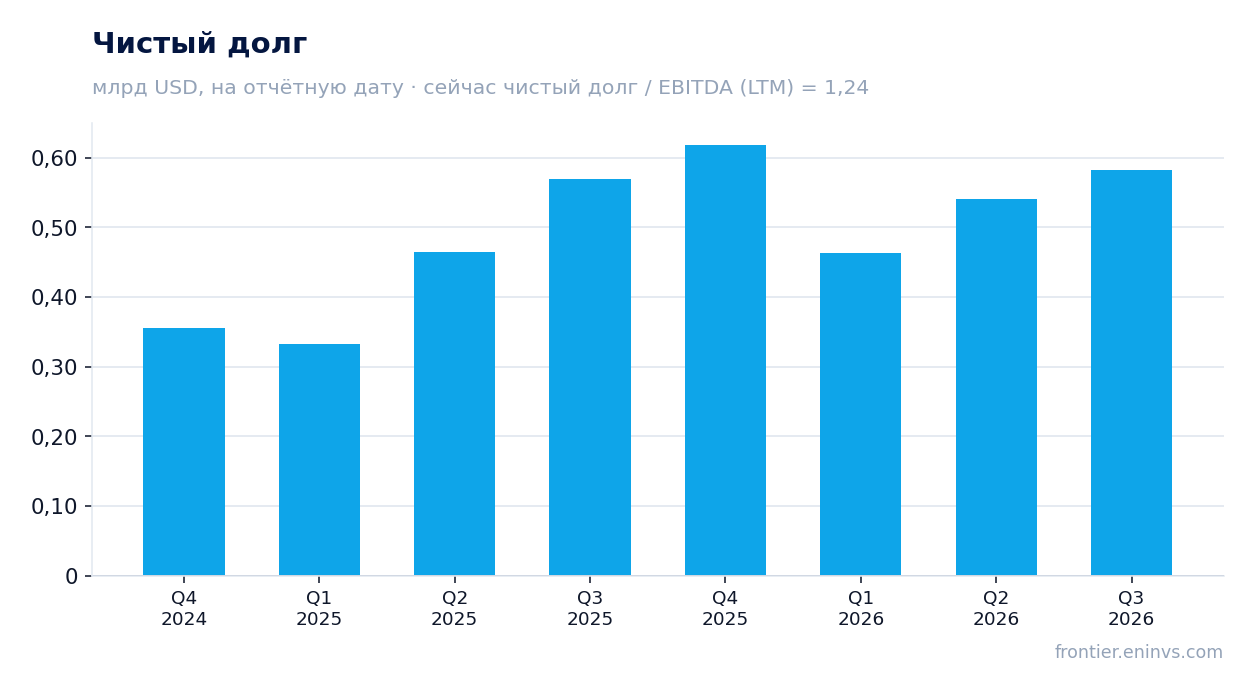
— Чистый долг 0,6 млрд долларов при отношении к EBITDA LTM 1,24 – нагрузка умеренная, но свободный денежный поток за полугодие отрицательный
— EV/EBITDA LTM 15,1 ниже собственной трёхлетней средней 23,2 на 35%, и по модели портала акция стоит на 7% ниже справедливой стоимости
— Компания повысила прогноз на финансовый 2027 год: выручка 3,1–3,2 млрд долларов и скорректированная EBITDA 470–500 млн без учёта Performance Technologies
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,74 | 0,99 | +34,6% |
| EBITDA | 0,10 | 0,14 | +40,0% |
| Операционная прибыль | 0,07 | 0,10 | +33,1% |
| Чистая прибыль | 0,04 | 0,03 | -32,4% |
| Операционный денежный поток | 0,03 | — | — |
| Капзатраты | 0,06 | — | — |
| Рентабельность по EBITDA | 13,2% | 13,7% | +0,5 п.п. |
| Чистая маржа | 6,0% | 3,0% | -3,0 п.п. |
Выручка выросла на 34,6% до 994,4 млн долларов, и почти весь прирост дали дата-центры и коммерческий HVAC
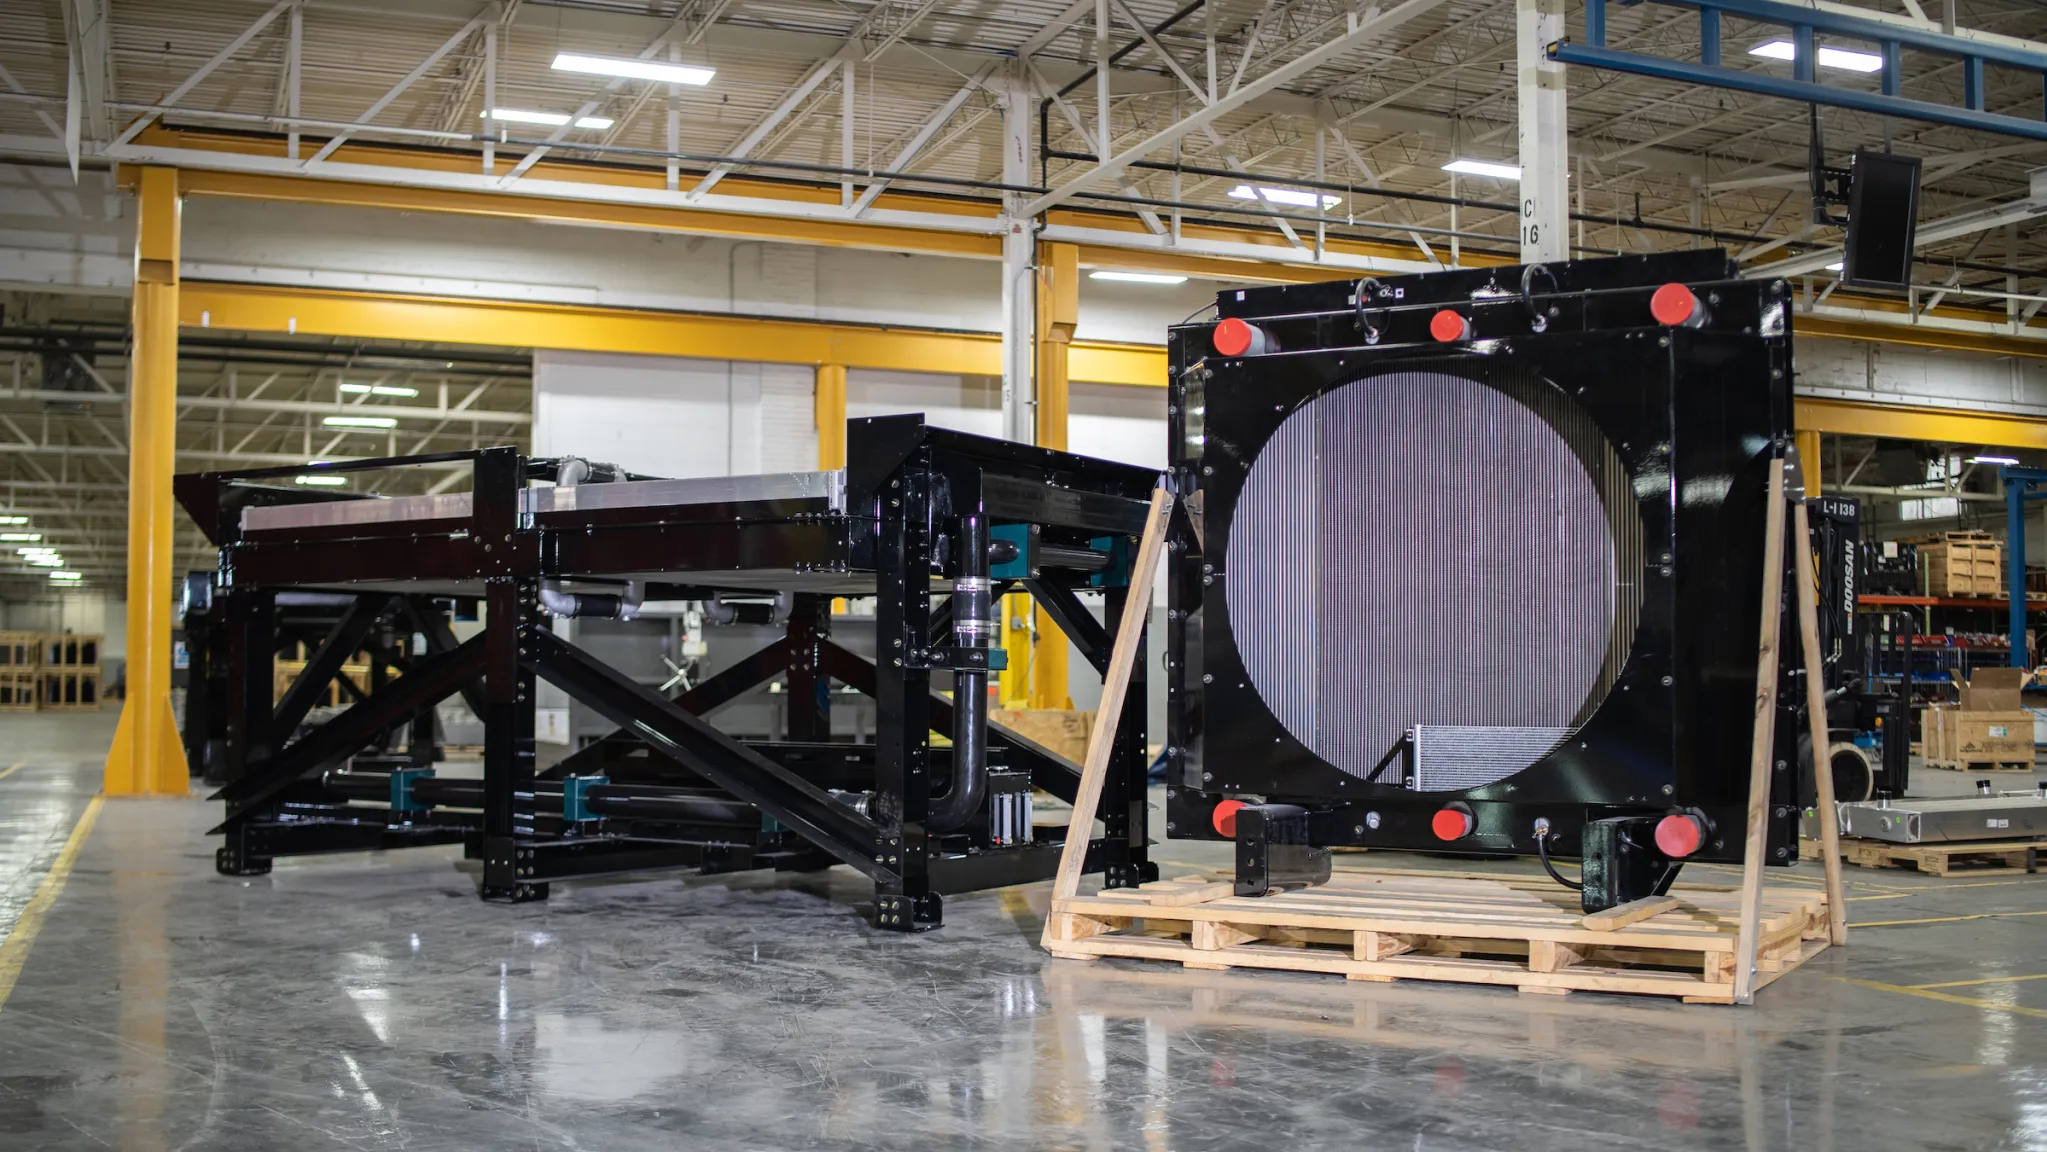
Выручка за квартал, закончившийся 30 сентября 2026 года, составила 994,4 млн долларов против 738,9 млн годом ранее. Прирост в 255,5 млн долларов почти целиком обеспечили два сегмента: продажи дата-центров выросли на 95% до 439,7 млн, коммерческого HVAC – на 23% до 285,5 млн. Performance Technologies, которую компания выделила 1 октября, прибавила менее 1% до 287,7 млн.
Динамика ускоряется: в предыдущем квартале выручка росла на 34,6% год к году, а в первом квартале финансового 2027 года – на 28,0%. В дата-центрах рост идёт за счёт поставок гиперскейлерам в Северной Америке, и менеджмент говорит о рекордных заказах и портфеле. Спрос на охлаждение дата-центров переходит и в коммерческий HVAC, где компания видит расширяющиеся возможности.
Для инвестора важно, что рост концентрируется в двух сегментах, которые остаются в компании после выделения Performance Technologies. Это значит, что повышенный прогноз на финансовый 2027 год – выручка 3,1–3,2 млрд долларов – относится именно к ядру бизнеса, а не к уходящему подразделению.
Скорректированная EBITDA прибавила 40,0% до 136,2 млн, а маржа поднялась до 13,7% с 13,2%
Скорректированная EBITDA за отчётный квартал составила 136,2 млн долларов против 103,8 млн годом ранее, рост на 40,0%. Маржа поднялась до 13,7% с 13,2%. Операционная прибыль выросла на 33% до 97,8 млн, но валовая маржа снизилась на 160 базисных пунктов до 20,7%: компания прямо называет причиной более высокие затраты на материалы, компоненты и тарифы во всех трёх сегментах.
В дата-центрах валовая маржа упала на 470 базисных пунктов до 19,7%, в коммерческом HVAC – на 140 базисных пунктов до 23,1%. При этом операционная прибыль дата-центров выросла на 70% до 61,2 млн, а их скорректированная EBITDA – на 66% до 67,6 млн: рост объёма перекрывает давление на удельную маржу. Коммерческий HVAC дал операционную прибыль 34,3 млн, плюс 30%.
Расходы на продажу и управление выросли на 24% до 104,6 млн, но их доля в выручке снизилась. Часть этого роста – расходы на поддержку роста дата-центров и подготовку выделения Performance Technologies. То есть маржа EBITDA держится не на экономии, а на масштабе: выручка растёт быстрее, чем постоянные расходы.
Чистая прибыль упала на 32,4% до 30,0 млн из-за 29,5 млн долларов налога на реструктуризацию перед выделением Performance Technologies
Чистая прибыль, приходящаяся на акционеров, составила 30,0 млн долларов против 44,4 млн годом ранее, падение на 32,4%. Причина названа в отчёте прямо: в рамках подготовки сделки Reverse Morris Trust с Gentherm компания провела реструктуризацию юридических лиц, и налоговые последствия этих шагов увеличили расход по налогу на прибыль на 29,5 млн долларов. Без этого разового платежа прибыль была бы выше прошлогодней.
Это видно по скорректированной прибыли на акцию: 1,35 доллара против 1,06 доллара годом ранее, рост на 27%. Разводнённая прибыль на акцию по отчёту – 0,56 доллара против 0,83 доллара. Разница между двумя показателями и есть та налоговая нагрузка и сопутствующие расходы, которые не относятся к операционной деятельности.
Кроме налога, в квартале были 3,0 млн долларов расходов на реструктуризацию и 14,1 млн долларов расходов на выделение Performance Technologies. Всё это разовые статьи, связанные с разделением компании, а не с текущей работой бизнеса. Для оценки устойчивой прибыли правильнее смотреть на скорректированные показатели, но и они не отменяют того, что отчётная чистая прибыль в этом квартале ниже прошлогодней.
Скорректированная прибыль на акцию выросла на 27% до 1,35 доллара, то есть операционно бизнес зарабатывает больше, чем год назад
Скорректированная прибыль на акцию выросла до 1,35 доллара с 1,06 доллара, на 27%. Этот показатель исключает расходы на реструктуризацию, расходы на выделение, налоговые последствия реструктуризации юридических лиц и другие разовые статьи. Именно он показывает, сколько бизнес зарабатывает на акцию до учёта разделения компании.
Разводнённое число акций почти не изменилось – 53,9 млн против 53,8 млн годом ранее. Значит, весь прирост прибыли на акцию пришёл от роста прибыли, а не от сокращения числа акций. Компания выкупала акции у сотрудников для покрытия налоговых обязательств по опционам, но на разводнённый счёт это влияет слабо.
Для инвестора это главный аргумент в пользу того, что падение отчётной прибыли – бухгалтерский эпизод, а не ухудшение бизнеса. Однако скорректированная прибыль тоже не свободна от допущений: она не учитывает расходы на выделение, которые в этом и следующем полугодии ещё будут.
Чистый долг 0,6 млрд долларов при отношении к EBITDA LTM 1,24 – нагрузка умеренная, но свободный денежный поток за полугодие отрицательный
Чистый долг на 30 сентября 2026 года составил 0,6 млрд долларов. На 30 июня он был 0,5 млрд, на 30 сентября 2025 года – 0,6 млрд, то есть за год уровень не изменился. Отношение чистого долга к EBITDA за последние 12 месяцев – 1,24. Это умеренная нагрузка, которая оставляет компании пространство для инвестиций в расширение мощностей дата-центров.
Денежный поток при этом слабый. За шесть месяцев, закончившихся 30 сентября 2026 года, операционная деятельность использовала 57,1 млн долларов, а свободный денежный поток был отрицательным – минус 145,6 млн. Причина названа в отчёте: рост капитальных затрат на расширение производства в дата-центрах и рост оборотного капитала, прежде всего запасов, для поддержки спроса.
Запасы выросли до 697,5 млн долларов с 506,1 млн на 31 марта 2026 года. Это плата за рост: компания наращивает производство и склад под портфель заказов. Вопрос в том, превратится ли этот запас в выручку и деньги в следующих кварталах, или он останется на балансе дольше, чем рассчитывает менеджмент.
EV/EBITDA LTM 15,1 ниже собственной трёхлетней средней 23,2 на 35%, и по модели портала акция стоит на 7% ниже справедливой стоимости
По мультипликатору EV/EBITDA за последние 12 месяцев акция торгуется на уровне 15,1. Собственная трёхлетняя средняя этого мультипликатора – 23,2, то есть текущая оценка на 35% ниже своей истории. Это главный аргумент в пользу того, что рынок не закладывает в цену ни рост выручки на 34,6%, ни повышенный прогноз на финансовый 2027 год.
P/E за последние 12 месяцев – 51,1, что высоко, но эта цифра искажена разовым налоговым платежом в отчётном квартале: прибыль за 12 месяцев включает 29,5 млн долларов налога на реструктуризацию. По скорректированной прибыли картина другая, и именно поэтому EV/EBITDA здесь информативнее.
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, справедливая стоимость акции на 7% выше текущей цены. Это наша собственная оценка, а не консенсус рынка. Она опирается на устойчивость роста EBITDA и на то, что мультипликатор останется ниже исторической средней.
Компания повысила прогноз на финансовый 2027 год: выручка 3,1–3,2 млрд долларов и скорректированная EBITDA 470–500 млн без учёта Performance Technologies
Прогноз на финансовый 2027 год повышен: выручка 3,1–3,2 млрд долларов, скорректированная EBITDA 470–500 млн. Оба диапазона относятся к продолжающемуся бизнесу, то есть без Performance Technologies, которая с третьего квартала будет учитываться как прекращённая деятельность. По выручке это рост на 50–55% год к году, по EBITDA – более чем на 50%.
Прогноз включает процентные расходы 26–30 млн долларов, налог на прибыль 95–105 млн и амортизацию 56–61 млн. Кроме того, во втором полугодии финансового 2027 года компания ожидает 20–25 млн долларов дополнительных расходов на сделку с Gentherm – юридические, бухгалтерские, налоговые и другие услуги. Эти расходы не входят в скорректированную EBITDA.
Для инвестора прогноз важен тем, что он подтверждает: рост дата-центров и коммерческого HVAC – не разовый всплеск, а линия, на которую компания готова опираться в планах. Риск в том, что прогноз построен на рекордном портфеле заказов, а его исполнение зависит от поставок комплектующих, по которым компания заключила долгосрочные соглашения со стратегическими поставщиками.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 6,63 млрд USD |
| P/E (LTM) | 51,1 |
| EV/EBITDA (LTM) | 15,1 |
| P/B | 5,52 |
| Чистый долг / EBITDA | 1,24 |
| ROE | 9,8% |
| EV/EBITDA, среднее за 3 года | 23,2 |
Итог
Сильная сторона отчёта – выручка и EBITDA: 994,4 млн долларов и 136,2 млн, рост на 34,6% и 40,0%, и это без Performance Technologies, которая уходит. Слабая сторона – отчётная прибыль: 30,0 млн против 44,4 млн годом ранее, но падение целиком объясняется налогом на реструктуризацию в 29,5 млн долларов, а скорректированная прибыль на акцию выросла на 27%. Долговая нагрузка умеренная – 1,24 к EBITDA LTM, – но свободный денежный поток за полугодие отрицательный, и это главный вопрос к качеству роста. По мультипликатору EV/EBITDA 15,1 акция дешевле собственной трёхлетней средней 23,2 на 35%, а модель портала даёт 7% потенциала, поэтому вердикт – скорее привлекательно.
Перейти к финансовой карточке компании MOD →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций