Matador Resources: выручка прибавила 39,7%, но прибыль удержал не рост, а разворот газовых цен
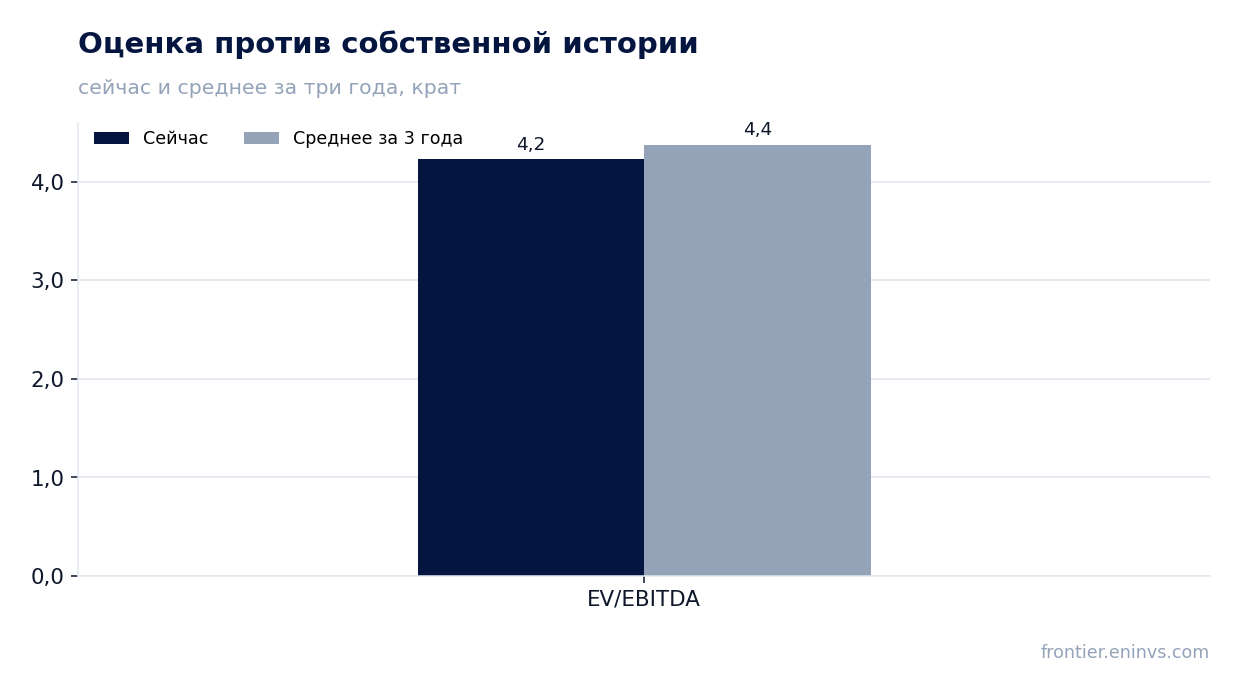
3 ноября Matador Resources Company раскрыла результаты за третий квартал 2026 года. Выручка составила 1278,4 млн долларов, EBITDA – 738,3 млн, чистая прибыль – 172,1 млн. Год к году выручка выросла на 39,7%, и это ускорение относительно 26,8% во втором квартале, но EBITDA прибавила лишь 25,7%, а прибыль снизилась на 2,4%: маржа по EBITDA сузилась до 57,8% с 64,2%, а реализованный убыток по производным инструментам составил 160,2 млн долларов. При мультипликаторе EV/EBITDA 4,2 – на уровне собственной трёхлетней средней 4,4 – и дивидендной доходности 2,8% бумага выглядит нейтрально: рост объёмов и долга уже в цене, а модель портала даёт минус 38% к справедливой стоимости.
Главные тезисы
— Выручка выросла на 39,7% год к году, и почти весь прирост дали объёмы и газовые цены, а не нефть
— Маржа по EBITDA сузилась до 57,8% с 64,2%, потому что производные инструменты съели 160,2 млн долларов выручки
— Чистая прибыль снизилась на 2,4%, хотя скорректированная прибыль выросла до 257,5 млн долларов
— Операционный поток в 594,4 млн долларов покрыл капитальные вложения в 381,4 млн, и свободный денежный поток составил 287,6 млн
— Долг вырос до 3837,8 млн долларов, а отношение чистого долга к EBITDA LTM составляет 1,54 – уровень без оценки направления
— Дивиденд поднят до 1,75 доллара на акцию в год, но доходность 2,8% скромнее того, что даёт безрисковая ставка
— EV/EBITDA 4,2 находится на уровне собственной трёхлетней средней 4,4, а модель портала даёт минус 38% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,92 | 1,28 | +39,7% |
| EBITDA | 0,59 | 0,74 | +25,7% |
| Операционная прибыль | 0,28 | — | — |
| Чистая прибыль | 0,18 | 0,17 | -2,4% |
| Операционный денежный поток | 0,72 | 0,59 | -17,6% |
| Капзатраты | 0,64 | 0,38 | -40,7% |
| Рентабельность по EBITDA | 64,2% | 57,8% | -6,4 п.п. |
| Чистая маржа | 19,3% | 13,5% | -5,8 п.п. |
Выручка выросла на 39,7% год к году, и почти весь прирост дали объёмы и газовые цены, а не нефть
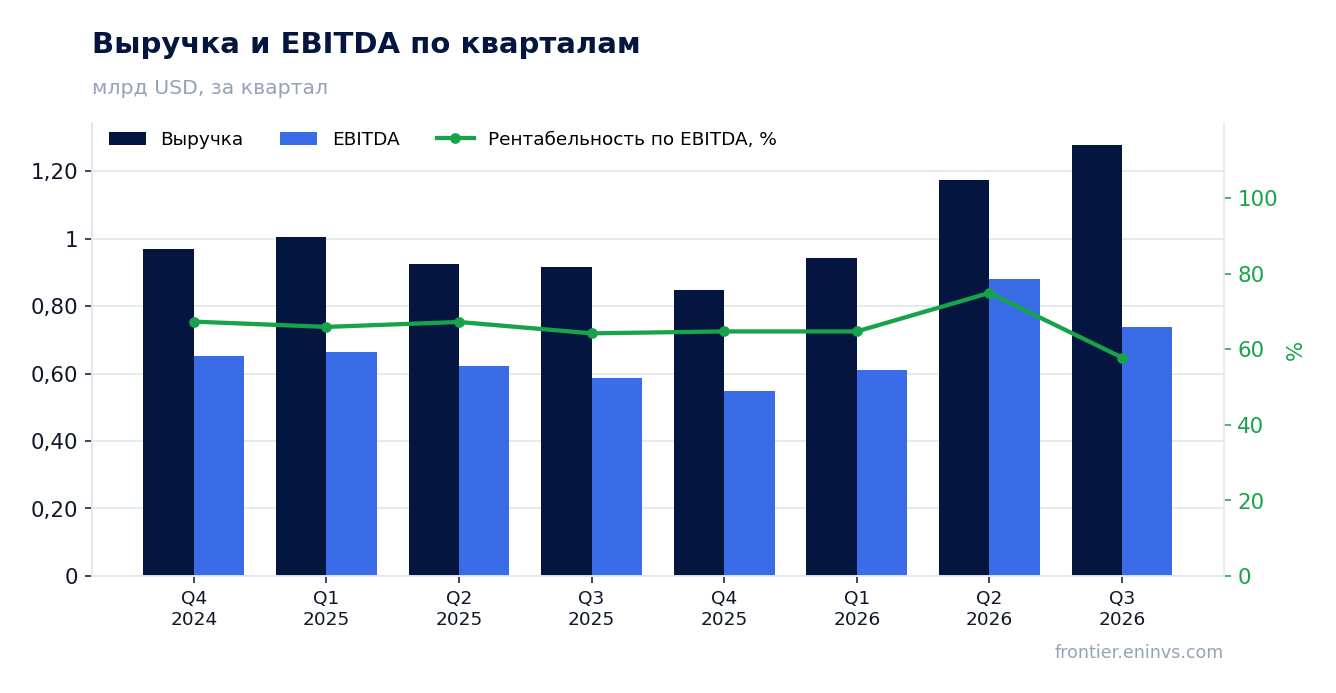
Выручка третьего квартала составила 1278,4 млн долларов против 915,1 млн годом ранее, рост на 39,7%. Это ускорение относительно 26,8% во втором квартале, и причина видна в структуре: добыча выросла на 10% до 230 470 баррелей нефтяного эквивалента в сутки, а газовые цены реализации поднялись до 2,99 доллара за тысячу кубических футов с 1,95 доллара годом ранее.
Нефтяная выручка росла умереннее: цена реализации нефти прибавила 34% до 87,25 доллара за баррель, но с учётом производных инструментов она составила лишь 74,84 доллара. Газовый сегмент дал 162 млн долларов против отрицательных 39 млн во втором квартале – разворот обеспечили рост добычи газа на 10% и ввод трубопровода Hugh Brinson 1 сентября 2026 года.
Для держателя важно, что ускорение выручки опирается на разовые для квартала факторы: ввод трубопровода и восстановление газовых цен после отрицательных значений. Устойчивость этой динамики покажет четвёртый квартал, где компания ожидает добычу 238–242 тыс. баррелей нефтяного эквивалента в сутки.
Маржа по EBITDA сузилась до 57,8% с 64,2%, потому что производные инструменты съели 160,2 млн долларов выручки
EBITDA выросла на 25,7% до 738,3 млн долларов, но маржа упала до 57,8% с 64,2% годом ранее. Разрыв объясняется реализованным убытком по производным инструментам в 160,2 млн долларов: годом ранее по этой строке был небольшой доход 3,9 млн. Без него выручка была бы заметно выше, а маржа ближе к прошлогодней.
Операционные расходы на баррель выросли до 33,67 доллара с 30,31 доллара. Основной вклад дали расходы мидстрима – 3,89 доллара на баррель против 2,56 доллара, что связано с приобретением Cardinal Midstream и разовыми издержками квартала. При этом расходы на добычу оказались лучше ожиданий – 5,66 доллара на баррель.
Сжатие маржи при росте выручки – главный сигнал отчёта: компания продаёт больше, но каждый доллар выручки приносит меньше операционной прибыли. Для оценки устойчивости важно, что часть давления – это производные инструменты, эффект которых зависит от цен, а часть – рост мидстрим-издержек после сделки.
Чистая прибыль снизилась на 2,4%, хотя скорректированная прибыль выросла до 257,5 млн долларов
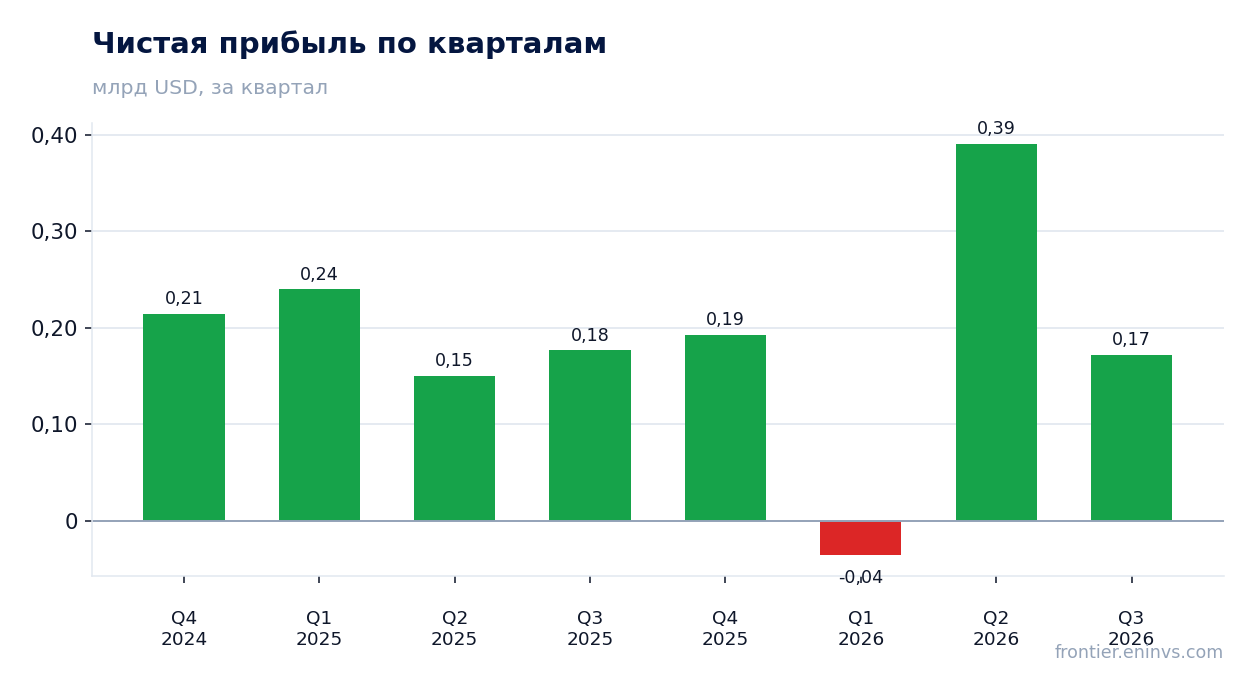
Чистая прибыль составила 172,1 млн долларов против 176,4 млн годом ранее, снижение на 2,4%. Маржа по чистой прибыли сузилась до 13,5% с 19,3%. Разница между слабой отчётной и сильной скорректированной прибылью – 257,5 млн долларов – сидит в нереализованном убытке по производным инструментам в 67,7 млн долларов и в росте процентных расходов до 80,0 млн с 50,6 млн.
Скорректированная прибыль на акцию составила 2,08 доллара против 1,36 доллара годом ранее. Это значит, что операционно компания заработала больше, а отчётную прибыль сдержали бумажные переоценки производных инструментов и обслуживание выросшего долга.
Для держателя это важное различие: прибыль на акцию по отчёту – 1,39 доллара – выглядит слабо, но она не отражает денежную способность бизнеса. Ориентироваться стоит на скорректированную прибыль и денежный поток, а не на отчётную строку.
Операционный поток в 594,4 млн долларов покрыл капитальные вложения в 381,4 млн, и свободный денежный поток составил 287,6 млн
Операционный денежный поток за квартал составил 594,4 млн долларов, капитальные вложения – 381,4 млн. Свободный денежный поток достиг 287,6 млн долларов, и это главный аргумент в пользу способности компании финансировать долг и дивиденды из собственных средств.
Капитальные вложения оказались ниже ориентира 410–440 млн долларов: компания потратила 381,4 млн, из которых 329,9 млн пришлось на бурение и 51,5 млн – на мидстрим. Часть затрат сдвинулась на четвёртый квартал, где ожидается 425–485 млн долларов, поэтому годовой ориентир в 1,67–1,73 млрд долларов остаётся в силе.
Свободный денежный поток в 287,6 млн долларов – это то, что остаётся после инвестиций и из чего финансируются дивиденды и погашение долга. В октябре компания досрочно погасила 150 млн долларов долга, больше, чем объявляла ранее.
Долг вырос до 3837,8 млн долларов, а отношение чистого долга к EBITDA LTM составляет 1,54 – уровень без оценки направления
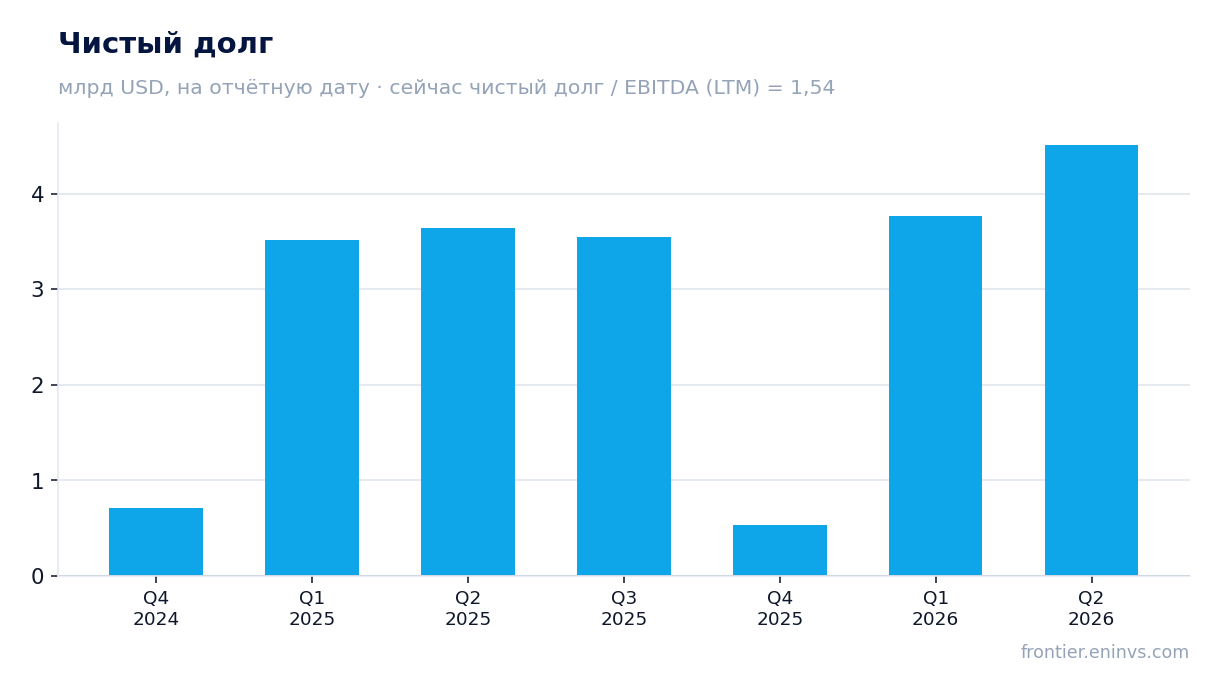
Чистый долг на последнюю годовую отчётность составил 3837,8 млн долларов. Отношение чистого долга к EBITDA за последние 12 месяцев – 1,54. Это умеренный уровень для отрасли, но он вырос вместе с приобретениями: в 2026 году компания закрыла сделки Cardinal Midstream, Paloma и Ridge Runner.
Процентные расходы выросли до 80,0 млн долларов с 50,6 млн годом ранее, что отражает и рост долга, и более высокие ставки. Компания заявила, что к концу 2026 года ожидает приближения коэффициента к 1,5, и уже погасила 150 млн долларов в октябре.
Для держателя важно, что долг обслуживается из свободного денежного потока, а не за счёт новых займов. Но рост долга означает, что часть будущего денежного потока уже заложена в обязательства, и это ограничивает пространство для дополнительных выплат.
Дивиденд поднят до 1,75 доллара на акцию в год, но доходность 2,8% скромнее того, что даёт безрисковая ставка
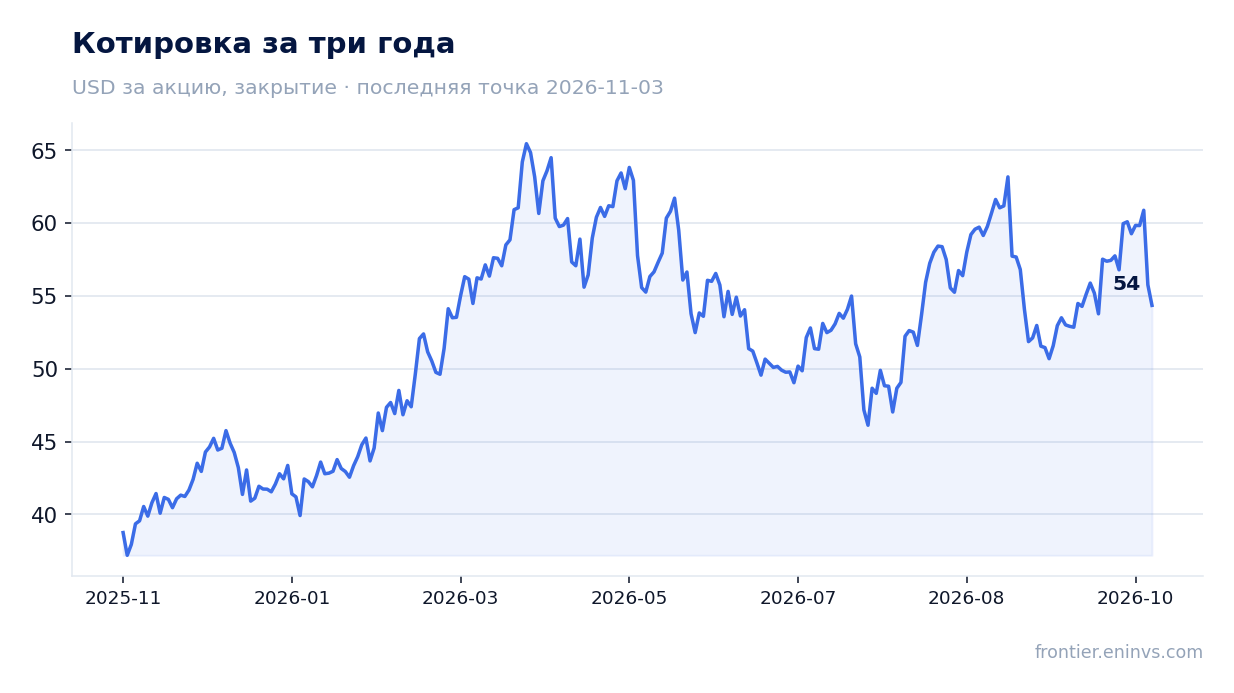
Компания объявила восьмое за пять лет повышение дивиденда: годовой дивиденд вырос до 1,75 доллара на акцию с 1,50 доллара, на 17%. При цене акции 55,76 доллара дивидендная доходность за последние 12 месяцев составляет 2,8%.
Наша оценка дивиденда за 2026 год – около 1,75 доллара на акцию, что соответствует объявленному годовому уровню. Выплата опирается на свободный денежный поток в 287,6 млн долларов за квартал и на скорректированную прибыль, а не на отчётную, которая сдержана бумажными убытками по производным инструментам.
Доходность 2,8% скромнее, чем даёт безрисковая ставка, и это ограничивает привлекательность бумаги как дивидендной истории. Снизить выплату может падение цен на нефть и газ или рост капитальных вложений, если компания ускорит разработку приобретённых активов.
EV/EBITDA 4,2 находится на уровне собственной трёхлетней средней 4,4, а модель портала даёт минус 38% к справедливой стоимости
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 4,2 при собственной трёхлетней средней 4,4 – бумага оценивается вровень со своей историей, без скидки и без премии. P/E LTM равен 9,3, что при рентабельности капитала 27,1% выглядит недорого, но эта рентабельность опирается на высокие цены реализации квартала.
Модель портала, пересчитывающая EBITDA по текущим товарным ценам при целевом EV/EBITDA, даёт минус 38% к справедливой стоимости. Это наша собственная оценка, а не консенсус рынка, и она отражает риск того, что текущие цены на нефть и газ не удержатся на уровне третьего квартала.
Реакция рынка была сдержанной: в день публикации акция потеряла 2,5% и ещё 2,5% с момента отчёта до 3 ноября. При нейтральной оценке мультипликатора и слабой дивидендной доходности бумаге нужен либо рост цен на сырьё, либо дальнейшее снижение долга, чтобы стать привлекательной.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 6,73 млрд USD |
| P/E (LTM) | 9,3 |
| EV/EBITDA (LTM) | 4,2 |
| P/B | 1,12 |
| Чистый долг / EBITDA | 1,54 |
| Операционный денежный поток (LTM) | 2,48 млрд |
| ROE | 27,1% |
| Дивидендная доходность (12 мес) | 2,8% |
| EV/EBITDA, среднее за 3 года | 4,4 |
Итог
Сильной стороной квартала был рост добычи на 10% и восстановление газовой выручки до 162 млн долларов, что дало ускорение выручки до 39,7%. Но прибыль сдержали производные инструменты – 160,2 млн долларов реализованного убытка – и рост процентных расходов до 80,0 млн. Свободный денежный поток в 287,6 млн долларов покрывает дивиденды и погашение долга, но дивидендная доходность 2,8% скромна, а мультипликатор 4,2 не даёт скидки к собственной истории. Вердикт – нейтрально: бумага справедливо оценена при текущих ценах на сырьё, и для роста привлекательности нужен либо устойчивый рост цен, либо дальнейшее снижение долга.
Перейти к финансовой карточке компании MTDR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций