Cloudflare, Inc.: выручка ускорилась до 39,2%, но GAAP-убыток вырос, а долг за квартал прибавил 1,1 млрд долларов
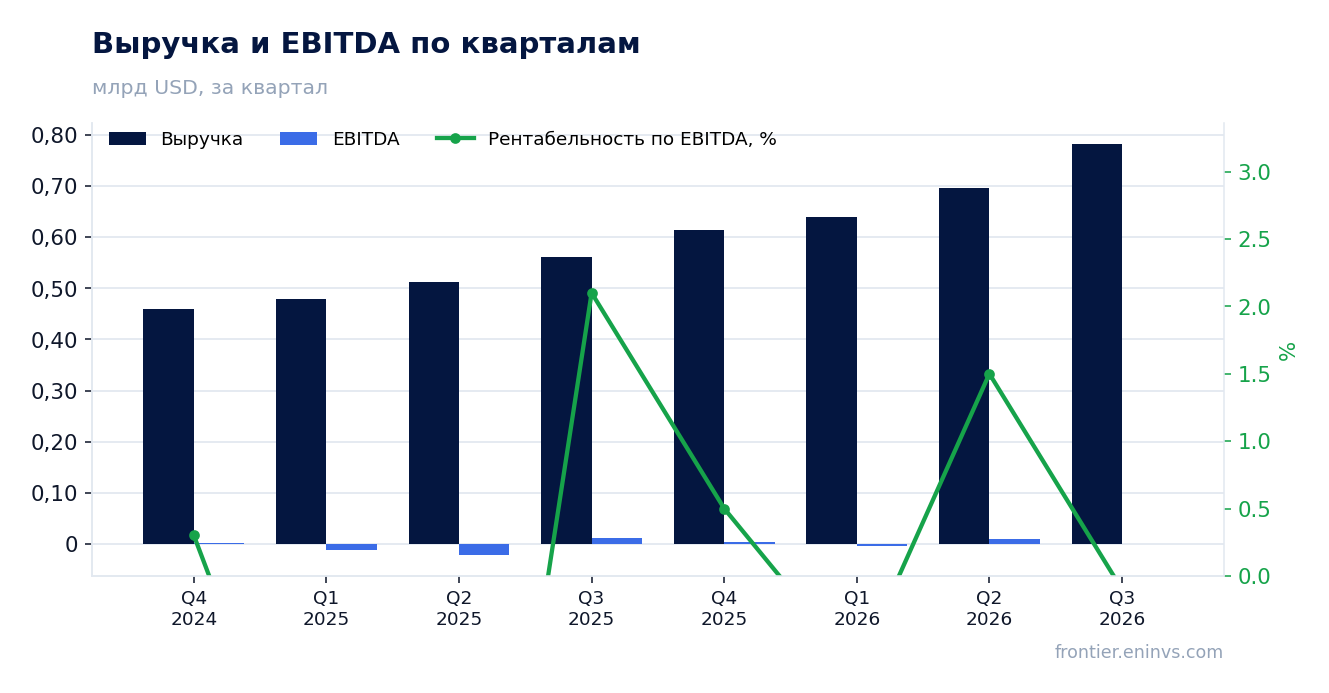
5 ноября Cloudflare, Inc. раскрыла результаты за третий квартал 2026 года. Выручка составила 782,5 млн долларов, прибавив 39,2% год к году и ускорившись против 35,9% во втором квартале, операционный убыток по GAAP достиг 67,9 млн, чистый убыток – 34,1 млн, а EBITDA вышла на ноль. Бизнес растёт быстрее, чем когда-либо за последние годы, но в прибыль это пока не превращается, а долговая нагрузка за квартал заметно выросла; при оценке выше 87 млрд долларов капитализации акция выглядит нейтрально – рост оправдан, но запас прочности в цене не заложен.
Главные тезисы
— Выручка ускорилась до 39,2% – самый быстрый рост почти за четыре года, и это заслуга платформы, а не разовой сделки
— GAAP-убыток от операций вырос до 67,9 млн долларов, потому что расходы на продажи и разработку растут быстрее выручки
— Скорректированная прибыль в 137,1 млн долларов держится на исключении 174,1 млн долларов расходов на персонал и разовых статей
— Свободный денежный поток в 82,1 млн долларов оказался меньше, чем год назад, из-за роста капитальных затрат до 121,8 млн
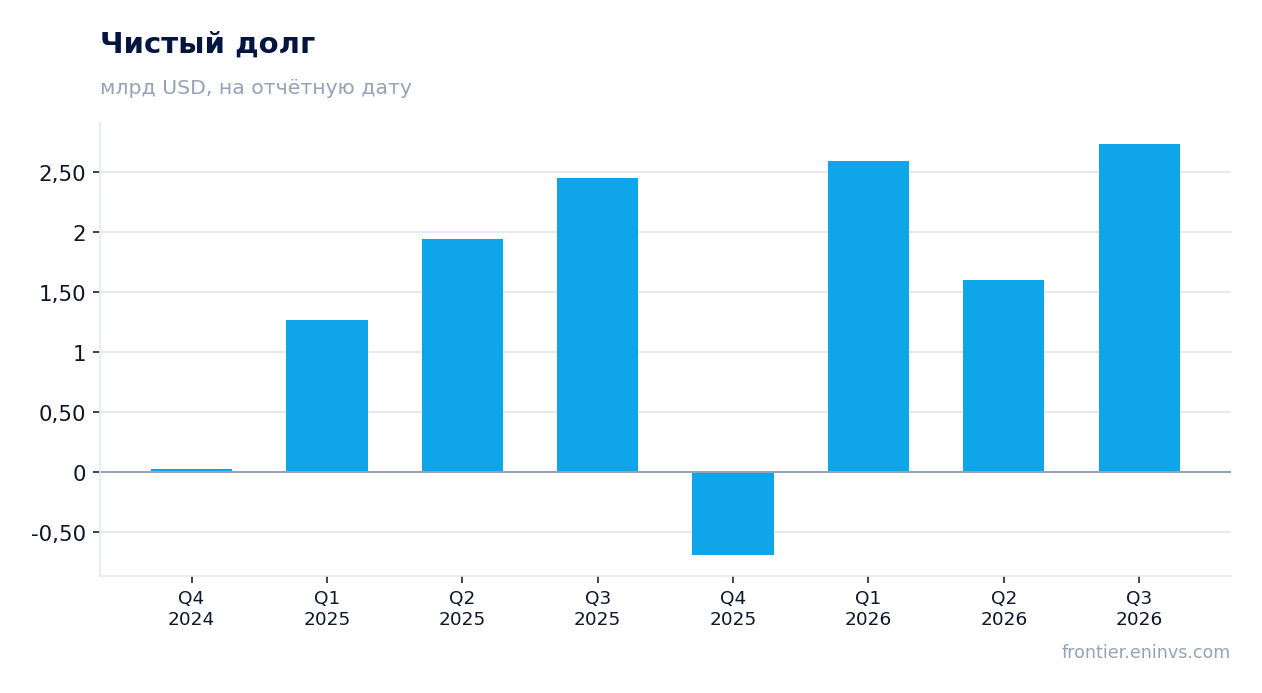
— Чистый долг вырос с 1,6 млрд долларов на 30 июня до 2,7 млрд на 30 сентября – компания привлекла 2,5 млрд долларов новых конвертируемых нот
— Прогноз на четвёртый квартал в 845–846 млн долларов предполагает дальнейшее ускорение, но прибыльность по GAAP остаётся отрицательной
— При капитализации 87,4 млрд долларов и отрицательной рентабельности собственного капитала в -8,8% акция оценена на рост, а не на текущую прибыль
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,56 | 0,78 | +39,2% |
| EBITDA | 0,01 | -0,00 | -104,6% |
| Операционная прибыль | -0,04 | -0,07 | — |
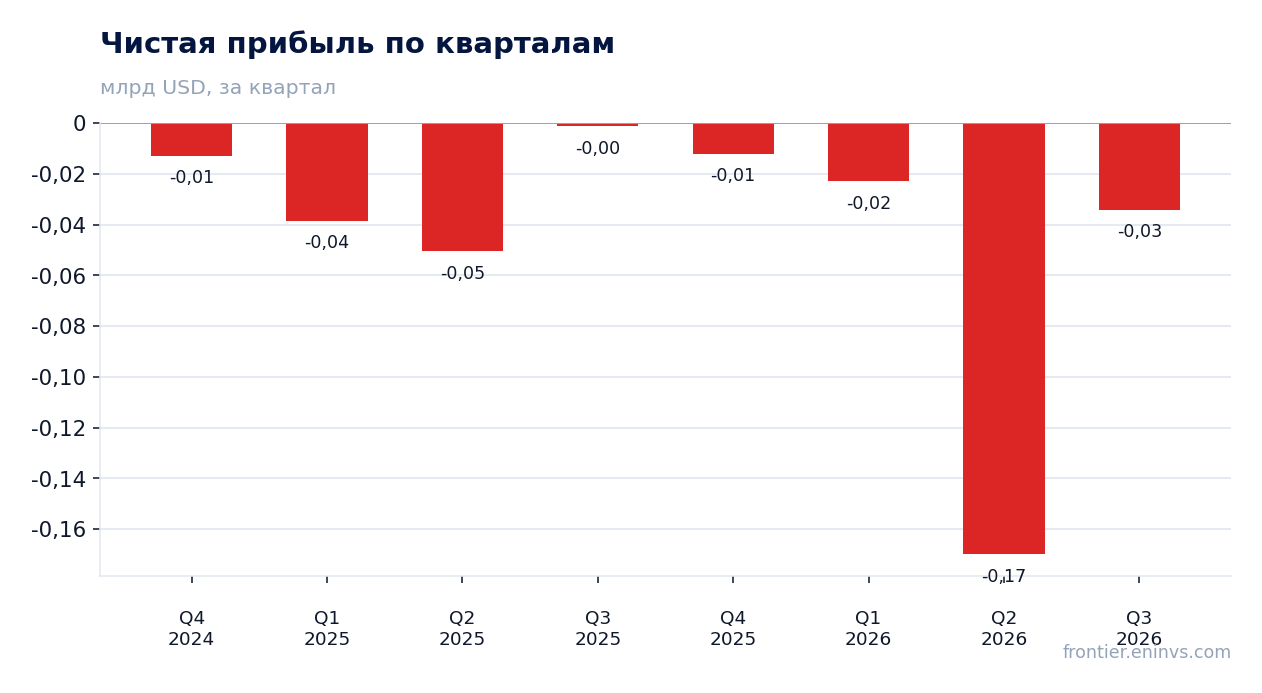
| Чистая прибыль | -0,00 | -0,03 | — |
| Операционный денежный поток | 0,17 | 0,22 | +28,9% |
| Капзатраты | 0,08 | 0,12 | +43,9% |
| Рентабельность по EBITDA | 2,1% | -0,1% | -2,2 п.п. |
| Чистая маржа | -0,2% | -4,4% | -4,2 п.п. |
Выручка ускорилась до 39,2% – самый быстрый рост почти за четыре года, и это заслуга платформы, а не разовой сделки
Выручка третьего квартала составила 782,5 млн долларов, что на 39,2% больше, чем годом ранее. Это ускорение против 35,9% во втором квартале и лучший показатель почти за четыре года, как отмечает сам эмитент. Годовая выручка в пересчёте на годовой темп превысила 3 млрд долларов.
Рост поддержан текущими контрактными обязательствами (Current RPO), которые выросли на 37% год к году. Это значит, что выручка следующего периода уже в значительной степени законтрактована, и ускорение не выглядит случайным всплеском.
Компания связывает результат с платформой для «интернета на базе ИИ» и растущими угрозами безопасности. Конкретных разбивок по сегментам в отчёте не раскрыто, поэтому вклад отдельных продуктов оценить нельзя, но общий тон менеджмента – «лучший квартал в истории».
GAAP-убыток от операций вырос до 67,9 млн долларов, потому что расходы на продажи и разработку растут быстрее выручки
Операционный убыток по GAAP составил 67,9 млн долларов против 37,5 млн годом ранее, то есть 8,7% выручки. Валовая прибыль выросла до 557,2 млн, но валовая маржа снизилась до 71,2% с 74,0% – рост выручки обходится дороже.
Основное давление идёт от расходов на продажи и маркетинг: 338,0 млн долларов против 236,3 млн годом ранее. Расходы на разработку выросли до 168,2 млн со 121,0 млн. Обе статьи растут быстрее выручки, что и съедает операционный результат.
В отчёте также отражены разовые статьи: 11,0 млн долларов реструктуризации и 10,7 млн долларов резерва по судебным делам. Без них убыток был бы меньше, но и без разовых статей GAAP-результат остаётся отрицательным.
Скорректированная прибыль в 137,1 млн долларов держится на исключении 174,1 млн долларов расходов на персонал и разовых статей
Non-GAAP операционная прибыль составила 137,1 млн долларов, или 17,5% выручки, против 85,9 млн и 15,3% годом ранее. Скорректированная маржа выросла, и это главный аргумент менеджмента в пользу операционного рычага.
Разрыв с GAAP-убытком в 67,9 млн долларов объясняется исключениями: 174,1 млн долларов расходов на персонал и связанных налогов, 9,2 млн амортизации нематериальных активов, 11,0 млн реструктуризации и 10,7 млн судебного резерва. Расходы на персонал выросли со 119,7 млн годом ранее, то есть более чем на 45%.
Скорректированная чистая прибыль составила 143,7 млн долларов, или 0,38 доллара на акцию, против 0,27 доллара годом ранее. Прибыльность на бумаге улучшается, но держится на исключении быстро растущей статьи, которая для акционера является реальным размыванием.
Свободный денежный поток в 82,1 млн долларов оказался меньше, чем год назад, из-за роста капитальных затрат до 121,8 млн
Операционный денежный поток составил 215,4 млн долларов против 167,1 млн годом ранее. Это сильный результат, и он вырос быстрее выручки, что говорит о хорошем качестве расчётов с клиентами.
Однако капитальные затраты выросли до 121,8 млн долларов со 84,6 млн, а капитализированные расходы на разработку – до 11,5 млн. В итоге свободный денежный поток составил 82,1 млн долларов против 75,0 млн годом ранее, но его маржа снизилась до 10% с 13%.
За девять месяцев свободный денежный поток составил 222,5 млн долларов при выручке 2 118,3 млн. Компания остаётся прибыльной по денежному потоку, но рост инвестиций в инфраструктуру съедает всё большую часть операционного результата.
Чистый долг вырос с 1,6 млрд долларов на 30 июня до 2,7 млрд на 30 сентября – компания привлекла 2,5 млрд долларов новых конвертируемых нот
Чистый долг на 30 сентября составил 2,7 млрд долларов против 1,6 млрд на 30 июня, то есть вырос на 1,1 млрд за квартал. За год, с 30 сентября 2025 года, рост составил 0,3 млрд – с 2,4 млрд до 2,7 млрд.
Рост объясняется привлечением 2,5 млрд долларов новых конвертируемых нот и погашением 1,29 млрд старых. Денежные средства и ликвидные бумаги на конец квартала составили 5,1 млрд долларов, так что запас ликвидности остаётся большим.
Процентные расходы невелики – 3,5 млн долларов за квартал, а процентный доход в 45,4 млн долларов их перекрывает. Долг пока не создаёт давления на денежный поток, но его абсолютный уровень вырос, и это стоит держать в поле зрения.
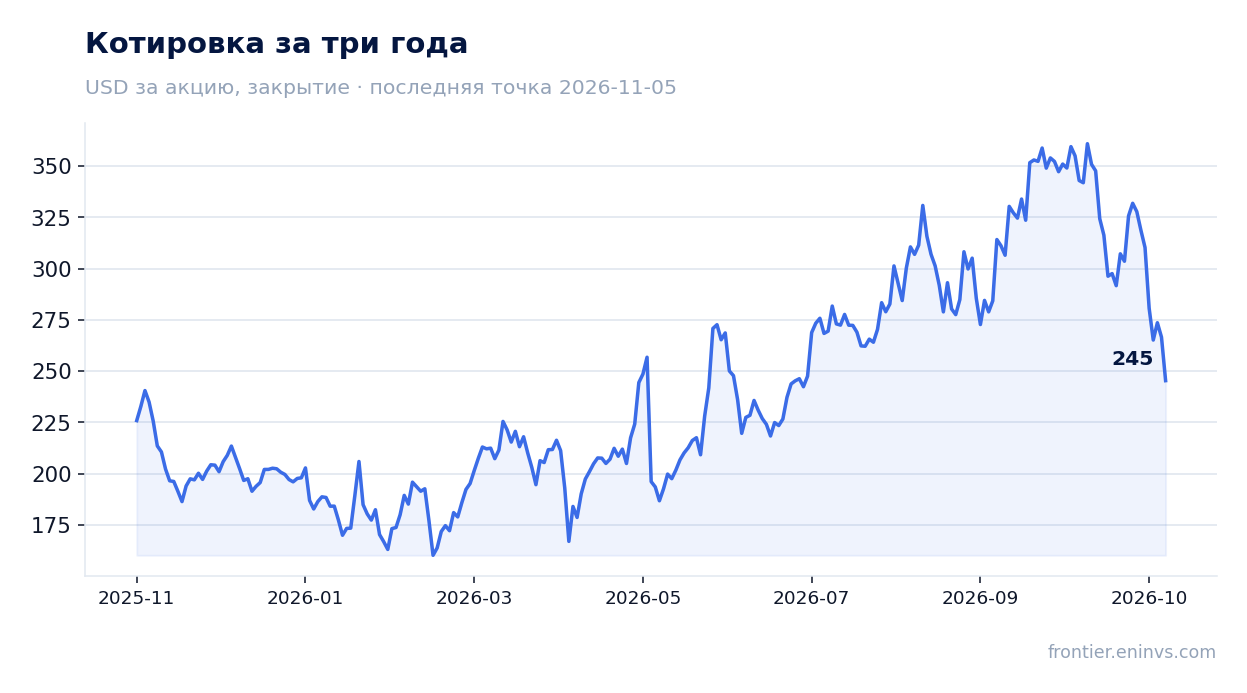
Прогноз на четвёртый квартал в 845–846 млн долларов предполагает дальнейшее ускорение, но прибыльность по GAAP остаётся отрицательной
Компания ожидает выручку четвёртого квартала в 845–846 млн долларов, что предполагает рост примерно на 37–38% год к году – чуть медленнее, чем в третьем квартале, но всё ещё выше уровня второго квартала. За весь 2026 год прогноз – 2 963–2 964 млн долларов.
Скорректированная операционная прибыль за четвёртый квартал ожидается в 156–157 млн долларов, за год – 462–463 млн. Скорректированная прибыль на акцию за год – 1,35 доллара.
Прогноз не предполагает выхода на GAAP-прибыль: разрыв между скорректированной и GAAP-прибылью остаётся значительным из-за расходов на персонал и разовых статей. Для инвестора это значит, что ускорение выручки пока не конвертируется в бухгалтерскую прибыль.
При капитализации 87,4 млрд долларов и отрицательной рентабельности собственного капитала в -8,8% акция оценена на рост, а не на текущую прибыль
Капитализация компании составляет 87,4 млрд долларов при выручке за последние 12 месяцев 2,7 млрд. Это более 30 выручек – оценка, которая предполагает либо очень долгий рост, либо будущее расширение маржи, которого пока нет в отчётности.
Рентабельность собственного капитала отрицательна – -8,8%. Скорректированная прибыль есть, но она держится на исключениях, а GAAP-убыток растёт. Для сравнения с собственной историей в фактах нет кратных оценки за три года, поэтому судить о том, дорого это или дёшево относительно себя, нельзя.
Реакция рынка была резко отрицательной: в день отчёта акция упала на 8,0% и осталась на этом уровне к 5 ноября. Рынок, видимо, ждал большего от ускорения выручки, либо его напугал рост долга и убытка.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 87,4 млрд USD |
| P/B | 59,88 |
| Операционный денежный поток (LTM) | 0,68 млрд |
| ROE | -8,8% |
Итог
Сильная сторона отчёта – ускорение выручки до 39,2% и рост Current RPO на 37%, что говорит о реальном спросе на платформу. Слабая сторона – GAAP-убыток в 67,9 млн долларов и рост долга до 2,7 млрд, а также снижение свободного денежного потока до 82,1 млн. Скорректированная прибыль в 137,1 млн долларов выглядит хорошо, но она держится на исключении 174,1 млн расходов на персонал. При капитализации 87,4 млрд долларов акция оценена на будущий рост, а не на текущую прибыль, и потому нейтральна: ускорение выручки – плюс, но отсутствие GAAP-прибыли и рост долга – минус.
Перейти к финансовой карточке компании NET →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций