Northern Oil and Gas: WTI подорожал на 31,7%, а EBITDA выросла лишь на 2,0 млн долларов против расчётной — разрыв съели издержки и реализация
6 ноября Northern Oil and Gas, Inc. раскрыла результаты за квартал, закончившийся 30 сентября 2026 года. Средняя цена WTI в отчётном периоде составила 85,4 доллара против 64,9 годом ранее (+31,7%), Henry Hub – 2,893 доллара против 3,083 (-6,2%). Выручка выросла на 43,6% до 697,7 млн долларов, EBITDA – до 131,1 млн при марже 18,8% против 0,6% годом ранее, но по нашему расчёту при объёмах и затратах прошлого года те же цены давали EBITDA 129,1 млн: превышение составило лишь 2,0 млн, или 1,6%. При мультипликаторе EV/EBITDA 7,5 против собственной трёхлетней средней 5,1 и отрицательной прибыли бумага выглядит нейтрально: дивидендная доходность 8,1% и EBITDA 1 083,1 млн по спот-модели при текущих ценах уравновешивают слабую конверсию цены в прибыль.
Главные тезисы
— WTI подорожал на 31,7% год к году, но к предыдущему кварталу подешевел на 7,9% — ценовой фон был смешанным
— По нашему расчёту при объёмах и затратах прошлого года цены давали EBITDA 129,1 млн, а отчётная составила 131,1 млн — превышение всего 1,6%
— К предыдущему кварталу разрыв обратный: цены предполагали EBITDA 284,2 млн, отчётная оказалась на 153,1 млн ниже
— Выручка прибавила 43,6% год к году, и ускорение против 16,8% во втором квартале обеспечено ценой, а не объёмом
— Операционная прибыль ушла в минус 76,9 млн, а EBITDA 131,1 млн держится на амортизации 207,9 млн
— Чистый долг 2,6 млрд долларов — 4,2 EBITDA за последние 12 месяцев, а дивидендная доходность 8,1%
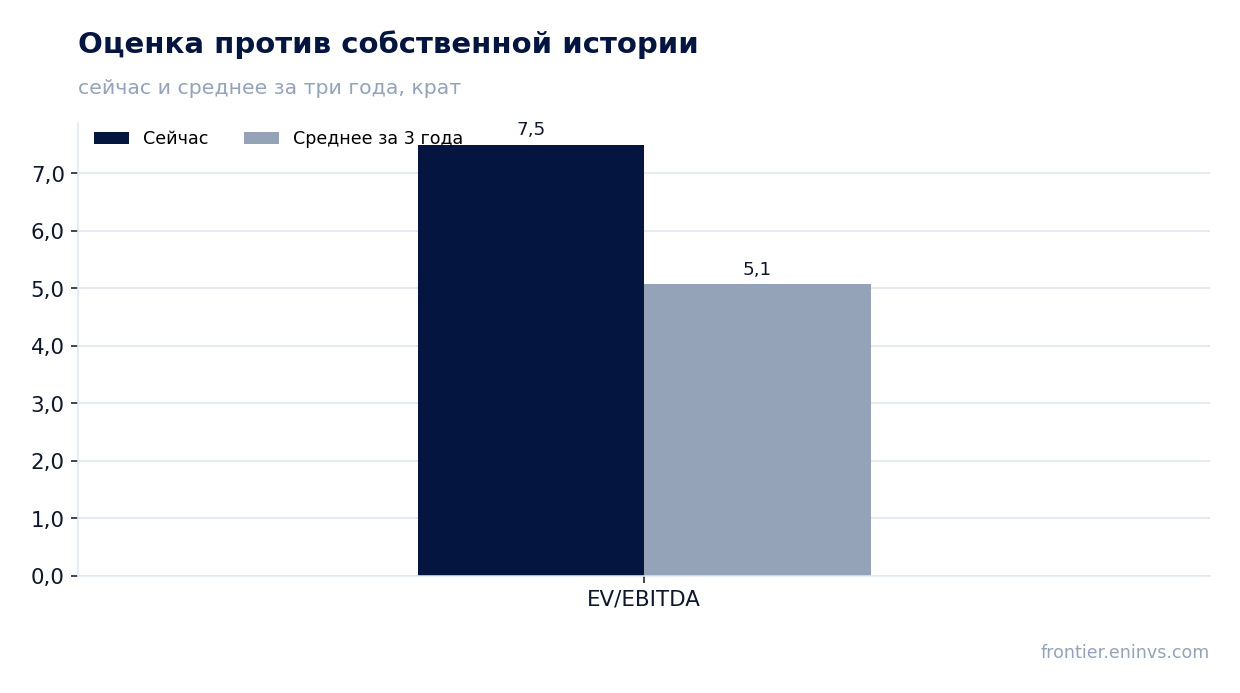
— EV/EBITDA 7,5 против трёхлетней средней 5,1: бумага дороже собственной истории на 48%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,49 | 0,70 | +43,6% |
| EBITDA | 0,00 | 0,13 | +4546,3% |
| Операционная прибыль | -0,20 | -0,08 | — |
| Чистая прибыль | -0,13 | -0,11 | — |
| Операционный денежный поток | 0,42 | — | — |
| Капзатраты | 0,35 | — | — |
| Рентабельность по EBITDA | 0,6% | 18,8% | +18,2 п.п. |
| Чистая маржа | -26,6% | -16,0% | +10,6 п.п. |
WTI подорожал на 31,7% год к году, но к предыдущему кварталу подешевел на 7,9% — ценовой фон был смешанным
Средняя цена WTI в квартале, закончившемся 30 сентября 2026 года, составила 85,4 доллара против 64,9 годом ранее, то есть +31,7%. Это главный внешний фактор отчёта: на нефть приходится 85% выручки в модели портала.
Газ в США Henry Hub стоил в среднем 2,893 доллара против 3,083 годом ранее (-6,2%), и на него приходится 15% выручки. Газовой составляющей рост нефтяной цены не поддержан.
К предыдущему кварталу нефть подешевела на 7,9% (92,8 доллара во втором квартале), газ – на 1,1%. Поэтому год к году выручка выросла, а последовательно цены работали против результата.
На 6 ноября спот WTI – 91,3 доллара, на 6,9% выше средней отчётного периода, Henry Hub – 2,95 доллара (+2,0%). Текущий ценовой фон для следующего отчёта чуть лучше отчётного.
Цены на сырьё: среднее за период и сейчас
| Бенчмарк | Год назад | Q3 2026 | Изм. г/г | Спот 2026-11-06 |
|---|---|---|---|---|
| WTI, USD | 64,9 | 85,4 | +31,7% | 91,3 |
| Газ в США Henry Hub, USD | 3,08 | 2,89 | -6,2% | 2,95 |
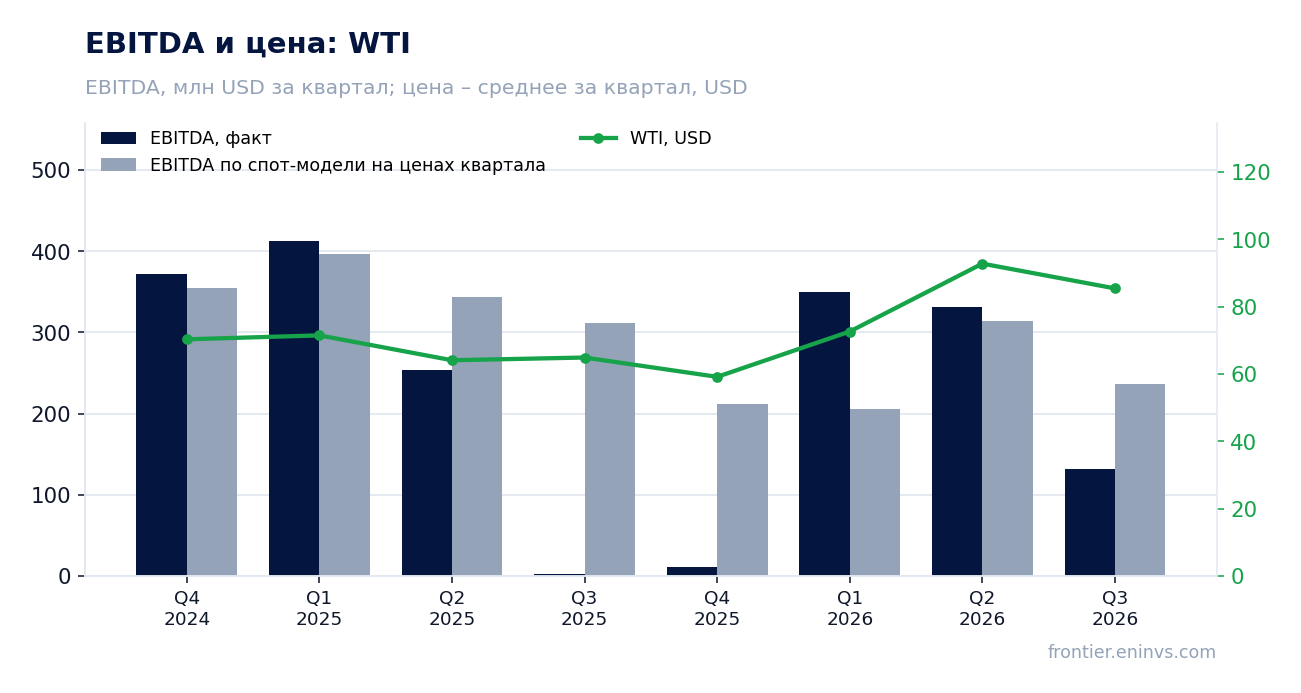
По нашему расчёту при объёмах и затратах прошлого года цены давали EBITDA 129,1 млн, а отчётная составила 131,1 млн — превышение всего 1,6%
Если взять объёмы и затраты третьего квартала 2025 года и подставить только цены отчётного периода, выручка составила бы 612,1 млн долларов, а EBITDA – 129,1 млн. Это наш расчёт, а не данные компании.
Фактическая выручка – 697,7 млн, на 85,6 млн (14,0%) выше расчётной, фактическая EBITDA – 131,1 млн, выше всего на 2,0 млн (1,6%). Цена объясняет основную часть выручки, но почти ничего не добавляет к EBITDA.
Разрыв между выручкой и EBITDA означает, что рост объёмов или реализованной цены сопровождался ростом затрат: при цене на 31,7% выше год к году EBITDA выросла лишь на 4 546,3% с почти нулевой базы 2,8 млн годом ранее, то есть в абсолюте – на 128,3 млн.
Спот-модель портала, пересчитанная от среднего четырёх предыдущих кварталов, ожидала EBITDA 236,2 млн и выручку 612,0 млн. Отчётная EBITDA ниже модели на 44,5%, выручка выше на 14,0%. Эта оценка чувствительна к разовым кварталам в базе и расходится по направлению с расчётом от прошлого года; опорным считаем второй.
Сколько компания должна была заработать при этих ценах и сколько заработала
| База (Q3 2025) | Расчёт на ценах периода | Факт | Факт к расчёту | |
|---|---|---|---|---|
| Выручка, млн USD | 485,9 | 612,1 | 697,7 | +14,0% |
| EBITDA | 2,80 | 129,1 | 131,1 | +1,6% |
| EBITDA по спот-модели портала, млн USD | — | 236,2 | 131,1 | -44,5% |
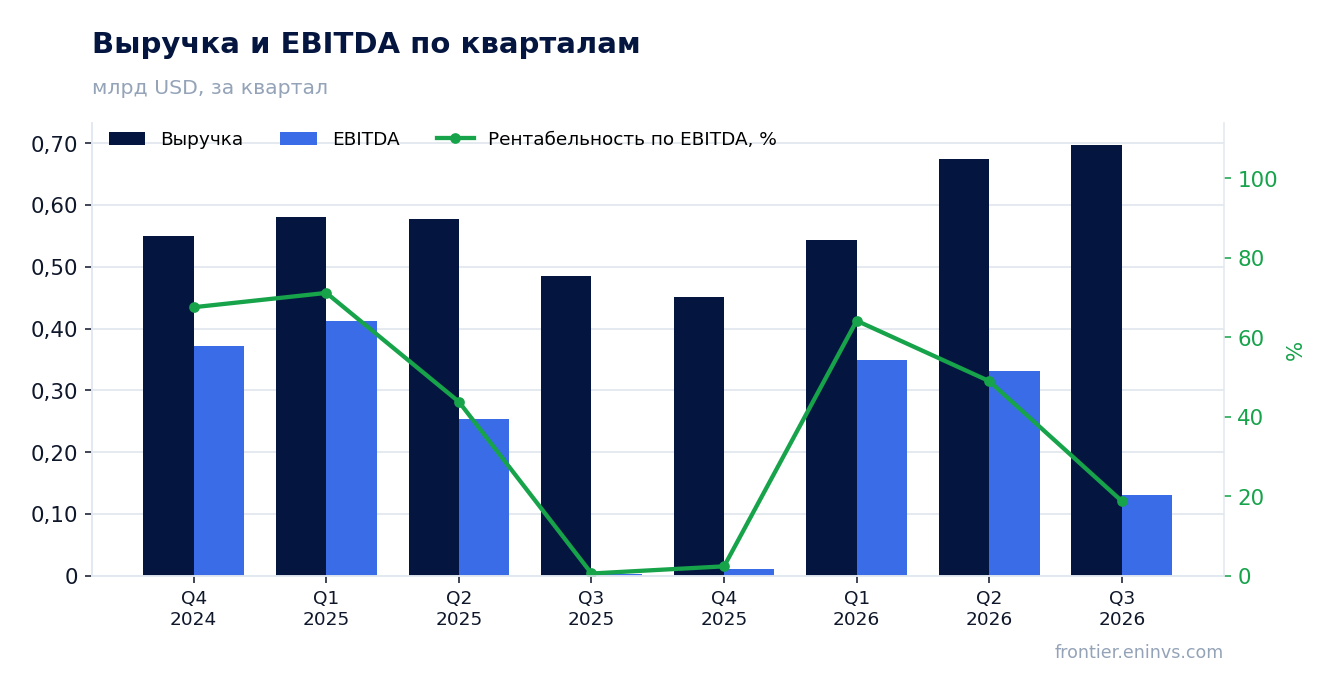
К предыдущему кварталу разрыв обратный: цены предполагали EBITDA 284,2 млн, отчётная оказалась на 153,1 млн ниже
При объёмах и затратах второго квартала 2026 года и ценах отчётного периода выручка составила бы 628,4 млн долларов (ценовой эффект -46,7 млн, -6,9%), а EBITDA – 284,2 млн. Это наш расчёт.
Фактическая выручка – 697,7 млн, на 69,3 млн (11,0%) выше расчётной, фактическая EBITDA – 131,1 млн, на 153,1 млн (53,9%) ниже. Последовательная динамика показывает, что квартал к кварталу результат держался не на цене: нефть подешевела на 7,9%.
Во втором квартале 2026 года EBITDA составляла 330,9 млн при выручке 675,1 млн, в третьем – 131,1 млн при выручке 697,7 млн. Выручка выросла на 22,6 млн, EBITDA упала на 199,8 млн: рост выручки не дошёл до EBITDA.
Причина такого расхождения в фактах и источнике не названа, поэтому ограничиваемся констатацией: выручка выросла, EBITDA упала, и это не ценовой эффект, поскольку цена к предыдущему кварталу снижалась.
Выручка прибавила 43,6% год к году, и ускорение против 16,8% во втором квартале обеспечено ценой, а не объёмом
Выручка отчётного квартала – 697,7 млн долларов против 485,9 млн годом ранее, +43,6%. Во втором квартале 2026 года рост составлял 16,8%, то есть произошло ускорение.
Ценовой эффект по нашему расчёту даёт +126,2 млн, или +26,0% к выручке прошлого года при неизменных объёмах и затратах. Остальные 85,6 млн прироста к расчётной величине – это объёмы, реализованная цена относительно бенчмарка и прочие факторы, которые источник отдельно не раскрывает.
Ускорение год к году опирается на низкую базу третьего квартала 2025 года (485,9 млн) и на цену WTI 85,4 доллара против 64,9. Последовательная динамика скромнее: к 675,1 млн второго квартала выручка прибавила 3,4%.
Операционная прибыль ушла в минус 76,9 млн, а EBITDA 131,1 млн держится на амортизации 207,9 млн
Операционная прибыль отчётного квартала – минус 76,9 млн долларов. EBITDA 131,1 млн получена как операционная прибыль плюс амортизация, истощение и износ 207,9 млн: без этой статьи результат операционной деятельности отрицательный.
Маржа EBITDA – 18,8% против 0,6% годом ранее. Рост маржи объясняется низкой базой прошлого года, когда EBITDA составляла 2,8 млн при выручке 485,9 млн.
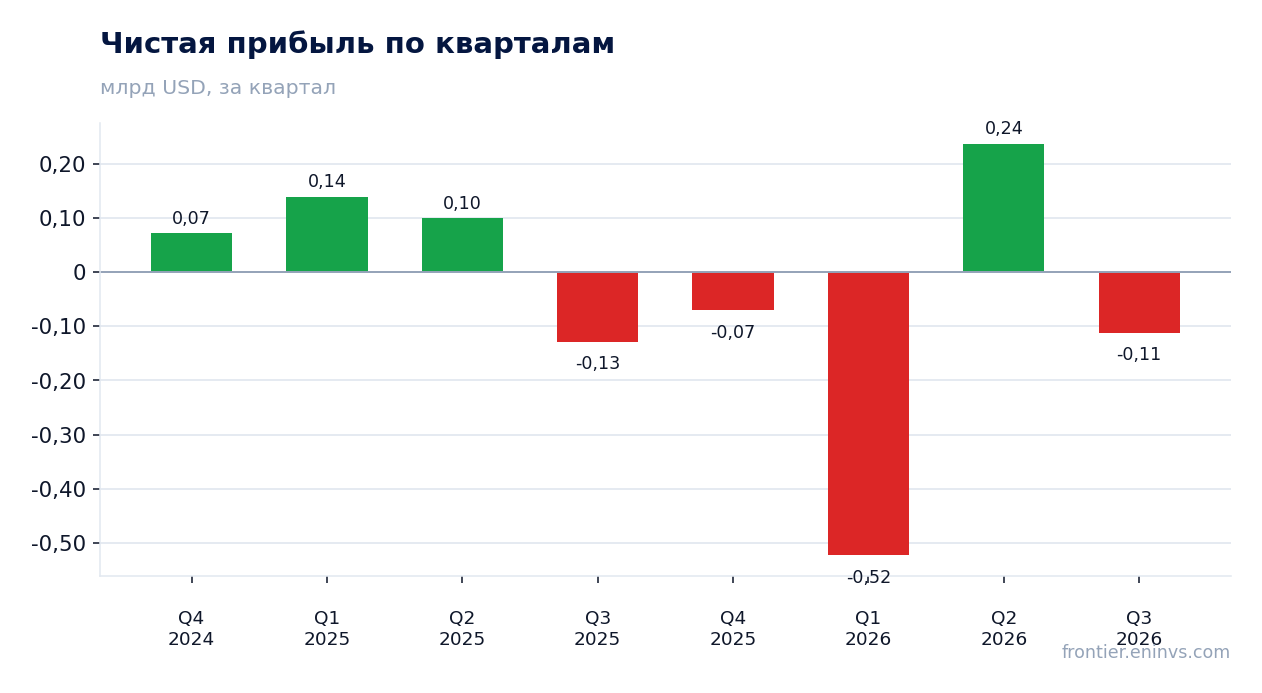
Чистый убыток – 111,8 млн, маржа -16,0% против -26,6% годом ранее. Убыток больше операционного, значит ниже операционной строки лежат статьи, которые в EBITDA не входят и объясняют только чистый результат; источник их не детализирует в предоставленных данных.
Для держателя это означает, что положительная EBITDA пока не превращается в прибыль: амортизация на истощение скважин велика, а операционные расходы съедают ценовой выигрыш.
Чистый долг 2,6 млрд долларов — 4,2 EBITDA за последние 12 месяцев, а дивидендная доходность 8,1%
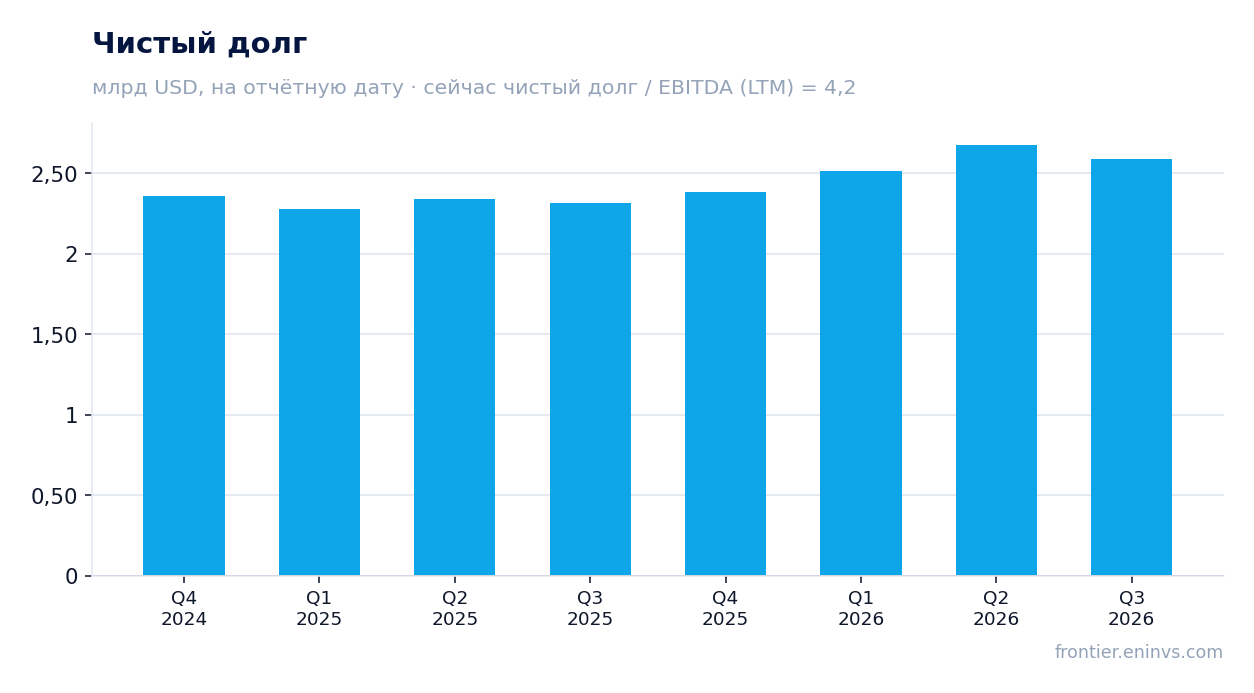
Чистый долг на 30 сентября 2026 года – 2 589,8 млн долларов, или 2,6 млрд. К 30 июня он составлял 2,7 млрд (снижение на 0,1 млрд), годом ранее, на 30 сентября 2025 года, – 2,3 млрд (рост на 0,3 млрд за 12 месяцев).
Отношение чистого долга к EBITDA за последние 12 месяцев – 4,2. Это уровень, а не направление: более раннее значение в фактах не приведено.
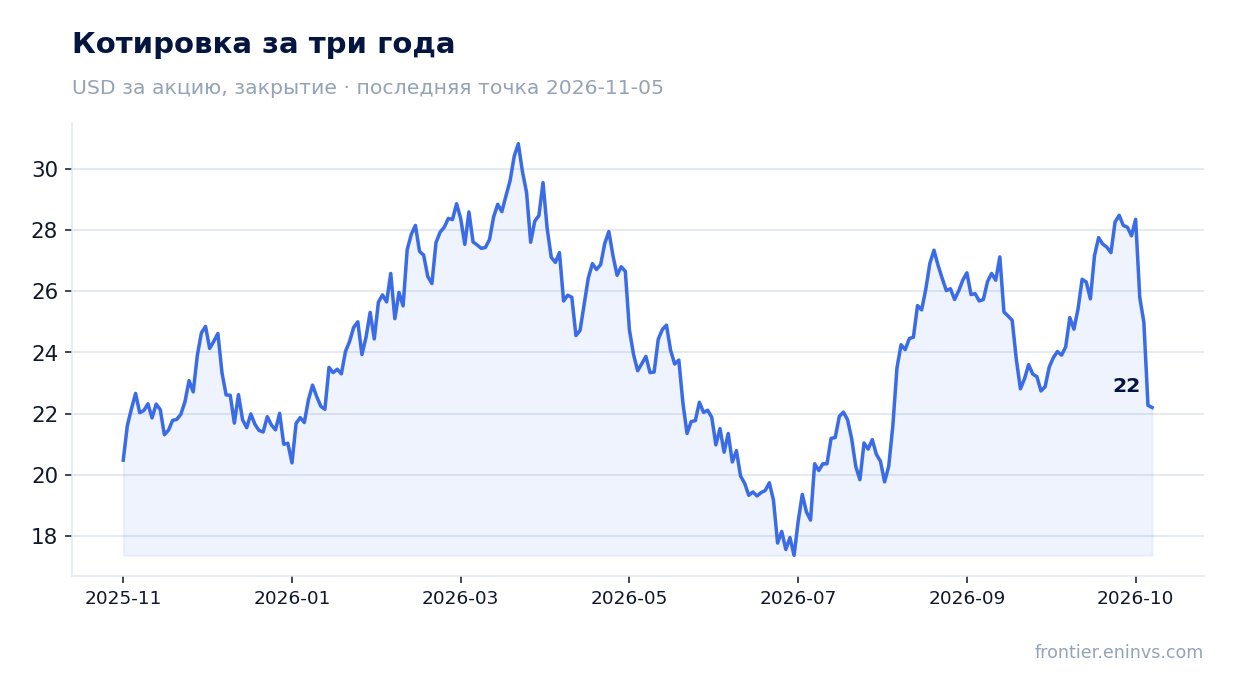
Дивидендная доходность за последние 12 месяцев – 8,1% при рыночной капитализации 2 365,4 млн долларов. Выплаты за год сопоставимы с 192 млн долларов, что при отрицательной прибыли опирается на денежный поток, а не на прибыль.
Операционный денежный поток и капитальные затраты за отчётный квартал в фактах не раскрыты, поэтому судить о покрытии дивиденда и о реинвестировании по этому кварталу нельзя. Запаса по добыче хватает на 10,5 года при текущем темпе.
EV/EBITDA 7,5 против трёхлетней средней 5,1: бумага дороже собственной истории на 48%
EV/EBITDA за последние 12 месяцев – 7,5 против собственной трёхлетней средней 5,1, то есть на 48% выше. По этому мультипликатору бумага дороже, чем была в среднем за три года.
Оговорка для сырьевой компании: EBITDA за последние 12 месяцев – 616,9 млн долларов – заработана при прошлых ценах. По спот-модели портала при текущих ценах годовая EBITDA составит 1 083,1 млн против 822,4 млн модельной за последние 12 месяцев (+31,7%), EV/EBITDA при текущих ценах – 4,6, чистый долг к EBITDA – 2,39.
На текущих ценах мультипликатор ниже трёхлетней средней, на исторических – выше. Для оценки важнее спот-модель: она показывает, что рынок платит 4,6 EBITDA при цене WTI около 91 доллара.
Рентабельность капитала отрицательна (-23,4%) из-за убытка. Ключевая переменная вердикта – цена WTI: при её удержании около 90 долларов EBITDA на текущих ценах почти вдвое выше LTM, при возврате к 65 долларам преимущество исчезает.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2,37 млрд USD |
| EV/EBITDA (LTM) | 7,5 |
| P/B | 1,11 |
| Чистый долг / EBITDA | 4,20 |
| ROE | -23,4% |
| Дивидендная доходность (12 мес) | 8,1% |
| EV/EBITDA, среднее за 3 года | 5,1 |
Итог
Сильной стороной квартала стала цена: WTI 85,4 доллара против 64,9 годом ранее дал выручке +43,6% и ускорение против 16,8% во втором квартале. . Дивидендная доходность 8,1% и EBITDA 1 083,1 млн по спот-модели при текущих ценах – главные аргументы в пользу бумаги, против них – EV/EBITDA 7,5 против трёхлетней средней 5,1 и долг 4,2 EBITDA. Вердикт – нейтрально: держателю стоит следить за ценой WTI и за тем, превратится ли ценовой выигрыш в EBITDA в следующем отчёте.
Перейти к финансовой карточке компании NOG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций