PEPSICO INC: прибыль выросла на 17%, но органический рост всего 3,1% — и компания сама понизила прогноз по EPS
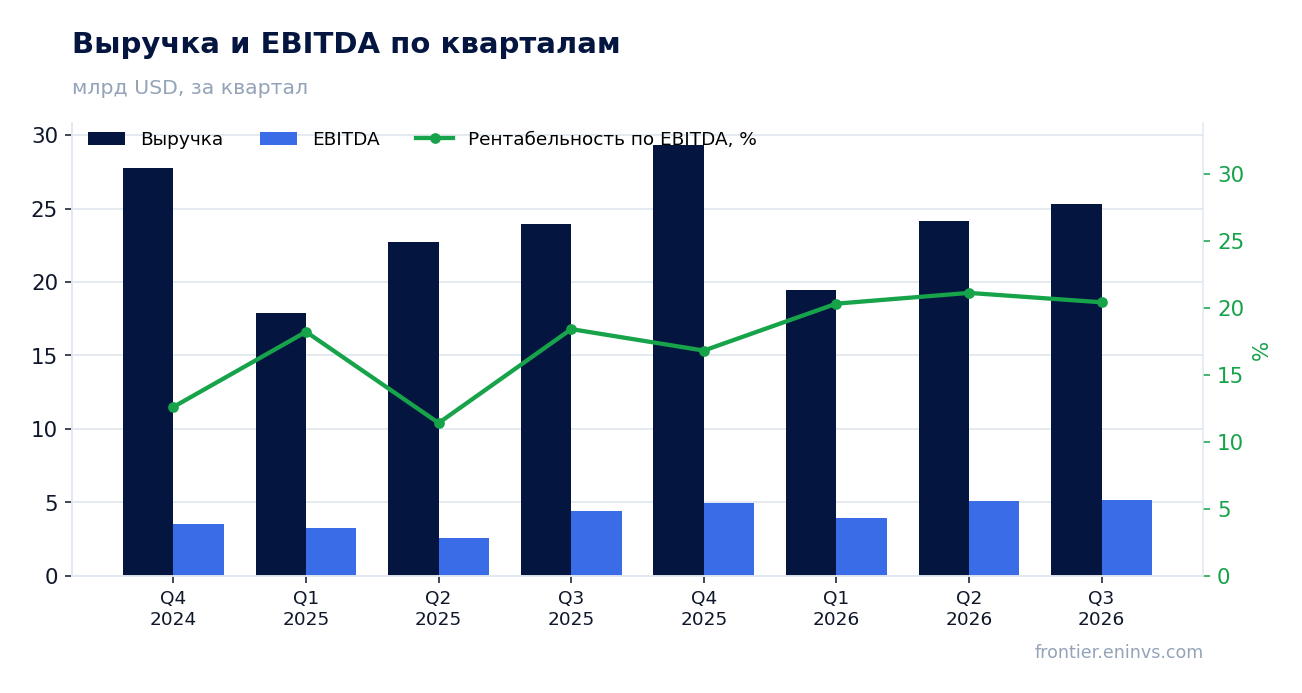
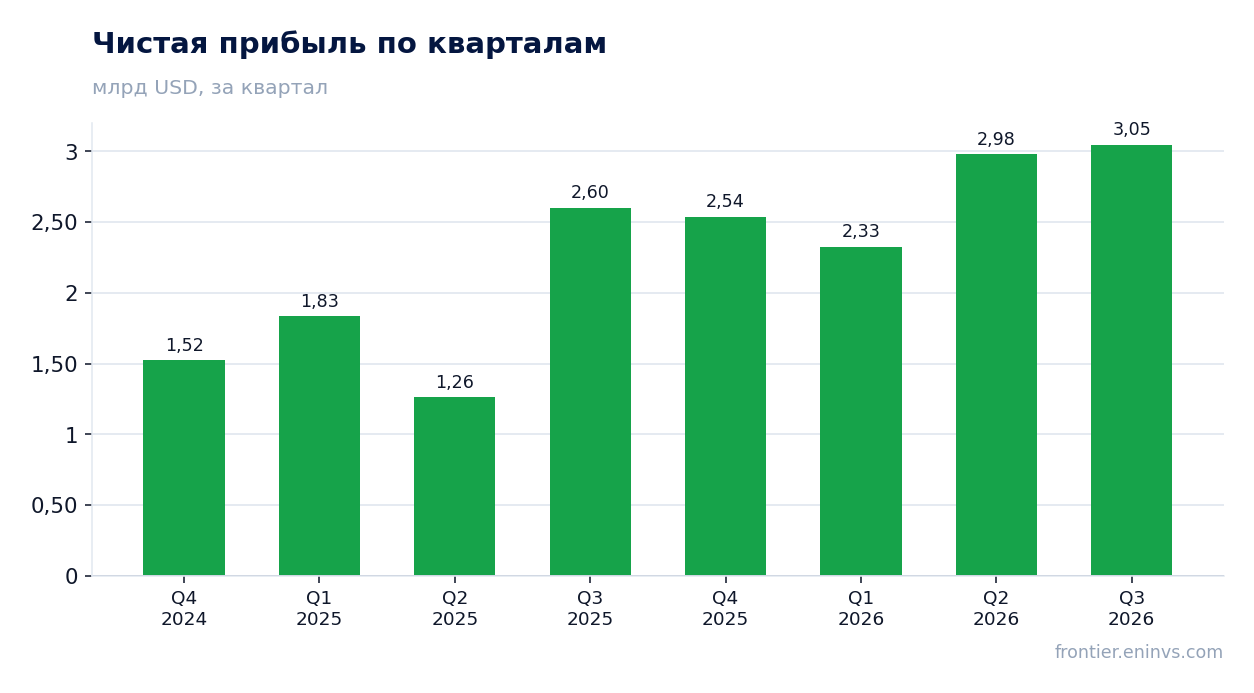
8 октября PEPSICO INC раскрыла результаты за третий квартал 2026 года. Выручка выросла на 5,6% год к году, до 25 274 млн долларов, EBITDA — на 17,3%, до 5 152 млн, чистая прибыль — на 17,1%, до 3 048 млн. Однако органический рост составил лишь 3,1%, а компания понизила прогноз по скорректированной прибыли на акцию с 5–7% до 2,5–3,5%. При мультипликаторе EV/EBITDA 11,5 против собственного трёхлетнего среднего 17,3 акция выглядит дешевле своей истории, но замедление органики и слабость североамериканского бизнеса не позволяют назвать её однозначно привлекательной.
Главные тезисы
— Выручка выросла на 5,6%, но органический рост составил лишь 3,1% — остальное дали приобретения и валюта
— Прибыль выросла на 17%, и значительная часть этого роста — разовые эффекты, а не улучшение бизнеса
— Североамериканский бизнес продуктов питания сократил операционную прибыль на 13% — компания признаёт необходимость срочных мер
— Скорректированная прибыль на акцию выросла всего на 2%, и компания понизила годовой прогноз по этому показателю
— Свободный денежный поток за девять месяцев составил 5 768 млн долларов, что покрывает дивиденды и капитальные затраты
— Чистый долг снизился до 41,2 млрд долларов, а мультипликатор EV/EBITDA в 11,5 ниже собственного трёхлетнего среднего в 17,3
— Дивидендная доходность 4,5% при выплатах в 8,9 млрд долларов выглядит устойчиво, но рост дивиденда может замедлиться
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 23,9 | 25,3 | +5,6% |
| EBITDA | 4,39 | 5,15 | +17,3% |
| Операционная прибыль | 3,57 | 4,26 | +19,4% |
| Чистая прибыль | 2,60 | 3,05 | +17,1% |
| Операционный денежный поток | 4,47 | 5,58 | +24,9% |
| Капзатраты | 0,99 | 0,92 | -7,7% |
| Рентабельность по EBITDA | 18,4% | 20,4% | +2,0 п.п. |
| Чистая маржа | 10,9% | 12,1% | +1,2 п.п. |
Выручка выросла на 5,6%, но органический рост составил лишь 3,1% — остальное дали приобретения и валюта
В третьем квартале 2026 года выручка PEPSICO INC выросла на 5,6% год к году, до 25 274 млн долларов. Однако органический рост составил лишь 3,1%, тогда как приобретения и изменения структуры добавили 1,7 процентного пункта, а положительный эффект пересчёта валют — ещё 0,7 пункта. Это означает, что более половины прироста выручки обеспечено не внутренним развитием, а внешними факторами.
Органический рост замедлился по сравнению со вторым кварталом 2026 года, когда он составлял 6,4% год к году. Замедление объясняется прежде всего слабостью североамериканского бизнеса продуктов питания: выручка сегмента PepsiCo Foods North America не изменилась год к году, а объём продаж вырос лишь на 0,5%. В то же время международные сегменты показали сильные результаты: выручка в Латинской Америке выросла на 14%, в Азиатско-Тихоокеанском регионе — на 10%, в Европе, на Ближнем Востоке и в Африке — на 8%.
Компания отмечает, что рост органической выручки был обеспечен эффективным ценообразованием и вкладом органического объёма. Однако в Северной Америке динамика выручки в продуктовом сегменте улучшилась последовательно, но остаётся слабой: объёмный рост в снеках был компенсирован снижением эффективных цен. В напитках Северной Америки выручка выросла на 5%, но это в основном за счёт приобретений 2025 года, а органический рост составил лишь 1%.
Прибыль выросла на 17%, и значительная часть этого роста — разовые эффекты, а не улучшение бизнеса
Операционная прибыль в третьем квартале 2026 года выросла на 19% год к году, до 4 260 млн долларов, а чистая прибыль — на 17,1%, до 3 048 млн. Однако этот рост в значительной степени обусловлен разовыми факторами: благоприятным влиянием расходов и кредитов, связанных с приобретениями и продажами, а также положительным эффектом переоценки товарных деривативов. Без этих факторов скорректированная операционная прибыль выросла лишь на 3%, а скорректированная прибыль на акцию — на 2%.
Скорректированная операционная маржа сократилась на 35 базисных пунктов, до 16,9%, что отражает рост операционных расходов и увеличение расходов на рекламу и маркетинг, которые лишь частично были компенсированы экономией на производительности и эффективным ценообразованием. При этом компания получила 4-процентный положительный эффект от возврата тарифов, что также является разовым фактором.
Чистая маржа в отчётном периоде составила 12,1% против 10,9% годом ранее, а маржа EBITDA — 20,4% против 18,4%. Этот рост маржи выглядит позитивно, но он достигнут в основном за счёт разовых статей, а не за счёт устойчивого улучшения операционной эффективности. В годовом выражении за девять месяцев операционная прибыль выросла на 45%, но это в основном связано с прошлогодними списаниями брендов Rockstar и Be & Cheery на 1 993 млн долларов.
Североамериканский бизнес продуктов питания сократил операционную прибыль на 13% — компания признаёт необходимость срочных мер
Операционная прибыль сегмента PepsiCo Foods North America в третьем квартале 2026 года сократилась на 13% год к году, до 1 333 млн долларов. Это самый слабый сегмент компании: выручка не изменилась, объёмный рост в снеках был компенсирован снижением эффективных цен. Скорректированная операционная прибыль сегмента упала на 12%.
Генеральный директор Рамон Лагуарта прямо признал необходимость срочных мер: «Мы сохраняем фокус на укреплении международного бизнеса, одновременно действуя срочно для устойчивого улучшения наших показателей в Северной Америке через дополнительные инвестиции в инновации, эффективное построение брендов и более точное исполнение на рынке по каналам». Компания также сообщила, что определяет дополнительные меры по структурному сокращению затрат, которые будут реализованы в ближайшие месяцы, чтобы финансировать инвестиции и компенсировать рост инфляции затрат на сырьё.
Для сравнения, международные сегменты показали сильную динамику: операционная прибыль в Латинской Америке выросла на 47%, в Азиатско-Тихоокеанском регионе — на 15%, в Европе, на Ближнем Востоке и в Африке — на 25%. Однако североамериканский бизнес остаётся ключевым для компании, и его слабость оказывает давление на общие результаты.
Скорректированная прибыль на акцию выросла всего на 2%, и компания понизила годовой прогноз по этому показателю
Скорректированная прибыль на акцию в третьем квартале 2026 года выросла лишь на 2% год к году, до 2,34 доллара, тогда как разводнённая прибыль на акцию по GAAP выросла на 17%, до 2,23 доллара. Разрыв объясняется тем, что рост GAAP-прибыли обеспечен разовыми факторами, которые компания исключает при расчёте скорректированного показателя.
Компания существенно понизила прогноз на 2026 финансовый год: ожидается рост скорректированной прибыли на акцию на 2,5–3,5% против предыдущего прогноза в 5–7%. Прогноз по органической выручке остался на уровне около 3%, но прогноз по общей выручке повышен до примерно 6% благодаря более высокому вкладу валюты и приобретений. Прогноз по капитальным затратам остался на уровне ниже 5% от выручки, а коэффициент конверсии свободного денежного потока — не менее 80%.
Понижение прогноза по прибыли на акцию при повышении прогноза по выручке означает, что компания ожидает сохранения давления на маржу. Это подтверждается и квартальными результатами: скорректированная операционная маржа сократилась на 35 базисных пунктов. Основные причины — рост операционных расходов, увеличение расходов на рекламу и маркетинг, а также необходимость дополнительных инвестиций в североамериканский бизнес.
Свободный денежный поток за девять месяцев составил 5 768 млн долларов, что покрывает дивиденды и капитальные затраты
Операционный денежный поток за девять месяцев 2026 года составил 7 950 млн долларов, а капитальные затраты — 2 182 млн. Свободный денежный поток, таким образом, составил 5 768 млн долларов. Этого достаточно для покрытия дивидендных выплат в размере 5 935 млн долларов, хотя и с небольшим дефицитом, который покрывается за счёт остатка денежных средств.
В третьем квартале 2026 года операционный денежный поток составил 5 585 млн долларов, а капитальные затраты — 916 млн. Это значительно лучше, чем во втором квартале, когда операционный поток был 2 324 млн, и в первом квартале, когда он составил всего 41 млн. Улучшение денежного потока в третьем квартале частично связано с сезонностью, но также отражает более эффективное управление оборотным капиталом.
Компания подтвердила прогноз по коэффициенту конверсии свободного денежного потока на уровне не менее 80% и по капитальным затратам ниже 5% от выручки. Это означает, что даже при давлении на прибыль компания сохраняет способность генерировать денежный поток, достаточный для финансирования дивидендов и инвестиций.
Чистый долг снизился до 41,2 млрд долларов, а мультипликатор EV/EBITDA в 11,5 ниже собственного трёхлетнего среднего в 17,3
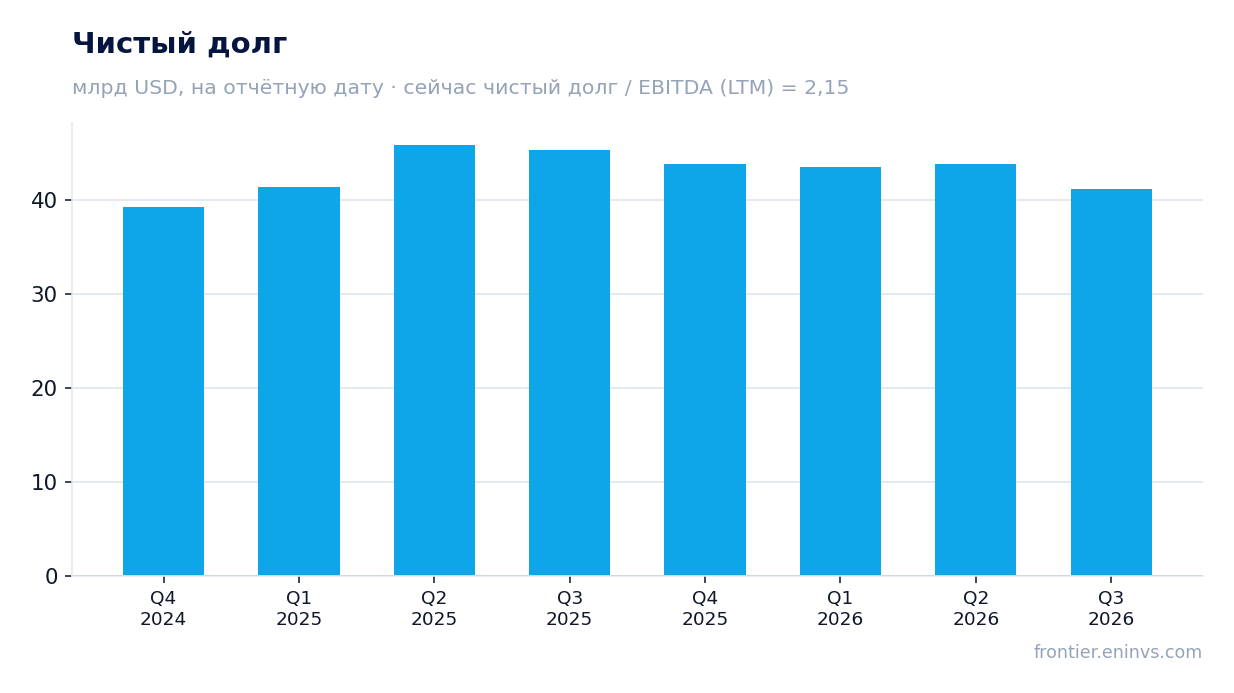
Чистый долг на 5 сентября 2026 года составил 41 206 млн долларов, снизившись с 43 874 млн на 13 июня 2026 года и с 45 388 млн на 6 сентября 2025 года. Снижение за год составило 4 182 млн долларов. Отношение чистого долга к EBITDA за последние 12 месяцев составляет 2,15 — это умеренный уровень для компании с инвестиционным рейтингом.
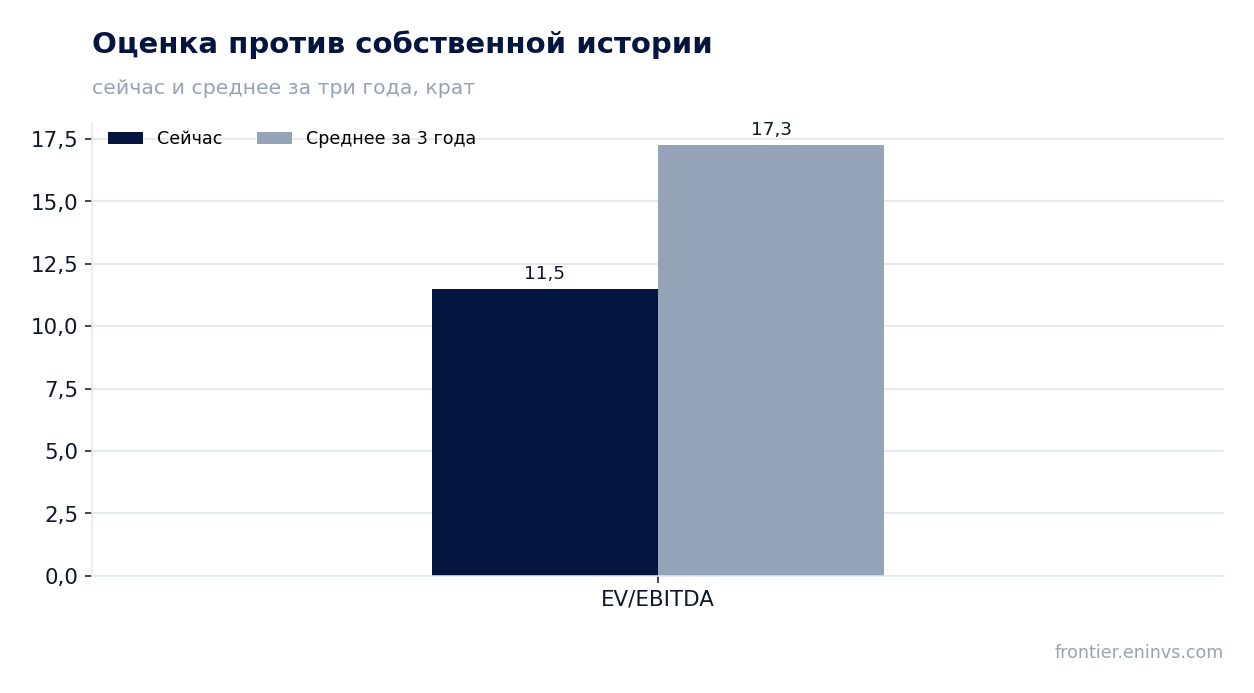
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 11,5, что на 33% ниже собственного трёхлетнего среднего в 17,3. Это означает, что акция торгуется дешевле своей исторической оценки по этому показателю. Мультипликатор P/E за последние 12 месяцев составляет 16,2, а дивидендная доходность — 4,5%.
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал роста акции до справедливой стоимости оценивается в +22%. Это наша собственная оценка, а не рыночный консенсус. При этом акция входит в живую модельную стратегию Frontier AI Selection на портале, что является фактом, а не аргументом в пользу оценки.
Дивидендная доходность 4,5% при выплатах в 8,9 млрд долларов выглядит устойчиво, но рост дивиденда может замедлиться
Дивидендная доходность за последние 12 месяцев составляет 4,5% на текущую цену. Компания планирует вернуть акционерам 8,9 млрд долларов в 2026 году, из которых 7,9 млрд — дивиденды и 1,0 млрд — обратный выкуп акций. За девять месяцев 2026 года дивиденды составили 5 935 млн долларов, что соответствует годовому плану.
Наша оценка дивиденда за 2026 год исходит из прогноза компании по скорректированной прибыли на акцию в 2,5–3,5% роста и коэффициента выплат около 60–65%. При текущей цене и ожидаемом дивиденде доходность может составить около 4,5–4,7%. Это выше ключевой ставки, что делает акцию привлекательной для income-инвесторов, но рост дивиденда может замедлиться из-за давления на прибыль.
Основной риск для дивиденда — дальнейшее ухудшение североамериканского бизнеса и необходимость увеличения инвестиций в него. Компания уже заявила о дополнительных мерах по сокращению затрат, чтобы финансировать инвестиции. Если прибыль продолжит расти медленнее, чем ожидается, компания может сохранить текущий уровень дивиденда, но темпы его роста замедлятся.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 176 млрд USD |
| P/E (LTM) | 16,2 |
| EV/EBITDA (LTM) | 11,5 |
| P/B | 8,64 |
| Чистый долг / EBITDA | 2,15 |
| ROE | 18,3% |
| Дивидендная доходность (12 мес) | 4,5% |
| EV/EBITDA, среднее за 3 года | 17,3 |
Отслеживаемые метрики идеи
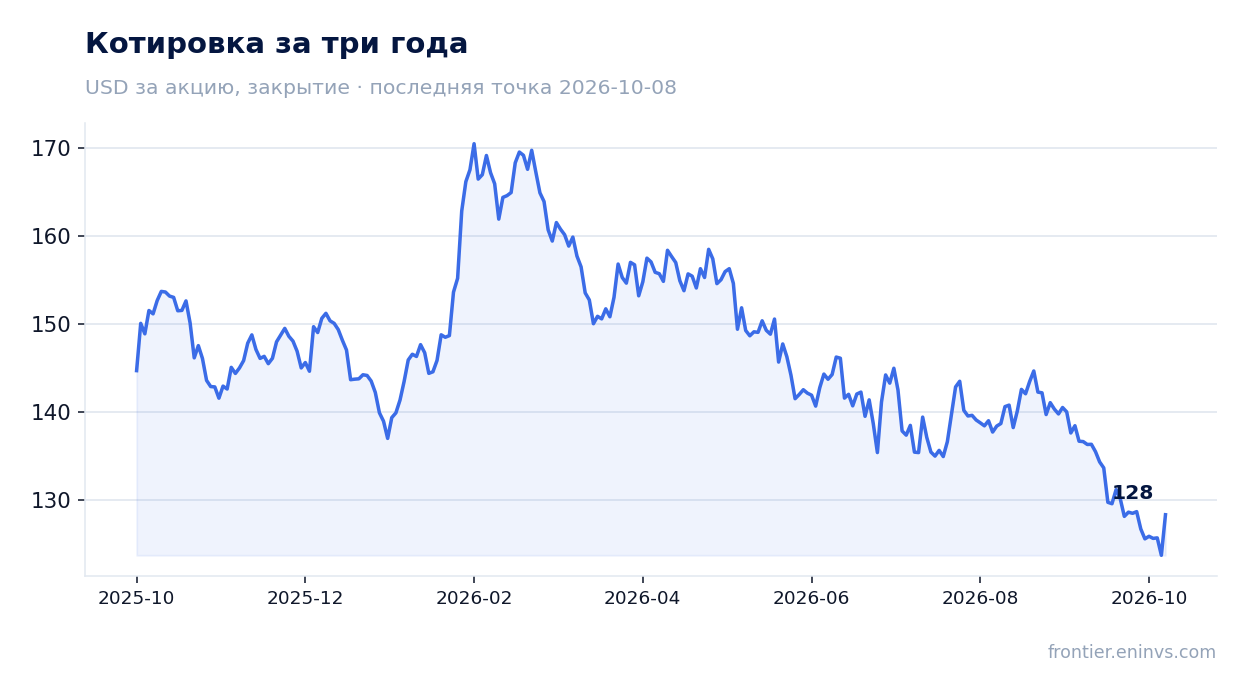
Метрики, по которым мы ведём идею «PepsiCo» от 22.07.2026, – на дату идеи и сейчас. Цена акции за это время −5%. Исходный разбор: https://frontier.eninvs.com/region/us/article/pep
Идея: на дату публикации и сейчас
| Метрика | 22.07.2026, цена 136 | Сейчас, цена 128 |
|---|---|---|
| Созданная фундаментальная стоимость, доля капитализации | +22% | +22% |
Итог
Сильные стороны отчёта — рост выручки на 5,6%, увеличение EBITDA на 17,3% и снижение чистого долга до 41,2 млрд долларов. Однако значительная часть роста прибыли обеспечена разовыми факторами, а органический рост составил лишь 3,1%. Компания понизила прогноз по скорректированной прибыли на акцию, что отражает давление на маржу и слабость североамериканского бизнеса. При мультипликаторе EV/EBITDA 11,5 против трёхлетнего среднего 17,3 акция выглядит дешевле своей истории, а дивидендная доходность 4,5% поддерживает привлекательность для инвесторов. Однако для устойчивого роста необходимо улучшение ситуации в Северной Америке, и до появления признаков такого улучшения оценка остаётся нейтральной.
Перейти к финансовой карточке компании PEP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций