QUANTA SERVICES, INC.: выручка выросла на 57,4%, но бумага дороже собственной истории
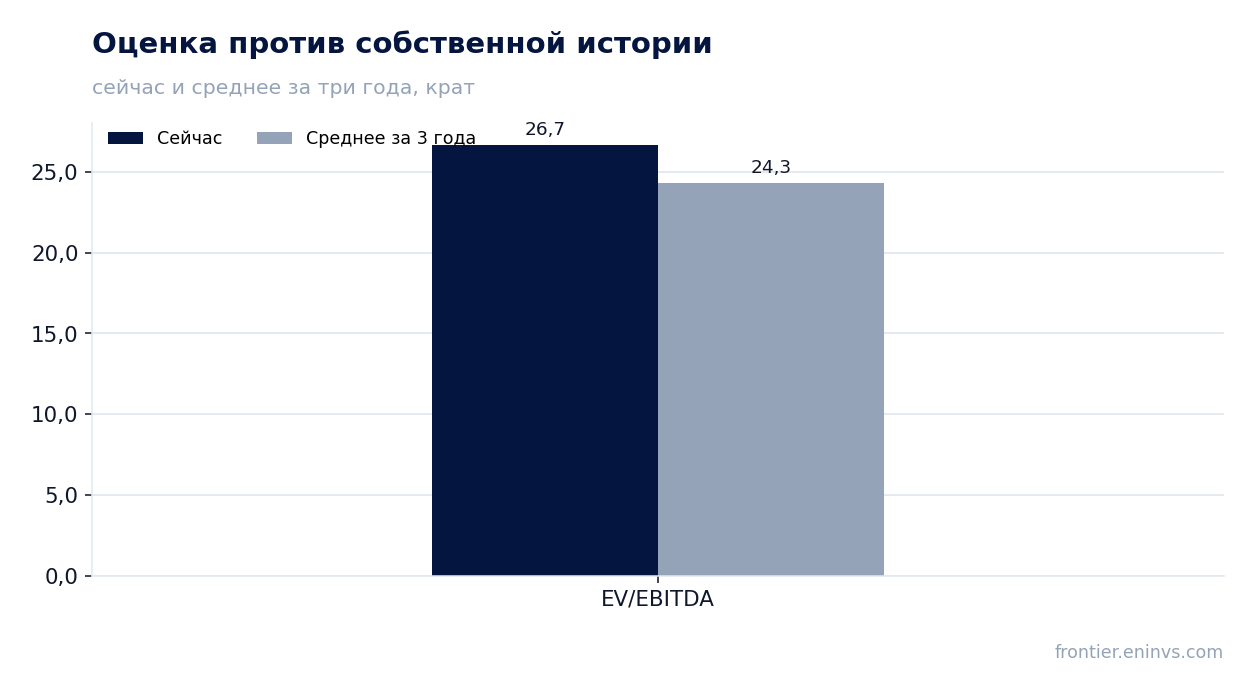
29 октября QUANTA SERVICES, INC. раскрыла результаты за третий квартал 2026 года. Выручка составила 12,0 млрд долл., прибавив 57,4% год к году, EBITDA – 1,3 млрд долл. (+77,1%), чистая прибыль – 694,9 млн долл. (+104,7%). Рост ускорился относительно второго квартала (+41,1%), а портфель заказов достиг рекордных 63,7 млрд долл. При этом бумага торгуется по EV/EBITDA 26,7 – выше своей трёхлетней средней 24,3, поэтому при сильной операционной динамике оценка выглядит насыщенной, и вердикт – нейтральный.
Главные тезисы
— Выручка прибавила 57,4% и ускорилась относительно 41,1% во втором квартале
— Маржа EBITDA выросла до 11,1% с 9,9% годом ранее
— Чистая прибыль удвоилась, но часть её пришлась на разовые статьи
— Свободный денежный поток в 1,2 млрд долл. покрывает капитальные затраты в 268 млн
— Чистый долг снизился до 4,7 млрд долл. с 6,1 млрд на конец июня
— Бумага торгуется по EV/EBITDA 26,7 – выше своей трёхлетней средней 24,3
— Прогноз на 2026 год повышен по всем метрикам, включая выручку 41,3–41,6 млрд долл.
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 7,63 | 12,0 | +57,4% |
| EBITDA | 0,75 | 1,34 | +77,1% |
| Операционная прибыль | 0,52 | 1,03 | +98,5% |
| Чистая прибыль | 0,34 | 0,69 | +104,7% |
| Операционный денежный поток | 0,56 | 1,45 | +158,0% |
| Капзатраты | 0,14 | 0,27 | +88,1% |
| Рентабельность по EBITDA | 9,9% | 11,1% | +1,2 п.п. |
| Чистая маржа | 4,4% | 5,8% | +1,4 п.п. |
Выручка прибавила 57,4% и ускорилась относительно 41,1% во втором квартале
Выручка третьего квартала 2026 года составила 12,0 млрд долл. против 7,6 млрд годом ранее, рост – 57,4%. Во втором квартале темп был 41,1%, то есть динамика ускорилась. Основной вклад дал сегмент Electric: его выручка достигла 9,8 млрд долл. и заняла 81,6% совокупной против 80,9% годом ранее.
Сегмент Underground and Infrastructure прибавил до 2,2 млрд долл. с 1,5 млрд, но его доля в выручке снизилась до 18,4% с 19,1%. Такой сдвиг в сторону Electric означает, что рост опирается на передачу и распределение электроэнергии, а не на инфраструктурные работы общего профиля.
Компания завершила пять приобретений за девять месяцев 2026 года и восемь за весь 2025 год; их результаты включены в отчётность с дат закрытия сделок. В сентябре и октябре закрыты ещё две сделки совокупной стоимостью около 245 млн долл., которые, по заявлению компании, не окажут существенного влияния на итоги 2026 года.
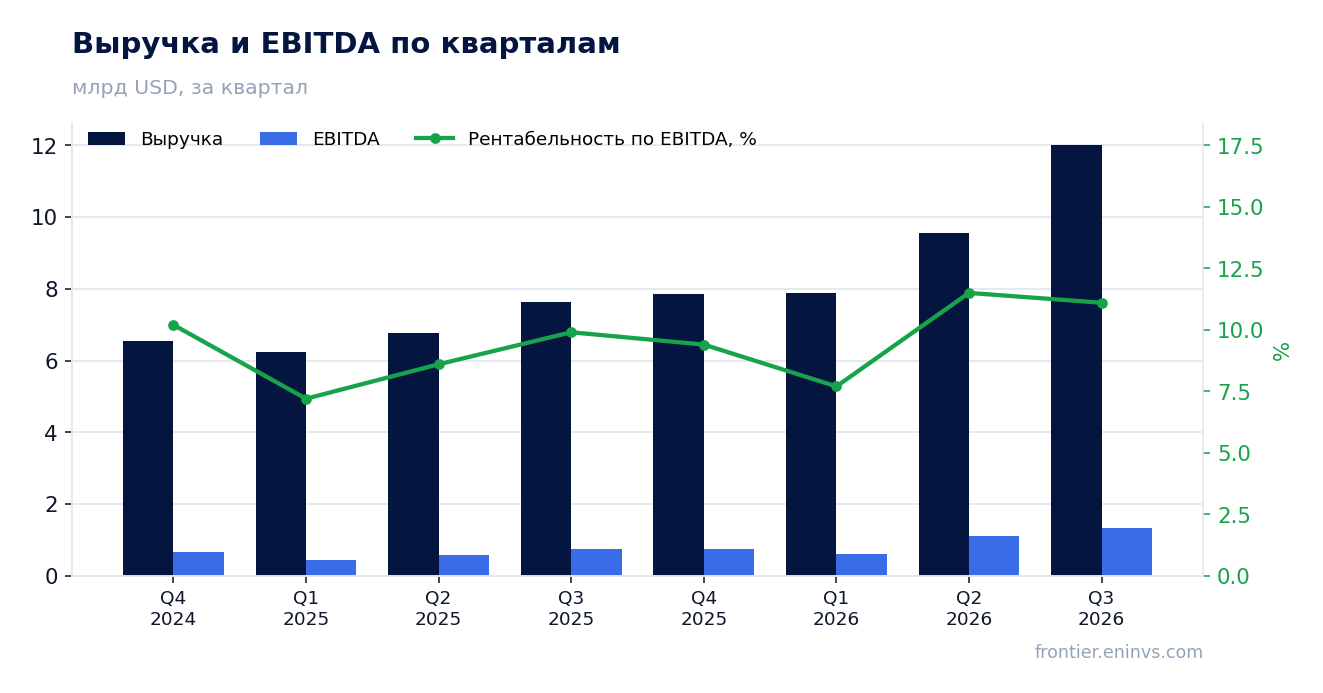
Маржа EBITDA выросла до 11,1% с 9,9% годом ранее
EBITDA третьего квартала составила 1,3 млрд долл., увеличившись на 77,1% год к году, а её маржа поднялась до 11,1% с 9,9%. Операционная прибыль выросла до 1,0 млрд долл. с 517,2 млн, то есть более чем вдвое.
Улучшение пришло в основном из сегмента Electric: его операционная маржа составила 12,6% против 11,4% годом ранее. Маржа Underground and Infrastructure поднялась до 9,4% с 8,4%. Корпоративные и нераспределённые расходы выросли до 419,5 млн долл. с 308,8 млн, в том числе из-за амортизации нематериальных активов в 188,6 млн долл. против 133,2 млн.
Рост амортизации связан с приобретениями: компания купила пять бизнесов за девять месяцев 2026 года. Это увеличивает неденежные расходы, но не влияет на EBITDA, поэтому разрыв между ростом EBITDA и операционной прибыли сокращается.
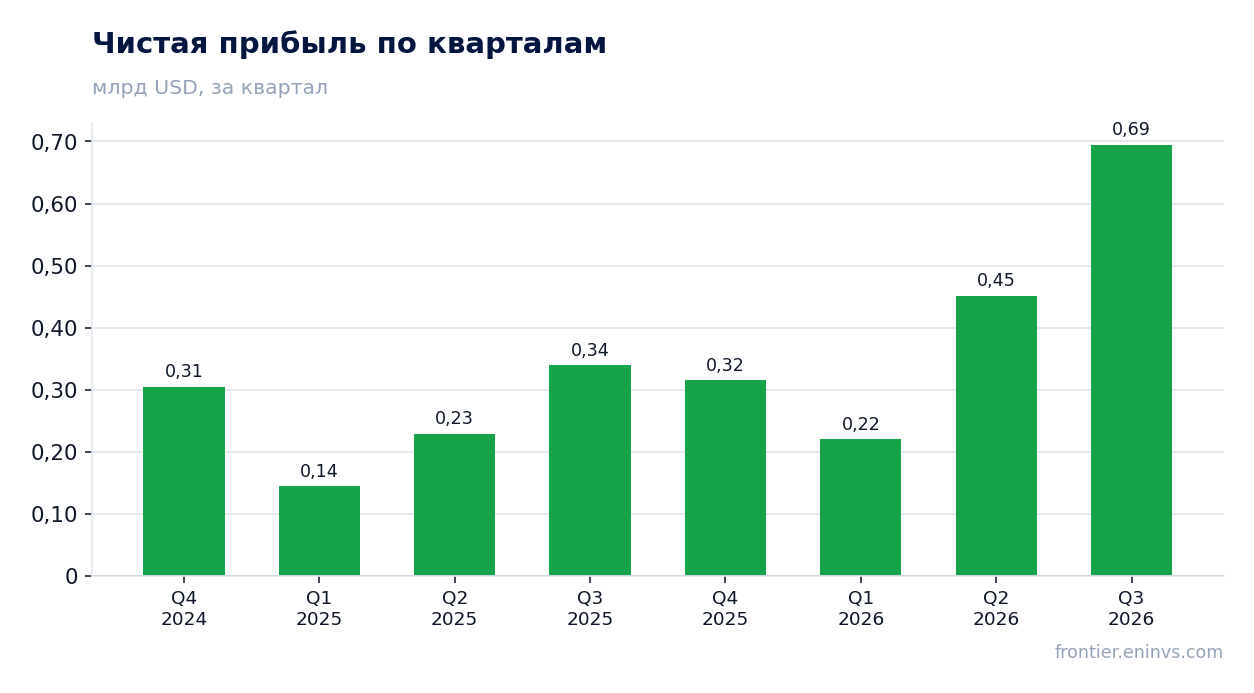
Чистая прибыль удвоилась, но часть её пришлась на разовые статьи
Чистая прибыль, относимая к обыкновенным акциям, составила 694,9 млн долл. против 339,4 млн годом ранее, рост – 104,7%. Разводнённая прибыль на акцию – 4,55 долл. против 2,24 долл. Скорректированная разводнённая прибыль на акцию – 6,06 долл. против 3,33 долл.
Разрыв между GAAP и скорректированной прибылью объясняется статьями, которые компания исключает: расходы на приобретение и интеграцию в 34,8 млн долл., рост справедливой стоимости условного вознаграждения в 19,8 млн долл., убытки от неинтегральных ассоциированных компаний в 1,4 млн долл. и налоговый эффект корректировок в 13,1 млн долл.
Рост справедливой стоимости условного вознаграждения – неденежная статья, связанная с переоценкой обязательств по приобретённым бизнесам. Она увеличивает операционные расходы, но не отражает текущую деятельность. Скорректированная прибыль на акцию в 6,06 долл. – более чистый ориентир для оценки устойчивости результата.
Свободный денежный поток в 1,2 млрд долл. покрывает капитальные затраты в 268 млн
Операционный денежный поток третьего квартала составил 1,45 млрд долл., а свободный денежный поток – 1,2 млрд долл. Капитальные затраты были 268 млн долл., то есть свободный поток превысил их более чем в четыре раза.
Компания повысила прогноз операционного денежного потока на 2026 год до 3,45–4,00 млрд долл., а свободного денежного потока – до 2,50–3,00 млрд долл. Это означает, что менеджмент ожидает сохранения сильной конверсии прибыли в деньги во втором полугодии.
Такой поток финансирует и приобретения, и выплаты акционерам. За девять месяцев 2026 года компания закрыла пять сделок, а в сентябре–октябре – ещё две на 245 млн долл., из которых 96 млн оплачены деньгами. Свободный поток покрывает эти расходы без наращивания долга.
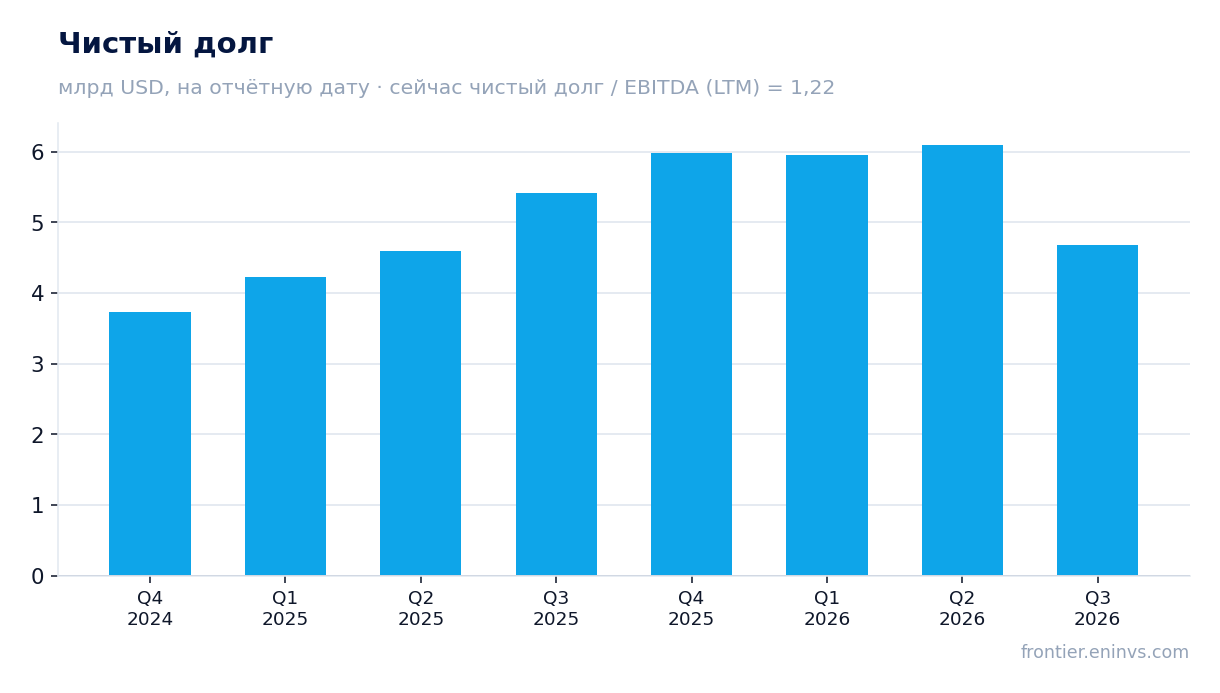
Чистый долг снизился до 4,7 млрд долл. с 6,1 млрд на конец июня
Чистый долг на 30 сентября 2026 года составил 4,7 млрд долл. против 6,1 млрд на 30 июня 2026 года, снижение – на 1,4 млрд. Годом ранее, на 30 сентября 2025 года, он был 5,4 млрд, то есть за год снизился на 0,7 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев – 1,22. Это умеренный уровень для компании с капиталоёмкими проектами. В августе 2026 года компания выпустила старшие ноты на 2,0 млрд долл., а в сентябре досрочно погасила 618,8 млн долл. по срочному кредиту, что улучшило структуру долга.
Процентные расходы выросли до 84,0 млн долл. с 71,8 млн годом ранее, но процентный доход также увеличился – до 9,7 млн с 3,7 млн. Рост долга в августе был частично компенсирован сильным операционным потоком, что и позволило снизить чистый долг за квартал.
Бумага торгуется по EV/EBITDA 26,7 – выше своей трёхлетней средней 24,3
EV/EBITDA за последние 12 месяцев – 26,7, что на 10% выше трёхлетней средней 24,3. P/E за тот же период – 57,1. Бумага торгуется дороже собственной истории по этому мультипликатору, что отражает ожидания сильного роста, заложенные в цену.
Рыночная капитализация – 96,1 млрд долл., чистый долг – 4,7 млрд. По модели портала справедливая стоимость предполагает потенциал роста +33%, но это наша собственная оценка, а не консенсус рынка.
Дивидендная доходность за последние 12 месяцев – 0,07%, что крайне мало для компании с таким денежным потоком. Компания предпочитает направлять средства на приобретения и органический рост, а не на выплаты акционерам. При текущей оценке дивиденд не является аргументом в пользу бумаги.
Прогноз на 2026 год повышен по всем метрикам, включая выручку 41,3–41,6 млрд долл.
Компания повысила прогноз на 2026 год: выручка ожидается в диапазоне 41,3–41,6 млрд долл., EBITDA – 3,99–4,09 млрд долл., скорректированная EBITDA – 4,40–4,49 млрд долл., чистая прибыль – 1,92–1,98 млрд долл., разводнённая прибыль на акцию – 12,57–12,97 долл., скорректированная – 17,90–18,30 долл.
Портфель заказов достиг рекордных 63,7 млрд долл., из которых 41,8 млрд – оставшиеся обязательства по выполнению. Это даёт видимость выручки на несколько кварталов вперёд и поддерживает уверенность менеджмента в росте и в 2027 году.
Генеральный директор Дьюк Остин заявил, что компания опережает многолетние цели, озвученные на дне инвестора 2026 года, и ожидает двузначного роста скорректированной прибыли на акцию в 2027 году. Однако прогноз чувствителен к погодным, регуляторным и цепочечным факторам, которые компания сама называет в числе рисков.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 96,1 млрд USD |
| P/E (LTM) | 57,1 |
| EV/EBITDA (LTM) | 26,7 |
| P/B | 10,75 |
| Чистый долг / EBITDA | 1,22 |
| Операционный денежный поток (LTM) | 4,07 млрд |
| ROE | 27,6% |
| Дивидендная доходность (12 мес) | 0,1% |
| EV/EBITDA, среднее за 3 года | 24,3 |
Итог
Квартал был сильным по всем операционным метрикам: выручка выросла на 57,4% с ускорением, маржа EBITDA поднялась до 11,1%, а свободный денежный поток достиг 1,2 млрд долл. Чистая прибыль удвоилась, но часть её пришлась на разовые статьи, а скорректированная прибыль на акцию в 6,06 долл. – более устойчивый ориентир. Чистый долг снизился до 4,7 млрд долл., а отношение долга к EBITDA составляет 1,22. Главный вопрос для держателя – оценка: бумага торгуется по EV/EBITDA 26,7 против собственной трёхлетней средней 24,3, и при таком мультипликаторе дальнейший рост должен подтверждаться исполнением прогноза. Вердикт – нейтральный: операционная динамика отличная, но цена уже учитывает многое.
Перейти к финансовой карточке компании PWR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций