Regency Centers: прибыль упала на 31,4%, но FFO вырос, а дивиденд подняли на 6%
5 ноября Regency Centers раскрыла результаты за третий квартал 2026 года. Чистая прибыль, приходящаяся на акционеров, составила 75,1 млн долларов – на 31,4% меньше, чем годом ранее, но в ней сидят обесценение на 65,1 млн и прибыль от продажи недвижимости на 23,8 млн. Операционная прибыль FFO выросла до 230,8 млн долларов, или 1,23 доллара на акцию, сопоставимая выручка NOI прибавила 5,1%, а совет директоров поднял квартальный дивиденд до 0,800 доллара на акцию. При текущей цене бумага выглядит скорее привлекательной: дивиденд растёт, долговая нагрузка 4,9x по pro-rata EBITDA, а падение чистой прибыли объясняется разовыми статьями, а не операциями.
Главные тезисы
— Чистая прибыль упала на 31,4% из-за обесценения в 65,1 млн долларов, а не из-за операций
— FFO вырос до 230,8 млн долларов, и это на 8,1% больше, чем годом ранее
— Сопоставимый NOI прибавил 5,1%, а базовая аренда дала 4,0% из этого роста
— Долговая нагрузка 4,9x по pro-rata EBITDA остаётся в комфортной зоне для REIT
— Дивиденд поднят на 6%, до 0,800 доллара на акцию, при выплате в 1,23 доллара FFO
— Портфель заполнен на 97,0%, а арендные спреды по новым и продлённым договорам составили 11,9% на кассовой основе
Оценка привлекательности
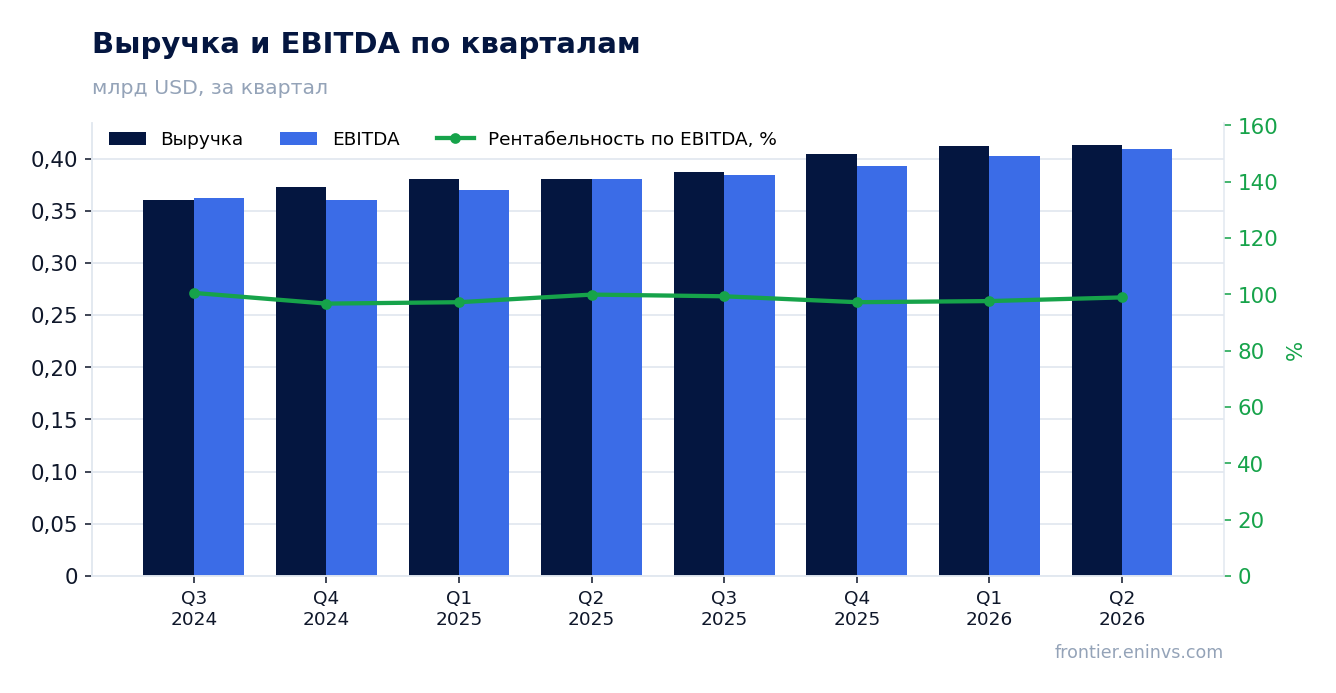
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,39 | — | — |
| EBITDA | 0,38 | — | — |
| Операционная прибыль | 0,28 | — | — |
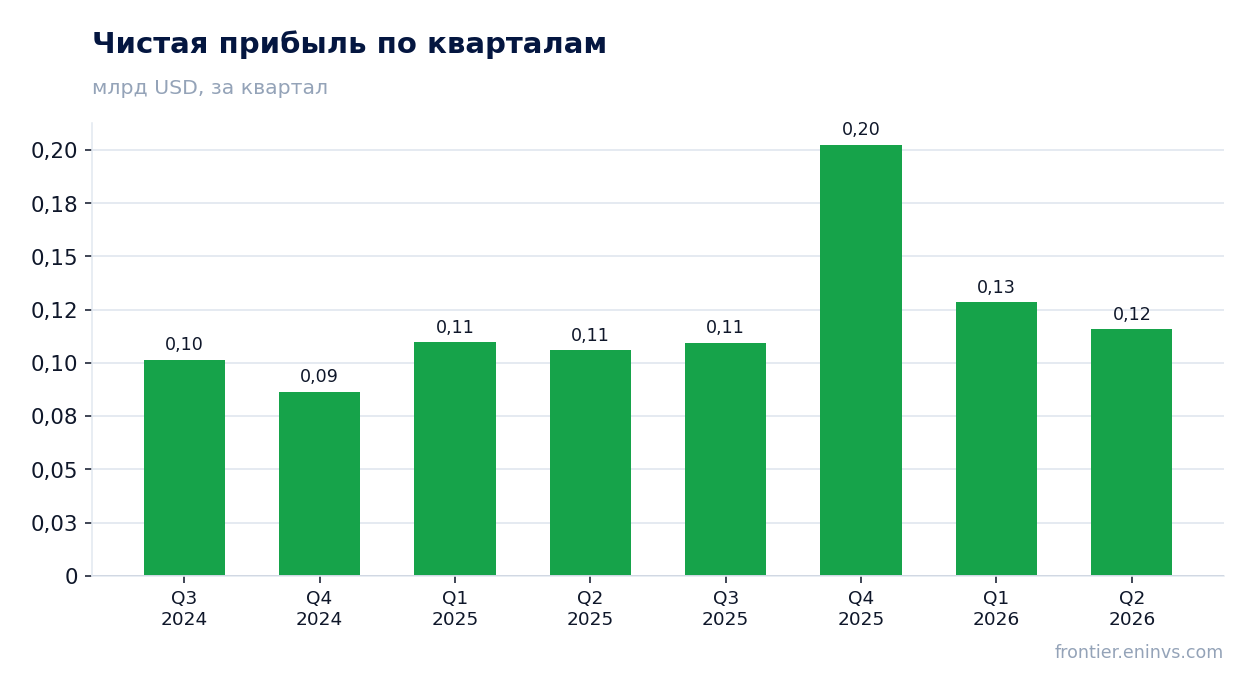
| Чистая прибыль | 0,11 | 0,08 | -31,4% |
| Операционный денежный поток | 0,22 | — | — |
| Капзатраты | 0,00 | — | — |
| Рентабельность по EBITDA | 99,3% | — | — |
| Чистая маржа | 28,2% | — | — |
Чистая прибыль упала на 31,4% из-за обесценения в 65,1 млн долларов, а не из-за операций
За третий квартал 2026 года чистая прибыль, приходящаяся на акционеров, составила 75,1 млн долларов, или 0,41 доллара на разводнённую акцию, против 106,0 млн долларов, или 0,58 доллара, годом ранее. Снижение на 31,4% целиком объясняется двумя разовыми статьями: обесценение недвижимости на 65,1 млн долларов (0,35 доллара на акцию) и прибыль от продажи недвижимости на 23,8 млн долларов (0,13 доллара на акцию). Без обесценения прибыль была бы выше прошлогодней.
Обесценение не связано с текущей доходностью портфеля: оно отражает переоценку отдельных активов, а не ухудшение арендного потока. Прибыль от продаж, наоборот, добавляет к результату, но также не повторяется из квартала в квартал. Для оценки операций у REIT правильнее смотреть на FFO, который эти статьи исключает.
FFO вырос до 230,8 млн долларов, и это на 8,1% больше, чем годом ранее
Nareit FFO за третий квартал 2026 года составил 230,8 млн долларов, или 1,23 доллара на разводнённую акцию, против 213,5 млн долларов, или 1,15 доллара, за тот же период 2025 года. Рост в 8,1% на акцию – это 7,0%, что выше роста чистой прибыли и отражает устойчивость арендного потока. Core Operating Earnings, который дополнительно исключает неденежные статьи, составил 220,6 млн долларов, или 1,18 доллара на акцию, против 202,6 млн долларов, или 1,09 доллара.
Разница между FFO и Core Operating Earnings невелика – около 10 млн долларов, – и складывается из корректировок на прямолинейную аренду и амортизацию рыночных ставок. Это означает, что качество прибыли высокое: основная часть FFO подтверждается денежным потоком, а не бухгалтерскими начислениями. Компания повысила годовой прогноз FFO до 4,86–4,88 доллара на акцию.
Сопоставимый NOI прибавил 5,1%, а базовая аренда дала 4,0% из этого роста
Сопоставимый NOI за третий квартал 2026 года вырос на 5,1% год к году, до 289,1 млн долларов. Из этого роста 4,0 процентного пункта обеспечила базовая аренда – то есть органическое повышение ставок, а не разовые сборы или заполнение пустующих площадей. Общий NOI вырос на 7,6%, до 303,2 млн долларов, что быстрее сопоставимого показателя за счёт приобретений и проектов развития.
Заполняемость сопоставимого портфеля достигла 97,0%, что на 60 базисных пунктов выше, чем годом ранее. Доля начатых договоров – 95,1%, рост на 80 базисных пунктов. Спред по новым и продлённым договорам составил 11,9% на кассовой основе и 21,8% на прямолинейной, что говорит о переговорной силе арендодателя. Компания повысила прогноз роста сопоставимого NOI на год до 4,25%+.
Долговая нагрузка 4,9x по pro-rata EBITDA остаётся в комфортной зоне для REIT
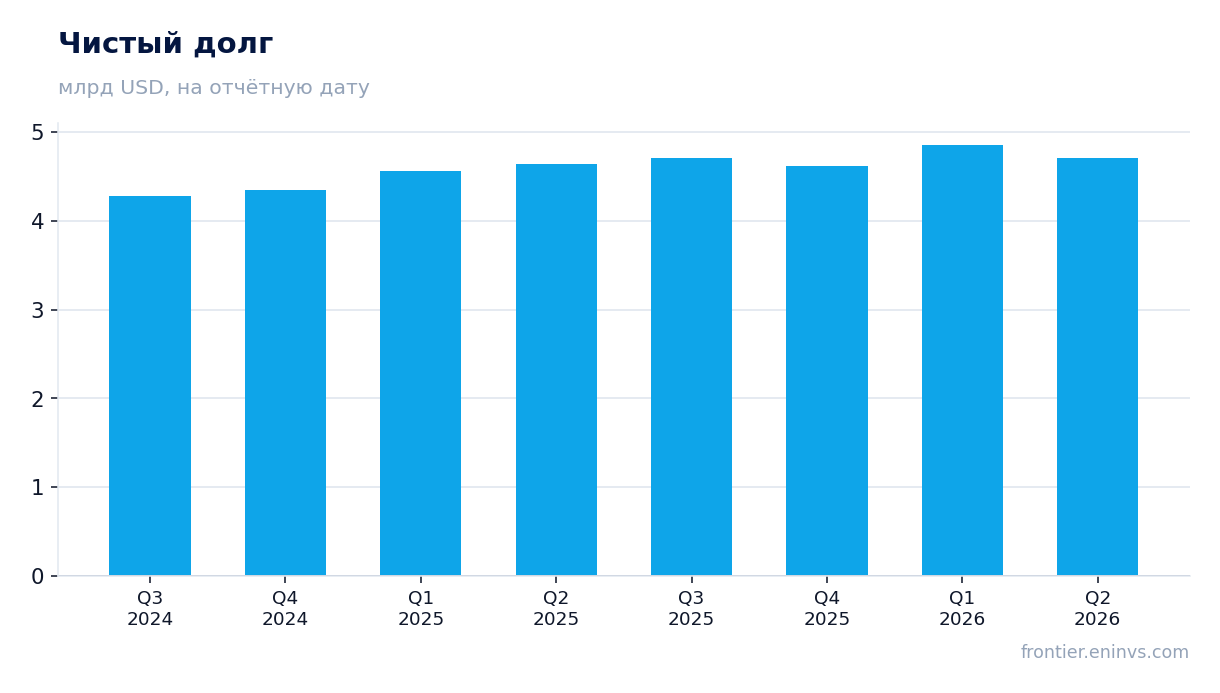
На конец третьего квартала 2026 года отношение чистого долга и привилегированных акций к EBITDA за последние 12 месяцев на pro-rata основе составило 4,9x. Это умеренный уровень для торгового REIT: он оставляет место для манёвра и не создаёт давления на дивиденд. По балансу чистый долг на последнюю годовую отчётность составлял 4 618,6 млн долларов, а на конец второго квартала 2026 года – 4 711,6 млн долларов.
Компания располагает примерно 1,4 млрд долларов свободных средств по возобновляемой кредитной линии, что покрывает потребности в рефинансировании и развитии. Процентные расходы и дивиденды по привилегированным акциям за год прогнозируются на уровне около 250 млн долларов. При FFO в 230,8 млн долларов за квартал покрытие процентов остаётся высоким.
Дивиденд поднят на 6%, до 0,800 доллара на акцию, при выплате в 1,23 доллара FFO
Совет директоров объявил квартальный дивиденд в размере 0,800 доллара на акцию, что на 6% выше предыдущего уровня. Выплата состоится 5 января 2027 года акционерам, зарегистрированным на 14 декабря 2026 года. При годовом FFO в 4,86–4,88 доллара на акцию выплата за год составит 3,20 доллара, то есть около 66% FFO – умеренный коэффициент выплаты для REIT.
Дивидендная доходность при текущей цене около 4,5–5% (расчёт от годовой выплаты 3,20 доллара) выглядит привлекательной на фоне ключевой ставки, хотя точная цена в фактах не указана. Компания последовательно повышает выплаты: рост на 6% соответствует динамике FFO. Риск снижения дивиденда мал, пока FFO растёт и нагрузка держится около 4,9x.
Портфель заполнен на 97,0%, а арендные спреды по новым и продлённым договорам составили 11,9% на кассовой основе
Заполняемость сопоставимого портфеля в 97,0% – это высокий уровень для торговых центров, и он вырос на 60 базисных пунктов за год. Арендные спреды по новым и продлённым договорам в 11,9% на кассовой основе означают, что новые ставки выше старых, то есть арендная выручка растёт даже без увеличения площадей. За 12 месяцев компания подписала около 7,0 млн квадратных футов договоров со средним спредом 11,5%.
Портфель развивается: за квартал начаты проекты на 101 млн долларов, включая Redlands Marketplace на 46 млн и The Shops at Fall Hill на 24 млн. Общий объём проектов в процессе – 682 млн долларов, из которых 46% уже профинансировано. Это создаёт задел для будущего роста NOI, хотя и требует капитальных затрат.
Итог
Сильной стороной отчёта остаётся операционная устойчивость: FFO вырос на 8,1%, сопоставимый NOI – на 5,1%, заполняемость 97,0%, а дивиденд поднят на 6%. Падение чистой прибыли на 31,4% – следствие обесценения и прибыли от продаж, а не ухудшения арендного бизнеса. Долговая нагрузка 4,9x и запас по кредитной линии в 1,4 млрд долларов не создают угрозы для выплат. Вопрос для держателя сейчас в том, сохранится ли рост арендных ставок на уровне около 12% и не потребуются ли новые обесценения. При текущей цене бумага выглядит скорее привлекательной для консервативного инвестора, ориентированного на дивиденд.
Перейти к финансовой карточке компании REG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций