Range Resources: прибыль выросла на 21,5%, но выручка прибавила лишь 4,8% – рост держится на издержках, а не на ценах
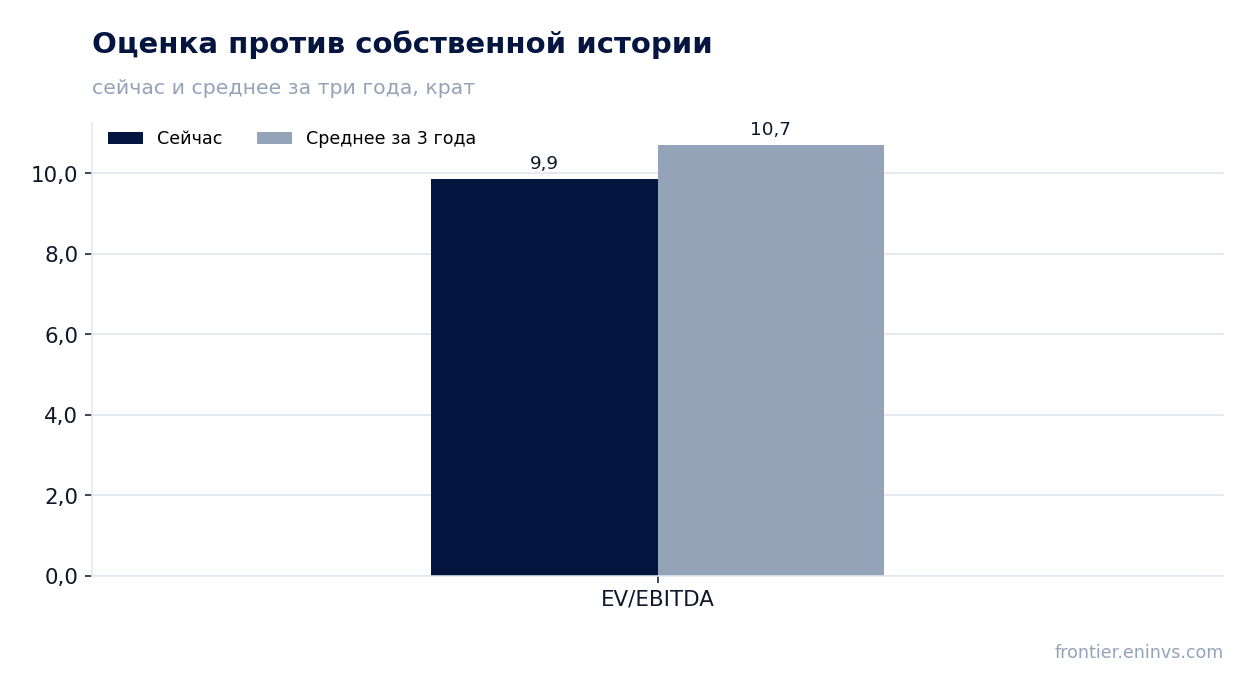
Range Resources Corporation раскрыла результаты за третий квартал 2026 года. Выручка составила 784,4 млн долларов, прибавив 4,8% год к году, чистая прибыль – 175,3 млн долларов, плюс 21,5%, а рентабельность по чистой прибыли поднялась до 22,4% с 19,3% годом ранее. Операционный денежный поток за квартал – 307,6 млн долларов, чистый долг на конец сентября – 780,9 млн долларов, или 0,53 EBITDA за последние 12 месяцев. Бумага торгуется дешевле собственной истории по EV/EBITDA (9,9 против средней 10,7 за три года), но дивидендная доходность в 0,69% почти не компенсирует риск, а модель портала даёт минус 54% к справедливой стоимости – поэтому акция выглядит скорее непривлекательной при текущей цене.
Главные тезисы
— Выручка прибавила 4,8% после падения на 11,3% кварталом ранее – ускорение есть, но его масштаб скромный
— Прибыль выросла на 21,5% при выручке плюс 4,8% – маржа поднялась до 22,4% с 19,3%
— Операционный денежный поток в 307,6 млн долларов покрывает прибыль, но капитальные вложения за квартал не раскрыты
— Чистый долг в 780,9 млн долларов – это 0,53 EBITDA за последние 12 месяцев, нагрузка умеренная
— Дивидендная доходность в 0,69% не даёт опоры держателю при текущей цене
— EV/EBITDA в 9,9 ниже собственной средней 10,7 за три года – дисконт к истории 8%
— Модель портала даёт минус 54% к справедливой стоимости – рынок закладывает более высокие цены на сырьё
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,75 | 0,78 | +4,8% |
| EBITDA | 0,28 | — | — |
| Операционная прибыль | 0,18 | — | — |
| Чистая прибыль | 0,14 | 0,18 | +21,5% |
| Операционный денежный поток | 0,25 | 0,31 | +24,3% |
| Капзатраты | 0,15 | — | — |
| Рентабельность по EBITDA | 37,0% | — | — |
| Чистая маржа | 19,3% | 22,4% | +3,1 п.п. |
Выручка прибавила 4,8% после падения на 11,3% кварталом ранее – ускорение есть, но его масштаб скромный
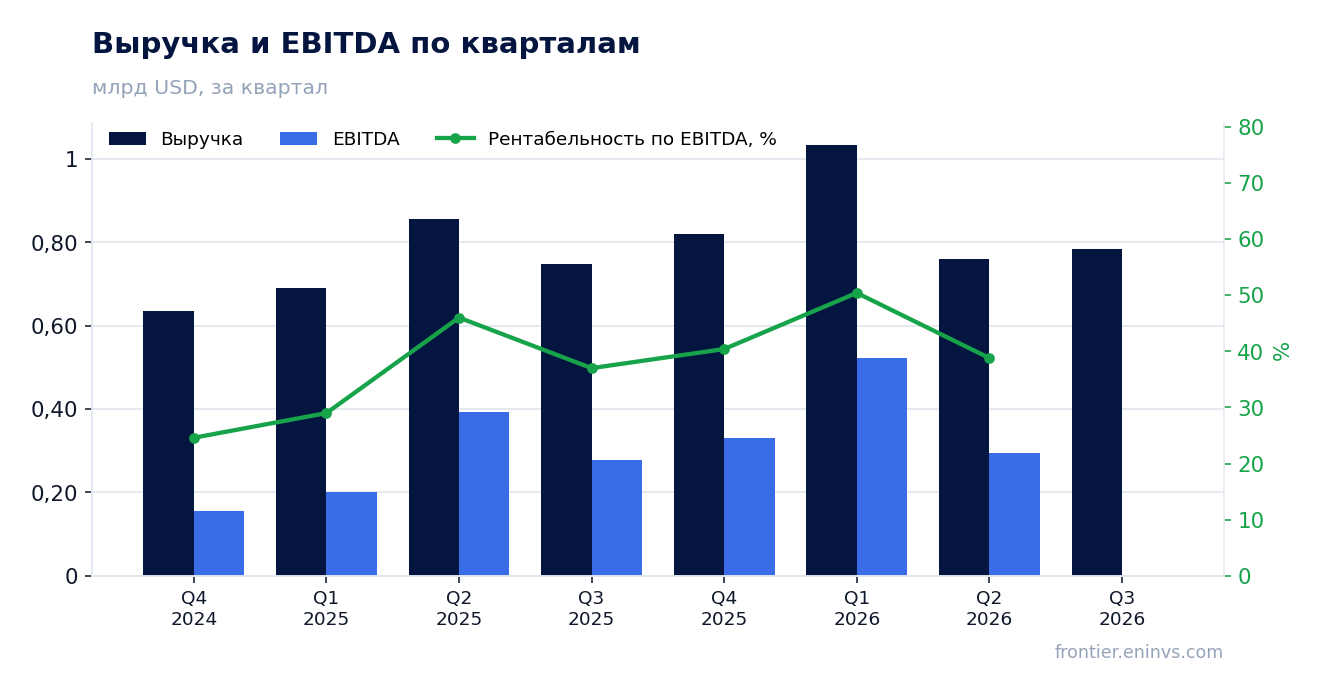
В третьем квартале 2026 года выручка составила 784,4 млн долларов, что на 4,8% больше, чем годом ранее. Это разворот после второго квартала, когда выручка упала на 11,3% год к году, – динамика ускорилась, но сам прирост остаётся небольшим.
Кварталом ранее выручка была 759,6 млн долларов, то есть последовательно она выросла на 3,3%. Год к году сравнение мягче из-за слабой базы третьего квартала 2025 года, когда выручка составляла 748,5 млн долларов.
Ускорение не отменяет того, что компания работает в узком коридоре: за последние четыре квартала выручка колебалась от 759,6 до 1034,2 млн долларов, и текущий уровень ближе к нижней границе. Для устойчивого роста нужен следующий квартал с более сильным сравнением.
Прибыль выросла на 21,5% при выручке плюс 4,8% – маржа поднялась до 22,4% с 19,3%
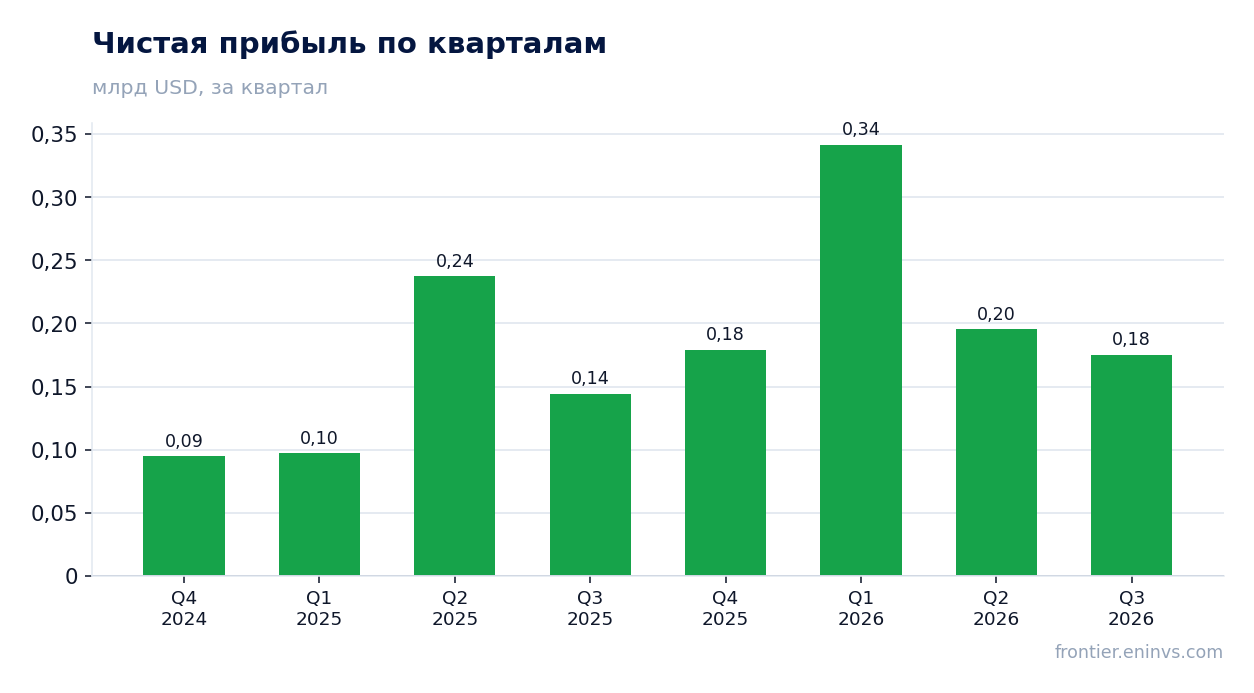
Чистая прибыль за третий квартал 2026 года составила 175,3 млн долларов против 144,3 млн долларов годом ранее, рост – 21,5%. При выручке плюс 4,8% такой опережающий рост означает, что рентабельность по чистой прибыли поднялась до 22,4% с 19,3%.
Разрыв между темпами роста прибыли и выручки – около 17 процентных пунктов – показывает, что основная часть прироста пришла не от объёмов, а от более низких издержек или разовых статей. В отчёте нет расшифровки, какая именно статья расходов сократилась, поэтому назвать конкретный источник экономии нельзя.
Прибыль второго квартала 2026 года была 195,3 млн долларов, то есть последовательно она снизилась на 10,2%. Квартальная динамика прибыли неровная, и текущий уровень ниже пика первого квартала в 341,6 млн долларов.
Операционный денежный поток в 307,6 млн долларов покрывает прибыль, но капитальные вложения за квартал не раскрыты
Операционный денежный поток за третий квартал 2026 года составил 307,6 млн долларов – это в 1,75 раза больше чистой прибыли в 175,3 млн долларов. Превышение объясняется неденежными начислениями, прежде всего амортизацией, которая не раскрыта отдельной строкой.
За последние 12 месяцев операционный денежный поток составил 1419,3 млн долларов при выручке 3400,0 млн долларов, то есть в деньги конвертируется около 42% выручки. Это высокий показатель для отрасли, но он отражает и то, что капитальные вложения не вычитаются из операционного потока.
Капитальные вложения за третий квартал 2026 года в фактах не раскрыты, поэтому свободный денежный поток за квартал посчитать нельзя. Во втором квартале capex был 181,5 млн долларов, в первом – 158,3 млн долларов; если третий квартал близок к этим уровням, свободный поток остаётся положительным, но заметно ниже операционного.
Чистый долг в 780,9 млн долларов – это 0,53 EBITDA за последние 12 месяцев, нагрузка умеренная
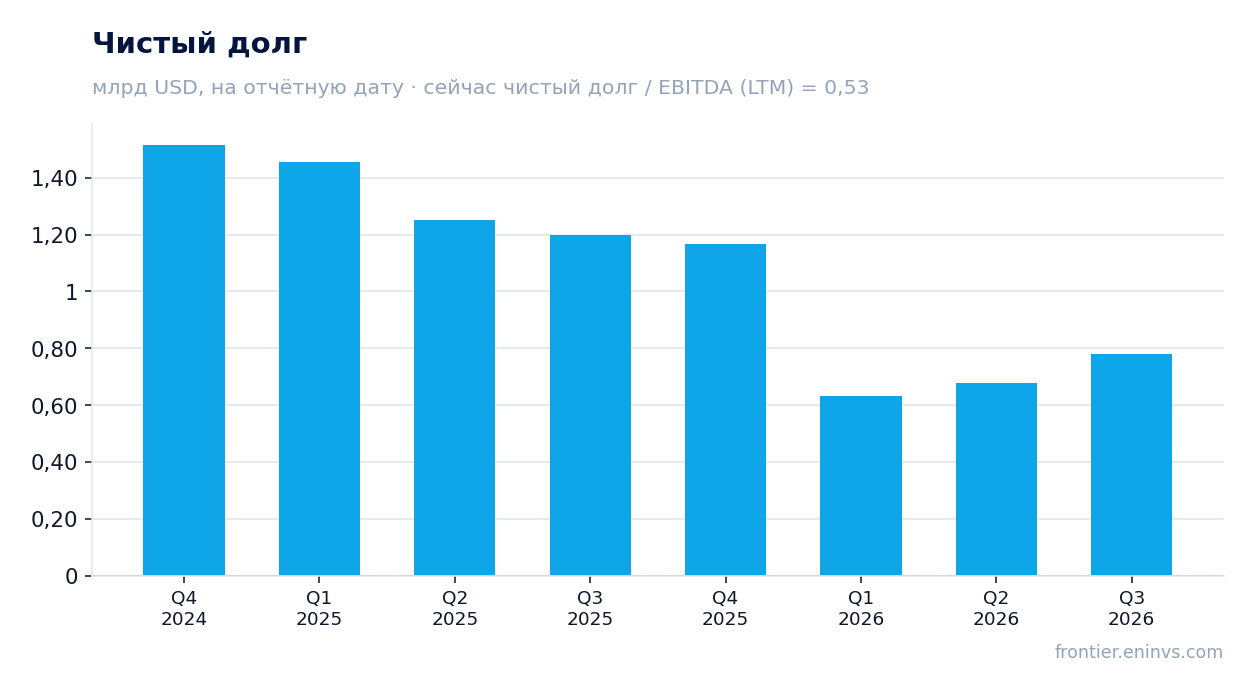
Чистый долг на 30 сентября 2026 года составил 780,9 млн долларов против 676,5 млн долларов на 30 июня 2026 года – рост на 0,1 млрд долларов за квартал. Годом ранее, на 30 сентября 2025 года, чистый долг был 1198,1 млн долларов, то есть за 12 месяцев он снизился на 0,4 млрд долларов.
Отношение чистого долга к EBITDA за последние 12 месяцев – 0,53. Это умеренный уровень: компания обслуживает долг без напряжения, и даже при падении EBITDA вдвое показатель остался бы ниже 1,1.
Процентные расходы в фактах не раскрыты, поэтому оценить, во сколько обходится обслуживание долга, нельзя. Но при рыночной капитализации 13 275,1 млн долларов чистый долг составляет менее 6% стоимости компании – долг не является основным риском для держателя.
Дивидендная доходность в 0,69% не даёт опоры держателю при текущей цене
Дивидендная доходность за последние 12 месяцев – 0,69%. При рыночной капитализации 13 275,1 млн долларов это соответствует выплатам около 91,6 млн долларов в год, что составляет примерно 10% чистой прибыли за последние 12 месяцев (891,4 млн долларов).
Наша оценка: при сохранении текущей прибыли и коэффициента выплат дивиденд за 2026 год останется в том же диапазоне – около 0,7% доходности. Выплата зависит от прибыли, которая в первом квартале была 341,6 млн долларов, а во втором и третьем – 195,3 и 175,3 млн долларов; если квартальная прибыль останется на уровне около 175 млн долларов, годовая база составит около 700 млн долларов, и выплата в 91,6 млн долларов будет занимать около 13% прибыли.
Доходность в 0,69% значительно ниже ключевой ставки и не компенсирует риск владения акцией. Для сравнения, EV/EBITDA в 9,9 предполагает доходность по EBITDA около 10%, но большая часть этой доходности уходит на капитальные вложения и обслуживание долга, а не на дивиденды.
Уменьшить выплату может падение прибыли: если EBITDA за последние 12 месяцев снизится, а долг останется на уровне 780,9 млн долларов, компания может направить свободный поток на долг, а не на дивиденды. Кроме того, при росте капитальных вложений выше 181,5 млн долларов в квартал свободный поток сократится.
EV/EBITDA в 9,9 ниже собственной средней 10,7 за три года – дисконт к истории 8%
EV/EBITDA за последние 12 месяцев – 9,9. Средняя за три года по этому мультипликатору – 10,7, то есть бумага торгуется на 8% ниже собственной истории. Это единственное сравнение, которое можно сделать по фактам: данных о секторе или аналогах в них нет.
P/E за последние 12 месяцев – 14,9. При чистой прибыли 891,4 млн долларов и капитализации 13 275,1 млн долларов это соответствует доходности по прибыли около 6,7%, что выше дивидендной доходности в 0,69%, но ниже ключевой ставки.
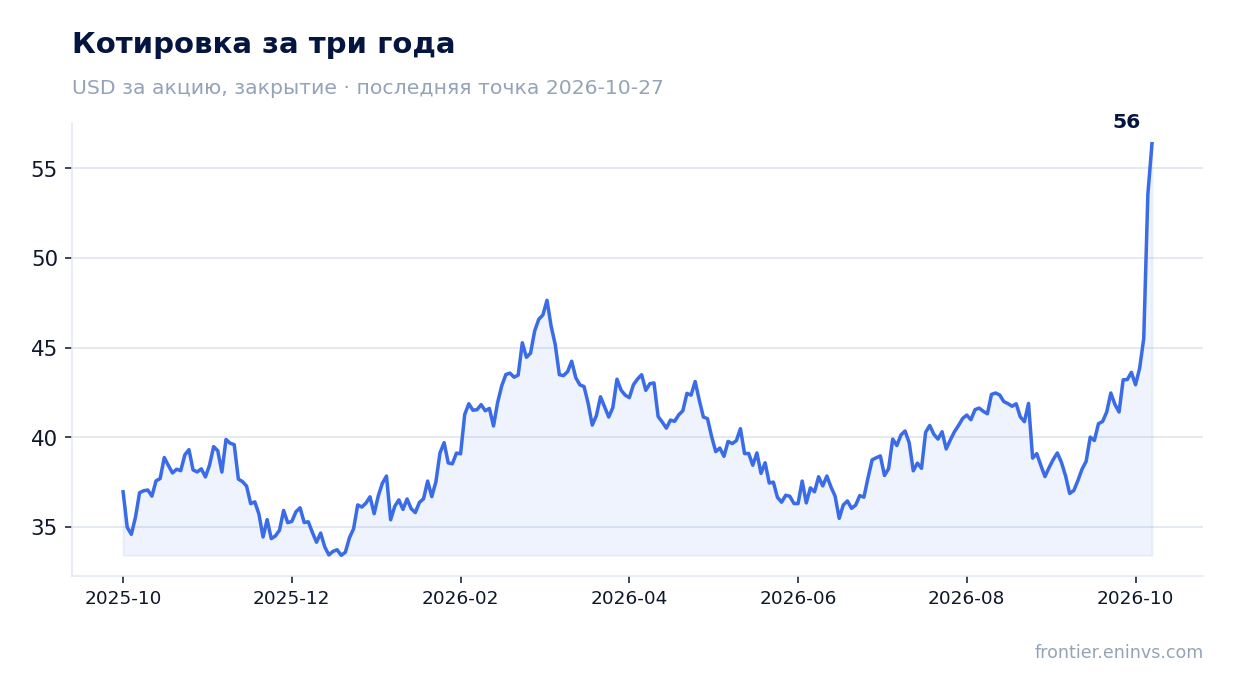
Дисконт к истории может отражать ожидания рынка относительно цен на сырьё: модель портала, которая пересчитывает EBITDA по текущим товарным ценам, даёт минус 54% к справедливой стоимости. Иными словами, рынок оценивает компанию выше, чем она стоила бы при текущих ценах на её продукцию.
Модель портала даёт минус 54% к справедливой стоимости – рынок закладывает более высокие цены на сырьё
По модели портала, которая пересчитывает EBITDA по текущим товарным ценам и целевому EV/EBITDA, справедливая стоимость акции на 54% ниже текущей рыночной цены. Это наша собственная оценка, а не консенсус рынка и не целевая цена.
Такой разрыв означает, что рынок закладывает в цену акции более высокие цены на сырьё, чем текущие. Если commodity prices останутся на текущем уровне, у бумаги есть запас падения; если цены вырастут, модель пересчитается в сторону повышения.
Для держателя это главный аргумент против покупки при текущей цене: даже с учётом дисконта к собственной истории по EV/EBITDA в 8% бумага выглядит дорогой относительно текущих цен на её продукцию.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 13,3 млрд USD |
| P/E (LTM) | 14,9 |
| EV/EBITDA (LTM) | 9,9 |
| P/B | 3,07 |
| Чистый долг / EBITDA | 0,53 |
| Операционный денежный поток (LTM) | 1,42 млрд |
| ROE | 4,9% |
| Дивидендная доходность (12 мес) | 0,7% |
| EV/EBITDA, среднее за 3 года | 10,7 |
Итог
Сильной стороной квартала стала прибыль: она выросла на 21,5% при выручке плюс 4,8%, а маржа поднялась до 22,4% с 19,3%. Однако этот рост пришёл не от объёмов, а от издержек, и в отчёте нет расшифровки, какая статья их сократила, – устойчивость этого источника проверить нельзя. Долг умеренный: 0,53 EBITDA за последние 12 месяцев, а за год чистый долг снизился с 1198,1 до 780,9 млн долларов. Дивидендная доходность в 0,69% почти не даёт опоры, а модель портала даёт минус 54% к справедливой стоимости. Вердикт – скорее непривлекательно: дисконт к собственной истории по EV/EBITDA в 8% не перевешивает риска падения цен на сырьё и слабой дивидендной поддержки.
Перейти к финансовой карточке компании RRC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций