Super Micro Computer, Inc.: выручка выросла почти вчетверо, но свободный денежный поток снова отрицательный
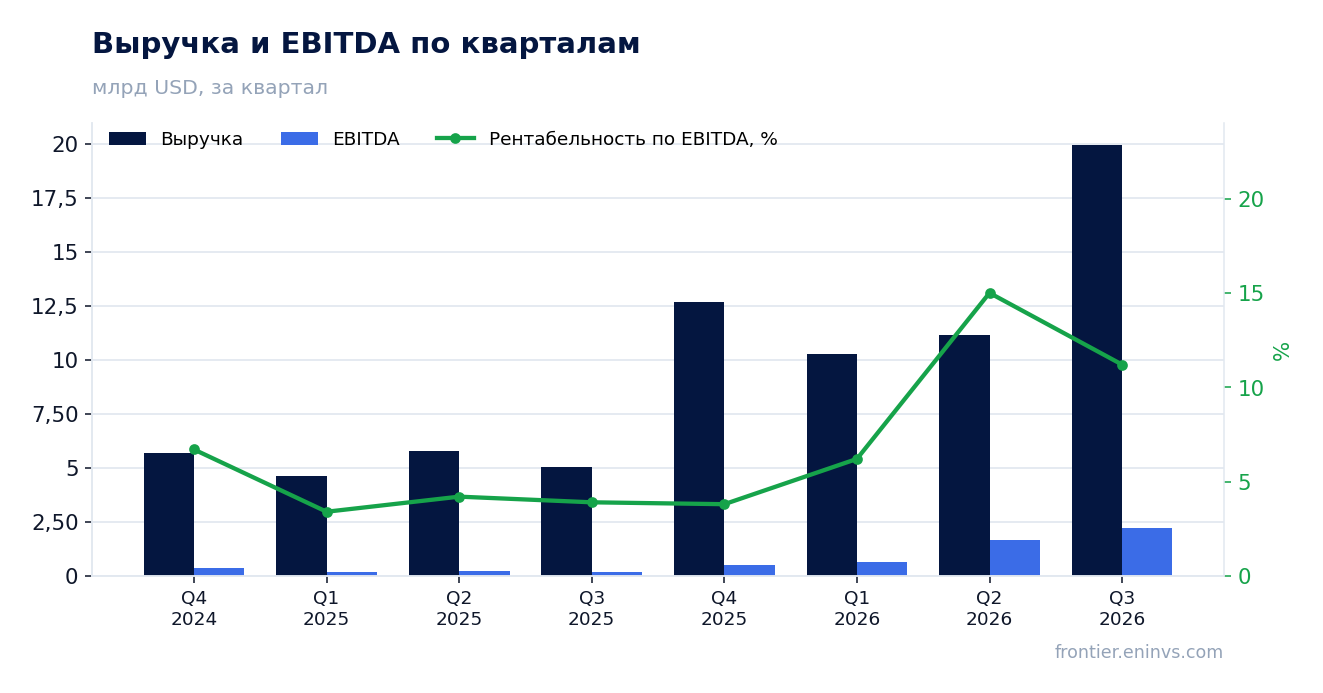
20 октября Super Micro Computer, Inc. раскрыла предварительные результаты за первый квартал 2027 финансового года, закончившийся 30 сентября 2026 года. Выручка составила 19 945,8 млн долларов против 5 017,8 млн годом ранее (+297,5%), EBITDA – 2 227,5 млн (+1046,1%), чистая прибыль – 1 594,2 млн (+847,3%). Маржа EBITDA поднялась до 11,2% с 3,9%, чистая маржа – до 8,0% с 3,4%. При этом операционный денежный поток квартала отрицательный – минус 434,0 млн, а чистый долг на 30 сентября 2026 года составляет 6,0 млрд. Акция выглядит привлекательной: EV/EBITDA LTM 5,5 более чем вчетверо ниже собственной трёхлетней средней 25,8, а по модели портала потенциал к справедливой стоимости +7%.
Главные тезисы
— Выручка выросла на 297,5% до 19 945,8 млн долларов, и компания сама объясняет это возросшим спросом на ИИ-платформы
— Маржа EBITDA поднялась до 11,2% с 3,9% благодаря клиентскому и продуктовому миксу, а не снижению издержек
— Чистая прибыль 1 594,2 млн выросла на 847,3%, но операционный денежный поток квартала остался отрицательным – минус 434,0 млн
— Чистый долг за год вырос с 1,0 млрд до 6,0 млрд долларов, а соотношение долга к EBITDA LTM составляет 1,23
— EV/EBITDA LTM 5,5 против собственной трёхлетней средней 25,8 – акция дешевле своей истории на 79%
— По модели портала потенциал акции к справедливой стоимости +7%, а бумага входит в живую стратегию US AI infrastructure
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 5,02 | 19,9 | +297,5% |
| EBITDA | 0,19 | 2,23 | +1046,1% |
| Операционная прибыль | 0,18 | 2,06 | +1032,7% |
| Чистая прибыль | 0,17 | 1,59 | +847,3% |
| Операционный денежный поток | -0,92 | -0,43 | — |
| Капзатраты | 0,03 | 0,04 | +28,8% |
| Рентабельность по EBITDA | 3,9% | 11,2% | +7,3 п.п. |
| Чистая маржа | 3,4% | 8,0% | +4,6 п.п. |
Выручка выросла на 297,5% до 19 945,8 млн долларов, и компания сама объясняет это возросшим спросом на ИИ-платформы
Выручка первого квартала 2027 финансового года составила 19 945,8 млн долларов против 5 017,8 млн годом ранее. В сообщении компании рост объясняется возросшим спросом на ИИ-платформы. Это не разовая строка: квартал к кварталу выручка тоже выросла – с 11 119,8 млн во втором квартале 2026 финансового года.
Динамика год к году ускоряется: в первом квартале 2026 финансового года рост составлял 297,5%, а в четвёртом квартале 2026 финансового года – 93,2%. Предварительный диапазон выручки, который компания давала ранее, был 14,5–15,5 млрд долларов, фактический результат выше верхней границы. Это означает, что спрос оказался сильнее собственных ожиданий менеджмента.
Для акции важна не столько абсолютная величина, сколько устойчивость: компания сама предупреждает, что при работе с крупными клиентами база заказчиков становится концентрированнее, а выручка – менее предсказуемой. Пока этот риск не проявился, но именно он определяет, сохранится ли такой темп в следующих кварталах.
Маржа EBITDA поднялась до 11,2% с 3,9% благодаря клиентскому и продуктовому миксу, а не снижению издержек
EBITDA квартала составила 2 227,5 млн долларов, маржа – 11,2% против 3,9% годом ранее. В сообщении компании рост валовой маржи объясняется клиентским и продуктовым миксом. Валовая маржа по предварительной оценке – 12,0–12,5% против прежнего ориентира 10,4–10,8%.
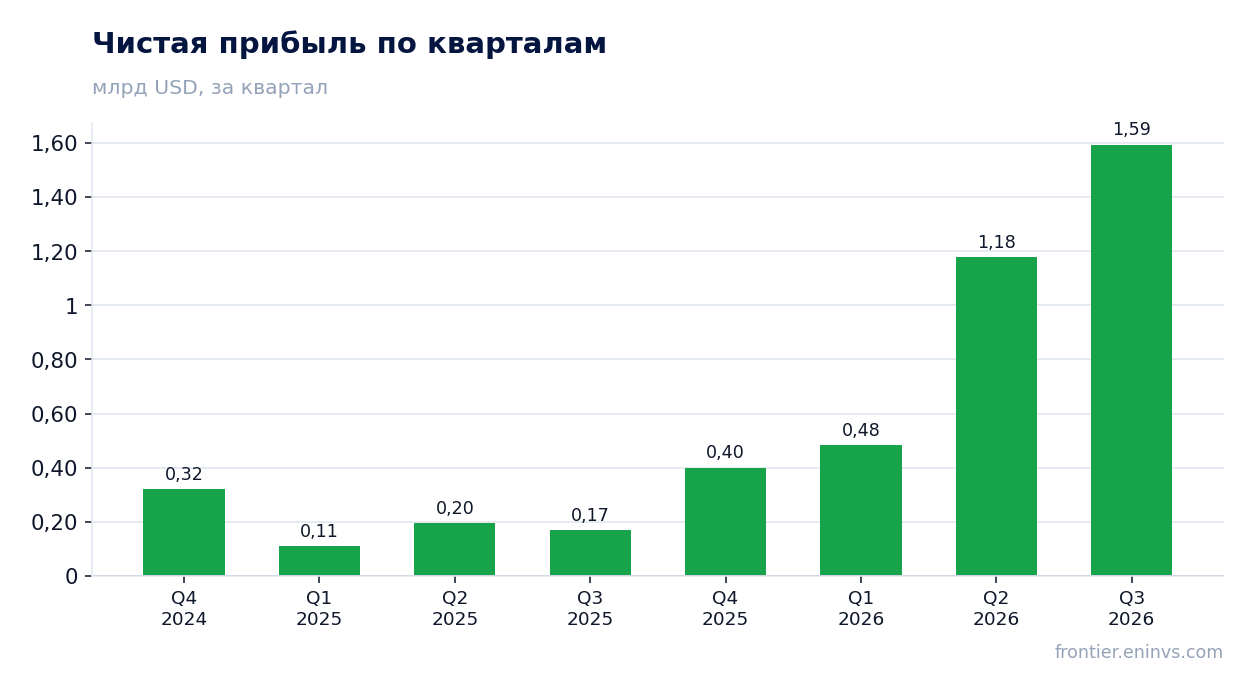
Чистая прибыль выросла на 847,3% до 1 594,2 млн, чистая маржа – 8,0% против 3,4%. Операционная прибыль составила 2 064,5 млн. Разрыв между EBITDA и операционной прибылью невелик, то есть основная часть улучшения идёт от валовой маржи, а не от финансовых статей.
Улучшение маржи на 7,3 процентного пункта год к году – главный аргумент в пользу того, что рост выручки не куплен скидками. Но компания прямо называет причиной микс, а не структурное снижение затрат, поэтому устойчивость маржи зависит от того, сохранится ли благоприятная комбинация клиентов и продуктов.
Чистая прибыль 1 594,2 млн выросла на 847,3%, но операционный денежный поток квартала остался отрицательным – минус 434,0 млн
Операционный денежный поток квартала – минус 434,0 млн долларов при чистой прибыли 1 594,2 млн. Капитальные затраты при этом небольшие – 41,6 млн. Разрыв между прибылью и деньгами означает, что оборотный капитал поглощает результат: при таком росте выручки растут запасы и дебиторская задолженность.
За последние 12 месяцев операционный денежный поток тоже отрицательный – минус 6 326,4 млн при выручке 54 000,0 млн и чистой прибыли 3 656,4 млн. Это не единичный квартал, а следствие модели роста: компания финансирует оборотный капитал быстрее, чем получает оплату.
Для держателя это главный вопрос отчёта. Прибыль есть, маржа выросла, но в деньги она пока не превращается, и именно поэтому чистый долг растёт. Пока рост выручки продолжается, разрыв будет воспроизводиться; его сокращение станет первым признаком того, что модель стала самодостаточной.
Чистый долг за год вырос с 1,0 млрд до 6,0 млрд долларов, а соотношение долга к EBITDA LTM составляет 1,23
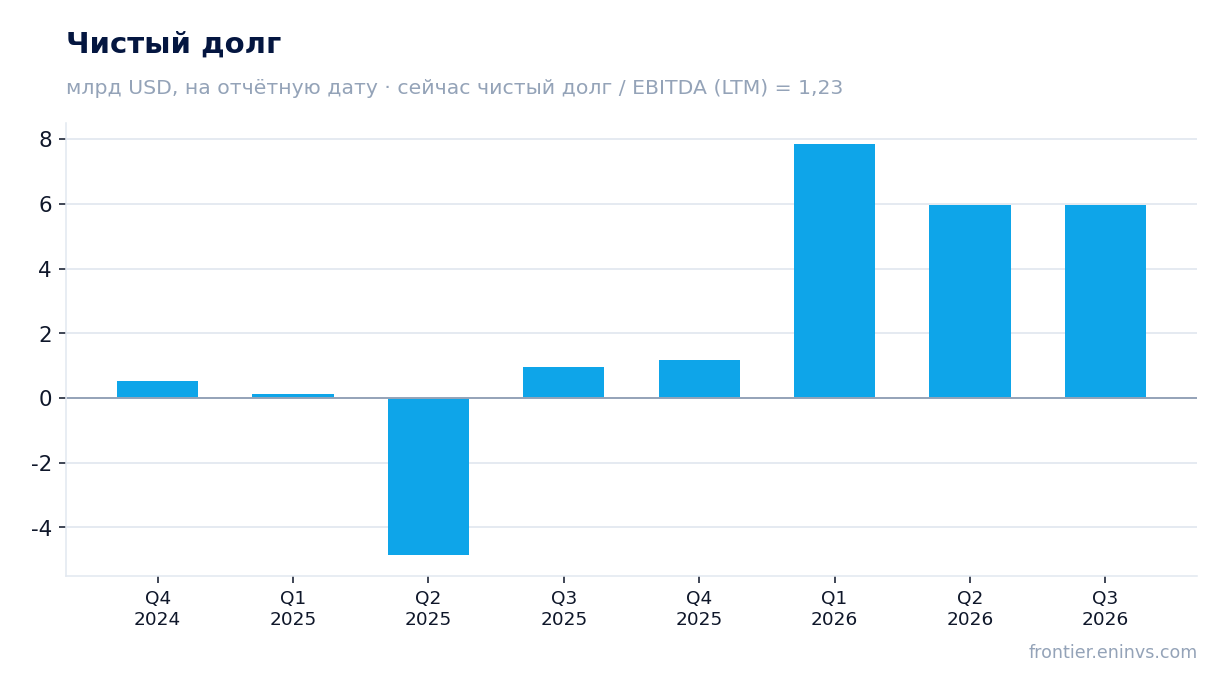
Чистый долг на 30 сентября 2026 года – 6,0 млрд долларов против 1,0 млрд на 30 сентября 2025 года, рост за 12 месяцев на 5,0 млрд. За последний квартал уровень не изменился: на 30 июня 2026 года было те же 6,0 млрд. То есть долг вырос за год, но стабилизировался в последние три месяца.
Соотношение чистого долга к EBITDA за последние 12 месяцев – 1,23. Это умеренный уровень для компании, которая растёт такими темпами и финансирует оборотный капитал из долга. Прошлое значение этого коэффициента в фактах не приводится, поэтому о направлении нагрузки судить нельзя – можно только зафиксировать текущий уровень.
Связка очевидна: отрицательный операционный денежный поток за 12 месяцев (–6 326,4 млн) и есть источник прироста долга. Пока EBITDA LTM составляет 4 854,8 млн, обслуживание долга не выглядит угрозой, но дальнейший рост заимствований при сохранении отрицательного потока сделает коэффициент менее комфортным.
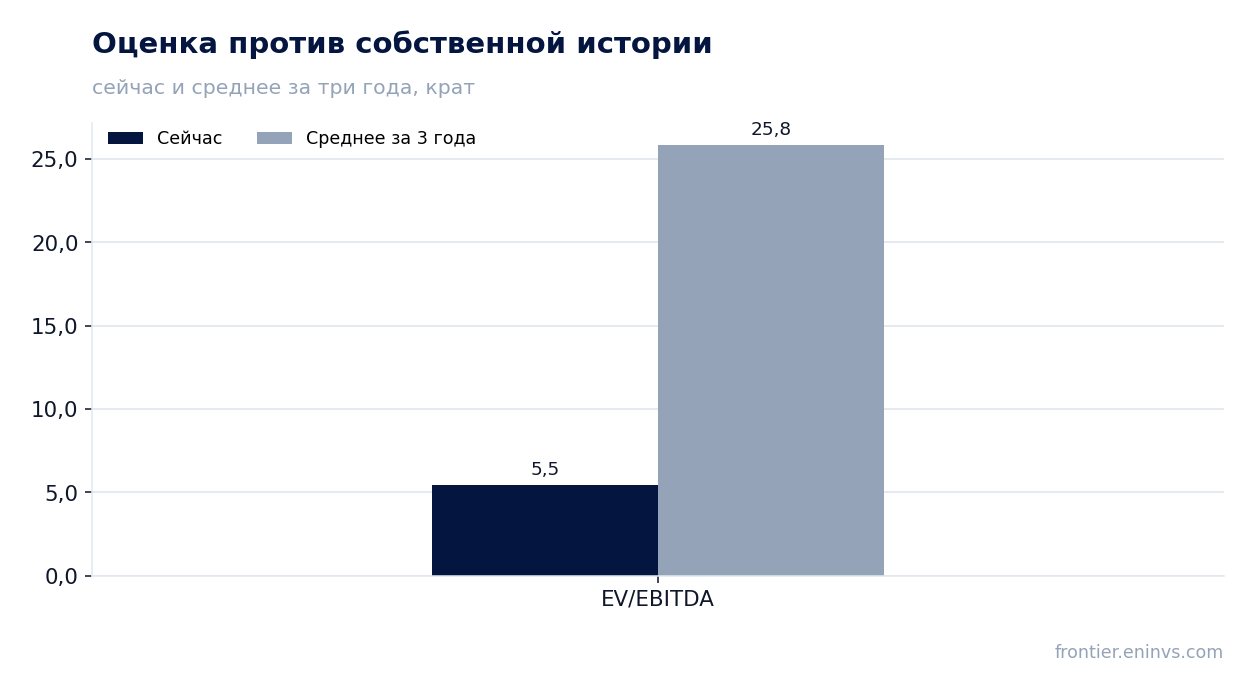
EV/EBITDA LTM 5,5 против собственной трёхлетней средней 25,8 – акция дешевле своей истории на 79%
EV/EBITDA за последние 12 месяцев – 5,5 против собственной трёхлетней средней 25,8, то есть на 79% ниже. P/E LTM – 5,64. Рыночная капитализация – 20 622,1 млн долларов. По этому мультипликатору акция находится ниже своей истории, а не выше.
Причина такого разрыва – рост EBITDA: за 12 месяцев она составила 4 854,8 млн, и знаменатель мультипликатора вырос быстрее цены. Рентабельность собственного капитала – 41,7%, что подтверждает: прибыль на капитал высокая, а рынок платит за неё немного.
По модели портала потенциал акции к справедливой стоимости – +7%. Это наша собственная оценка, а не консенсус рынка и не целевая цена. Она опирается на рост EBITDA и целевой мультипликатор, и её небольшой размер говорит о том, что большая часть переоценки уже произошла.
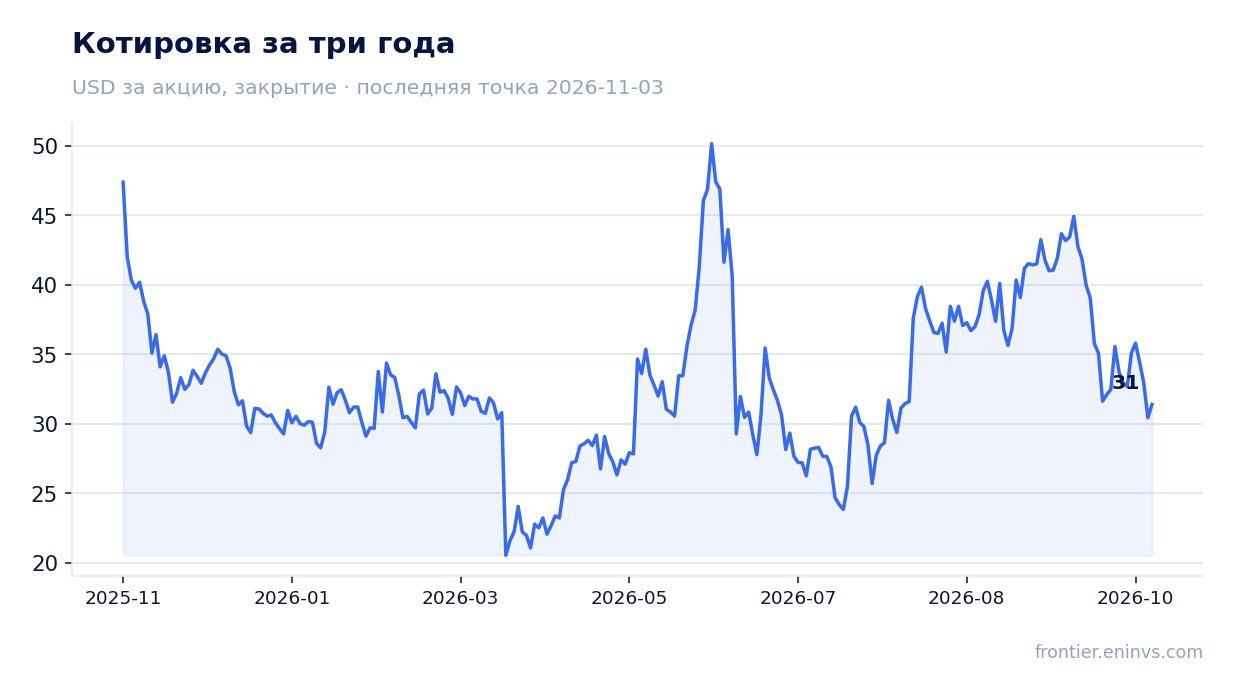
По модели портала потенциал акции к справедливой стоимости +7%, а бумага входит в живую стратегию US AI infrastructure
Акция входит в живую модельную стратегию на портале – US AI infrastructure. Это факт membership, а не аргумент в пользу вердикта: отбор в стратегию идёт по её собственным критериям и не заменяет оценку бумаги.
Цена закрытия перед публикацией – 32,1 доллара, в день выхода отчёта акция прибавила 1,2%, а с момента публикации до 3 ноября 2026 года потеряла 2,2%. Реакция сдержанная: рынок принял сильные операционные цифры, но не переоценил бумагу вверх.
Что смотреть в следующем отчёте: сохранится ли валовая маржа в диапазоне 12,0–12,5%, сократится ли разрыв между прибылью и денежным потоком и остановится ли рост чистого долга. Любой из этих пунктов, сработавший в положительную сторону, усилит аргумент в пользу текущей оценки; обратное движение ослабит его.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 20,6 млрд USD |
| P/E (LTM) | 5,6 |
| EV/EBITDA (LTM) | 5,5 |
| P/B | 1,42 |
| Чистый долг / EBITDA | 1,23 |
| Операционный денежный поток (LTM) | -6,33 млрд |
| ROE | 41,7% |
| EV/EBITDA, среднее за 3 года | 25,8 |
Итог
Сильная сторона отчёта – операционная: выручка выросла на 297,5% до 19 945,8 млн, маржа EBITDA поднялась до 11,2%, чистая прибыль – 1 594,2 млн. Слабая сторона – денежная: операционный поток квартала минус 434,0 млн, за 12 месяцев минус 6 326,4 млн, и чистый долг за год вырос с 1,0 млрд до 6,0 млрд. Мультипликатор EV/EBITDA 5,5 против собственной трёхлетней средней 25,8 говорит о том, что рынок уже не платит за рост прежнюю цену. Вердикт – «привлекательно»: оценка ниже своей истории, маржа растёт, а нагрузка 1,23 по долгу к EBITDA остаётся умеренной. Вопрос держателя теперь не в прибыли, а в том, когда рост начнёт превращаться в деньги.
Перейти к финансовой карточке компании SMCI →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций