Seagate Technology Holdings plc: прибыль выросла втрое, но выручка в отчётном квартале откатилась на 11,8%
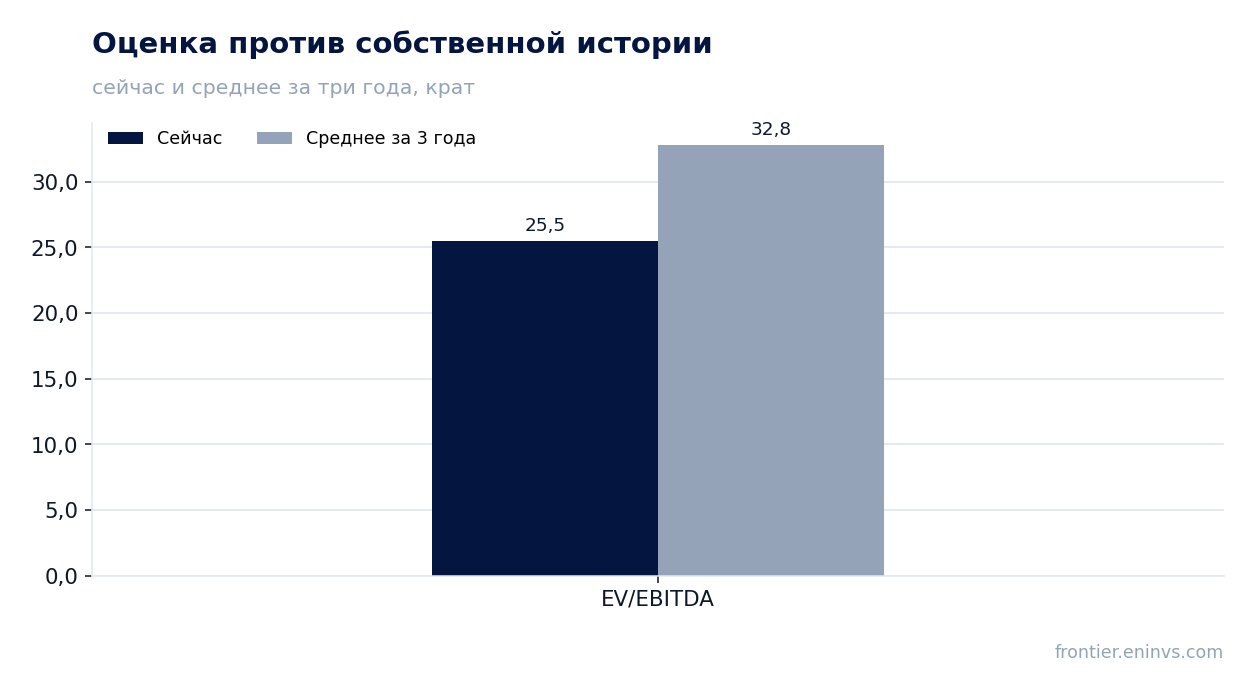
28 октября Seagate Technology Holdings plc раскрыла результаты за первый квартал 2027 финансового года, закончившийся 2 октября 2026 года. Выручка составила 4 233,0 млн долл., EBITDA – 2 217,0 млн долл., чистая прибыль – 1 761,0 млн долл.; год к году выручка прибавила 61,0%, EBITDA – 189,4%, чистая прибыль – 220,8%. . При текущей цене акция выглядит привлекательной: мультипликатор EV/EBITDA 25,5 ниже собственной трёхлетней средней 32,8, а модель портала даёт потенциал +45%.
Главные тезисы
— Выручка в отчётном квартале прибавила 61,0% год к году, но последовательно снизилась с 4 233,0 млн долл.
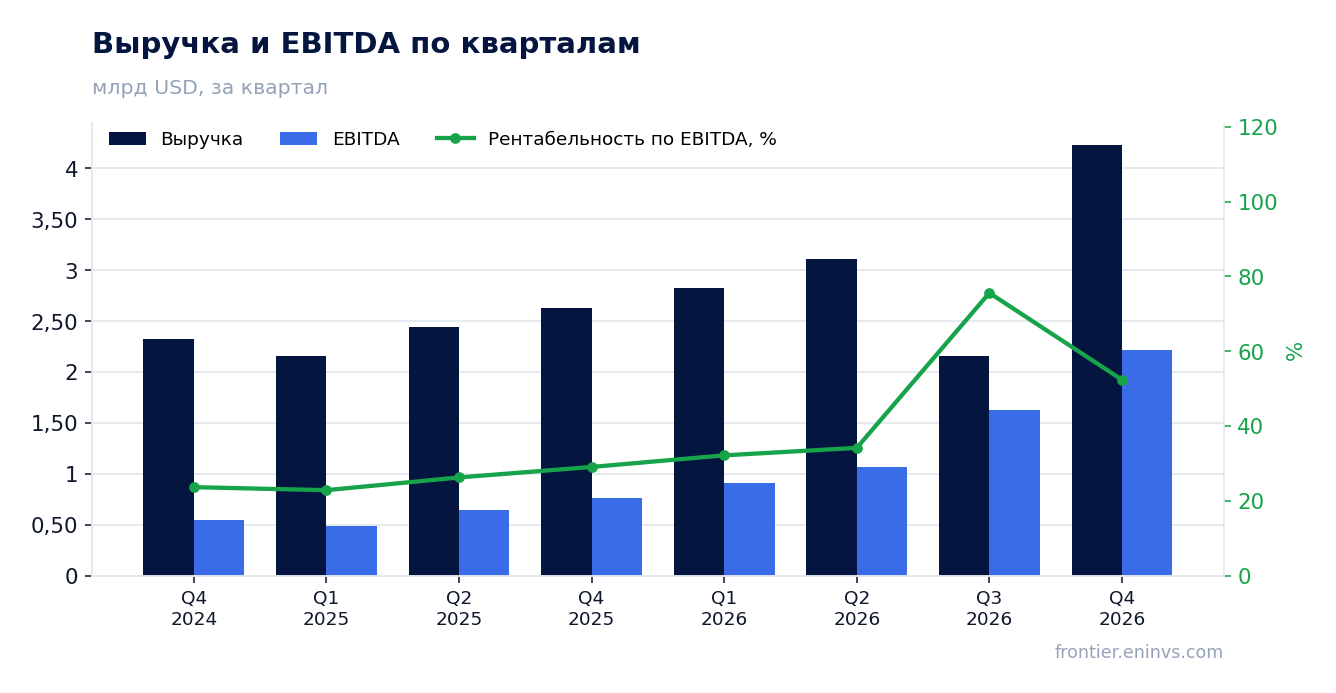
— EBITDA-маржа выросла до 52,4% с 29,1% годом ранее
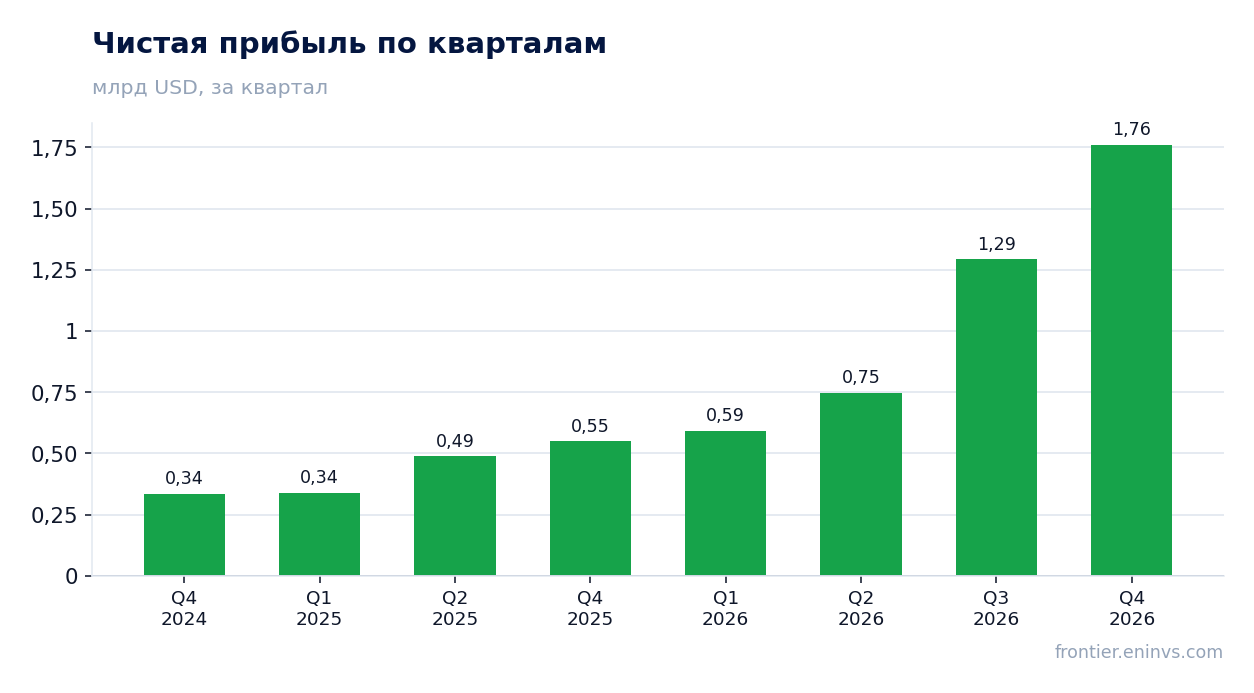
— Чистая прибыль выросла втрое, и 44,0 млн долл. из неё съели потери по долговым операциям
— Свободный денежный поток достиг 1 479,0 млн долл. при капитальных затратах 211,0 млн долл.
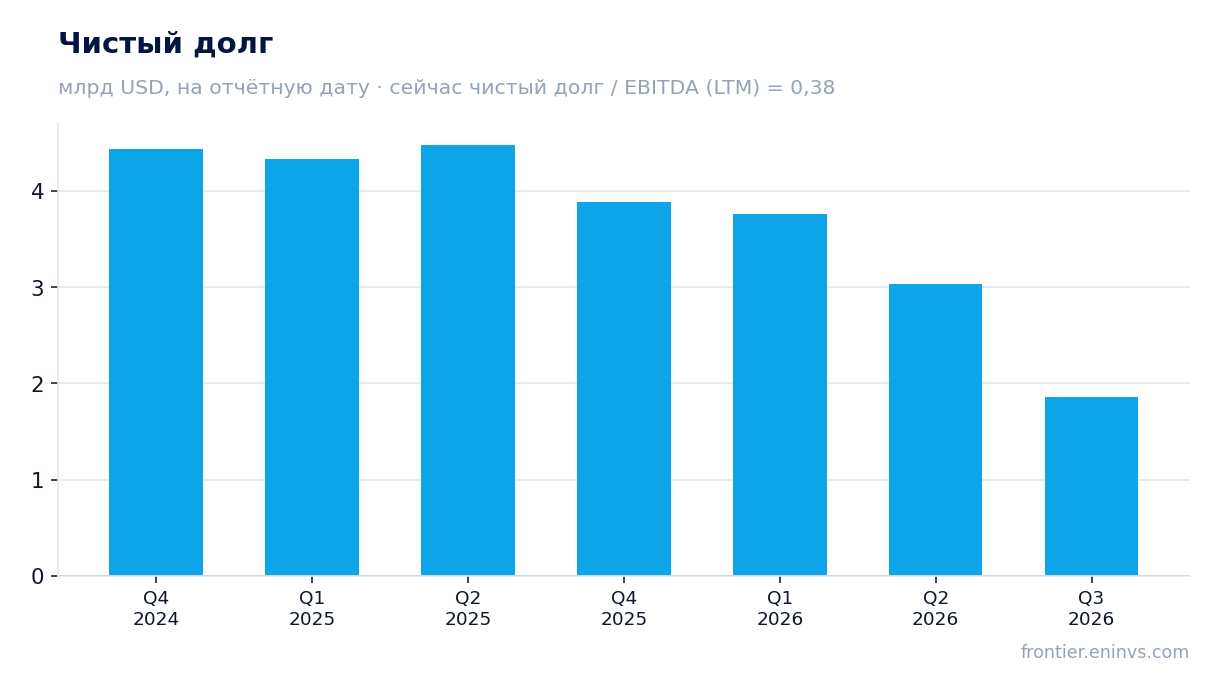
— Долг снижен до 2,4 млрд долл., а отношение чистого долга к EBITDA LTM составляет 0,38
— Дивиденд повышен примерно на 3%, до 0,76 долл. на акцию
— EV/EBITDA 25,5 ниже собственной трёхлетней средней 32,8, а модель портала даёт потенциал +45%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q4 2025 | Q4 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,63 | 4,23 | +61,0% |
| EBITDA | 0,77 | 2,22 | +189,4% |
| Операционная прибыль | 0,69 | 2,06 | +197,4% |
| Чистая прибыль | 0,55 | 1,76 | +220,8% |
| Операционный денежный поток | 0,53 | 1,69 | +217,7% |
| Капзатраты | 0,10 | — | — |
| Рентабельность по EBITDA | 29,1% | 52,4% | +23,3 п.п. |
| Чистая маржа | 20,9% | 41,6% | +20,7 п.п. |
Выручка в отчётном квартале прибавила 61,0% год к году, но последовательно снизилась с 4 233,0 млн долл.
Выручка за первый квартал 2027 финансового года составила 4 233,0 млн долл. против 2 629,0 млн долл. годом ранее, то есть выросла на 61,0%. Это самый высокий квартальный уровень в имеющейся истории: в предыдущем квартале выручка была 2 155,0 млн долл., а кварталом ранее – 3 112,0 млн долл.
Сравнение с базой годом ранее даёт сильный рост, но последовательная динамика показывает откат от пика предыдущего квартала.
Компания объясняет спрос ростом объёмов данных и видимостью долгосрочного спроса со стороны клиентов. В отчёте приведены только общие формулировки о спросе на массовые системы хранения и о технологической дорожной карте HAMR; разбивки выручки по сегментам в тексте пресс-релиза нет.
EBITDA-маржа выросла до 52,4% с 29,1% годом ранее
EBITDA за отчётный квартал составила 2 217,0 млн долл., или 52,4% выручки, против 29,1% годом ранее. Такой рост маржи при выручке 4 233,0 млн долл. означает, что почти вся прибавка выручки дошла до EBITDA.
Валовая маржа по GAAP составила 57,3% против 39,4% годом ранее, по non-GAAP – 57,8% против 40,1%. Операционная маржа по GAAP – 48,8% против 26,4%. Себестоимость выросла до 1 806,0 млн долл. с 1 592,0 млн долл., то есть значительно медленнее выручки.
Операционные расходы остались скромными: продуктовые разработки – 200,0 млн долл., маркетинг и администрирование – 159,0 млн долл. Именно сочетание роста выручки с почти неизменными расходами дало такой скачок маржи. Устойчивость этого уровня – главный вопрос к следующему кварталу.
Чистая прибыль выросла втрое, и 44,0 млн долл. из неё съели потери по долговым операциям
Чистая прибыль за отчётный квартал составила 1 761,0 млн долл. против 549,0 млн долл. годом ранее, рост на 220,8%. Чистая маржа – 41,6% против 20,9%. Прибыль на разводнённую акцию по GAAP – 7,59 долл. против 2,43 долл.
Внутри прибыли есть разовые статьи. Потери по долговым операциям составили 44,0 млн долл. – это результат досрочного погашения долга. Реструктуризация и прочее добавили 4,0 млн долл. расходов. Без этих статей non-GAAP чистая прибыль была бы 1 781,0 млн долл., а non-GAAP EPS – 7,68 долл.
Налоговые корректировки в non-GAAP расчёте составили минус 107,0 млн долл. То есть разовые статьи не искажают картину принципиально: прибыль выросла в основном за счёт операционной маржи, а не за счёт разовых доходов.
Свободный денежный поток достиг 1 479,0 млн долл. при капитальных затратах 211,0 млн долл.
Операционный денежный поток за отчётный квартал составил 1 690,0 млн долл. против 532,0 млн долл. годом ранее. Капитальные затраты – 211,0 млн долл. против 105,0 млн долл. Свободный денежный поток – 1 479,0 млн долл. против 427,0 млн долл. годом ранее.
Компания называет этот свободный денежный поток рекордным для сентябрьского квартала. Оборотный капитал отнял часть потока: дебиторская задолженность выросла на 283,0 млн долл., запасы – на 129,0 млн долл. Но это компенсировалось ростом кредиторской задолженности на 101,0 млн долл. и начислений на 272,0 млн долл.
Денежные средства на конец квартала – 1 258,0 млн долл. против 1 704,0 млн долл. на начало. Снижение связано с погашением долга на 1 262,0 млн долл. и выкупом акций на 400,0 млн долл. При таком свободном денежном потоке компания финансирует и долг, и дивиденды, и выкуп без внешних заимствований.
Долг снижен до 2,4 млрд долл., а отношение чистого долга к EBITDA LTM составляет 0,38
За квартал компания погасила около 1,2 млрд долл. основного долга, снизив валовой долг до 2,4 млрд долл. После окончания квартала погашено ещё 750,0 млн долл., и валовой долг составил 1,6 млрд долл. Чистый долг по последнему годовому балансу – 2 194,0 млн долл.
Отношение чистого долга к EBITDA за последние 12 месяцев – 0,38. Это уровень, а не направление изменения: более раннее значение в фактах не приведено, поэтому о том, вырос или снизился показатель, судить нельзя. Процентные расходы за квартал – 41,0 млн долл. против 80,0 млн долл. годом ранее, что отражает снижение долга.
Потери по долговым операциям в 44,0 млн долл. – это цена досрочного погашения. Она разовая и не меняет того, что долговая нагрузка сейчас низкая, а процентные расходы падают.
Дивиденд повышен примерно на 3%, до 0,76 долл. на акцию
Совет директоров объявил квартальный дивиденд 0,76 долл. на акцию, выплата 7 января 2027 года акционерам по состоянию на 23 декабря 2026 года. Это примерно на 3% больше предыдущего уровня. За отчётный квартал на дивиденды направлено 168,0 млн долл., объявленный дивиденд за квартал – 0,74 долл. на акцию.
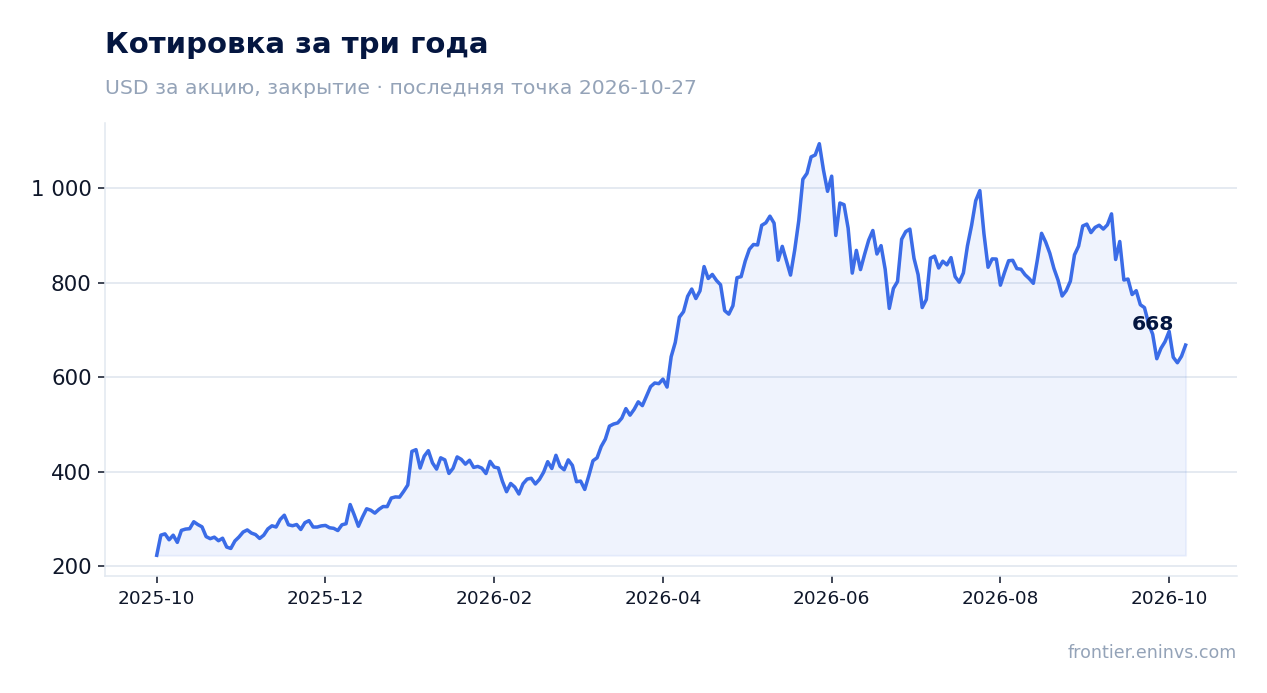
При цене акции 644,21 долл. квартальный дивиденд 0,76 долл. даёт около 0,47% за квартал, а trailing-доходность по фактам – 0,44%. Это скромная доходность, и она ниже ключевой ставки. Дивиденд не является главным аргументом в этой истории: компания возвращает капитал в основном через выкуп акций – за квартал на него ушло 400,0 млн долл.
Наша оценка дивиденда на текущий год – исходя из объявленного квартального уровня 0,76 долл. и четырёх выплат – около 3,04 долл. на акцию. Она опирается на прибыль отчётного квартала и на низкую долговую нагрузку. Риск для выплаты – падение прибыли, если маржа 52,4% не удержится, а также рост капитальных затрат.
EV/EBITDA 25,5 ниже собственной трёхлетней средней 32,8, а модель портала даёт потенциал +45%
Мультипликатор EV/EBITDA за последние 12 месяцев – 25,5 против собственной трёхлетней средней 32,8, то есть на 22% ниже. По этому мультипликатору акция дешевле собственной истории. P/E за последние 12 месяцев – 33,3.
Модель портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, даёт потенциал роста до справедливой стоимости +45%. Это наша собственная оценка, а не консенсус рынка и не целевая цена.
Цена акции перед публикацией – 644,21 долл., в день публикации она прибавила 3,7%, и с момента публикации до 27 октября 2026 года – также 3,7%. Рынок отреагировал на отчёт положительно. При этом акция входит в живую модельную стратегию «US AI infrastructure» на портале – это факт, а не аргумент в пользу вердикта.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 146 млрд USD |
| P/E (LTM) | 33,3 |
| EV/EBITDA (LTM) | 25,5 |
| Чистый долг / EBITDA | 0,38 |
| Операционный денежный поток (LTM) | 4,83 млрд |
| ROE | 238,9% |
| Дивидендная доходность (12 мес) | 0,4% |
| EV/EBITDA, среднее за 3 года | 32,8 |
Итог
Сильной стороной отчёта стала не выручка, а маржа: EBITDA-маржа 52,4% и чистая прибыль 1 761,0 млн долл. выросли втрое, а свободный денежный поток достиг 1 479,0 млн долл. Часть прибыли съели разовые потери по долговым операциям в 44,0 млн долл., но они не меняют картины. Главный вопрос для держателя – удержится ли маржа, если выручка в следующем квартале не дотянет до ориентира 4,8 млрд долл. При мультипликаторе EV/EBITDA 25,5 против собственной трёхлетней средней 32,8 и потенциале +45% по модели портала акция выглядит привлекательной.
Перейти к финансовой карточке компании STX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций