T-Mobile US, Inc.: прибыль выросла на 27,3%, а долг за квартал сократился на 35,6 млрд долларов
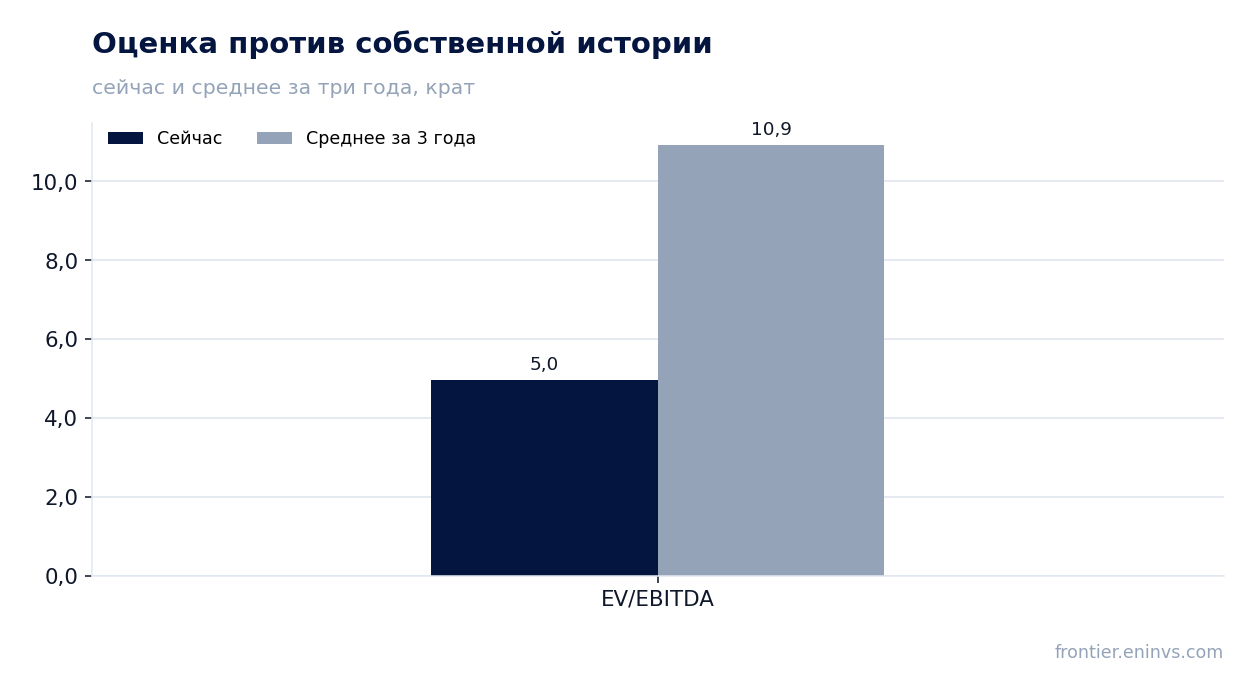
28 октября T-Mobile US, Inc. раскрыла результаты за третий квартал 2026 года. Выручка составила 23 584,0 млн долларов (+7,4% год к году), EBITDA – 9 113,0 млн (+14,8%), чистая прибыль – 3 455,0 млн (+27,3%), а чистый долг на 30 сентября сжался до 723,0 млн долларов с 36,3 млрд на 30 июня. Бумага торгуется по 5,0 EV/EBITDA против собственной трёхлетней средней 10,9, и на этом уровне акция выглядит привлекательной.
Главные тезисы
— Выручка прибавила 7,4% год к году, и темп почти не изменился по сравнению с 7,9% кварталом ранее
— EBITDA выросла на 14,8%, а маржа поднялась до 38,6% с 36,2% годом ранее
— Чистая прибыль прибавила 27,3%, и маржа достигла 14,6% против 12,4% годом ранее
— Свободный денежный поток за квартал составил 5 071,0 млн долларов после капитальных затрат 2 270,0 млн
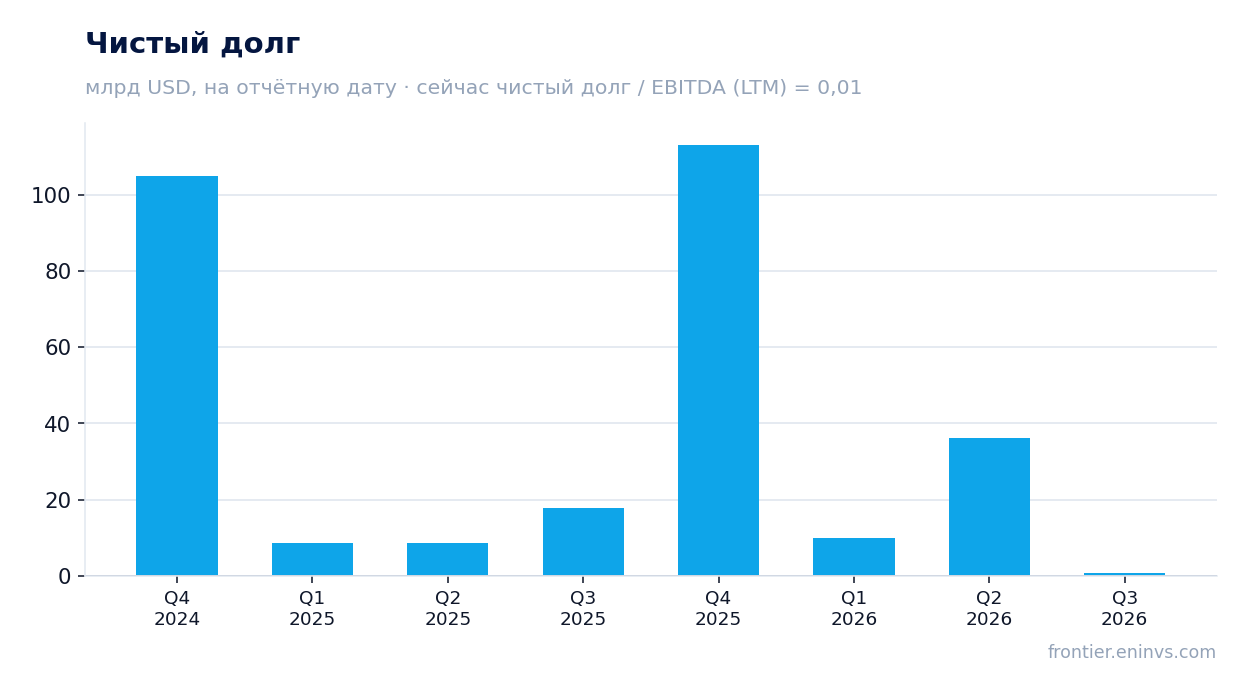
— Чистый долг сжался до 723,0 млн долларов с 36,3 млрд на 30 июня – на 35,6 млрд за квартал
— Дивидендная доходность 2,76% при выплатах, которые покрываются прибылью с запасом
— Мультипликатор 5,0 EV/EBITDA ниже собственной трёхлетней средней 10,9 на 55%, а модель портала даёт потенциал +36%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 22,0 | 23,6 | +7,4% |
| EBITDA | 7,94 | 9,11 | +14,8% |
| Операционная прибыль | 4,53 | 5,66 | +25,0% |
| Чистая прибыль | 2,71 | 3,46 | +27,3% |
| Операционный денежный поток | 7,46 | 7,34 | -1,6% |
| Капзатраты | 2,64 | 2,27 | -14,0% |
| Рентабельность по EBITDA | 36,2% | 38,6% | +2,4 п.п. |
| Чистая маржа | 12,4% | 14,6% | +2,2 п.п. |
Выручка прибавила 7,4% год к году, и темп почти не изменился по сравнению с 7,9% кварталом ранее
Выручка за третий квартал 2026 года составила 23 584,0 млн долларов, что на 7,4% больше, чем годом ранее. Кварталом ранее рост был 7,9%, то есть темп почти не изменился: компания держит одну и ту же скорость второй квартал подряд.
Для сравнения, в четвёртом квартале 2025 года выручка росла на 11,3%, в первом квартале 2026 года – на 10,6%. Замедление к лету объясняется высокой базой прошлого года, а не падением спроса: абсолютный уровень выручки в третьем квартале 2026 года – максимальный за последние четыре квартала.
Устойчивость темпа важна для оценки: при мультипликаторе 5,0 EV/EBITDA рынок закладывает либо остановку роста, либо сжатие маржи. Ни того, ни другого в отчёте нет.
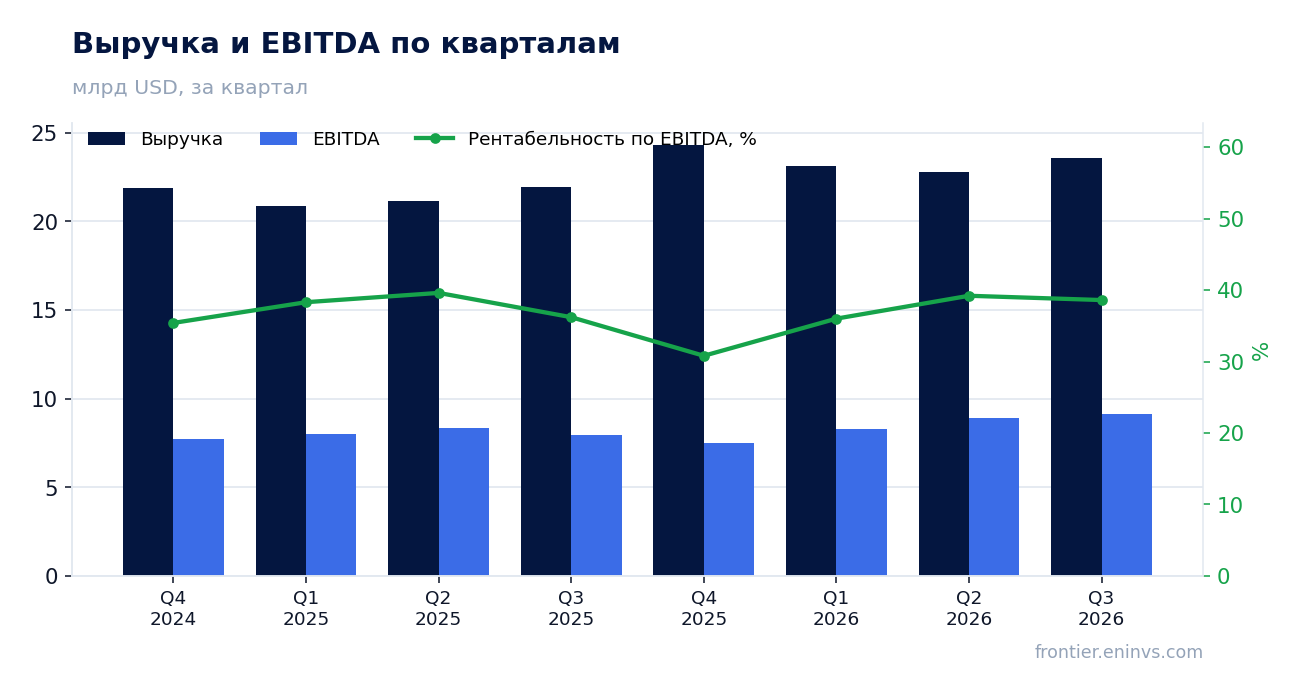
EBITDA выросла на 14,8%, а маржа поднялась до 38,6% с 36,2% годом ранее
EBITDA за третий квартал 2026 года составила 9 113,0 млн долларов, на 14,8% больше, чем годом ранее. Это почти вдвое быстрее роста выручки, поэтому маржа поднялась до 38,6% с 36,2% в третьем квартале 2025 года.
Операционная прибыль выросла до 5 661,0 млн долларов с 4 530,0 млн годом ранее – на 25,0%. Разрыв между темпами EBITDA и операционной прибыли означает, что амортизация росла медленнее выручки, а расходы ниже операционной строки не съели улучшение.
Маржа 38,6% – сильный результат для телекома, и он достигнут при росте выручки лишь на 7,4%. Это говорит о том, что компания получает больше с каждого доллара выручки, а не просто масштабируется.
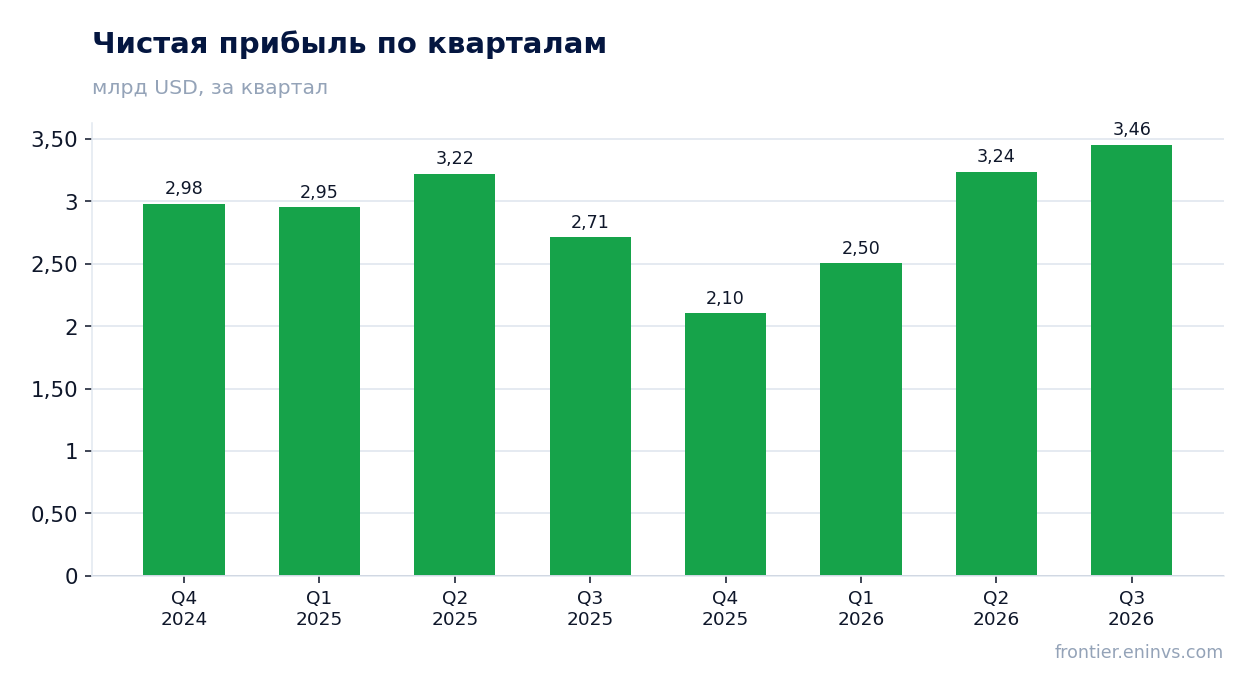
Чистая прибыль прибавила 27,3%, и маржа достигла 14,6% против 12,4% годом ранее
Чистая прибыль за третий квартал 2026 года составила 3 455,0 млн долларов, на 27,3% больше, чем годом ранее. Рентабельность по чистой прибыли поднялась до 14,6% с 12,4% в третьем квартале 2025 года.
Рост прибыли быстрее EBITDA объясняется тем, что процентные расходы и налоги не выросли пропорционально. Чистый долг на конец квартала составил всего 723,0 млн долларов, поэтому процентная нагрузка минимальна.
Прибыль за последние 12 месяцев составила 11 301,0 млн долларов. При рыночной капитализации 167 489,8 млн долларов это даёт P/E 14,8 – умеренная оценка для компании, которая растёт двузначными темпами по прибыли.
Свободный денежный поток за квартал составил 5 071,0 млн долларов после капитальных затрат 2 270,0 млн
Операционный денежный поток за третий квартал 2026 года составил 7 341,0 млн долларов, капитальные затраты – 2 270,0 млн. Свободный денежный поток, то есть разница между ними, равен 5 071,0 млн долларов.
Капитальные затраты снизились с 2 639,0 млн долларов годом ранее, хотя выручка выросла. Это означает, что компания тратит меньше на поддержание и развитие сети при растущей выручке – редкое сочетание для телекома.
За последние 12 месяцев операционный денежный поток составил 28 717,0 млн долларов. Этого с запасом хватает на дивиденды и на дальнейшее сокращение долга.
Чистый долг сжался до 723,0 млн долларов с 36,3 млрд на 30 июня – на 35,6 млрд за квартал
Чистый долг на 30 сентября 2026 года составил 723,0 млн долларов против 36,3 млрд на 30 июня 2026 года – снижение на 35,6 млрд за квартал. Годом ранее, на 30 сентября 2025 года, показатель был 17,8 млрд, то есть за 12 месяцев долг сократился на 17,0 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев – 0,01. Это фактически отсутствие долговой нагрузки: компания может погасить весь чистый долг из одного месяца EBITDA.
Такое снижение долга при сохранении дивидендов и капитальных затрат стало возможным благодаря сильному свободному денежному потоку. Для акционера это означает, что риск процентных расходов и рефинансирования практически исчез.
Дивидендная доходность 2,76% при выплатах, которые покрываются прибылью с запасом
Дивидендная доходность за последние 12 месяцев составляет 2,76%. При чистой прибыли за последние 12 месяцев 11 301,0 млн долларов и рыночной капитализации 167 489,8 млн долларов выплаты покрываются прибылью с большим запасом.
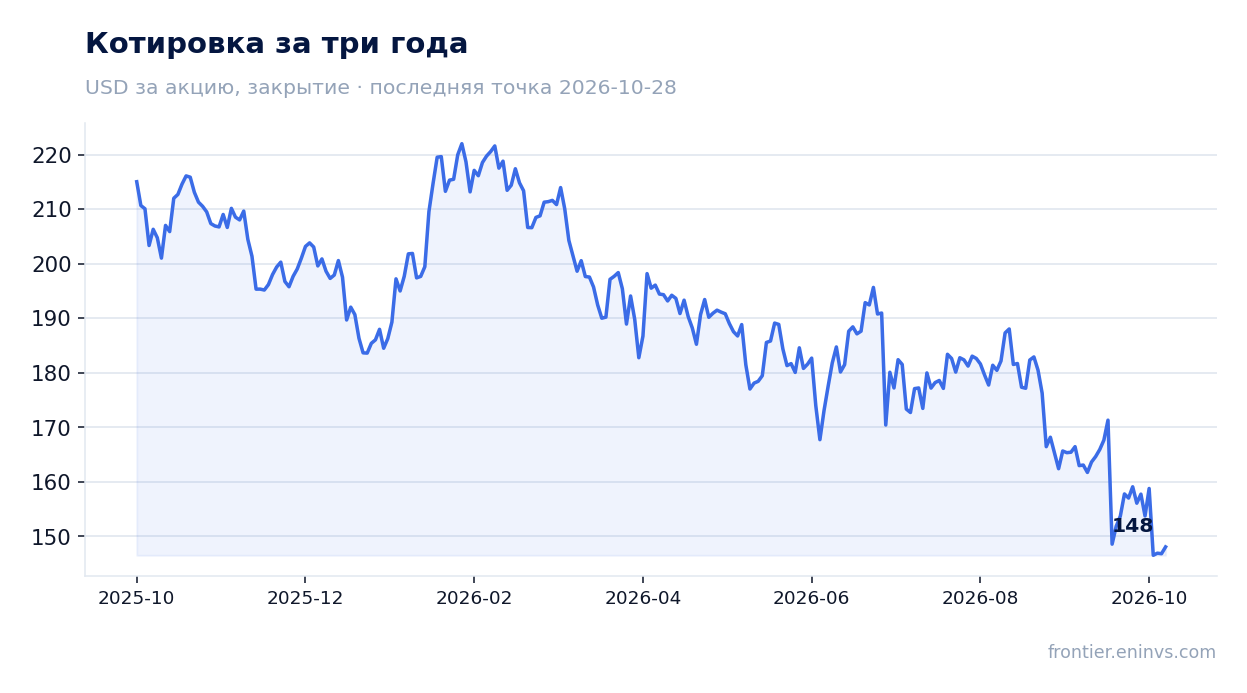
Наша оценка дивиденда на текущий год исходит из сохранения текущей доходности: при цене 146,83 доллара за акцию и доходности 2,76% годовой дивиденд составляет около 4,05 доллара на акцию. Эта оценка опирается на прибыль и свободный денежный поток, а не на разовые факторы.
Доходность 2,76% скромна по сравнению с безрисковой ставкой, но она обеспечена стабильной прибылью и низким долгом. Снизить выплату могло бы только резкое падение свободного денежного потока, которого в отчёте не видно.
Мультипликатор 5,0 EV/EBITDA ниже собственной трёхлетней средней 10,9 на 55%, а модель портала даёт потенциал +36%
EV/EBITDA за последние 12 месяцев составляет 5,0 против собственной трёхлетней средней 10,9. Бумага торгуется на 55% ниже своей истории по этому мультипликатору – это самый сильный аргумент в пользу оценки.
P/E за последние 12 месяцев равен 14,8, что также не выглядит дорого для компании с ростом прибыли на 27,3% в квартале. Рентабельность собственного капитала – 24,6%, что подтверждает качество бизнеса.
По модели портала справедливая стоимость акции на 36% выше текущей цены. Модель опирается на рост EBITDA и целевой мультипликатор, и при текущих темпах роста и марже этот потенциал выглядит достижимым.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 167 млрд USD |
| P/E (LTM) | 14,8 |
| EV/EBITDA (LTM) | 5,0 |
| P/B | 2,83 |
| Чистый долг / EBITDA | 0,01 |
| Операционный денежный поток (LTM) | 28,7 млрд |
| ROE | 24,6% |
| Дивидендная доходность (12 мес) | 2,8% |
| EV/EBITDA, среднее за 3 года | 10,9 |
Итог
Сильная сторона отчёта – рост прибыли на 27,3% при марже 14,6% и почти полное отсутствие долга: 723,0 млн долларов чистого долга при EBITDA 9 113,0 млн за квартал. Свободный денежный поток в 5 071,0 млн долларов покрывает дивиденды и дальнейшее сокращение долга. Слабое место – замедление выручки до 7,4%, но оно компенсируется ростом маржи. Главный вопрос для держателя – сохранится ли маржа 38,6% при замедлении роста. При мультипликаторе 5,0 EV/EBITDA против собственной средней 10,9 и потенциале +36% по модели портала акция выглядит привлекательной.
Перейти к финансовой карточке компании TMUS →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций