Tesla, Inc.: выручка встала на месте, а прибыль упала на 42,7% – рост EBITDA держится на расходах, а не на продажах
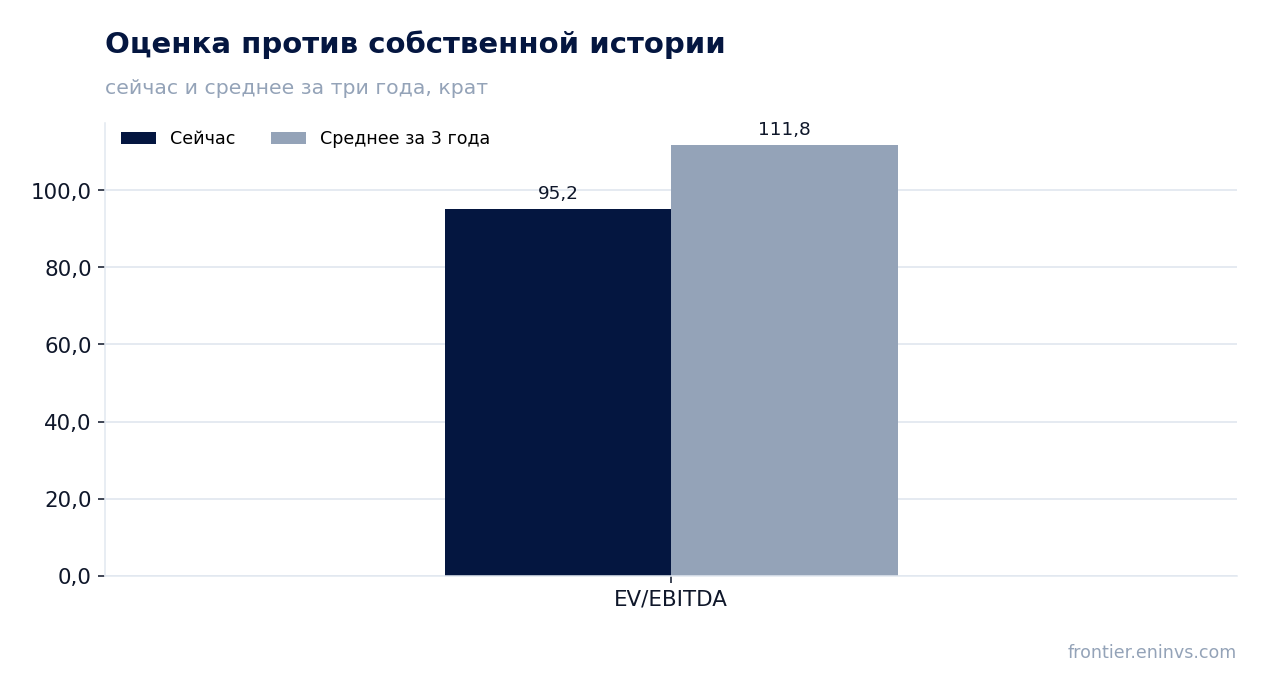
25 октября Tesla, Inc. раскрыла результаты за третий квартал 2026 года. Выручка составила 28 046,0 млн долл. – на 0,2% меньше, чем годом ранее, EBITDA выросла на 31,1% до 3 900,0 млн долл., а чистая прибыль упала на 42,7% до 787,0 млн долл. Операционная прибыль при этом сократилась до 718,0 млн долл., и расхождение с EBITDA показывает, что рост EBITDA обеспечен не продажами, а структурой расходов. При мультипликаторе EV/EBITDA 95,2 – ниже собственной трёхлетней средней 111,8 – акция выглядит скорее привлекательной, но слабая выручка и падающая чистая прибыль не дают назвать её однозначно дешёвой.
Главные тезисы
— Выручка в третьем квартале 2026 года не выросла – минус 0,2% год к году после плюс 25,5% во втором квартале, то есть замедление
— EBITDA прибавила 31,1%, хотя операционная прибыль упала до 718,0 млн долл. – разрыв между ними и есть источник роста
— Чистая прибыль сократилась на 42,7% до 787,0 млн долл., а рентабельность по ней упала с 4,9% до 2,8%
— Маржа EBITDA выросла с 10,6% до 13,9%, но при выручке на месте это эффект расходов, а не масштаба
— Операционный денежный поток в 6 263,0 млн долл. почти равен прошлогодним 6 238,0 млн долл. и покрывает капитальные вложения
— Долговая нагрузка отрицательная: чистый долг к EBITDA за последние 12 месяцев составляет -0,14
— EV/EBITDA 95,2 ниже собственной трёхлетней средней 111,8 на 15%, и по модели портала потенциал акции до справедливой стоимости +7%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 28,1 | 28,0 | -0,2% |
| EBITDA | 2,97 | 3,90 | +31,1% |
| Операционная прибыль | 1,62 | 0,72 | -55,8% |
| Чистая прибыль | 1,37 | 0,79 | -42,7% |
| Операционный денежный поток | 6,24 | 6,26 | +0,4% |
| Капзатраты | 2,25 | — | — |
| Рентабельность по EBITDA | 10,6% | 13,9% | +3,3 п.п. |
| Чистая маржа | 4,9% | 2,8% | -2,1 п.п. |
Выручка в третьем квартале 2026 года не выросла – минус 0,2% год к году после плюс 25,5% во втором квартале, то есть замедление
Выручка третьего квартала 2026 года составила 28 046,0 млн долл. – на 0,2% меньше, чем в том же квартале годом ранее. Во втором квартале 2026 года рост был 25,5%, так что динамика резко замедлилась: квартал к кварталу продажи почти не изменились – 28 236,0 млн долл. во втором против 28 046,0 млн долл. в третьем.
За последние 12 месяцев выручка составила 103 600,0 млн долл. Это уровень, который компания уже показывала, и текущий квартал его не поднял. Для оценки акции это главный ограничитель: при выручке на месте рост прибыли может идти только за счёт издержек или разовых статей.
Сравнение с прошлым годом показывает, что квартал не провальный – годом ранее выручка была 28 095,0 млн долл., то есть разница минимальна. Но и роста нет, а именно его рынок платил в предыдущие кварталы, когда выручка прибавляла двузначными темпами.
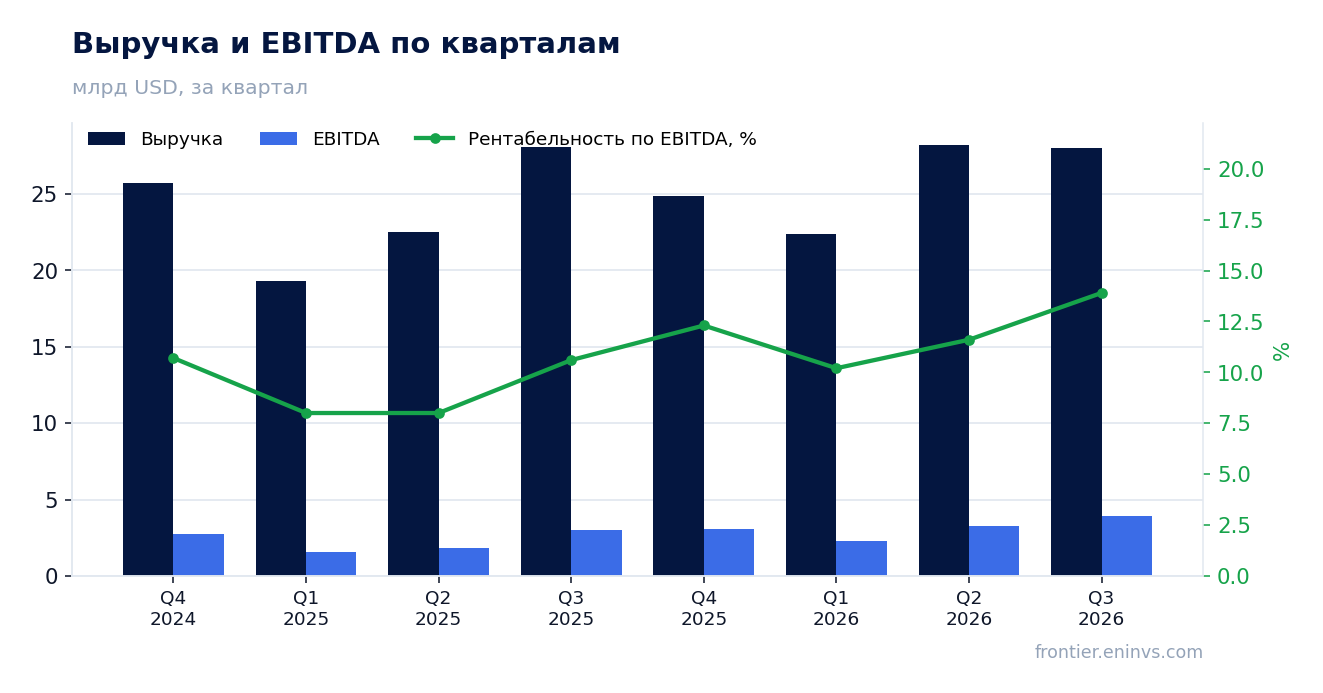
EBITDA прибавила 31,1%, хотя операционная прибыль упала до 718,0 млн долл. – разрыв между ними и есть источник роста
EBITDA третьего квартала 2026 года составила 3 900,0 млн долл. против 2 974,0 млн долл. годом ранее, рост 31,1%. Операционная прибыль за тот же квартал – 718,0 млн долл., и она заметно ниже прошлогодних 1 624,0 млн долл. Разрыв между EBITDA и операционной прибылью в 3 182,0 млн долл. – это амортизация и прочие неденежные статьи, и именно он объясняет, почему EBITDA растёт при падающей операционной прибыли.
Маржа EBITDA поднялась с 10,6% до 13,9%. При выручке на месте такой рост маржи означает, что компания тратит меньше относительно продаж, а не зарабатывает больше на объёме. Это важное различие: экономия издержек даёт разовый эффект, масштаб – устойчивый.
Операционная прибыль в 718,0 млн долл. – это то, что остаётся после всех операционных расходов, и её падение при росте EBITDA говорит о том, что основная деятельность стала менее прибыльной. Для акционера это значит, что улучшение EBITDA не обязательно превратится в улучшение прибыли.
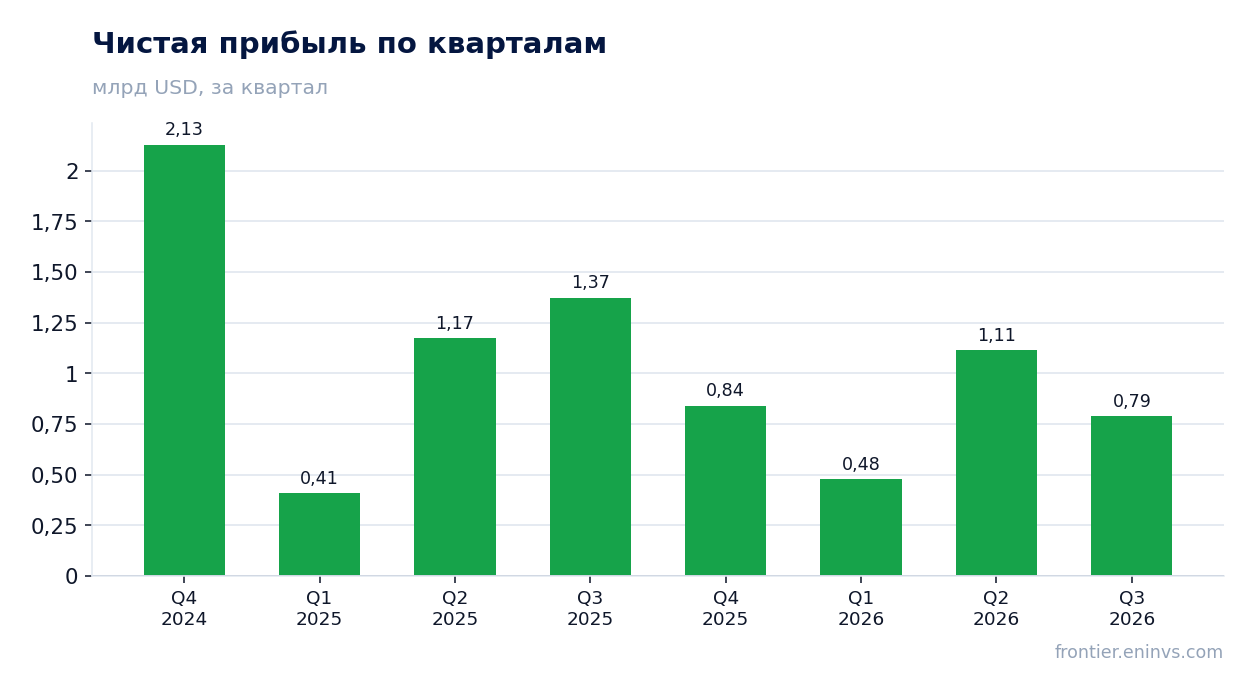
Чистая прибыль сократилась на 42,7% до 787,0 млн долл., а рентабельность по ней упала с 4,9% до 2,8%
Чистая прибыль третьего квартала 2026 года – 787,0 млн долл. против 1 373,0 млн долл. годом ранее, падение 42,7%. Рентабельность по чистой прибыли снизилась с 4,9% до 2,8%. При выручке на месте и растущей EBITDA падение чистой прибыли означает, что ниже операционной строки появились дополнительные расходы или что операционная прибыль упала сильнее, чем компенсировали неденежные статьи.
За последние 12 месяцев чистая прибыль составила 3 218,0 млн долл. Это скромный уровень относительно выручки в 103 600,0 млн долл. – рентабельность по LTM около 3,1%. Для компании с рыночной капитализацией 1 246 269,1 млн долл. такая прибыль даёт P/E LTM 387,3, то есть рынок платит за прибыль очень высоко.
Разрыв между EBITDA в 3 900,0 млн долл. и чистой прибылью в 787,0 млн долл. – это амортизация, проценты и налоги. При отрицательном чистом долге процентные расходы не должны быть тяжёлыми, поэтому основная часть разрыва приходится на амортизацию и налоги. Это делает прибыль чувствительной к учётной политике и к загрузке активов.
Маржа EBITDA выросла с 10,6% до 13,9%, но при выручке на месте это эффект расходов, а не масштаба
Маржа EBITDA в третьем квартале 2026 года – 13,9% против 10,6% годом ранее. Рост на 3,3 процентного пункта при выручке, которая не изменилась, означает, что расходы сократились в абсолютном выражении или выросли медленнее продаж. Это положительный сигнал для рентабельности, но он не связан с ростом бизнеса.
Операционная маржа при этом упала: операционная прибыль 718,0 млн долл. при выручке 28 046,0 млн долл. даёт около 2,6% против 5,8% годом ранее. Расхождение между маржой EBITDA и операционной маржой – это амортизация, которая выросла. Компания, вероятно, вводила новые мощности, и их амортизация давит на операционную прибыль.
Для оценки устойчивости маржи важно, что экономия издержек имеет предел. Если выручка не вернётся к росту, дальнейшее улучшение маржи EBITDA потребует новых сокращений, а они ограничены. Следующий квартал покажет, удержалась ли маржа 13,9% при выручке на месте.
Операционный денежный поток в 6 263,0 млн долл. почти равен прошлогодним 6 238,0 млн долл. и покрывает капитальные вложения
Операционный денежный поток третьего квартала 2026 года – 6 263,0 млн долл., годом ранее было 6 238,0 млн долл. Прибыль упала, а денежный поток остался на месте – это значит, что неденежные статьи, прежде всего амортизация, поддерживают поток. За последние 12 месяцев операционный поток составил 18 710,0 млн долл.
Капитальные вложения во втором квартале 2026 года были 5 796,0 млн долл. – заметно выше обычных 2–2,5 млрд долл. в предыдущие кварталы. Если третий квартал сохранил этот уровень, свободный денежный поток мог быть небольшим. Данных о капитальных вложениях за третий квартал в фактах нет, поэтому оценить свободный поток за квартал нельзя.
Отрицательный чистый долг в -1 794,0 млн долл. на последнюю годовую отчётность означает, что денежные средства превышают долг. Это даёт компании запас прочности: даже при слабой прибыли она может финансировать капитальные вложения без наращивания заимствований.
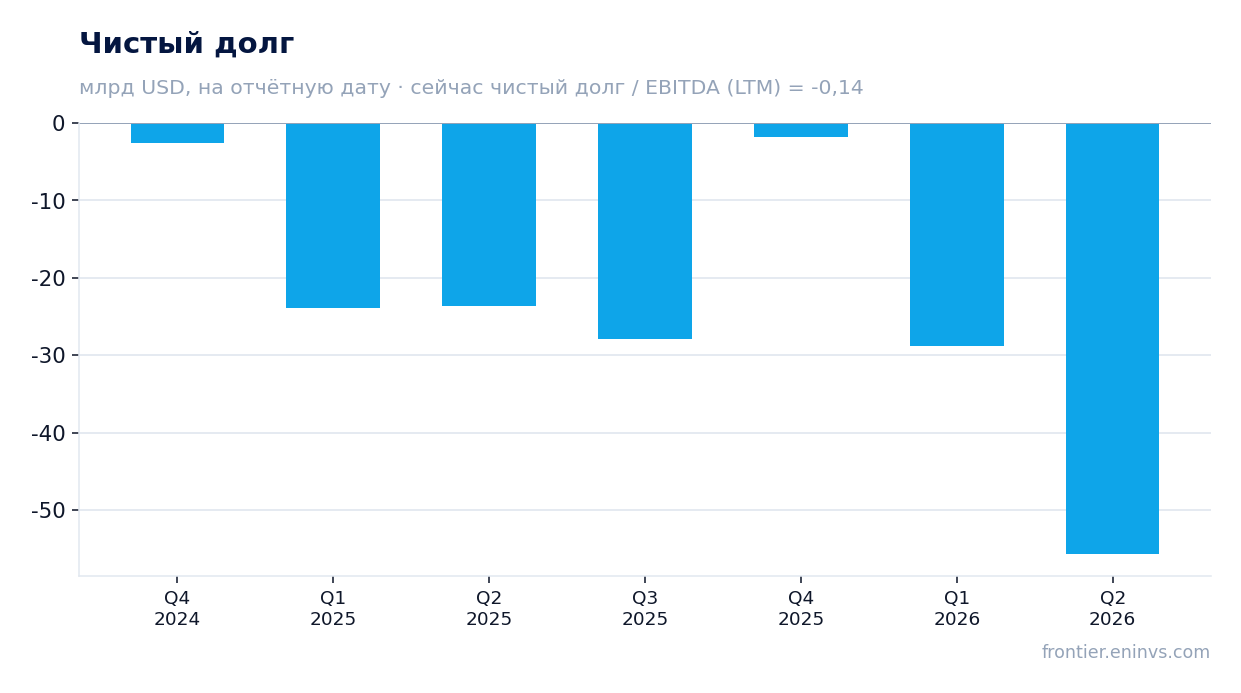
Долговая нагрузка отрицательная: чистый долг к EBITDA за последние 12 месяцев составляет -0,14
Чистый долг на последнюю годовую отчётность – -1 794,0 млн долл., то есть денежные средства превышают долг. Отношение чистого долга к EBITDA за последние 12 месяцев – -0,14. Отрицательное значение означает, что компания финансирует себя за счёт собственных средств, а не заёмных.
Такая нагрузка снимает риск процентных расходов: при отрицательном чистом долге проценты не давят на прибыль. Это важно, потому что чистая прибыль упала до 787,0 млн долл., и дополнительные процентные расходы сделали бы падение ещё глубже.
Уровень нагрузки сам по себе не говорит о её динамике: в фактах нет предыдущего значения этого коэффициента. Можно лишь сказать, что текущий уровень отрицательный и не создаёт долгового риска. Для акционера это один из немногих однозначно положительных элементов отчёта.
EV/EBITDA 95,2 ниже собственной трёхлетней средней 111,8 на 15%, и по модели портала потенциал акции до справедливой стоимости +7%
Мультипликатор EV/EBITDA за последние 12 месяцев – 95,2 против собственной трёхлетней средней 111,8. Акция торгуется ниже своей истории на 15%, то есть по этому мультипликатору она дешевле, чем обычно. P/E LTM при этом 387,3 – очень высокий уровень, но он отражает низкую базу прибыли, а не дороговизну бизнеса.
По модели портала потенциал акции до справедливой стоимости – +7%. Это наша собственная оценка, а не консенсус рынка и не целевая цена. Она опирается на рост EBITDA и целевой мультипликатор, и при выручке на месте этот потенциал невелик.
Сравнение с историей показывает, что рынок уже заложил в цену слабость прибыли. Если EBITDA удержится на уровне 3 900,0 млн долл. в квартал, годовая EBITDA составит около 15,6 млрд долл., и мультипликатор 95,2 будет выглядеть менее напряжённым. Но для этого нужна стабильность выручки, которой в третьем квартале не было.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1 246 млрд USD |
| P/E (LTM) | 387,3 |
| EV/EBITDA (LTM) | 95,2 |
| P/B | 15,17 |
| Чистый долг / EBITDA | -0,14 |
| Операционный денежный поток (LTM) | 18,7 млрд |
| ROE | 1,2% |
| EV/EBITDA, среднее за 3 года | 111,8 |
Итог
Сильной стороной отчёта остаётся денежный поток: 6 263,0 млн долл. операционного потока почти равны прошлогодним и покрывают капитальные вложения, а отрицательный чистый долг в -1 794,0 млн долл. снимает долговой риск. Но рост EBITDA на 31,1% при падении операционной прибыли до 718,0 млн долл. и чистой прибыли на 42,7% – это эффект расходов и амортизации, а не бизнеса. Выручка в 28 046,0 млн долл. не выросла, и именно это главный вопрос для держателя: вернётся ли рост продаж, без которого экономия издержек не даст устойчивой прибыли. По мультипликатору EV/EBITDA 95,2 акция дешевле своей истории в 111,8, и по модели портала потенциал +7%, поэтому оценка – скорее привлекательная, но с оговоркой на слабую выручку.
Перейти к финансовой карточке компании TSLA →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций