Uber Technologies, Inc: выручка замедлилась до 9,6%, а прибыль почти вся ушла на переоценку инвестиций
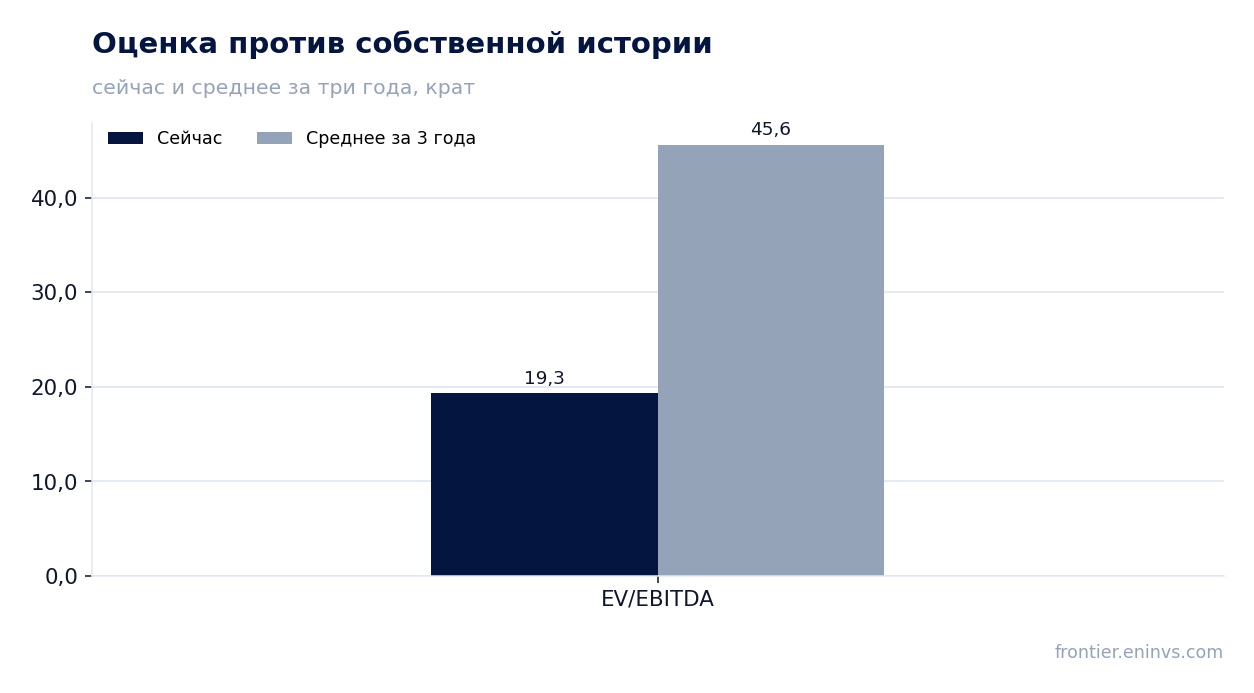
4 ноября Uber Technologies, Inc раскрыла результаты за третий квартал 2026 года. Выручка выросла на 9,6% год к году до 14 766 млн долларов, EBITDA – на 27,5% до 1 659 млн, а чистая прибыль упала на 92,3% до 512 млн: в отчётном квартале компания отразила чистый убыток от переоценки долевых инвестиций в 476 млн долларов до налога, тогда как годом ранее была крупная разовая прибыль. . По мультипликатору EV/EBITDA в 19,3 бумага дешевле собственной трёхлетней средней в 45,6, и по модели портала потенциал к справедливой стоимости составляет +19%; при этом чистая прибыль в значительной мере определяется переоценками, а не операционной деятельностью, поэтому бумага выглядит скорее привлекательной, чем безупречной.
Главные тезисы
— Выручка выросла на 9,6% до 14 766 млн долларов, но темп замедлился с 12,2% во втором квартале
— Маржа EBITDA поднялась до 11,2% с 9,7%, и это произошло при падении чистой прибыли
— Чистая прибыль в 512 млн почти целиком съедена убытком от переоценки инвестиций в 476 млн долларов
— Операционный поток в 2 639 млн долларов при капитальных затратах всего в 104 млн дал свободный поток в 2 535 млн
— Чистый долг в 8 179 млн долларов – это 1,06 EBITDA за последние 12 месяцев, нагрузка умеренная
— EV/EBITDA в 19,3 против собственной трёхлетней средней в 45,6 – бумага дешевле своей истории на 58%
— По модели портала потенциал бумаги к справедливой стоимости составляет +19%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 13,5 | 14,8 | +9,6% |
| EBITDA | 1,30 | 1,66 | +27,5% |
| Операционная прибыль | 1,11 | 1,45 | +30,0% |
| Чистая прибыль | 6,63 | 0,51 | -92,3% |
| Операционный денежный поток | 2,33 | 2,64 | +13,4% |
| Капзатраты | 0,10 | 0,10 | +6,1% |
| Рентабельность по EBITDA | 9,7% | 11,2% | +1,5 п.п. |
| Чистая маржа | 49,2% | 3,5% | -45,7 п.п. |
Выручка выросла на 9,6% до 14 766 млн долларов, но темп замедлился с 12,2% во втором квартале
Выручка третьего квартала 2026 года составила 14 766 млн долларов, это на 9,6% больше, чем годом ранее. Во втором квартале рост был 12,2%, то есть замедление на 2,6 процентного пункта. В самом отчёте компания объясняет часть разрыва изменением бизнес-модели: оно снизило годовой рост выручки на 8 процентных пунктов как в отчётной, так и в постоянной валюте.
По сегментам картина неровная. Выручка Mobility снизилась на 2% до 7 520 млн долларов, Delivery выросла на 23% до 5 488 млн, Freight – на 34% до 1 758 млн. Валовые бронирования при этом выросли на 20% до 59 819 млн долларов, и это уже пятый квартал подряд с ростом не менее 20%.
Расхождение между бронированиями и выручкой объясняется тем, что часть оборота компания показывает иначе, чем раньше. Для держателя это значит, что 9,6% – не показатель спроса, а показатель того, сколько Uber оставляет себе в выручке. Спрос, судя по бронированиям и поездкам, растёт быстрее: число поездок увеличилось на 16% до 4,1 млрд.
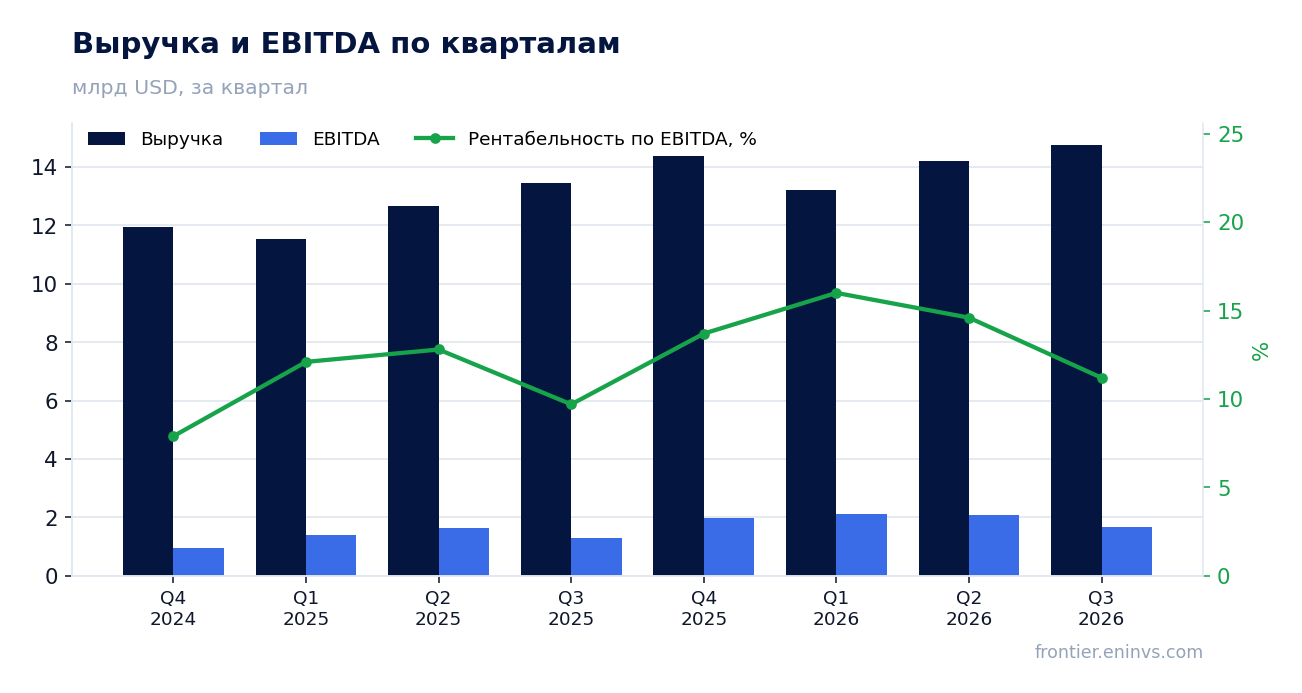
Маржа EBITDA поднялась до 11,2% с 9,7%, и это произошло при падении чистой прибыли
EBITDA за отчётный квартал составила 1 659 млн долларов, на 27,5% больше, чем годом ранее. Маржа EBITDA поднялась до 11,2% с 9,7%. Операционная прибыль выросла на 30% до 1 447 млн долларов, то есть рост быстрее выручки.
Улучшение маржи видно и в нестандартных показателях из отчёта: скорректированная EBITDA выросла на 31% до 2 963 млн, а нестандартная операционная прибыль – на 38% до 2 304 млн. Компания объясняет это расширением прибыльности при сильном росте бронирований.
При этом чистая прибыль упала на 92,3% до 512 млн долларов, и маржа чистой прибыли составила 3,5% против 49,2% годом ранее. Причина не в операциях: в отчётном квартале компания отразила чистый убыток от переоценки долевых инвестиций в 476 млн долларов до налога, а годом ранее была крупная разовая прибыль от таких же переоценок и налоговый эффект. Операционная часть бизнеса при этом стала прибыльнее.
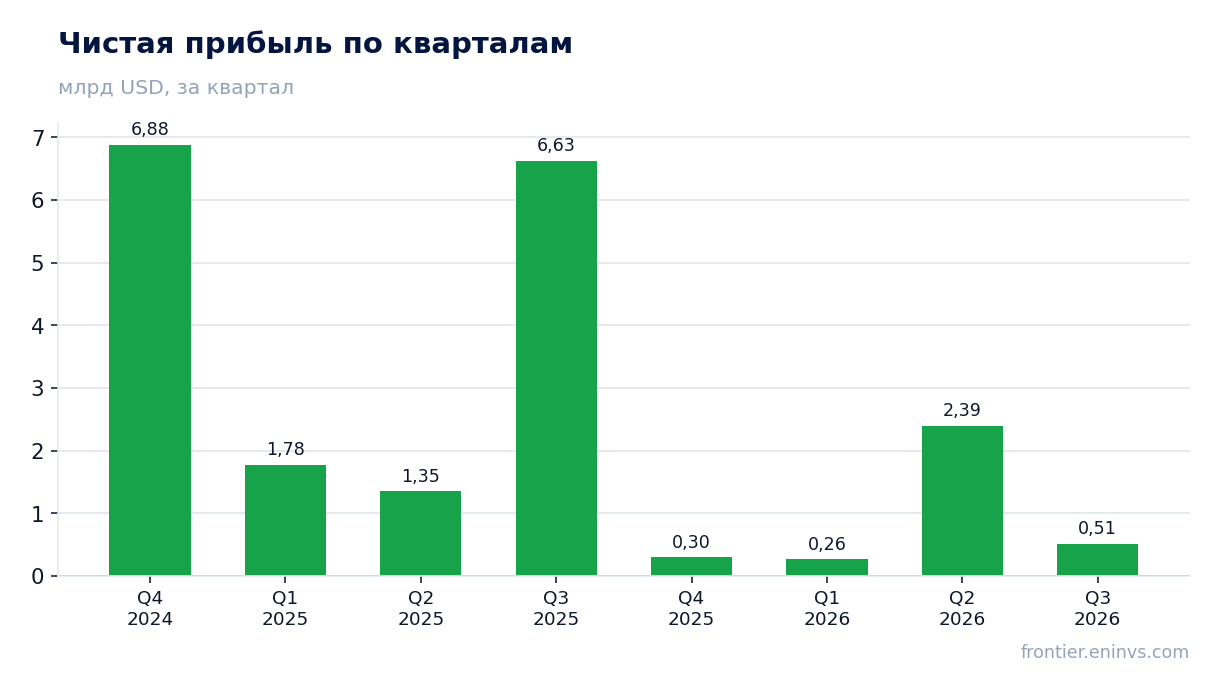
Чистая прибыль в 512 млн почти целиком съедена убытком от переоценки инвестиций в 476 млн долларов
Из 512 млн долларов чистой прибыли отчётного квартала 476 млн долларов до налога забрал чистый убыток от переоценки долевых инвестиций. Это не денежное списание, а бухгалтерская переоценка стоимости пакетов, которыми владеет компания. Без неё прибыль была бы заметно выше.
Для сравнения: годом ранее чистая прибыль составила 6 626 млн долларов, но в неё вошли выгода от налогового списания в 4,9 млрд долларов и чистый доход от переоценки инвестиций в 1,5 млрд. То есть оба квартала искажены разовыми статьями, только с разным знаком.
Нестандартная чистая прибыль, которая эти статьи исключает, выросла на 29% до 1 796 млн долларов, а нестандартная прибыль на акцию – на 35% до 0,88 доллара. Именно этот показатель лучше отражает то, что заработал бизнес. Разница между 512 млн и 1 796 млн – это и есть цена переоценок и прочих разовых статей.
Операционный поток в 2 639 млн долларов при капитальных затратах всего в 104 млн дал свободный поток в 2 535 млн
Операционный денежный поток за отчётный квартал составил 2 639 млн долларов, на 13% больше, чем годом ранее. Капитальные затраты были всего 104 млн долларов, поэтому свободный поток, по определению компании, достиг 2 535 млн долларов, рост на 14%.
Бизнес Uber капиталоёмким не является: основные расходы – это выплаты водителям и курьерам, а не строительство. Поэтому почти весь операционный поток превращается в свободные деньги. За девять месяцев свободный поток составил 7 613 млн долларов.
Эти деньги компания направляет в том числе на выкуп акций: за квартал на него ушло 750 млн долларов, за девять месяцев – 4 279 млн. Одновременно она привлекала долг: за квартал чистый приток от долговых операций составил 5 139 млн долларов при погашении 2 000 млн. Свободный поток покрывает выкуп, но не покрывает его вместе с приобретениями бизнеса, на которые за девять месяцев ушло 1 555 млн долларов.
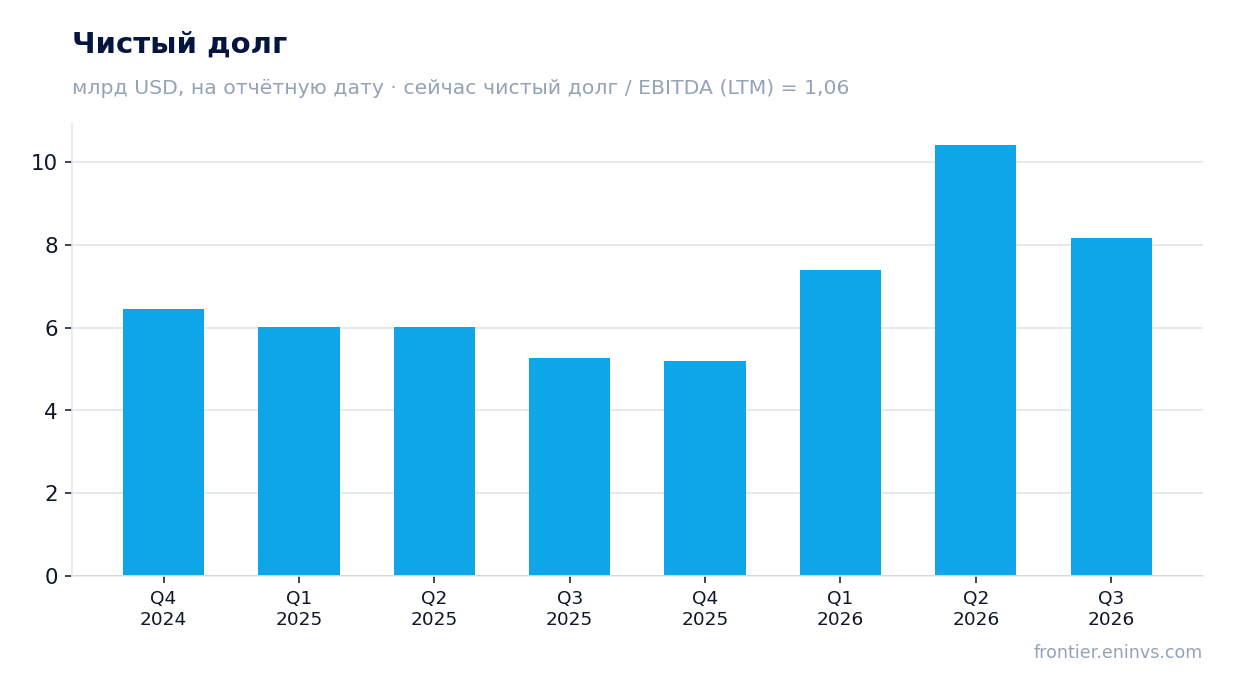
Чистый долг в 8 179 млн долларов – это 1,06 EBITDA за последние 12 месяцев, нагрузка умеренная
Чистый долг на 30 сентября 2026 года составил 8 179 млн долларов. Относительно EBITDA за последние 12 месяцев, которая равна 7 702,7 млн долларов, это 1,06. Уровень умеренный для компании с таким денежным потоком.
За квартал чистый долг снизился: на 30 июня 2026 года он был 10 423 млн долларов, к 30 сентября – 8 179 млн, то есть минус 2 202 млн. За год картина обратная: на 30 сентября 2025 года было 5 275 млн, к 30 сентября 2026 года – 8 179 млн, плюс 2 904 млн. Рост за год связан с привлечением долга и приобретениями.
Долгосрочный долг в балансе вырос до 15 664 млн долларов с 10 521 млн на конец 2025 года. Процентные расходы за квартал составили 152 млн долларов против 112 млн годом ранее, но процентный доход в 176 млн их перекрывает. Для держателя важно, что обслуживание долга пока не съедает прибыль.
EV/EBITDA в 19,3 против собственной трёхлетней средней в 45,6 – бумага дешевле своей истории на 58%
По мультипликатору EV/EBITDA бумага торгуется на уровне 19,3. Собственная трёхлетняя средняя этого мультипликатора – 45,6, то есть текущая оценка ниже истории на 58%. Это самый сильный аргумент в пользу бумаги: рынок платит за прибыль Uber заметно меньше, чем платил последние три года.
P/E за последние 12 месяцев равен 41,2, что для компании с чистой прибылью, искажённой переоценками, показатель менее информативный. Рентабельность капитала – 7,5%, невысокая, но и она страдает от разовых статей в прибыли.
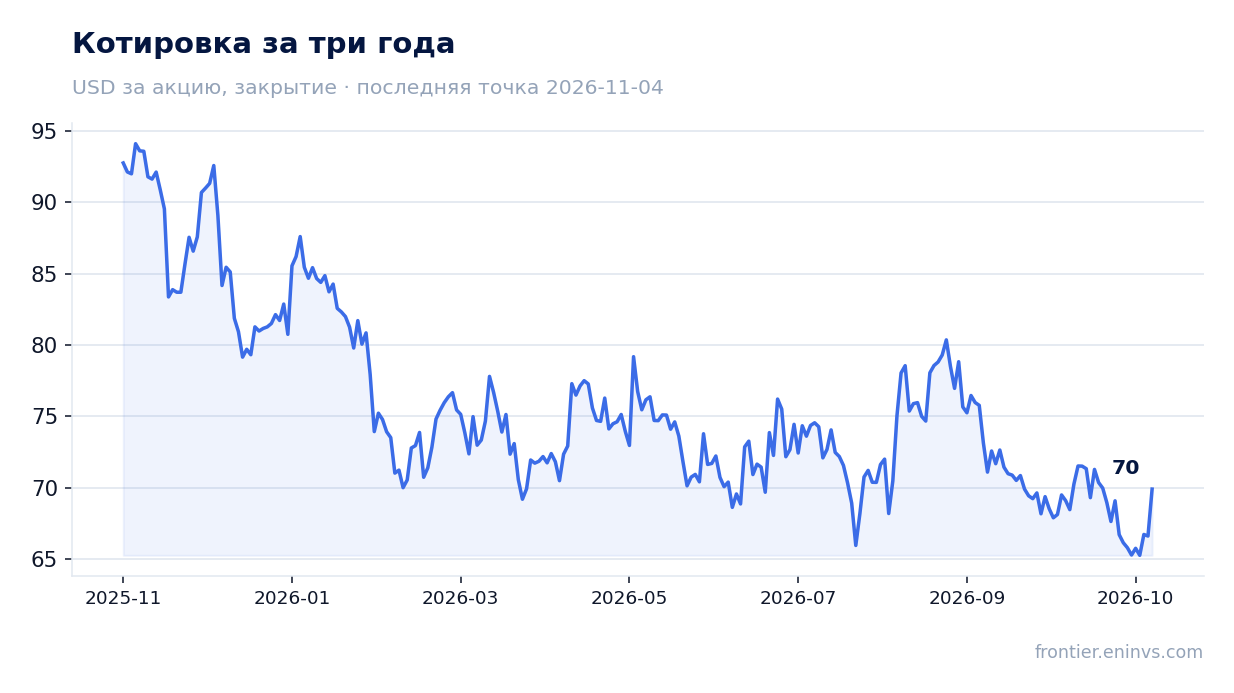
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал бумаги к справедливой стоимости составляет +19%. Это наша собственная оценка, а не консенсус рынка. Реакция рынка на отчёт была положительной: в день публикации бумага прибавила 4,9%, и столько же с дня отчёта до 4 ноября.
По модели портала потенциал бумаги к справедливой стоимости составляет +19%
Модель портала даёт потенциал +19% к справедливой стоимости. Она опирается на рост EBITDA и целевой мультипликатор, а не на разовую прибыль квартала, поэтому переоценки инвестиций на неё не влияют. При рыночной капитализации 142 754,5 млн долларов такой потенциал означает, что рынок недооценивает способность компании наращивать EBITDA.
Ориентир для следующего квартала компания дала сама: валовые бронирования 63,25–65,25 млрд долларов, рост на 18–22% в постоянной валюте, и нестандартная прибыль на акцию 0,95–0,99 доллара, рост на 34–39%. Это выше 0,88 доллара отчётного квартала, то есть компания ждёт продолжения роста прибыли.
Что может сломать эту картину: дальнейшее замедление выручки. Если темп роста опустится ниже 9,6% и одновременно перестанет расти маржа, аргумент о недооценке ослабнет. Пока же компания растёт двузначными темпами по бронированиям и наращивает прибыльность.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 143 млрд USD |
| P/E (LTM) | 41,2 |
| EV/EBITDA (LTM) | 19,3 |
| P/B | 5,08 |
| Чистый долг / EBITDA | 1,06 |
| Операционный денежный поток (LTM) | 10,7 млрд |
| ROE | 7,5% |
| EV/EBITDA, среднее за 3 года | 45,6 |
Итог
Сильная сторона отчёта – операционная: EBITDA выросла на 27,5%, маржа поднялась до 11,2%, свободный поток достиг 2 535 млн долларов при капитальных затратах всего в 104 млн. Слабая сторона – формальная: чистая прибыль упала на 92,3% из-за переоценки инвестиций в 476 млн долларов, и этот эффект не денежный. Рост выручки замедлился до 9,6%, но бронирования растут на 20%, а компания объясняет разрыв изменением бизнес-модели. Главный вопрос для держателя – удержится ли маржа и двузначный рост бронирований, когда эффект изменения модели перестанет искажать выручку. По мультипликатору бумага дешевле своей истории на 58%, и по модели портала потенциал составляет +19%, поэтому оценка – скорее привлекательная.
Перейти к финансовой карточке компании UBER →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций