Рынок США в октябре 2026: UST 5%, инфляция 3,7%, CAPE 40, аналоги 1973 и 2000 и наш взгляд
19 октября 2026 года. S&P 500 закрыл неделю на 7 659 пунктах, на 2% ниже рекорда 6 октября. За ту же неделю индекс полупроводников потерял 11%, облачные операторы второго эшелона 22-25%, корпоративный софт 7%. Доходность 10-летних облигаций США держится около 5,1%, ФРС в сентябре впервые с 2023 года повысила ставку, нефть Brent стоит $110, а цены производителей за сентябрь выросли на 1,3%, сильнее всего с марта 2022 года. Ниже разбираем, что происходит со ставками, инфляцией, прибылями и оценками, как похожие ситуации развивались раньше, что говорят стратеги и к какому выводу приводят данные.
Рынок акций США вошёл в переоценку вниз, которую запустил рост ставок и стоимости финансирования, а не рецессия. Базовый сценарий – долгая неровная коррекция на 10-20% от рекорда. Сценарий 1973/2000 с падением на 25-35% остаётся живым и зависит от двух переменных: цены нефти и кредита ИИ-компаний.
- Ставки растут, и ФРС, скорее всего, повысит ещё раз. 16 сентября ставка поднята до 3,75-4,00%, рынок даёт около 75% на второе повышение в декабре. Доходность 10-летних UST 7 октября достигала 5,35%, максимума с 2002 года. Двигают её не инфляционные ожидания (они стабильны около 2,3%), а реальные ставки, дефицит бюджета $2 трлн и синхронное ужесточение в Европе и Японии.
- Инфляция ускоряется в заголовке и в производственной цепочке, но пока не в базе. CPI 3,7% при базовом 2,6%, бензин +34% за год дал больше половины месячного прироста. Цены производителей +6,3% г/г, базовый PPI 5,0%, импортные цены +8,1%. Ожидания домохозяйств на год вперёд 4,7%.
- Инфляция издержек уже в отчётах, но только там, где топливо и еда весят много. Delta срезала прогноз прибыли на четверть из-за керосина, J.B. Hunt при росте выручки на 20% прибавила 2% операционной прибыли, PepsiCo снизила прогноз. На уровне индекса маржа 14,9%, вторая в истории: чипы и нефтяники зарабатывают на том же шоке, который давит остальных.
- Оценки рекордные по всем метрикам, кроме одной. CAPE Шиллера 40,5 (выше было только в 1999-2000 годах), P/S 3,78, дивидендная доходность 1,06%, минимум за всю историю. Форвардный P/E 19 выглядит обычным, но опирается на рост прибыли 33% в 2026 году, половина которого – бумажная переоценка инвестиций.
- Реальная экономика: номинальный бум и реальная стагнация вне ИИ. PMI 54-55, заказы на оборудование +14%, мировые продажи чипов +144%. При этом реальные зарплаты падают, продажи автомобилей -3,4%, пассажиропоток -2,8%, ипотека 7,4%, доверие потребителей на минимуме с 2014 года.
- Сырьё торгует шок предложения. Индекс Bloomberg Commodity +33% с начала года против +12% у S&P 500. Золото при этом на 25% ниже январского пика. Рынок закладывает борьбу с инфляцией через ставки, а не обесценение денег.
- Ближайший исторический аналог – 1999-2000 годы в сочетании с 1973-м. Во всех эпизодах, кроме 1987 года, лидеры ломались за недели или кварталы до индекса. В инфляционных эпизодах (1973, 2022) длинные облигации не защищали, работали энергетика, сырьё и золото.
- Неделя 12-16 октября – шок стоимости денег для ИИ-трейда, а не падение спроса. В ту же неделю TSMC отчиталась о рекордной выручке. Хедж-фонды продавали ИИ-акции шесть сессий подряд, розница купила рекордные $3,9 млрд трёхкратного ETF на полупроводники. Деньги ушли в защитные сектора, доходности облигаций упали. Так выглядит ротация, а не паника.
Ставки: 10-летние UST около 5,1%, и двигают их дефицит и нефть, а не срыв инфляционных ожиданий
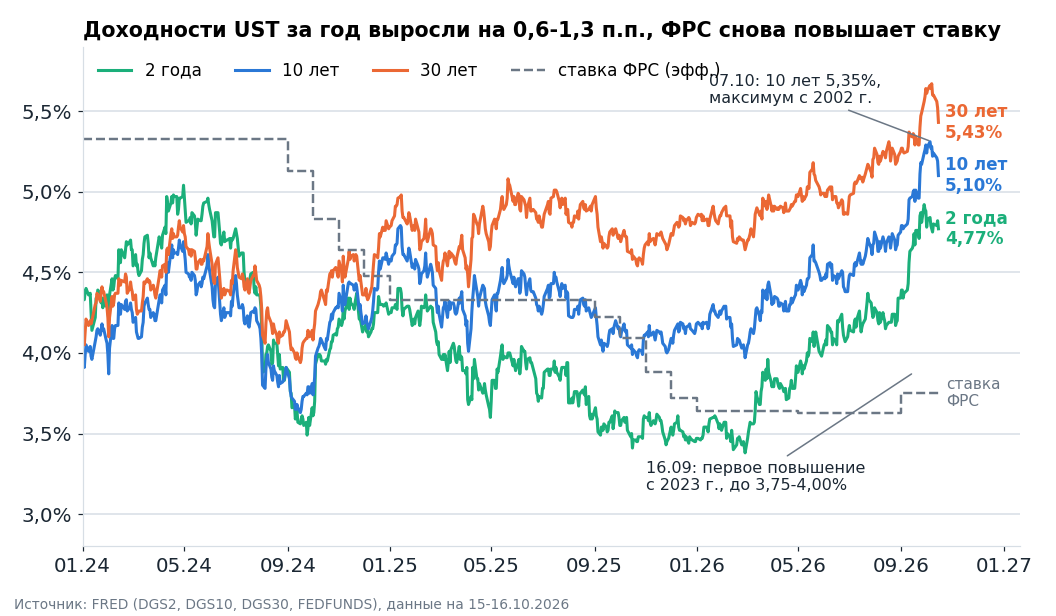
На 16 октября кривая казначейских облигаций США: 2 года 4,74%, 10 лет 5,09%, 30 лет 5,43%. С начала года рост на 127, 90 и 57 б.п. соответственно (Минфин США). 10-летняя бумага 7 октября касалась 5,35%, 30-летняя на аукционе 8 октября размещена под 5,618%, дороже всего с августа 2000 года. Спред между 10 и 2 годами сжался с 72 до 35 б.п. Такое уплощение означает, что рынок ждёт ещё повышений: двухлетняя доходность 4,74% против середины диапазона ставки 3,875% закладывает два-три шага по 25 б.п.
ФРС 16 сентября подняла ставку до 3,75-4,00% единогласно, впервые с 2023 года (заявление FOMC). Медианный прогноз участников на конец 2026 и 2027 годов 4,1%, то есть ещё одно повышение. В протоколе "большинство участников" считают его уместным до конца года, а политику "не ограничительной или лишь слегка ограничительной" (протокол). Председатель Кевин Уорш, возглавивший ФРС в мае, не подаёт собственную точку в прогноз и 16 октября заявил, что ФРС "больше не занимается forward guidance". После этого вероятность повышения 28 октября упала до 13-16%, декабрьское повышение рынок оценивает в 72-76% на Kalshi и Polymarket и около 89% по CME FedWatch. Ястребы в комитете говорят прямо: глава ФРБ Далласа Лори Логан считает, что ставку нужно поднять "ещё на 50 б.п. или больше", управляющий Уоллер "ожидает дополнительных повышений".
Длинный конец кривой двигают не инфляционные ожидания. Реальная доходность 10-летних TIPS 2,78%, вменённая инфляция 2,32%, пятилетняя инфляция через пять лет 2,33%, и за неделю самого горячего PPI за четыре года эти цифры не изменились. Премия за срок по модели ФРБ Нью-Йорка 0,81%, протокол ФРС объясняет рост доходностей "премией за срок, геополитикой и большим объёмом долга под ИИ". Банк международных расчётов пишет то же: премии выросли из-за "бюджетного давления, а не инфляционных опасений". Давление конкретное. Дефицит бюджета США за 2026 финансовый год $2,0 трлн, расходы на проценты впервые больше $1 трлн, долг в руках публики около 100% ВВП (CBO). Япония сокращает вложения в UST четвёртый месяц подряд, у Китая минимум за 18 лет. Ужесточение идёт по всему миру: ЕЦБ 2,50% после двух повышений за год, Банк Японии 1,25%, 30-летние облигации Великобритании 6,04%, 30-летние облигации Японии рекордные 4,235%. Японский капитал, который десятилетиями покупал длинные UST, теперь находит доходность дома.
Инвестбанки в основном ждут одного-двух повышений (Goldman: пауза в октябре и "второе и последнее повышение в декабре", Morgan Stanley: декабрь и март до 4,25-4,50%), а затем снижения 10-летней доходности до 4,5-4,85% к концу 2027 года. BofA стоит особняком с 5,0-5,1%. Этот консенсус предполагает разворот премии за срок и откат нефти, ни того ни другого пока нет. Более осторожное чтение: ставка поднимается до 4,00-4,25% в декабре, максимум по длинным доходностям в этом году, вероятно, пройден, если нефть не уйдёт выше $120, а следующие два квартала 10-летняя бумага проводит в диапазоне 4,75-5,35%, где каждый аукцион и каждый отчёт по инфляции значат больше обычного.
Инфляция: бензин дал больше половины прироста CPI, а цены производителей растут вдвое быстрее потребительских
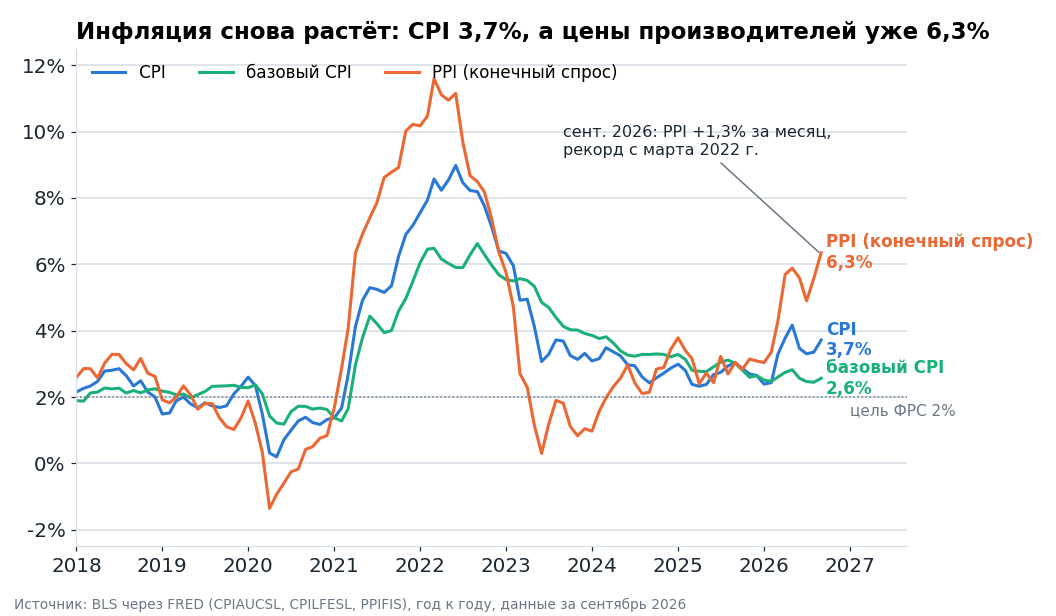
Сентябрьский CPI +0,6% за месяц и 3,7% за год после 3,4%. Энергия +20,4% г/г, бензин +34,2%, и по оценке BLS бензин дал больше половины месячного прироста (BLS). Базовый CPI 2,6%, базовые товары всего +0,7% г/г, эффект тарифов 2025 года выдохся. Трёхмесячная аннуализированная инфляция по нашему расчёту около 4,5% по заголовку и 3,2% по базе, импульс ухудшается. Любимый показатель ФРС мягче: PCE за август 3,4%, базовый 3,0%.
В производственной цепочке картина горячее. PPI конечного спроса за сентябрь +1,3% за месяц, максимум с марта 2022 года, и 6,3% за год. Базовый PPI 5,0%, промежуточные товары +14,1%, сырьё +21,5% (BLS). Импортные цены +8,1% за год, сильнее всего с 2022 года. Ценовые индексы ISM 77,9 в промышленности и 74,0 в услугах, максимум с июля 2022 года, ни одна отрасль не сообщила о снижении закупочных цен. Разрыв между базовым PPI 5,0% и базовым CPI 2,6% – самый широкий с 2021-2022 годов. Его закрывают либо компании за счёт маржи, либо потребитель через рост цен в 2027 году. Маржа розничных продавцов топлива в сентябре упала на 30%, значит, часть скачка бензина пока взяли на себя АЗС, и долго так продолжаться не может.
Ожидания расколоты так же, как в 2022 году. Рыночные спокойны (2,3%), бытовые растут: по опросу Мичиганского университета инфляция на год вперёд 4,7%, на 5-10 лет 3,5%, максимум с мая и заметно выше диапазона 2024 года 2,8-3,2%. Зарплаты растут на 3,0% при инфляции 3,7%, реальные доходы падают, и в октябрьской "Бежевой книге" ФРС работники меняют работу, потому что "повышения зарплат отставали от инфляции" (Beige Book). Эти данные держат декабрьское повышение живым независимо от того, что покажет PCE.
Две второстепенные силы – тарифы и сам ИИ. Тарифы слабее, чем в 2025 году: Верховный суд в феврале отменил большую часть пошлин по IEEPA, средняя ставка около 11%, импортёрам вернули около $145 млрд. Исследование ФРБ Нью-Йорка показывает, что косвенный канал через цены производителей "более чем удваивается между шестым и двенадцатым месяцем", так что замещающие пошлины середины 2026 года будут идти в PPI до середины 2027-го. ИИ новая сила: по оценке ФРБ Миннеаполиса цены на ИИ-оборудование +12,2% г/г добавляют около 0,4 п.п. к базовому PCE, и протокол ФРС фиксирует, что "эффекты ИИ росли по мере затухания эффектов тарифов".
Прибыли: инфляция издержек сидит в отчётах авиакомпаний, перевозчиков и пищевиков, а индекс её не видит
Агрегат говорит, что издержки прибыли не съедают. Прибыль на акцию S&P 500 за третий квартал по данным FactSet растёт на 29,0% при росте выручки 12,6%, третий квартал подряд выше 25%, 84% компаний побили прогноз (FactSet, 16.10). Качество при этом слабое. Средний размер сюрприза всего +2,6% против пятилетней нормы 7,5%. Micron и Nvidia вдвоём дают девять пунктов роста, без них индекс растёт на 20%. Прибыль энергетики +128% на нефти, которая в среднем за квартал стоила на 32% дороже, чем год назад. Чистая маржа 14,9% – вторая с 2009 года, но ниже рекордных 17,0% второго квартала, которые надули бумажные доходы Alphabet ($98 млрд) и Amazon ($53 млрд) от переоценки инвестиций. Маржу держат ИТ (32,3% против пятилетней средней 25,9%) и энергетика. В шести из одиннадцати секторов маржа ниже, чем год назад, у здравоохранения и недвижимости ниже пятилетней средней.
Отчёты компаний ложатся ровно на компоненты PPI. Delta: топливо +62%, скорректированная операционная маржа 9,4% против 11,1%, годовой прогноз прибыли снижен с $6,50-7,50 до $5,10-5,60 на акцию, финансовый директор объясняет снижение одной фразой: "Всё это топливо". На четвёртый квартал авиакомпания закладывает керосин по $4,25 за галлон против $3,61 в третьем, то есть удар впереди больше. J.B. Hunt: выручка +20%, операционная прибыль +2%, топливо 7,1% выручки против 5,4%, страховка +23%. PepsiCo: базовая операционная маржа -35 б.п., в североамериканских закусках -280 б.п., прогноз роста прибыли на год снижен с 4-6% до 1-2%, компания прямо называет "инфляцию операционных издержек" и предупреждает, что возвраты тарифов на $178 млн "после третьего квартала исчезают", а хеджи по сырью истекают. Fastenal: валовая маржа -40 б.п. даже при том, что цены добавили 240 б.п. к росту продаж. McCormick поднял прогноз инфляции издержек до 6-7%, P&G заранее предупредила о $1 млрд дополнительных затрат на сырьё, энергию и логистику. Даже банки при "очень здоровом потребителе" показали рост расходов на 12% у JPMorgan и 14% у Bank of America и назвали среди причин инфляцию зарплат. "Бежевая книга" подводит итог со стороны спроса: "рост цен на нефть пронизывает отчёты всех округов", потребительские компании сообщают о "сжатии маржи, поскольку чувствительные к цене покупатели продолжают сопротивляться повышению цен".
Противовес – технологические компании с дефицитом мощностей, где работа цены делает за них. TSMC показала валовую маржу 66,4% и прогноз роста выручки на 14% за квартал, у ASML маржа 57,5% и предупреждение, что в 2027-2028 годах предложение может не покрыть спрос. Но инфляция издержек дошла и до гиперскейлеров, в виде цен на компоненты и амортизации. Microsoft относит около $25 млрд капзатрат 2026 года на подорожание компонентов, квартальная амортизация выросла с $5,8 до $9,0 млрд, валовая маржа 67,6% – минимум с 2022 года, и это после продления срока службы дата-центров с 15 до 25 лет. Совокупный план капзатрат четырёх крупнейших гиперскейлеров на 2026 год $720-745 млрд, свободный денежный поток Oracle за квартал -$5,4 млрд, прогноза на 2027 год никто ещё не дал.
Ответ на вопрос "видна ли инфляция издержек в прибылях" такой: да, в авиации, перевозках, упакованной еде, дистрибуции и европейской энергоёмкой промышленности, заметно в валовой марже гиперскейлеров, и совсем не видна в агрегате, потому что полупроводники и нефтяники выигрывают от того же шока. Настоящая проверка впереди по двум причинам. Возвраты тарифов были разовым подарком второго-третьего кварталов и теперь разворачиваются. Консенсус уже закладывает падение роста прибыли с +19,3% в первом квартале 2027 года до +2,8% во втором, когда уйдёт эффект базы по памяти и нефти, то есть запаса в оценках на период истечения хеджей почти нет.
Оценки: CAPE 40,5, дивидендная доходность 1,06%, и акции впервые с 2002 года платят меньше облигаций
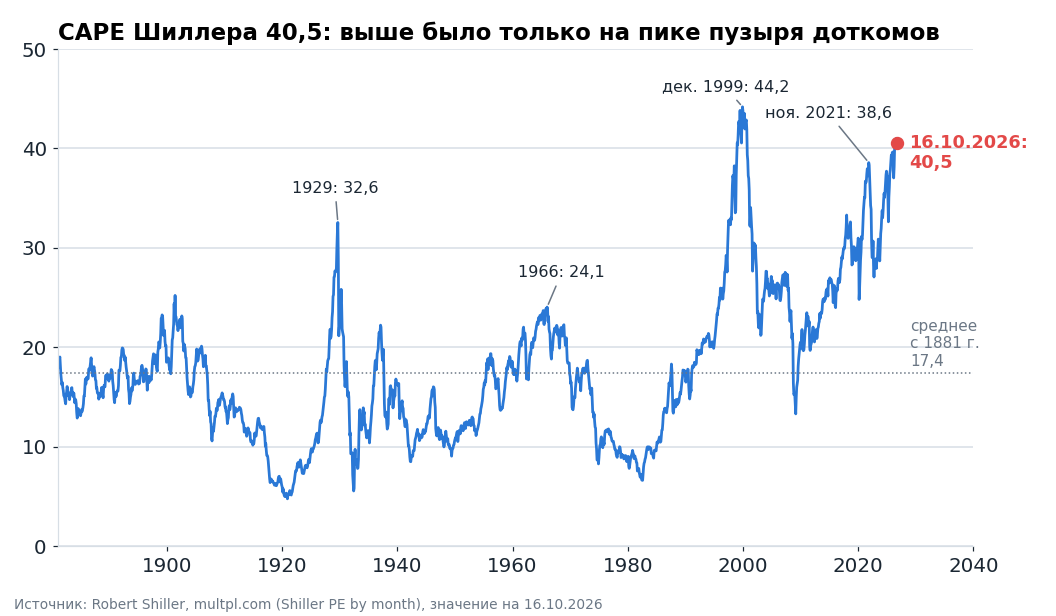
По любой трейлинговой или циклически скорректированной мерке американские акции стоят исторически дорого. CAPE Шиллера на 16 октября 40,54 при среднем 17,4 с 1881 года и рекорде 44,19 в декабре 1999-го. Выше нынешнего уровня в истории было всего 19 месяцев, и все они пришлись на 1999-2000 и 2026 годы (multpl). Цена к выручке 3,78 при среднем 1,81, цена к балансовой стоимости 6,07, трейлинговый P/E 26 при среднем 16, дивидендная доходность 1,06%, минимум за всю историю наблюдений. Отношение капитализации рынка к ВВП 244% на середину года, на 2,6 стандартных отклонения выше тренда. Показатель Хассмана капитализация/валовая добавленная стоимость в августе обновил рекорд 4,3, выше пиков 1929 и 2000 годов.
Единственная метрика, которая выглядит обычно, это форвардный P/E. У FactSet он 19,0 при пятилетней средней 19,8 и десятилетней 19,1, год назад было 23,1. Сжатие произошло через прибыль, а не через цену: индекс с начала года +11,9%, а прогноз прибыли вырос быстрее. Знаменатель подозрителен по трём причинам. Консенсус закладывает рост прибыли на 32,8% в 2026 году и ещё 16% в 2027-м. Главный "бык" рынка Эд Ярдени признаёт, что рост первого-второго кварталов "надут переоценкой инвестиций", а Хассман считает, что без $160 млрд бумажных доходов от частных долей рост прибыли S&P 500 "сократился бы почти вдвое". Форвардный мультипликатор также предполагает, что рекордная маржа ИТ в 32% сохранится. Пересчитайте прибыль 2026 года без переоценок, и форвардный P/E окажется заметно выше 19. Это самый слабый из аргументов "не дорого".
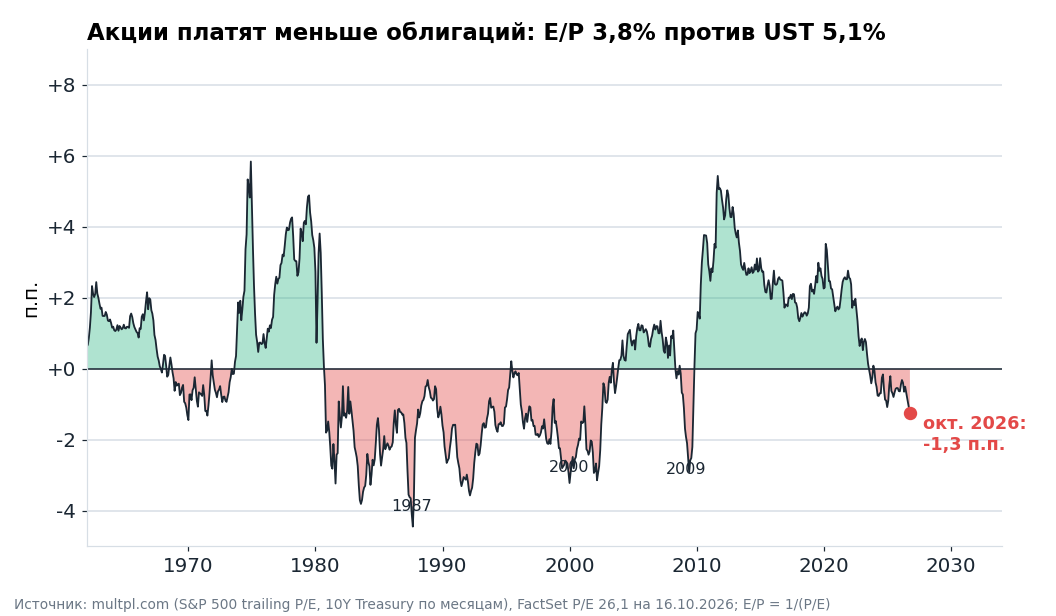
Относительно облигаций подушки не осталось. При 10-летней доходности 5,1% трейлинговая доходность по прибыли около 3,8% ниже доходности UST на 1,3 п.п., форвардная (5,3%) примерно равна ей, дивидендная на четыре пункта ниже. Если не считать обвал прибылей 2009 года, последний раз акции платили настолько меньше облигаций в 2002 году. Управляющие в опросе BofA говорят, что для перетока денег из акций в облигации 10-летней доходности нужно дойти до 5,9%. Это утверждение о позиционировании, а не об оценке.
Концентрация и позиционирование – вторая половина картины. Десять крупнейших компаний весят около 39% индекса против примерно 27% на пике 2000 года, "великолепная семёрка" 32-35%, одна Nvidia около 8%. Связанные с ИИ акции в мае оценивались в рекордные 45% капитализации индекса, а индекс без ИИ с февраля стоит на месте. По данным Goldman, медианная акция S&P 500 на 16% ниже своего максимума, пока индекс у рекорда. Домохозяйства по данным ФРС держат в акциях рекордные 48,2% финансовых активов, на десять пунктов больше, чем на пике 2000 года. Частные клиенты BofA в акциях на рекордные 66,4% при исторически низкой доле кэша 9,3%. Маржинальный долг $1,48 трлн, на 31% больше, чем год назад. Кэш у управляющих фондами 3,9%, перевес в технологиях максимальный с августа 2020 года. Краткосрочные настроения уже остыли (среди частных инвесторов AAII медведей 41,6% против 38,7% быков), но, как сформулировал Хартнетт из BofA, "охлаждение настроений не сопровождалось достаточным снижением риска". Структурная перегруженность акциями – самый ясный индикатор "покупателей осталось мало". Вершину он не датирует, но определяет, как далеко может зайти падение, когда оно начнётся.
Кредит рассказывает ту же двухъярусную историю. Индексные спреды спокойны, но отошли от минимумов: высокодоходные 3,23% против 2,60% в августе, инвестиционные 0,84% против 0,73%. Хвост в стрессе: спред бумаг рейтинга CCC 12,8%, пятилетний CDS CoreWeave обновил рекорд около 1 195 б.п. (более 60% вероятности дефолта), её облигации 2031-2032 годов торгуются по 76-81% номинала при $10,6 млрд погашений до конца 2027 года, CDS Oracle рекордные 288 б.п. Гандлах отмечает, что облигации инвестиционного рейтинга, связанные с ИИ, расширились примерно на 50 б.п., пока остальной рынок почти не двигался. В частном кредите, который по оценке Carlyle может профинансировать около $1 трлн ИИ-стройки, уже идут выкупы: в технологическом фонде Blue Owl к погашению предъявили 39% паёв.
Экономика: опережающие индикаторы рецессию не показывают, но рост узкий и держится на ИИ и высоких ценах
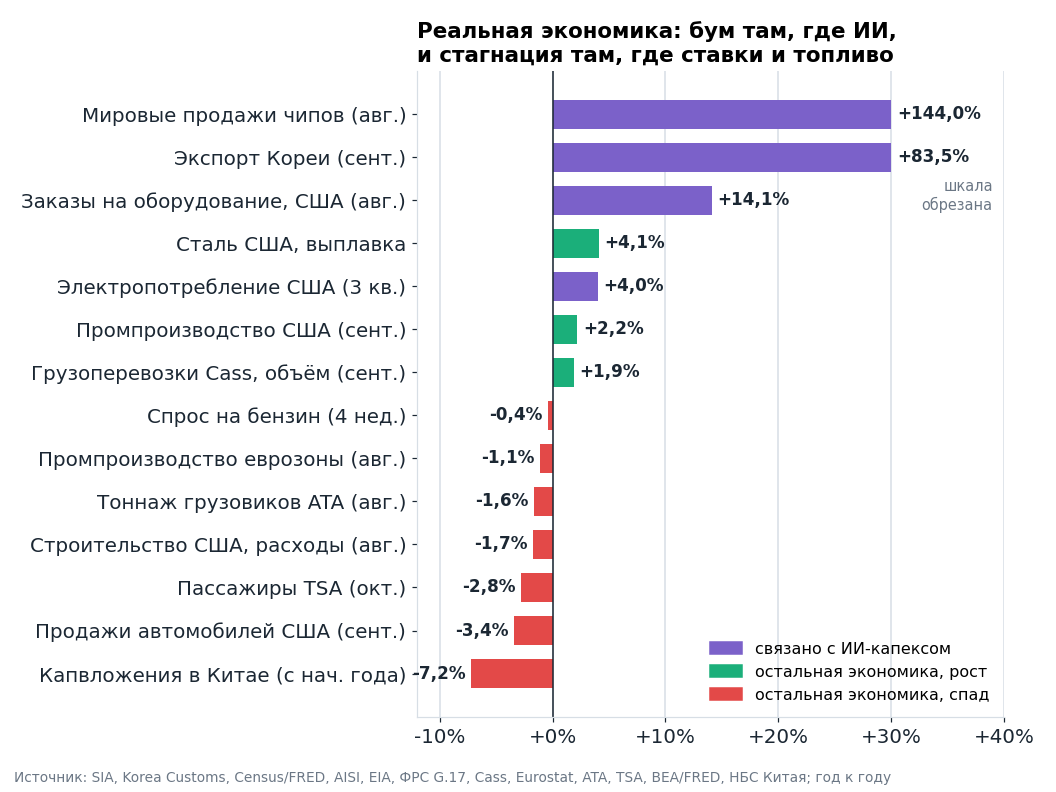
Опросы сильные, но с горячими ценами. ISM в промышленности 54,5, в услугах 54,9, предварительный композитный PMI S&P Global 58,4 в сентябре, максимум с 2021 года. Региональные опросы ФРС в октябре разошлись: Нью-Йорк 25,5, максимум с 2021 года, Филадельфия 20,9 при обвале новых заказов с 29,2 до 4,3. Классические индикаторы молчат: индекс опережающих показателей -0,1% за август, правило Сама 0,00, спред 10 лет минус 3 месяца +83 б.п., оценка ВВП за третий квартал от ФРБ Атланты 3,6%, но половина этого – запасы. ФРС и МВФ ждут роста 2,3% в 2026 и 2027 годах, панель Blue Chip даёт 29% на рецессию в течение года, рынки предсказаний 5-6% на 2026 год и около 19% на 2027-й.
Жёсткие данные расщепляются по одной линии: всё, что связано с ИИ-капексом, ускоряется, всё, что зависит от ставок или топлива, стоит или падает. Промпроизводство в сентябре +0,7%, но работу сделали коммунальные службы (+3,5%), обработка +0,3%, выпуск автомобилей -3,0%, загрузка мощностей 76,9%, на 2,5 пункта ниже долгосрочной средней. Одна линия в буме – полупроводники, +28,4% в годовом темпе за квартал. Заказы на оборудование без обороны и авиации +14,1% г/г, электропотребление США выросло на 4% за квартал, вдвое быстрее тренда, это след дата-центров. Мировые продажи чипов +144% г/г в августе, экспорт Кореи +83,5% в сентябре с рекордными $60 млрд чипов, заказы на японские станки рекордные. На другой стороне продажи автомобилей 16,4 млн в годовом темпе, -3,4%, продажи тяжёлых грузовиков на 13% ниже июньского пика, пассажиропоток TSA -2,8%, тоннаж грузовиков -1,6%, промпроизводство еврозоны -1,1%, в Китае розница +0,4% при инвестициях -7,2% с начала года. Грузоперевозки показывают шок издержек точнее всего: объём отгрузок по индексу Cass +1,9% г/г, расходы на перевозку +20,4%, дизель $6,18 за галлон, +69% за год.
Жильё – очевидная жертва 5%-ных UST. Ипотека 7,40% после семи недель роста подряд с 6,66%, индекс настроений строителей 32, минимум за год, 38% строителей снижают цены, продажи вторичного жилья 3,99 млн в годовом темпе. Рынок труда в режиме "мало нанимают, мало увольняют": сентябрьские рабочие места +29 тыс. при пересмотре вниз на 60 тыс., безработица 4,2% (уже выше медианы ФРС 4,1%), по оценке Moody's рост занятости без здравоохранения за год "по сути нулевой", при этом первичные заявки на пособие 199 тыс. Потребитель тратит номинально (розница +0,8% в сентябре, но +0,2% без бензина и около нуля в реальном выражении) и чувствует себя плохо: индекс Мичигана 46,3, индекс Conference Board 81,9, минимум с 2014 года, а его компонент ожиданий 63,6 далеко ниже уровня 80, который по описанию самого Conference Board "исторически сигнализирует о рецессии в течение года". По "Бежевой книге" траты "держатся на домохозяйствах с высокими доходами", малый бизнес занимает в среднем под 8,2%, норма сбережений 4,1%. Банковский кредит пока не ограничение (списания по картам у BofA улучшились до 3,22%), но это запаздывающий индикатор. Опережающие, падение реальных зарплат и разрыв между настроениями и тратами, указывают на потребителя, которого несут верхний дециль и эффект богатства от тех самых ИИ-акций, что сейчас под давлением.
Сырьё: лучший год с начала 2000-х, но по плохой причине
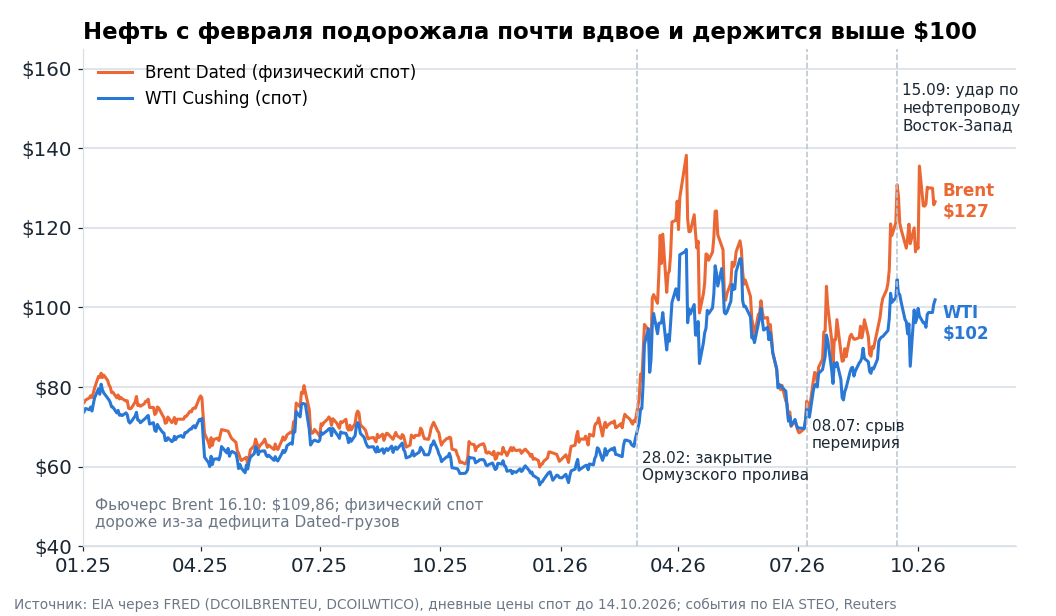
Сырьё переживает лучший год с начала 2000-х по причинам, которые плохи для всей остальной экономики. Индекс Bloomberg Commodity +33% за три квартала с доходностью от ролла фьючерсов 5%, максимальной с 2003 года, против +11,9% у S&P 500. Доллар за год при этом вырос на 3,5%. Одновременный рост сырья и доллара ломает обычную обратную связь и выдаёт шок предложения по образцу 1973-1974 годов, а не ралли на ликвидности.
В центре нефть. Фьючерс Brent 16 октября закрылся на $109,86, WTI $101,41, максимум с мая, после атак на танкеры, которые сократили поток через Ормуз до 11,6 млн баррелей в сутки против базовых 17,2 млн. По оценке EIA, остановленная добыча в Заливе в сентябре в среднем 4,8 млн б/с (пик 10,9 млн в мае), мировые наблюдаемые запасы на 509 млн баррелей ниже конца февраля, стратегический резерв США 283 млн баррелей, минимум с 1982 года, свободные мощности ОПЕК фактически нулевые, 0,02 млн б/с, то есть решения ОПЕК+ по квотам на цену не влияют (EIA STEO). Американский сланец не отвечает: число нефтяных буровых 459 и снижается, крупные компании отдают половину свободного потока акционерам, а участники опроса ФРБ Далласа ждут WTI $88 к концу года, потому что считают перебои временными. Все базовые прогнозы ниже спота и предполагают деэскалацию: EIA видит Brent $105 в четвёртом квартале и $84 в 2027 году, JPMorgan $105 и $100 в первом квартале, фьючерсная кривая в бэквордации около $20 между первым и двенадцатым месяцем закладывает ту же траекторию. МВФ в базовом сценарии предполагает, что поставки через Ормуз восстановятся к марту 2027 года, МЭА дату не называет и предупреждает, что без восстановления поставок топлива "могут потребоваться дальнейшие сокращения спроса с тяжёлыми экономическими издержками" (IEA OMR). Узкое место не нефть, а дизель: запасы дистиллятов в США на 12% ниже пятилетней средней, МЭА видит баланс по газойлю "напряжённым до глубины 2027 года".
Золото – сюрприз 2026 года, потому что оно не на рекорде. 16 октября $4 166, примерно на 25% ниже пика конца января ($5 405 по лондонскому фиксингу) и на 2% ниже, чем год назад. Оно падало по мере разворота ФРС к повышениям и роста реальных ставок, центральные банки (289 тонн во втором квартале) держат пол. Отношение золота к нефти рухнуло с 70 баррелей за унцию в январе до 38. Рынок закладывает инфляционный режим с энергией и повышением ставок, а не режим обесценения денег, который двигал 2025 год. Серебро $57 против январского рекорда $121,6. Из промышленных металлов медь около $14 500-14 600 за тонну, +17% с начала года и рекорд $14 875 10 сентября на спросе дата-центров и сетей, дефиците 150-600 тыс. тонн и ожидаемых пошлинах, которые затянули более 700 тыс. тонн на американские склады. Алюминий на минимуме года около $3 000 на перезапуске заводов в Заливе, железная руда $91, -14% за год, индекс Baltic Dry -14% за неделю отражают слабый китайский спрос на стройку. Газ в США $3,1-3,2 за млн БТЕ против $25-30 в Европе и Азии при катарском СПГ на половине мощности, самый широкий структурный разрыв в сырье и преимущество американской промышленности перед европейской. Агросырьё – риск 2027 года: индекс цен на продовольствие ФАО 136,0 в сентябре, максимум с ноября 2022 года, пшеница +31% за год, при этом продовольственный CPI в США всего +1,8%, потому что путь от поля до полки занимает несколько кварталов. Отношение сырьевого индекса GSCI к S&P 500 даже после ралли остаётся вблизи минимумов за 50 с лишним лет, с этой конфигурации начинались сырьевые суперциклы 1970-х и 2000-х.
История: ближе всего 1999-2000 годы вместе с 1973-м, и в каждом эпизоде лидеры ломались раньше индекса
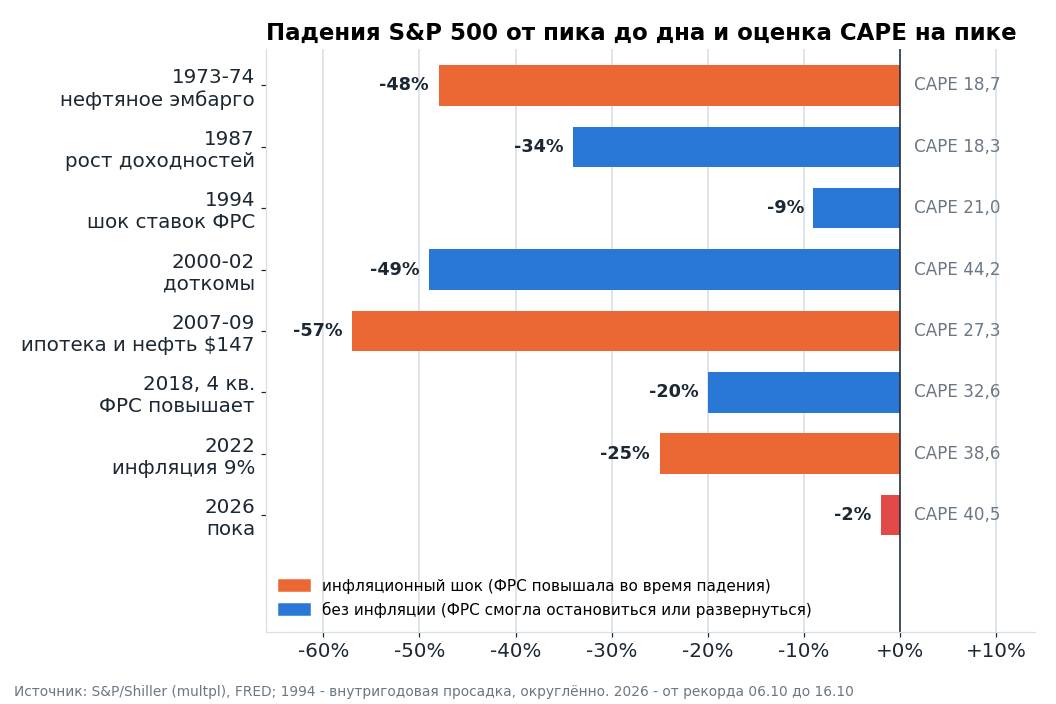
Ни один эпизод не воспроизводит октябрь 2026 года целиком, но у каждой составляющей есть прецедент.
- 1973-1974, нефтяное эмбарго. CAPE индекса всего 18,7, но "Nifty Fifty" стоили около 42 прибылей. Нефть выросла втрое, инфляция с 3,6% до 12,3%, ставка ФРС с 5,9% до 12,9%. S&P 500 -48% за 630 дней, восстановление заняло 7,5 лет, "Nifty Fifty" -62%. Золото +67% и +73% за два года.
- 1987, рост доходностей. 10-летняя доходность с 7% до 10,2% за девять месяцев при CAPE 18, обвал на 34% с однодневными -22,6%. Инфляция оставалась низкой, ФРС смягчила, максимум вернули меньше чем за два года.
- 1994, шок ставок. ФРС подняла ставку с 3% до 6%, 10-летняя доходность +286 б.п., но инфляция стояла на 2,7%, CAPE 21, нефтяного шока не было. Акции закончили год около нуля и дали +37% в 1995-м.
- 2000-2002, доткомы. CAPE 44,2, ФРС +175 б.п. до 6,5%, нефть выросла втрое с $11 до $34, инфляция с 1,7% до 3,8%, линия роста-падения достигла пика за два года до индекса. Nasdaq потерял 35% за пять недель после пика в марте 2000 года, а S&P держался в 10% от максимума до сентября. Итог: S&P -49%, Nasdaq -78%, выиграли стоимость и сырьё.
- 2007-2009. CAPE 27, финансовые компании сломались за 4-8 месяцев до индекса, нефть дошла до $147 в июле 2008-го уже внутри медвежьего рынка, S&P -57%.
- 2018, четвёртый квартал. CAPE 32,6, 10-летняя 3,24%, ФРС повышала, падение на 20%, софт и облака потеряли больше 20%. Инфляция при этом снижалась, и в январе 2019-го ФРС развернулась, падение выкупили за квартал.
- 2022. CAPE 38,6, инфляция 9,1%, 10-летняя с 1,5% до 4,25%. Индекс облачных компаний достиг пика 9 ноября 2021 года, за восемь недель до S&P 500, и упал на 58,6%, S&P -25%, Nasdaq -36%, длинные казначейские облигации -17,8%, энергетика +60%.
Три урока важнее остальных. Первый: стартовая оценка определяет глубину, но не время. Из зоны CAPE выше 38 рынок выходил дважды, в 2000 и 2021 годах, оба раза с падением на 25-50% в течение одного-трёх лет, а по расчётам Клиффа Эснесса верхний дециль CAPE (25-46) давал около +0,5% реальной доходности в год на следующие десять лет. Второй: тип шока решает, что защищает. В 1994 и 2018 годах инфляция стояла или падала, ФРС смогла остановиться или развернуться, и акции восстановились полностью. В 1973 и 2022 годах шок был инфляционным, ФРС повышала во время падения, длинные облигации не защитили, работали только энергетика, сырьё и в 1973-1974 годах золото. Две из трёх причин, по которым 1994 год прошёл спокойно (плоская инфляция, CAPE 21, отсутствие энергошока), сегодня отсутствуют, а разворот, спасший 2018 год, недоступен при нефти $110 и растущем CPI. Третий: вершина – это процесс, в котором первым ломается прежнее лидерство. Окно между лидерами и индексом – от недель до двух кварталов. Срабатывают и количественные правила Goldman: после роста 10-летней доходности на два стандартных отклонения за месяц (около 50 б.п., в сентябре было +45 б.п.) акциям "трудно расти", особенно когда движение вызвано инфляцией или бюджетом, а порог "явной проблемы" банк когда-то назвал около 5%. Сигнал ширины рынка уже сработал: в мае 2026 года S&P обновил рекорд при 5% участников на годовых минимумах, раньше такое случалось только в июле 1929-го, январе 1973-го и декабре 1999-го.
Чем 2026 год отличается от 2000-го: лидеры прибыльны (TSMC, Nvidia, маржа гиперскейлеров на рекордах), форвардный P/E "класса ИИ 2026" около 39 против медианных 152 у любимцев доткомов. Чем от 1973-го: нефтеёмкость ВВП США на 58% ниже, базовая инфляция 2,6%, а не 8%. Эти отличия говорят в пользу более мягкого исхода, чем в каждом аналоге по отдельности. Сочетание обоих шоков сразу говорит против самоуспокоения.
Неделя 12-16 октября: ИИ-трейд напугала стоимость денег, а не спрос
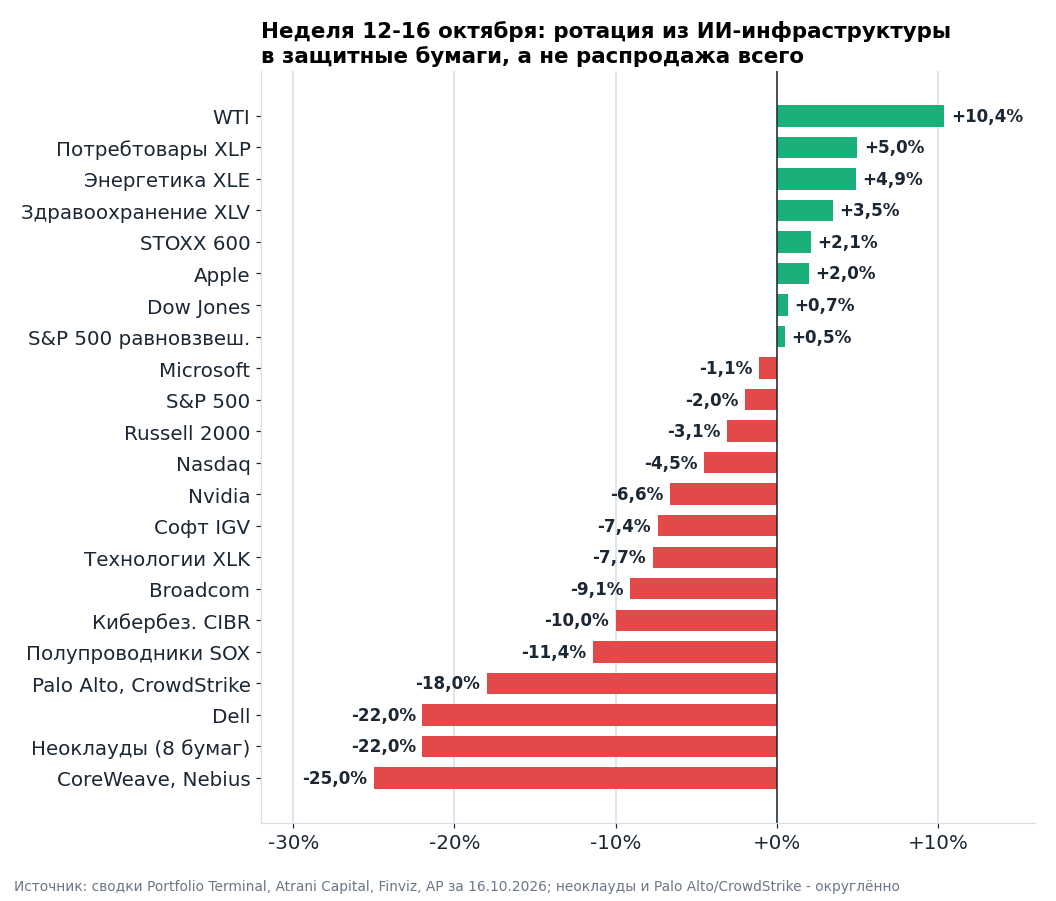
Урон был сконцентрированным, последовательным и шёл от кредита. В понедельник 12 октября глава Broadcom Хок Тан сравнил многих инвесторов в ИИ с игроками в казино и назвал нехватку капитала "возможно, главным ограничением" отрасли, а сообщение китайской CXMT о прорыве в памяти ударило по производителям DRAM, корейский KOSPI во вторник -5,5%. В среду 14 октября сошлись горячий CPI, пресс-релиз Gartner о том, что более $3,5 трлн вложений в ИИ-инфраструктуру "могут быть подвержены обесценению" к 2030 году, а более 80% "неоклаудов" (арендодателей вычислительных мощностей под ИИ) перестанут существовать независимо, и разошедшийся по сети график облигаций CoreWeave 2032 года с доходностью выше 15% (Gartner). CoreWeave -15,5%, Nebius -10%, Oracle -8,8%, Dell -11,3%. В четверг PPI, остановка торгов в Корее при -8,1% (Samsung -9,5%, SK Hynix -11,4%) в тот же день, когда TSMC отчиталась о рекордном квартале. Пятница 16 октября стала днём заражения: корпоративный софт, который в понедельник рос после двойного повышения рейтинга Salesforce от BofA, развернулся внутри дня без отчётов и без понижений. ETF на софт IGV -4,8%, худший день с апреля, корзина из 45 софтверных имён потеряла больше $260 млрд капитализации, Palantir -7,2%, ServiceNow -4,4%, ETF на кибербезопасность CIBR закрыл неделю -10%, худшая с марта 2020 года, Palo Alto и CrowdStrike по -18% за неделю.
За неделю индекс полупроводников -11,4%, восемь сессий падения подряд впервые с 2008 года и около 24% от июньского пика. Восемь "неоклаудов" в среднем -22%, Dell -22%, технологический сектор -7,7%, Nvidia -6,6%, Broadcom -9,1%. При этом Microsoft -1,1%, Meta -1,3%, Apple +2%. Урон для индекса скромный: S&P 500 7 659, -1,95% за неделю и около 2% от рекорда 7 819 от 6 октября, Nasdaq -4,5%, худшая неделя с июня, Dow +0,7%, равновзвешенный S&P +0,5%, потребительские товары +5,0%, энергетика +4,9%, здравоохранение +3,5%, 73% участников индекса к четвергу были в плюсе. Поведение других активов подтверждает ротацию, а не ликвидацию: 10-летняя доходность за неделю упала на 15 б.п. до 5,10% сквозь самые горячие CPI и PPI за годы, доллар -0,4%, золото на месте, VIX 19,99 после 22,3 внутри дня, STOXX 600 +2,1%. Единственный "рисковый" актив, который рос, нефть: WTI +10,4% за неделю.
Позиционирование объясняет резкость. По данным прайм-брокера Goldman хедж-фонды продавали глобальные ИИ-акции шесть сессий подряд вторым по скорости темпом за год, продажи длинных позиций превышали закрытие шортов в 3,5 раза, что стёрло все чистые покупки с начала 2025 года. Фундаментальные long/short фонды теряли деньги каждый день недели. Медленные деньги делали обратное: по EPFR за неделю к 14 октября в американские фонды акций пришло $39,1 млрд (рекордные $636 млрд с начала года), розница за четыре дня вложила рекордные $3,9 млрд в трёхкратный ETF на полупроводники SOXL.
Сигнал важнее события. Спусковым крючком стала арифметика финансирования, а не данные по спросу: в неделю, когда полупроводники падали восемь дней подряд, TSMC показала рекордную выручку, мировые продажи чипов шли +144% г/г, корейский экспорт чипов поставил рекорд. Рынок спрашивает, кто заплатит за стройку, для окупаемости которой, по расчёту Bain, к 2031 году нужен рынок ИИ "около $6 трлн в год", из которых "около $4,2 трлн" выручки ещё предстоит изобрести, и спрашивает в момент, когда маргинальный заёмщик (CoreWeave, Oracle с рейтингом BBB-, дата-центры на частном кредите) занимает под 15% при безрисковой ставке 5% (Bain). Поэтому горячий CPI и имел значение: "выше и дольше" поднимает и барьер окупаемости долгового капекса, и ставку дисконтирования длинного софта. Последовательность, при которой мегакапы теряют 1%, а закредитованный второй эшелон 15-25%, спреды самых слабых ИИ-заёмщиков разлетаются, а хедж-фонды продают рознице, это классическое "сужение, потом трещина" 2000 и 2021 годов. Взвешенный по капитализации индекс этого почти не заметил, потому что семёрка устояла. История говорит, что так и выглядят недели и кварталы после слома лидеров, а не доказательство неуязвимости индекса. Тезис "ИИ съедает SaaS" тоже ходил в пятницу, но у него слабее доказательная база, чем у тезиса о финансировании: ни один стратег с цифрами его не формулировал, а сам отчёт Bain утверждает, что "большая возможность агентного ИИ не в замене софта как услуги", а в переводе расходов на труд в расходы на софт.
Мнения: медведи и быки согласны в четырёх вещах и спорят об одной
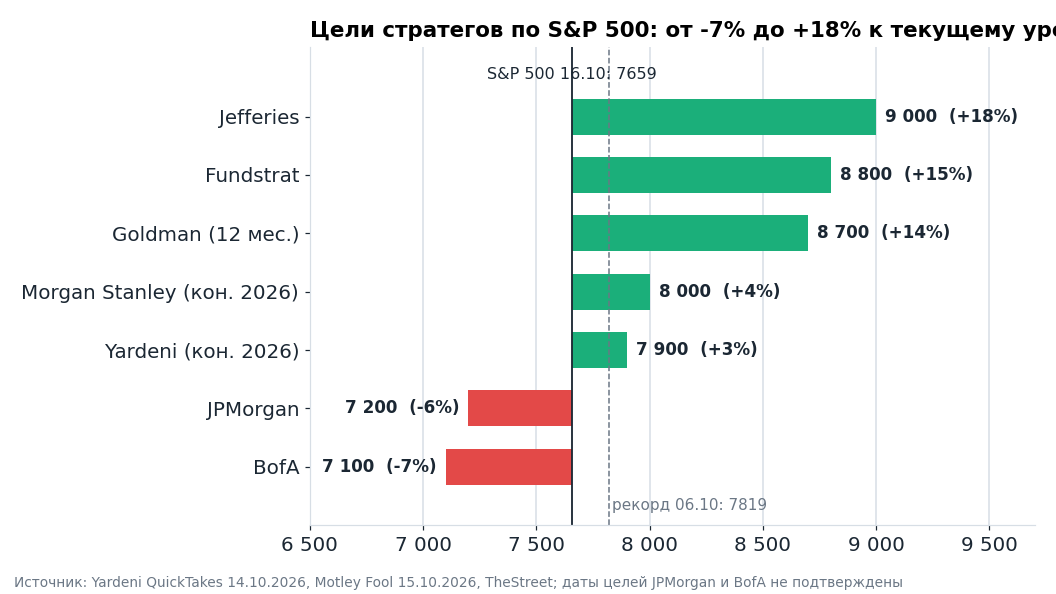
Карта мнений шире обычного, и оба лагеря разделяют больше фактов, чем признают. На стороне медведей Хассман оценивает потенциал падения "порядка 50-75%". GMO в письме за третий квартал утверждает, что катализатор "может прийти со стороны предложения акций, а не разочарования в спросе на ИИ": рост предложения около 5% означает "примерно 20% удара относительно нормы за следующие полтора года", потому что пузырь 2000 года тоже развернулся на потоке размещений раньше, чем разочаровали фундаментальные показатели (GMO). Goldman независимо ждёт в 2027 году около $600 млрд размещений и $1,7 трлн снятия локапов, "потенциально крупнейший рост предложения публичных акций США с 2000 года". Пол Тюдор Джонс говорит, что рынок очень похож на 1999 год, что "2027 год будет по-настоящему тяжёлым", но сильный четвёртый квартал после промежуточных выборов возможен. Гандлах назвал сентябрьское повышение "слишком маленьким и слишком поздним" и говорит, что рынок "не доверяет" рейтингам ИИ-облигаций: "это не анализ, это прайс-лист". Хартнетт из BofA перешёл от "продавать" к "защищаться, но ещё не покупать", хочет повышения ставки 28 октября "для восстановления доверия" и называет CoreWeave "дарвиновским моментом" ИИ-трейда. Джейми Даймон в квартальном релизе перечислил "крупные дефициты, липкую инфляцию, высокие цены активов, растущие ставки и геополитику". Примечательно, что ни один медведь с проверяемым заявлением за сентябрь-октябрь не называет дату обвала, общая подсказка по времени "после промежуточных выборов, в 2027 году".
Бычий лагерь стоит на прибылях и политэкономии. Эд Ярдени, один из самых точных "быков" 2023-2025 годов, снизил цель на конец года до 7 900 и перенёс 8 400 на середину 2027-го, опустив предполагаемый P/E с 19,8 до 18,6 ("наше беспокойство не прибыль, а оценки"), но утверждает, что "ИИ слишком велик, чтобы рухнуть", что дисциплина "облигационных дружинников" даёт пузырю "сдуться, не лопнув", а консенсусная прибыль $366 в 2026, $424 в 2027 и $493 в 2028 году может оправдать 10 000 к концу 2027-го (Yardeni). Цели инвестбанков остаются выше рынка: Goldman 8 700 на 12 месяцев, Jefferies 9 000, Fundstrat 8 800, Morgan Stanley 8 000 на конец года против JPMorgan 7 200 и BofA 7 100. Отраслевые быки (Хуанг: "позиции CoreWeave укрепляются с каждым днём", сама CoreWeave: портфель заказов $104 млрд "с запасом покрывает долг", Маск: "в казино не плачут") добавляют убеждённости, но не данных. Лучшие аргументы быкам дают официальные органы: аппарат ФРС отмечает, что рост акций "опирался на сильные корпоративные прибыли", МВФ пишет, что "ключевые компании экосистемы ИИ пока прибыльны", Банк международных расчётов называет оценки гиперскейлеров "более умеренными, по крайней мере по историческим меркам".
ФРС и международные институты ястребиные по направлению и обеспокоены тем же, что и кредитные медведи. Уорш на сентябрьской пресс-конференции сказал, что ему "трудно назвать широкие финансовые условия ограничительными", что ФРС "убрала дозу стимула" и что ему не нужно "вредить рынку труда", назвав среди причин роста длинных доходностей "всплеск капитальных расходов" гиперскейлеров. Даже Клаудия Сам, эталонный "голубь" профессии, в сентябре перешла "от паузы к повышению", потому что "логика игнорирования цен на энергию или тарифов не должна распространяться на дефицит чипов памяти". МВФ в октябрьском обзоре финансовой стабильности ставит на первое место риск коррекции ИИ, "усугублённой растущим левериджем, концентрацией и круговыми схемами финансирования", на второе беспорядочный рост суверенных доходностей (IMF GFSR). Управляющие фондами в опросе BofA ставят те же два риска в обратном порядке: "беспорядочный рост доходностей" 31%, "пузырь ИИ" 23%, 11% называют кредитное событие у гиперскейлера, а 45% ждут пузыря ИИ в 2027 году.
Четыре точки согласия. Политика в лучшем случае слегка ограничительная, и ещё одно повышение впереди (большинство ФРС, Сам, рынки на 75%). Отчётный рост прибыли 2026 года примерно наполовину бухгалтерский (Ярдени и Хассман согласны). Ближайший риск ИИ – финансирование и леверидж, а не спрос (МВФ, БМР, Гандлах, Хартнетт, Ярдени, GMO разными словами). Нефтяной шок длится до 2027 года, и точка давления – дизель (МЭА, Уоллер, Сам). Настоящие разногласия: закроется ли разрыв в выручке ИИ на $4,2-4,9 трлн к 2030-2031 годам новыми приложениями (Bain, Ярдени, Хуанг) или списаниями (Gartner, Хассман, Грэнтем); имеет ли оценка значение сейчас (Хассман и GMO: 20-75% вниз) или она "обычная" по форвардной прибыли (цели 8 000-9 000); станет ли триггером предложение акций (GMO, Тюдор Джонс) или шок ставок (опрос управляющих). Самое сильное доказательство медведей – рыночные цены (спреды ИИ-облигаций, бонды CoreWeave, рекордная доля акций у домохозяйств). Самое сильное доказательство быков – реализованные прибыли и портфели заказов. "Слишком велик, чтобы рухнуть", "казино", спор "1997 или 1999" – это нарративы.
Взвешиваем: переоценка вниз началась, три сценария и календарь
Объективное чтение данных: американский рынок акций в начале октября вошёл в переоценку вниз, запущенную каналом ставок и финансирования, и то, перерастёт ли она в медвежий рынок образца 1973 или 2000 года, зависит от двух наблюдаемых переменных, траектории нефти и поведения кредита ИИ-компаний, а не от спора о спросе на ИИ, который занимает заголовки. За то, что это больше, чем двухнедельный испуг, говорят пять фактов, указывающих в одну сторону. Стартовая оценка в верхнем проценте истории по всем трейлинговым меркам. Премия за риск акций против 5%-ной UST отрицательна по трейлинговой прибыли впервые с 2002 года. ФРС повышает ставку в шок предложения при растущих бытовых инфляционных ожиданиях, что убирает разворот, спасший 2018 год. Позиционирование на рекордах, при этом хедж-фонды уже разгрузились, а домохозяйства нет. Лидерство сломалось ровно в той последовательности (закредитованный второй эшелон, затем софт, мегакапы последними), которая предшествовала вершинам 2000 и 2022 годов. Доводы против глубокого медвежьего рынка тоже реальны: базовая инфляция 2,6%, ни одно правило рецессии не сработало, банковский кредит мягкий, лидеры прибыльны, и у каждого нефтяного прогнозиста в базовом сценарии цены к середине 2027 года ниже. Сильное ралли в четвёртом квартале после выборов 3 ноября, которое допускают и Тюдор Джонс, и Хартнетт, полностью совместимо с формированием большой вершины, как было в конце 1999 и конце 2021 года.
Сценарии ниже – наша оценка, вероятности – суждение, а не расчёт.
- Затяжная переоценка, около 45%. ФРС поднимает ставку до 4,00-4,25% в декабре и держит, Brent $95-110 до середины 2027 года, CPI 3,5-4% до первого квартала и затем остывает, рост 1,5-2% при безработице 4,4-4,5%. 10-летняя доходность 4,75-5,25%, S&P 500 в диапазоне 6 800-7 800 с просадкой 10-20% от рекорда во главе с полупроводниками, неоклаудами и софтом, форвардный мультипликатор сжимается к 17-18 при пересмотре прибыли 2027 года с $424 к $390-400. Лучше рынка энергетика, потребительские товары, здравоохранение, равновзвешенный индекс и качественная стоимость. Шаблон: 2018 год по глубине, 2000-й по последовательности.
- Гибрид 1973/2000, около 30%. Эскалация вокруг Ормуза после выборов или удар по саудовской инфраструктуре уводят Brent выше $120, CPI выше 4%, ФРС повышает в декабре и марте до 4,50%, кредитное событие в ИИ (у CoreWeave $4,4 млрд погашений до конца 2026 года, финансирование Oracle) заставляет резать капекс, предложение акций 2027 года на $600 млрд плюс $1,7 трлн локапов не находит покупателя, потребитель ломается на падении реальных зарплат и развороте эффекта богатства. 10-летняя доходность уходит выше 5,5%, прежде чем страх за рост тянет её вниз. S&P 500 -25-35% до 5 100-5 900 за 12-18 месяцев, Nasdaq и полупроводники -40-60%, высокодоходные спреды выше 5%. Казначейские облигации не защищают, пока шок не станет дефляционным, золото и энергетика работают в начале, затем падает всё. Шаблон: 1973-1974 по макро, 2000-2002 по лидерству, 2022 по провалу портфеля 60/40.
- Мягкая посадка 1994/1997, около 25%. Политическое урегулирование открывает Ормуз к первому кварталу 2027 года, Brent падает до $75-85, CPI ниже 3% к середине 2027-го, ФРС заканчивает на 4,00-4,25% и снижает к концу 2027 года, прибыль 2027 года $415-425 в целом выполняется. 10-летняя доходность 4,25-4,6%, S&P 500 достигает 8 300-8 700 за 12 месяцев при форвардном мультипликаторе 19-20, второй эшелон ИИ восстанавливается, лидерство расширяется на малые компании, циклические сектора и зарубежные рынки.
Выводы для портфеля следуют из типа шока, а не из прогноза по индексу. Пока инфляция растёт и ФРС повышает, исторически работали энергетика и сырьё (крутая бэквордация даёт индексу BCOM 5% от ролла), защитные акции с властью над ценой, золото как пол, а не как momentum, и короткие-средние казначейские облигации. Длинная дюрация становится защитой только когда шок переходит в дефляционный, в 2000 и 2008 годах это заняло 6-12 месяцев от пика акций. Внутри акций асимметрия во втором эшелоне ИИ, где долговые операторы и длинный софт несут одновременно риск финансирования и риск мультипликатора, а прибыльные лидеры (TSMC, Nvidia, гиперскейлеры кроме Oracle) в каждом аналоге падали последними и восстанавливались первыми. Равновзвешенный индекс уже догнал взвешенный по капитализации с начала года (11,7% против 11,9%) и естественно выражает рынок, где медианная акция на 16% ниже максимума.
Следующие шесть недель снимут большую часть неопределённости. 20 октября закладки жилья, отчёты Netflix и GM. 21 октября Tesla и Meta, первое чтение капекса на 2027 год. 22 октября индекс опережающих показателей, P&G с её $1 млрд издержек. 23 октября предварительные PMI и финальный Мичиган. 27 октября заказы на товары длительного пользования за сентябрь. 27-28 октября заседание ФРС, где пауза в цене, а событием станет формулировка о декабре. 29 октября PCE за сентябрь, первая оценка ВВП за третий квартал, ЕЦБ. 30 октября LyondellBasell, первый отчёт химии по энергии, и в том же окне Microsoft, Alphabet, Amazon. 1 ноября ОПЕК+. 3 ноября промежуточные выборы, после которых и Ярдени, и наши источники ждут роста ближневосточного риска. 6 ноября занятость, 10 ноября CPI, 13 ноября PPI, 8-9 декабря заседание ФРС со вторым повышением в цене, 11 декабря истечение временного бюджета. Рядом с календарём пять рыночных датчиков. 10-летняя доходность против максимума 5,35% и двухлетняя против 4,88%: пробой на горячем CPI вернёт канал ставок. CDS CoreWeave и спред ИИ-облигаций инвестиционного рейтинга: рефинансирование $10,6 млрд до 2027 года под терпимые ставки разрядит кредитный тезис, срыв подтвердит. Высокодоходный спред: движение с 3,23% через 4% отметит переход от точечного стресса к системному. Потоки EPFR за неделю к 21 октября покажут, превратил ли пятничный слом софта рекордные розничные притоки в оттоки. Ожидания Мичигана на 5-10 лет на 3,5%: единственная цифра, которая вероятнее всего заставит ФРС повысить дважды, а не один раз.
Самая полезная перефразировка октября 2026 года: спор об ИИ и спор о макро слились в одну переменную, стоимость капитала. Медведи и быки уже согласны, что отчётная прибыль приукрашена, что нефтяной шок продлится до 2027 года и что ближайшая уязвимость ИИ в финансировании, а не в спросе. Спорят они о том, являются ли 5%-ная безрисковая ставка и 15%-ные доходности неоклаудов здоровой дисциплиной, которая даёт пузырю сдуться, или механизмом, который его рвёт. История склоняется ко второму чтению, когда центральный банк повышает ставку в шок, потому что разворот, превращающий коррекцию в букву V (1987, 2018), недоступен при растущей инфляции. Поэтому исход вокруг Ормуза, который не может предсказать ни один участник рынка, стал ключевым фактором для всего американского рынка акций: он решает, сможет ли ФРС остановиться на 4,25%. Инвестору, который принимает базовый сценарий, разумно ждать долгой неровной переоценки, а не обвала, готовиться к испытанию 2027 года предложением акций и рефинансированием, а не к следующему превышению прогноза по прибыли, и относиться к любому ралли лидеров после выборов как к возможности снизить концентрацию, а не как к подтверждению, что октябрьское предупреждение было шумом.
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций