Visa: прибыль выросла на 18%, но рост выручки замедлился до 8,5% — сеть держит маржу, а не темп
27 октября Visa раскрыла результаты за четвёртый квартал 2026 финансового года. Выручка составила 12 139 млн долларов, операционная прибыль — 7 262 млн, чистая прибыль — 6 002 млн. . Акция выглядит скорее привлекательной: сеть сохраняет исключительную маржу и щедро возвращает капитал, хотя темп выручки и разовые статьи требуют осторожности.
Главные тезисы
— Чистая прибыль прибавила 18% во многом потому, что разовые расходы сократились с 899 млн до 469 млн долларов
— Операционная маржа держится на уровне 59,8% — сеть зарабатывает на объёме транзакций, а не на цене
— Клиентские стимулы выросли на 21% и съедают часть выручки, но это плата за удержание эмитентов
— Компания вернула акционерам 5,2 млрд долларов за квартал и подняла дивиденд на 16%
— Долг вырос с 8 007 млн до 11 499 млн долларов за девять месяцев, но процентные расходы снизились
— Оценка бумаги остаётся высокой относительно собственной истории, и это главный аргумент против
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q4 2025 | Q3 2026 | Изм. |
|---|---|---|---|
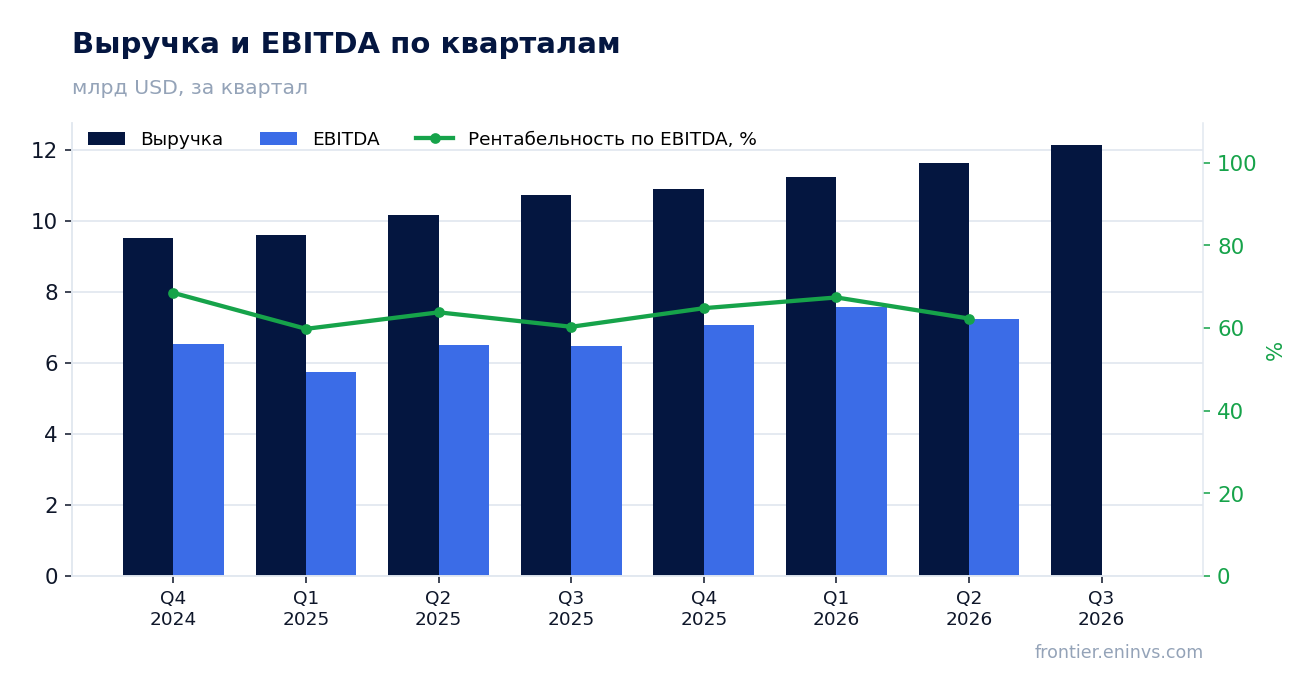
| Выручка | 10,9 | 12,1 | +11,4% |
| EBITDA | 7,06 | — | — |
| Операционная прибыль | 6,74 | 7,26 | +7,8% |
| Чистая прибыль | 5,85 | 6,00 | +2,5% |
| Операционный денежный поток | 6,78 | — | — |
| Капзатраты | 0,38 | — | — |
| Рентабельность по EBITDA | 64,8% | — | — |
| Чистая маржа | 53,7% | 49,4% | -4,3 п.п. |
Выручка за квартал, закончившийся 30 сентября 2026 года, составила 12 139 млн долларов, что на 8,5% больше, чем годом ранее. Кварталом ранее рост был 11,4%, то есть темп замедлился. Это видно и по драйверам: объём платежей вырос на 9% в постоянных долларах, обработанные транзакции — на 10%, трансграничный объём — на 14%.
Сервисная выручка прибавила 14% до 5 255 млн, выручка от обработки данных — 16% до 6 245 млн, международные транзакции — 8% до 4 115 млн. Прочая выручка выросла на 40% до 1 647 млн, но её вклад в общий рост ограничен. Клиентские стимулы увеличились на 21% до 5 123 млн и вычитаются из выручки, поэтому их опережающий рост сдерживает итоговый показатель.
Замедление до 8,5% — это всё ещё двузначный рост в постоянных долларах, но рынок привык к более высоким темпам. В следующем отчёте важно увидеть, вернётся ли рост к 11% или 8,5% станет новой нормой.
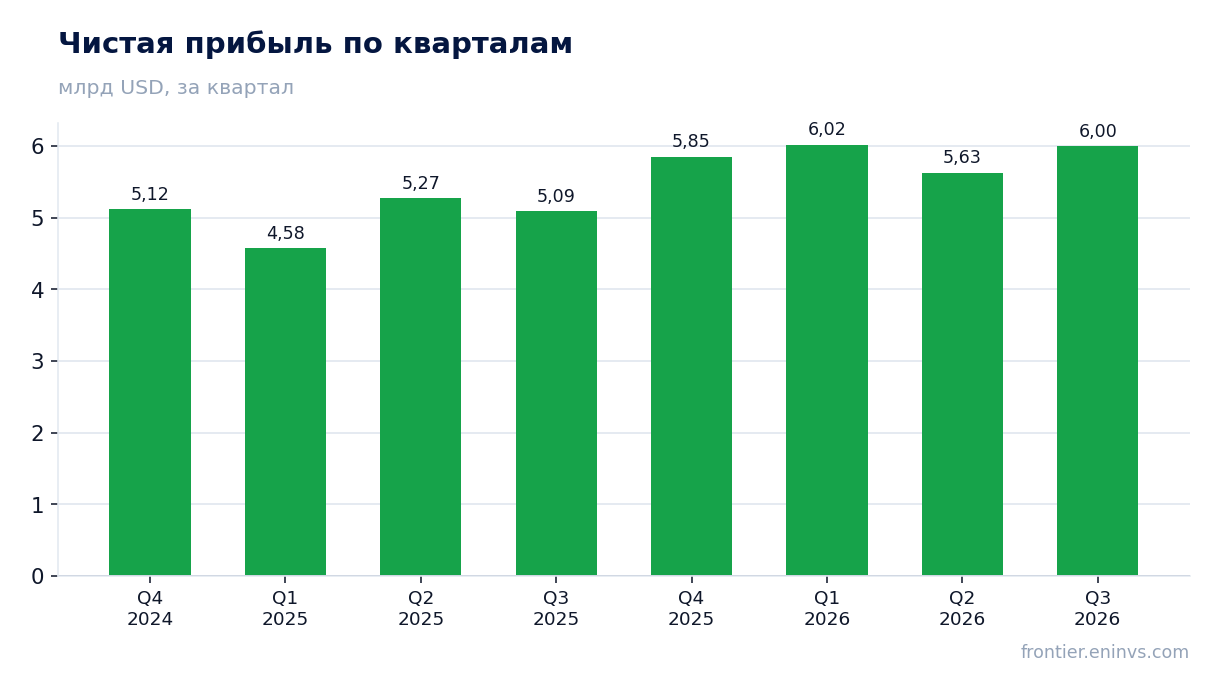
Чистая прибыль прибавила 18% во многом потому, что разовые расходы сократились с 899 млн до 469 млн долларов
Чистая прибыль составила 6 002 млн долларов против 5 090 млн годом ранее, рост 18%. Однако значительная часть этого роста объясняется снижением разовых статей: резерв на судебные расходы по делу MDL сократился с 899 млн до 469 млн долларов. Годом ранее также были расходы на амортизацию и приобретения.
Скорректированная чистая прибыль (non-GAAP) выросла на 13% до 6 552 млн, а скорректированная прибыль на акцию — на 17% до 3,48 доллара. Разница между GAAP и non-GAAP в этом квартале включает также пожертвование инвестиций Visa Foundation на 282 млн и налоговый эффект на 37 млн.
Таким образом, рост прибыли на 18% — это не только операционный результат, но и эффект базы сравнения. Без снижения разовых расходов прибыль выросла бы скромнее.
Операционная маржа держится на уровне 59,8% — сеть зарабатывает на объёме транзакций, а не на цене
Операционная прибыль составила 7 262 млн долларов при выручке 12 139 млн, то есть маржа 59,8%. Годом ранее операционная прибыль была 6 148 млн при выручке 10 724 млн, маржа — 57,3%. Рост маржи на 2,5 процентного пункта связан в первую очередь со снижением резерва на судебные расходы.
Операционные расходы выросли на 7% до 4 877 млн, тогда как выручка — на 13%. Сдерживание расходов произошло за счёт судебной статьи, но общие и административные расходы выросли на 52% до 829 млн, в том числе из-за пожертвования фонду. Без разовых статей расходы выросли бы на 12%.
Маржа почти 60% — это признак сетевого эффекта: каждый дополнительный доллар выручки приносит почти 60 центов операционной прибыли. Пока объёмы транзакций растут, маржа будет оставаться высокой.
Клиентские стимулы выросли на 21% и съедают часть выручки, но это плата за удержание эмитентов
Клиентские стимулы — скидки и выплаты эмитентам и партнёрам — составили 5 123 млн долларов, что на 21% больше, чем годом ранее. Они вычитаются из валовой выручки, поэтому их опережающий рост напрямую сдерживает итоговую выручку. За год стимулы достигли 18 317 млн, или около 40% валовой выручки.
Рост стимулов на 21% при росте выручки на 13% означает, что компания платит всё больше за удержание и привлечение клиентов. Это конкурентная среда: банки и платёжные системы требуют всё лучших условий. Пока Visa сохраняет долю рынка, такие расходы оправданы, но их дальнейший рост может ограничить маржу.
В следующем отчёте стоит следить за соотношением темпов роста стимулов и выручки. Если стимулы продолжат расти быстрее выручки, давление на маржу усилится.
Компания вернула акционерам 5,2 млрд долларов за квартал и подняла дивиденд на 16%
За квартал Visa потратила 5,2 млрд долларов на выкуп акций и дивиденды. Выкуп составил 4,0 млрд (около 11 млн акций по средней цене 369,12 доллара), дивиденды — 1,2 млрд. За весь год возврат капитала достиг 25,6 млрд долларов.
Совет директоров повысил квартальный дивиденд на 16% до 0,780 доллара на акцию. При текущей цене это даёт годовую доходность около 0,8%. Дивиденд остаётся скромным по сравнению с выкупом, который является основным способом возврата капитала.
Свободный денежный поток за год составил 23 728 млн долларов операционного потока минус 1 671 млн капитальных затрат, то есть около 22 млрд. Этого с запасом хватает на дивиденды и выкуп. Политика возврата капитала остаётся щедрой и устойчивой.
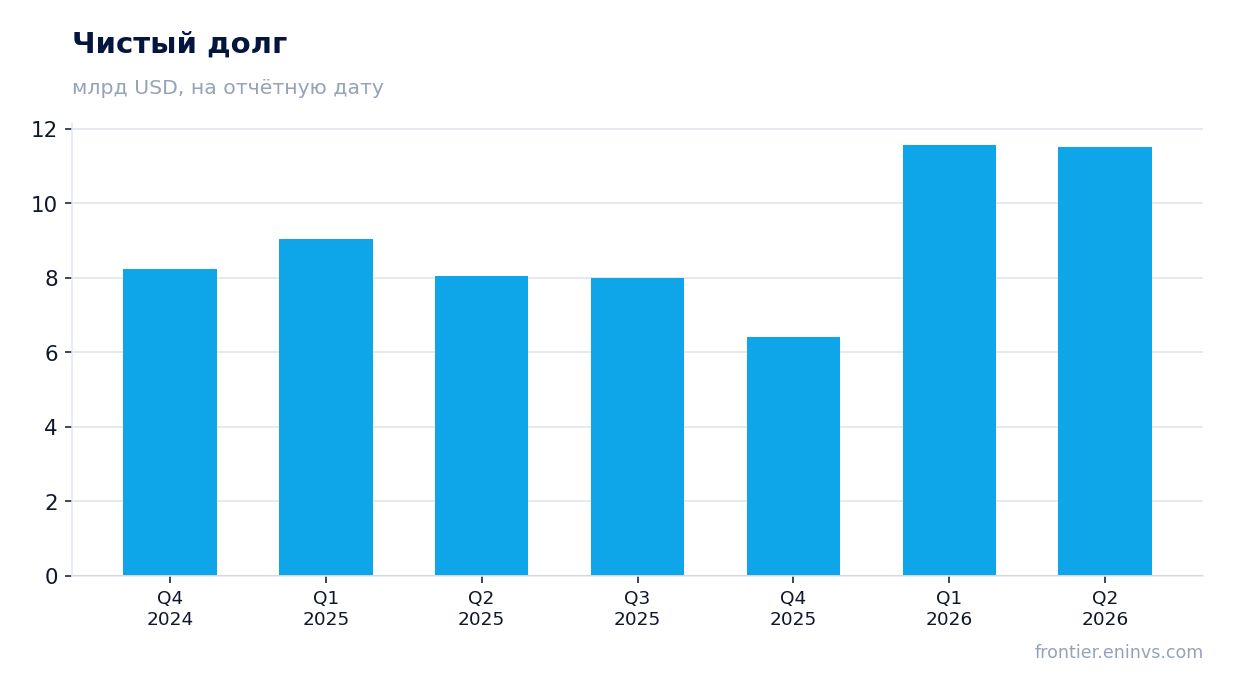
Долг вырос с 8 007 млн до 11 499 млн долларов за девять месяцев, но процентные расходы снизились
Чистый долг на конец июня 2026 года составлял 11 499 млн долларов против 8 007 млн на конец сентября 2025 года. Рост долга связан с выпуском новых облигаций на 2 995 млн и погашением старых на 5 565 млн, а также с выкупом акций. При этом процентные расходы за квартал снизились до 192 млн с 210 млн годом ранее.
Долговая нагрузка остаётся низкой: чистый долг составляет около 0,2 годовой EBITDA. Компания имеет значительный запас прочности. Рейтинг остаётся высоким, стоимость заимствований низкой.
В следующем отчёте важно увидеть, продолжит ли компания наращивать долг для выкупа акций. Пока это не создаёт рисков, но при замедлении роста выручки может стать фактором, ограничивающим гибкость.
Оценка бумаги остаётся высокой относительно собственной истории, и это главный аргумент против
При цене около 370 долларов за акцию и прибыли на акцию 12,32 доллара за последние 12 месяцев соотношение P/E составляет около 30. Это выше среднего за последние три года, которое находилось в диапазоне 25–28. Текущая оценка предполагает сохранение высоких темпов роста и маржи.
Доходность свободного денежного потока составляет около 3,5%, что ниже доходности 10-летних казначейских облигаций США. Инвесторы платят премию за стабильность и качество бизнеса. Однако при замедлении роста выручки до 8,5% такая премия может оказаться под давлением.
Для сохранения текущей оценки компании необходимо вернуть рост выручки к двузначным темпам или продемонстрировать ускорение прибыли за счёт выкупа акций. В противном случае мультипликатор может сжаться.
Итог
Сильной стороной отчёта остаётся исключительная маржа — 59,8% операционной и 49,4% чистой — и щедрый возврат капитала: 5,2 млрд долларов за квартал и повышение дивиденда на 16%. Однако рост прибыли на 18% частично обеспечен снижением разовых расходов, а выручка замедлилась до 8,5%. Главный вопрос для держателя — удержится ли оценка около 30 прибылей при замедлении темпа. Вердикт: скорее привлекательная, но с оговоркой на замедление роста.
Перейти к финансовой карточке компании V →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций