VICI Properties: выручка растёт шестой квартал подряд, а прибыль упала вдвое из-за резерва под кредитные убытки
28 октября VICI Properties раскрыла результаты за третий квартал 2026 года: выручка выросла на 5,8% год к году до 1 065,5 млн долларов, скорректированный поток AFFO – на 7,5% до 685,2 млн, а чистая прибыль упала на 55,0% до 342,5 млн. Падение прибыли целиком объясняется неденежным начислением резерва под кредитные убытки в 458,0 млн против восстановления 20,2 млн годом ранее. Бумага выглядит скорее привлекательной: денежный поток и дивиденд растут, а мультипликатор и история выплат поддерживают доходность, хотя долг в 16,6 млрд и отсутствие данных по EBITDA за квартал ограничивают оценку.
Главные тезисы
— Выручка прибавила 5,8% и растёт шестой квартал подряд, но темп почти не изменился относительно 5,7% кварталом ранее
— Чистая прибыль упала на 55,0% из-за неденежного резерва в 458,0 млн долларов, а не из-за операций
— AFFO вырос на 7,5% до 685,2 млн долларов, и именно он, а не прибыль, платит дивиденд
— Дивиденд повышен девятый год подряд до 0,46 доллара за квартал, это 2,2% год к году
— Долг в 16,6 млрд долларов почти не изменился за квартал, а ставка рефинансирования 5,42% ниже купонов погашенных выпусков
— Прогноз AFFO на 2026 год поднят до 2 695–2 705 млн долларов, что даёт 2,47–2,48 доллара на акцию
— Обратный выкуп на 2,0 млрд долларов объявлен после отчётной даты и поддерживает оценку бумаги
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,01 | 1,07 | +5,8% |
| EBITDA | 0,98 | — | — |
| Операционная прибыль | 0,98 | — | — |
| Чистая прибыль | 0,76 | 0,34 | -55,0% |
| Операционный денежный поток | 0,59 | 0,66 | +11,8% |
| Капзатраты | 0,00 | — | — |
| Рентабельность по EBITDA | 97,8% | — | — |
| Чистая маржа | 75,6% | 32,1% | -43,5 п.п. |
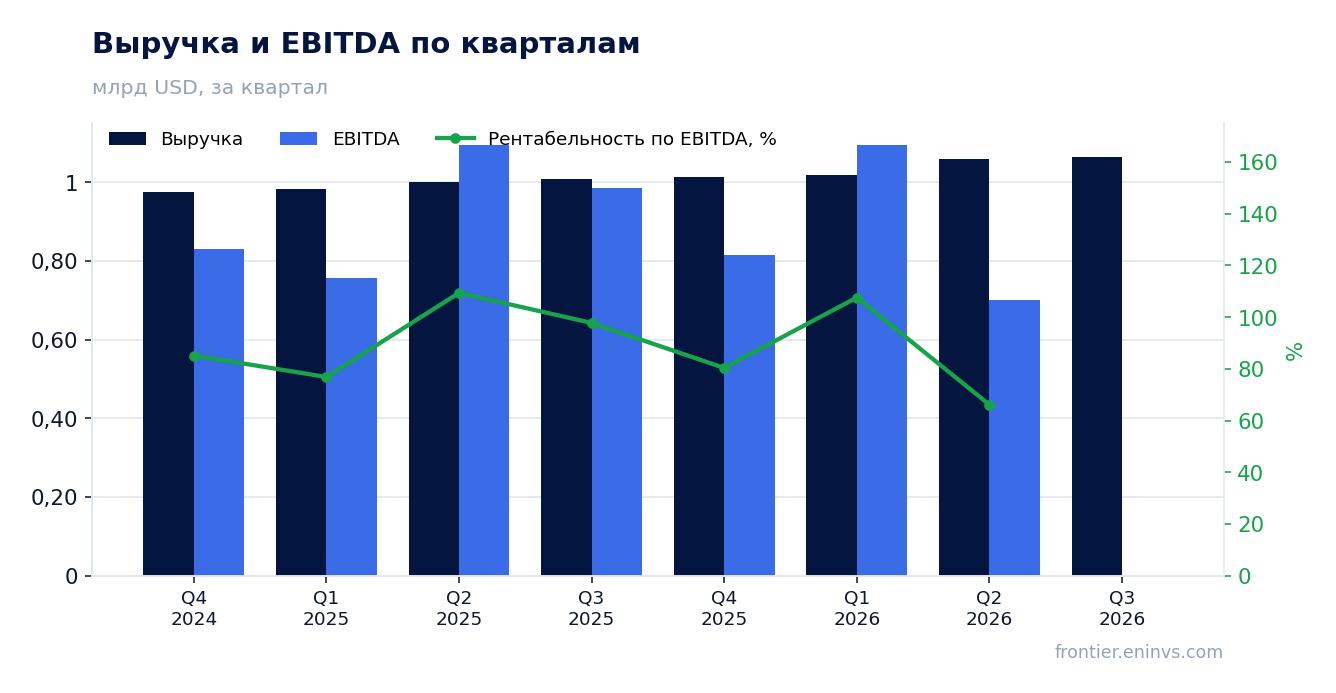
Выручка прибавила 5,8% и растёт шестой квартал подряд, но темп почти не изменился относительно 5,7% кварталом ранее
Выручка третьего квартала 2026 года составила 1 065,5 млн долларов против 1 007,5 млн годом ранее, рост 5,8%. Это шестой подряд квартал роста: 4,6% во втором квартале 2025 года, 4,4% в третьем, 3,8% в четвёртом, 3,5% в первом квартале 2026 года, 5,7% во втором и 5,8% в третьем. Темп относительно второго квартала почти не изменился.
Внутри выручки доход от продающих аренд вырос до 556,7 млн долларов с 531,8 млн, доход от финансовых аренд, займов и ценных бумаг – до 482,6 млн с 448,0 млн. Заметный вклад дали новые аренды: Clairvest Northfield Park принесла 13,5 млн, Golden Entertainment – 21,8 млн, PURE – 2,9 млн, которых годом ранее не было.
Поступления от Caesars Regional и Caesars Las Vegas выросли скромнее – до 140,5 млн и 126,4 млн соответственно, MGM Grand/Mandalay Bay – до 82,2 млн. Основной прирост дают новые партнёры, а не индексация старых договоров, и это важно для устойчивости темпа.
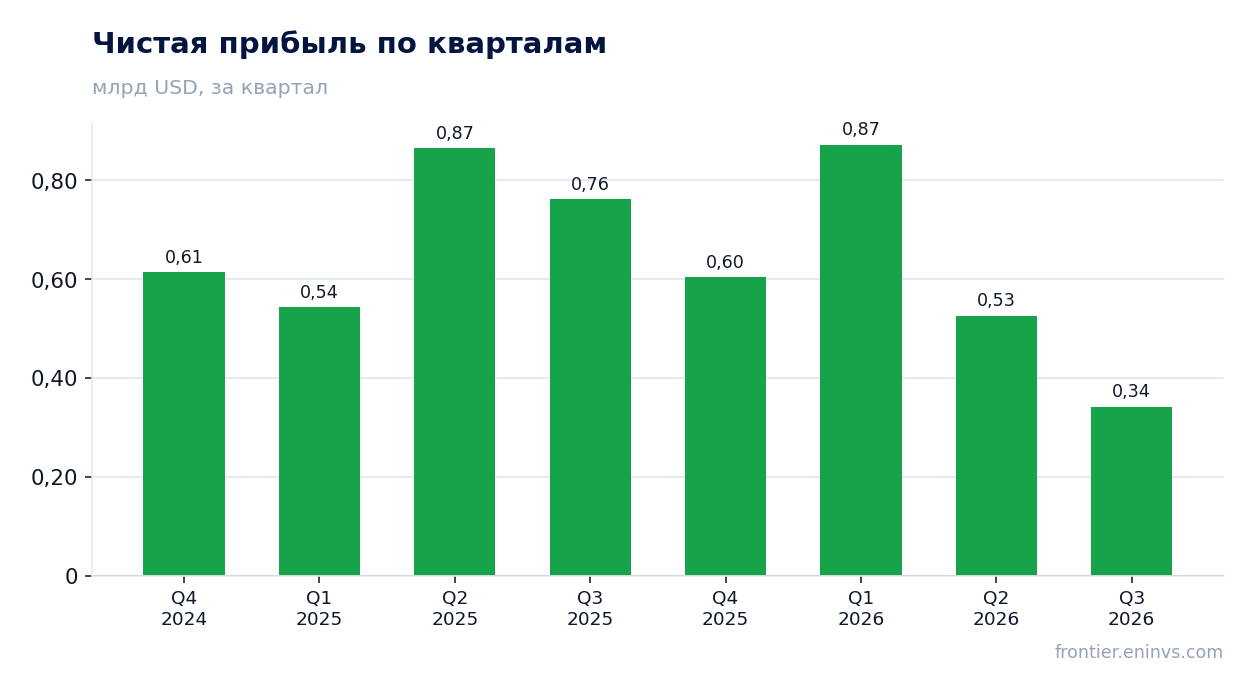
Чистая прибыль упала на 55,0% из-за неденежного резерва в 458,0 млн долларов, а не из-за операций
Чистая прибыль, приходящаяся на акционеров, составила 342,5 млн долларов против 762,0 млн годом ранее, падение 55,0%. В расчёте на акцию – 0,31 доллара против 0,71. Причина названа в отчёте прямо: изменение резерва под кредитные убытки по стандарту CECL дало 458,0 млн начислений против восстановления 20,2 млн годом ранее, совокупный эффект – 478,2 млн.
Резерв неденежный и не связан с арендными поступлениями: операционная прибыль до вычета резерва выросла. Рентабельность по чистой прибыли упала до 32,1% с 75,6%, но это следствие бухгалтерского начисления, а не ухудшения бизнеса.
Для держателя важнее, что резерв отражает оценку кредитного качества арендаторов и займов, а не текущий денежный поток. Компания сама не даёт прогноза по чистой прибыли, объясняя это невозможностью предсказать величину резерва.
AFFO вырос на 7,5% до 685,2 млн долларов, и именно он, а не прибыль, платит дивиденд
Скорректированный поток AFFO составил 685,2 млн долларов против 637,6 млн годом ранее, рост 7,5%. На акцию – 0,62 доллара против 0,60, рост 4,3%. Разница между темпами объясняется увеличением числа акций: средневзвешенное количество выросло до 1 100,6 млн с 1 068,4 млн, в том числе из-за 24,3 млн акций, выпущенных по сделке с Golden Entertainment.
AFFO очищен от неденежного резерва, поэтому он показывает реальную способность платить дивиденд. Операционный денежный поток за квартал составил 655,2 млн долларов, за последние 12 месяцев – 2 579,0 млн. Капитальные затраты минимальны: 2,7 млн за квартал, бизнес арендный и не требует стройки.
Скорректированная EBITDA по расчёту компании составила 879,8 млн долларов против 825,6 млн, рост 6,6%. Это единственная квартальная мера операционной прибыли в отчёте, и она подтверждает, что бизнес растёт, несмотря на падение чистой прибыли.
Дивиденд повышен девятый год подряд до 0,46 доллара за квартал, это 2,2% год к году
3 сентября 2026 года компания объявила квартальный дивиденд 0,46 доллара на акцию, это девятое подряд ежегодное повышение с момента IPO. Рост к прошлому году – 2,2%. Выплата состоялась 8 октября, всего около 506,3 млн долларов.
При годовом AFFO по поднятому прогнозу 2,47–2,48 доллара на акцию и годовых выплатах около 1,84 доллара коэффициент выплаты составляет примерно 74%. Это наша оценка из прогноза компании и объявленной ставки, и она оставляет запас на случай роста резерва или замедления арендных поступлений.
Доходность по текущей цене мы не приводим: цены акции в фактах нет. Но рост дивиденда на 2,2% при росте AFFO на акцию на 4,3% означает, что компания повышает выплату медленнее потока и накапливает запас. Снизить выплату мог бы дальнейший рост резерва под кредитные убытки, если он перейдёт в реальные потери по арендаторам.
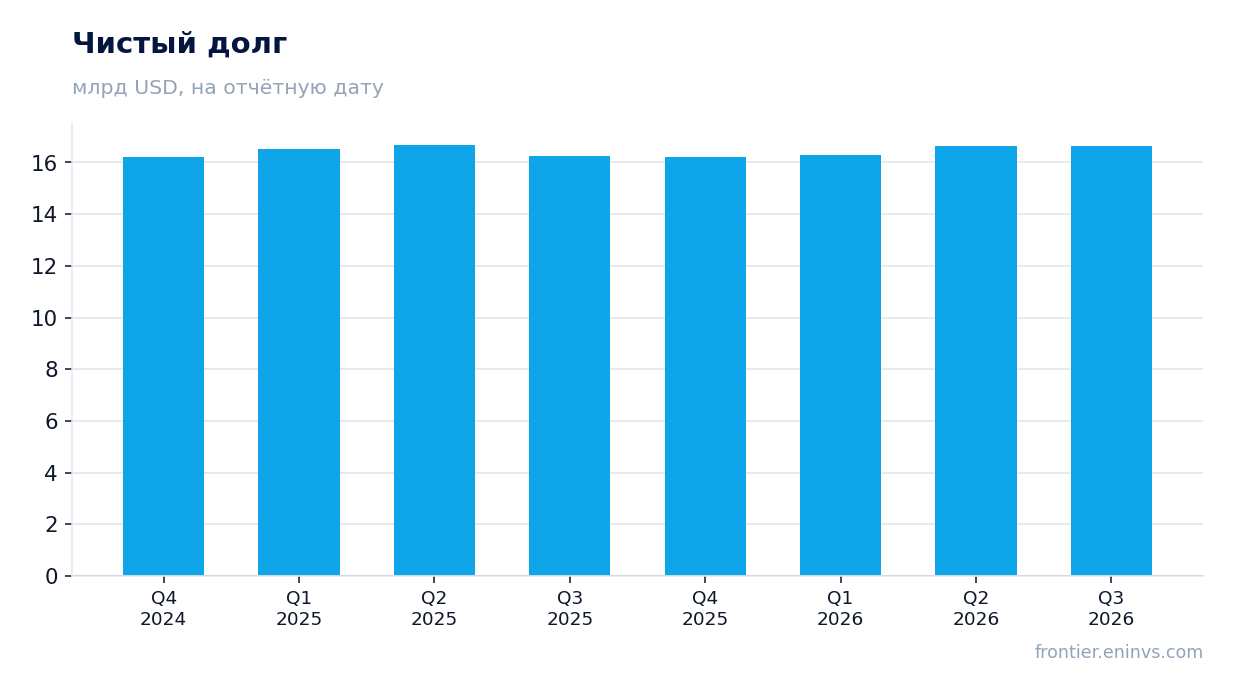
Долг в 16,6 млрд долларов почти не изменился за квартал, а ставка рефинансирования 5,42% ниже купонов погашенных выпусков
Чистый долг на 30 сентября 2026 года составил 16,6 млрд долларов против 16,6 млрд на 30 июня, изменение нулевое. За год с 30 сентября 2025 года долг вырос с 16,3 млрд до 16,6 млрд, прирост 0,4 млрд. Общий долг – 17,2 млрд, касса – 270,3 млн, ликвидность – около 2,5 млрд с учётом револьверной линии.
В августе компания разместила 1,75 млрд долларов старших нот: 900,0 млн под 5,400% до 2031 года и 850,0 млн под 5,750% до 2036 года. Средневзвешенная ставка – 5,570%, скорректированная с учётом свопов и локов – 5,422%. Выручка пошла на погашение выпусков 2026 года с купонами 4,500% и 4,250%, то есть рефинансирование удорожает долг, но закрывает все погашения года.
Процентные расходы за квартал составили 215,0 млн долларов против 210,3 млн, рост небольшой. Операционный поток в 655,2 млн покрывает проценты более чем втрое, и это главный аргумент устойчивости долга.
Прогноз AFFO на 2026 год поднят до 2 695–2 705 млн долларов, что даёт 2,47–2,48 доллара на акцию
Компания повысила прогноз AFFO на 2026 год до 2 695–2 705 млн долларов, или 2,47–2,48 доллара на акцию, против прежних 2 675–2 695 млн и 2,45–2,47 доллара. Средневзвешенное число акций в прогнозе – 1 090,2 млн.
За девять месяцев AFFO составил 2 015,7 млн долларов, значит для выполнения прогноза в четвёртом квартале нужно около 680–690 млн. Это близко к уровню третьего квартала в 685,2 млн, то есть прогноз выглядит достижимым без ускорения.
Прогноз не включает возможные приобретения без объявленных дат закрытия и прочие разовые сделки. Сделка с Highfield по канадским расино добавит 7,5 млн долларов базовой ренты в год, но закрытие ожидается только в четвёртом квартале 2026 или первом квартале 2027 года.
Обратный выкуп на 2,0 млрд долларов объявлен после отчётной даты и поддерживает оценку бумаги
27 октября 2026 года совет директоров одобрил программу обратного выкупа на сумму до 2,0 млрд долларов со сроком до 30 сентября 2029 года. Программа не обязывает выкупать конкретный объём и может быть приостановлена.
Сумма выкупа сопоставима с годовым AFFO по прогнозу – 2 695–2 705 млн долларов, то есть компания готова направить на выкуп почти весь годовой поток, если увидит недооценку. Это сигнал уверенности менеджмента, но одновременно и конкуренция за капитал с дивидендом и приобретениями.
Оценку мультипликатора мы не приводим: в фактах нет ни цены акции, ни EV/EBITDA, ни исторической средней. Судить о том, дешева ли бумага, можно только по доходности дивиденда и динамике AFFO, и оба показателя поддерживают скорее привлекательный взгляд.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Операционный денежный поток (LTM) | 2,58 млрд |
| ROE | 4,7% |
Итог
Сильной стороной отчёта остаётся денежный поток: AFFO вырос на 7,5% до 685,2 млн долларов, операционный поток за 12 месяцев – 2 579,0 млн, дивиденд повышен девятый год подряд. Падение прибыли на 55,0% – бухгалтерское, из-за неденежного резерва в 458,0 млн, и не отражает ухудшения арендного бизнеса. Вопрос для держателя в другом: долг в 16,6 млрд долларов почти не снижается, а рефинансирование по 5,42% удорожает обслуживание. Прогноз AFFO поднят до 2 695–2 705 млн, и выкуп на 2,0 млрд поддерживает оценку. Вердикт – скорее привлекательно: доходность дивиденда и рост потока перевешивают долговую нагрузку, но дальнейший рост резерва или замедление выручки ниже 5% изменят картину.
Перейти к финансовой карточке компании VICI →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций