WESCO INTERNATIONAL INC: выручка ускорилась до +16,6%, но акция уже дороже собственной истории
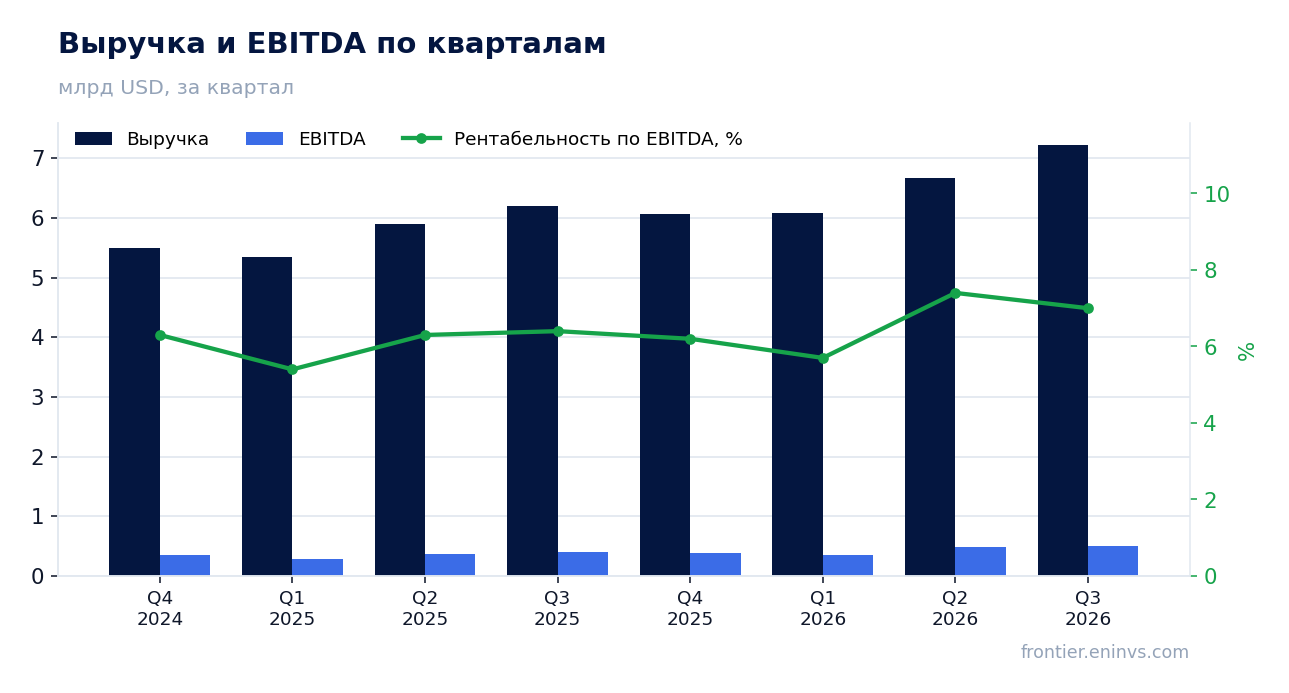
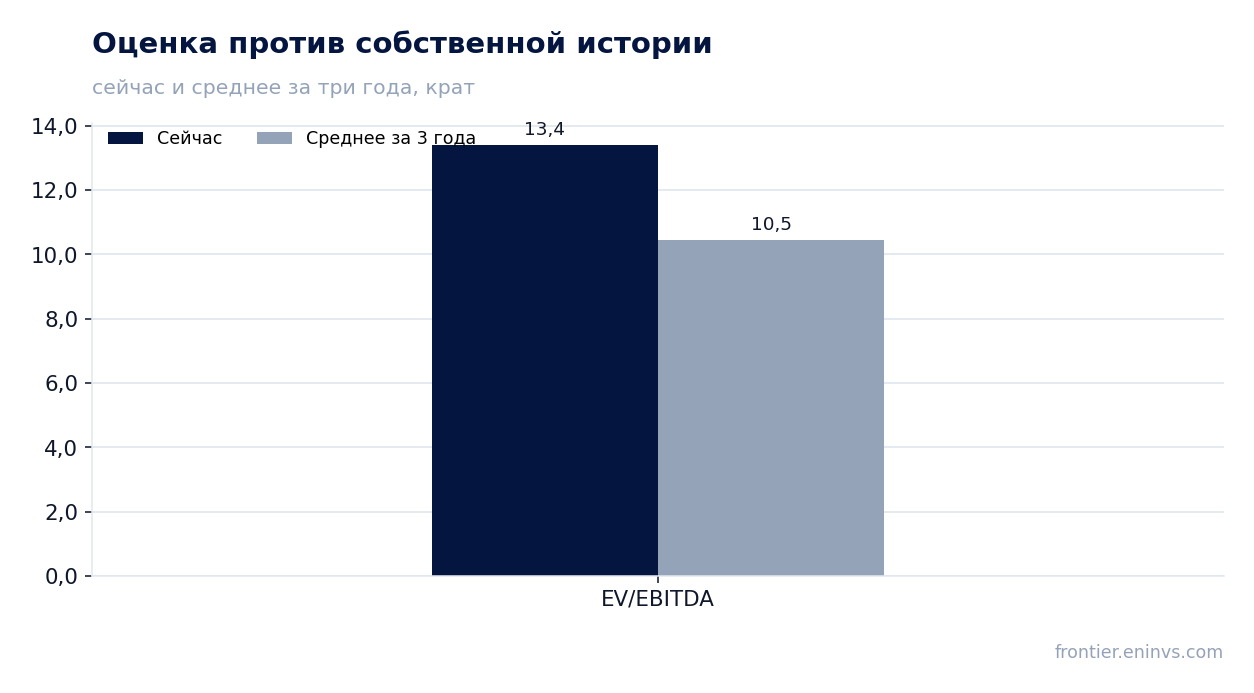
29 октября WESCO INTERNATIONAL INC раскрыла результаты за третий квартал 2026 года. Выручка составила 7 226,4 млн долларов, прибавив 16,6% год к году, EBITDA – 503,4 млн (+27,6%), чистая прибыль – 267,8 млн (+42,8%). Рост ускорился относительно второго квартала, когда выручка прибавляла 13,0%, а маржа по EBITDA поднялась до 7,0% с 6,4%. При этом мультипликатор EV/EBITDA за последние 12 месяцев в 13,4 раза на 28% выше собственного трёхлетнего среднего в 10,5, поэтому при сильной операционной динамике акция выглядит скорее справедливо оценённой, чем дешёвой.
Главные тезисы
— Выручка прибавила 16,6% год к году, и это быстрее 13,0% во втором квартале
— EBITDA выросла на 27,6%, обогнав выручку, и маржа поднялась до 7,0% с 6,4%
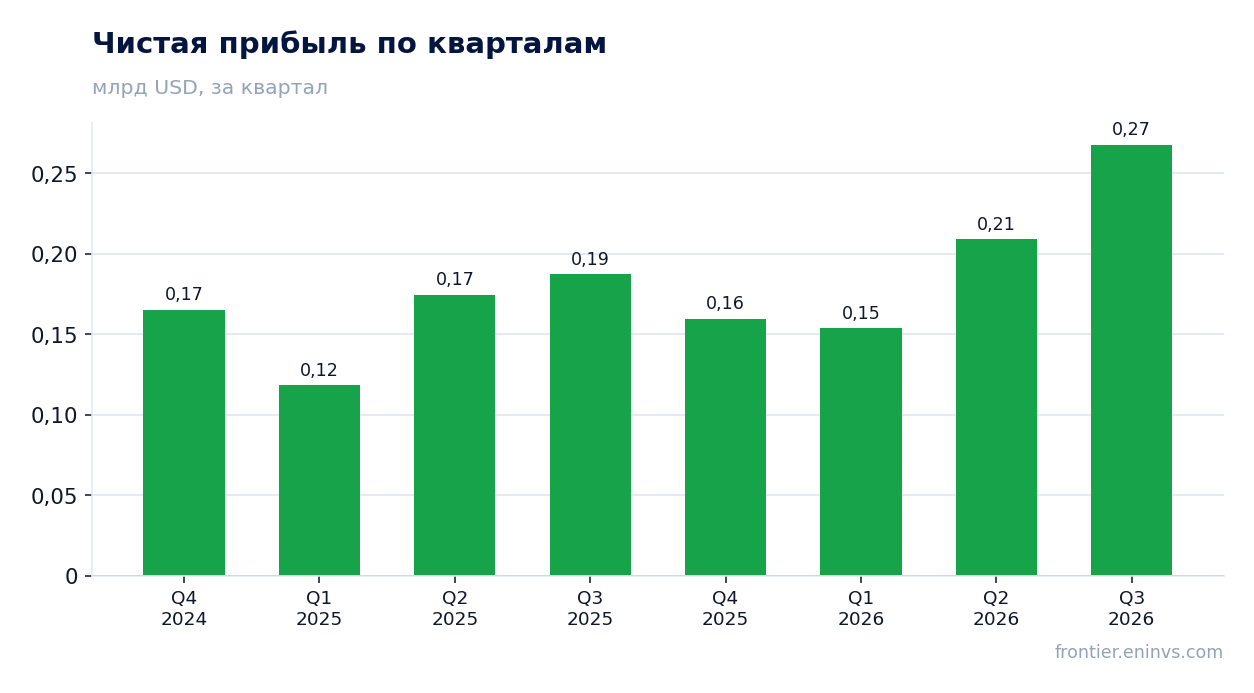
— Чистая прибыль выросла на 42,8%, а рентабельность по ней достигла 3,7%
— Операционный поток в 193,9 млн долларов покрыл капитальные вложения 29,1 млн с запасом
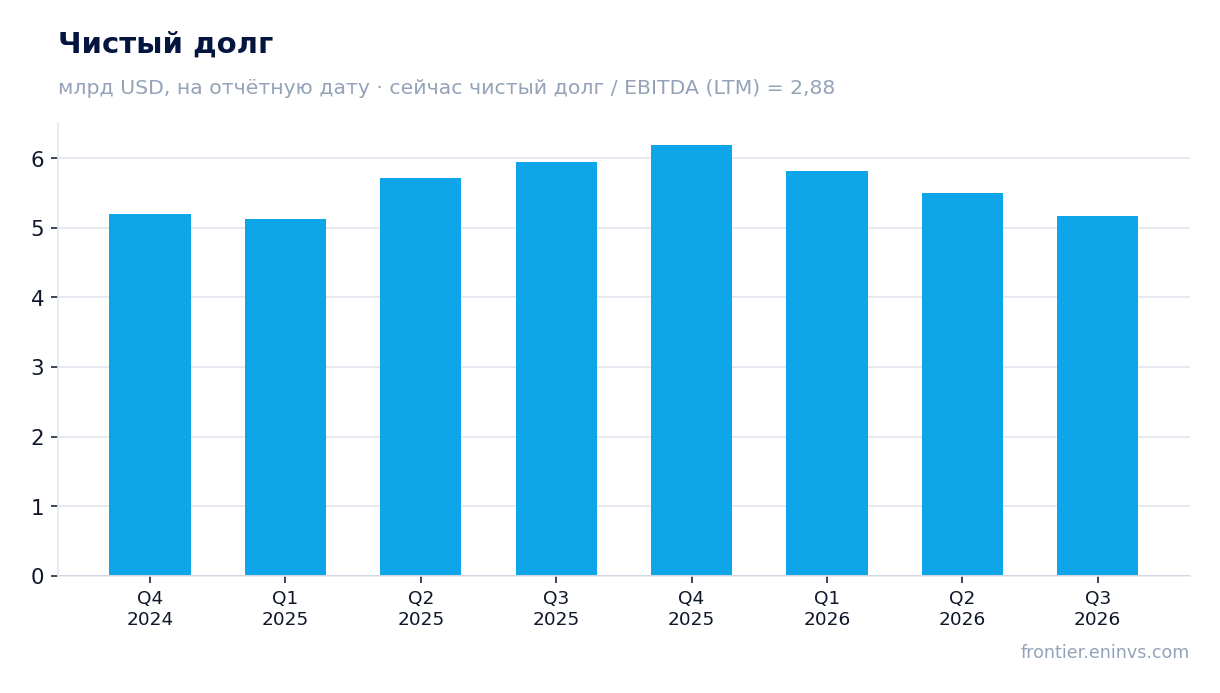
— Чистый долг снизился с 5,9 млрд долларов на 30 сентября 2025 года до 5,2 млрд на 30 сентября 2026 года
— Соотношение чистого долга к EBITDA за 12 месяцев составляет 2,88 – умеренный уровень
— EV/EBITDA в 13,4 раза на 28% выше собственного трёхлетнего среднего в 10,5
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 6,20 | 7,23 | +16,6% |
| EBITDA | 0,39 | 0,50 | +27,6% |
| Операционная прибыль | 0,35 | 0,45 | +30,5% |
| Чистая прибыль | 0,19 | 0,27 | +42,8% |
| Операционный денежный поток | -0,08 | 0,19 | в прибыль |
| Капзатраты | 0,01 | 0,03 | +120,5% |
| Рентабельность по EBITDA | 6,4% | 7,0% | +0,6 п.п. |
| Чистая маржа | 3,0% | 3,7% | +0,7 п.п. |
Выручка прибавила 16,6% год к году, и это быстрее 13,0% во втором квартале
В третьем квартале 2026 года выручка составила 7 226,4 млн долларов, что на 16,6% больше, чем годом ранее. Это ускорение относительно второго квартала, когда рост составлял 13,0%, и лучший темп среди последних шести кварталов. Квартал к кварталу продажи выросли с 6 665,1 млн долларов.
Ускорение идёт на фоне уже высокой базы: в третьем квартале 2025 года выручка составляла 6 199,1 млн долларов и росла на 12,9%. То есть компания не просто удержала двузначный рост, а увеличила его, что для дистрибьютора с крупным оборотом означает реальный приток заказов, а не эффект низкой базы.
Для оценки устойчивости важен следующий квартал: если рост останется выше 13%, это подтвердит, что ускорение не разовое. Пока динамика выручки – самый сильный аргумент в отчёте.
EBITDA выросла на 27,6%, обогнав выручку, и маржа поднялась до 7,0% с 6,4%
EBITDA за третий квартал 2026 года составила 503,4 млн долларов, на 27,6% больше, чем годом ранее. Рост показателя почти вдвое опередил рост выручки, и это отразилось в марже: 7,0% против 6,4% годом ранее.
Операционная прибыль составила 450,8 млн долларов. Разница между EBITDA и операционной прибылью невелика, то есть основной вклад в улучшение маржи дала операционная эффективность, а не разовые статьи ниже операционной строки.
Улучшение маржи на 0,6 процентного пункта при выручке выше 7 млрд долларов даёт ощутимый прирост абсолютной EBITDA. Именно это сочетание – ускорение продаж плюс расширение маржи – делает квартал сильным.
Чистая прибыль выросла на 42,8%, а рентабельность по ней достигла 3,7%
Чистая прибыль за третий квартал 2026 года составила 267,8 млн долларов, на 42,8% больше, чем годом ранее. Рентабельность по чистой прибыли поднялась до 3,7% с 3,0%.
Прибыль росла быстрее EBITDA, что означает улучшение и на уровне ниже операционной строки – вероятно, за счёт снижения процентной нагрузки при сокращении долга. За последние 12 месяцев чистая прибыль составила 790,4 млн долларов.
Рентабельность 3,7% для дистрибьютора – нормальный уровень, а её рост на 0,7 процентного пункта показывает, что компания конвертирует операционное улучшение в прибыль для акционеров.
Операционный поток в 193,9 млн долларов покрыл капитальные вложения 29,1 млн с запасом
Операционный денежный поток за третий квартал 2026 года составил 193,9 млн долларов при капитальных вложениях 29,1 млн. Свободный поток, таким образом, остаётся положительным и существенным относительно прибыли.
Капитальные вложения невелики – около 0,4% выручки, что типично для дистрибьютора, которому не нужны крупные заводы. Это позволяет направлять почти весь операционный поток на снижение долга и выплаты акционерам.
За последние 12 месяцев операционный поток составил 737,2 млн долларов. Стабильность денежного потока – важное условие для обслуживания долга и дивидендов.
Чистый долг снизился с 5,9 млрд долларов на 30 сентября 2025 года до 5,2 млрд на 30 сентября 2026 года
Чистый долг на 30 сентября 2026 года составил 5,2 млрд долларов против 5,9 млрд на 30 сентября 2025 года – снижение на 0,8 млрд за год. За квартал показатель уменьшился с 5,5 млрд на 30 июня 2026 года.
Соотношение чистого долга к EBITDA за последние 12 месяцев составляет 2,88. Это умеренный уровень для компании с капитализацией 17,8 млрд долларов, и он оставляет пространство для манёвра.
Снижение долга при растущей EBITDA – главный фактор, который позволил прибыли обогнать операционную прибыль. Дальнейшее сокращение долга будет поддерживать прибыль и в следующих кварталах.
Соотношение чистого долга к EBITDA за 12 месяцев составляет 2,88 – умеренный уровень
Отношение чистого долга к EBITDA за последние 12 месяцев равно 2,88. Для дистрибьютора это комфортный уровень: долг обслуживается, а денежный поток покрывает проценты с запасом.
Важно, что снижение долга происходит на фоне роста EBITDA, то есть числитель падает, а знаменатель растёт. Это усиливает эффект, но само по себе соотношение мы приводим только как уровень – сравнение с прошлым периодом в фактах отсутствует.
При сохранении текущей динамики долговая нагрузка не выглядит ограничением для дивидендов или инвестиций.
EV/EBITDA в 13,4 раза на 28% выше собственного трёхлетнего среднего в 10,5
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 13,4 против собственного трёхлетнего среднего в 10,5. Акция торгуется выше своей истории на 28%, то есть рынок уже заложил в цену сильные результаты.
P/E за последние 12 месяцев равен 22,6, а рентабельность собственного капитала – 20,1%. Для компании с такой доходностью капитала премия к собственной истории объяснима, но она ограничивает потенциал дальнейшего переоценивания.
По модели портала справедливая стоимость предполагает потенциал роста +31% к текущей цене. Это наша собственная оценка, а не консенсус рынка, и она опирается на рост EBITDA и целевой мультипликатор.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 17,8 млрд USD |
| P/E (LTM) | 22,6 |
| EV/EBITDA (LTM) | 13,4 |
| P/B | 3,55 |
| Чистый долг / EBITDA | 2,88 |
| Операционный денежный поток (LTM) | 0,74 млрд |
| ROE | 20,1% |
| Дивидендная доходность (12 мес) | 0,5% |
| EV/EBITDA, среднее за 3 года | 10,5 |
Итог
Квартал получился сильным по всем операционным линиям: выручка ускорилась до 16,6%, EBITDA выросла на 27,6%, маржа расширилась, а чистый долг снизился до 5,2 млрд долларов. Денежный поток покрывает капитальные вложения с большим запасом, и соотношение долга к EBITDA в 2,88 не вызывает тревоги. Главный вопрос для держателя – цена: EV/EBITDA в 13,4 раза на 28% выше собственной трёхлетней истории, и рынок уже отыграл часть успеха. По модели портала потенциал роста составляет +31%, но он требует сохранения текущих темпов. Вердикт – скорее привлекательно: бизнес работает хорошо, но акция недёшева.
Перейти к финансовой карточке компании WCC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций