UZ_TRUST: выручка ускорилась до +48,3%, но прибыль отстала – маржа сжалась на 6,7 п.п.
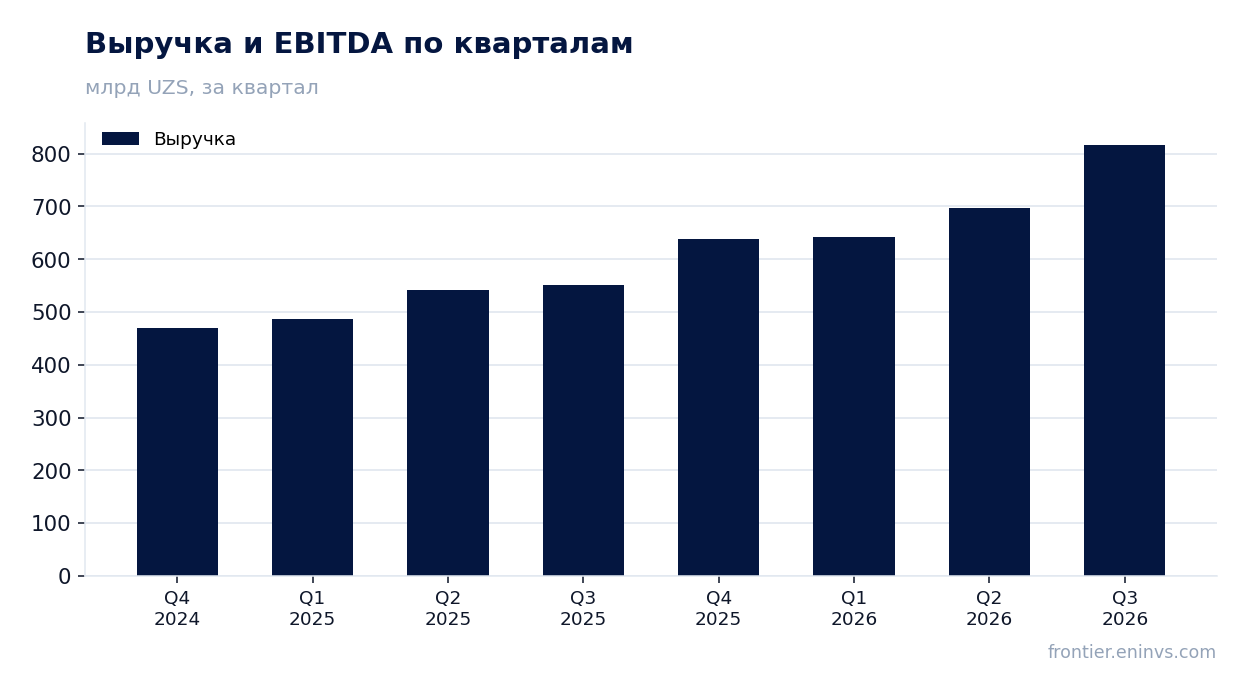
В отчёте за третий квартал 2026 года UZ_TRUST показала выручку 817 027,3 млн сум, операционную прибыль 316 512,6 млн сум и чистую прибыль 262 964,1 млн сум. Выручка выросла на 48,3% год к году – быстрее, чем кварталом ранее (+29,0%), – но чистая прибыль прибавила лишь 22,6%, а рентабельность по чистой прибыли снизилась до 32,2% с 38,9% годом ранее. При P/E LTM 11,8 и дивидендной доходности 6,1% бумага выглядит скорее привлекательной, но сжатие маржи – главный аргумент против.
Главные тезисы
— Выручка ускорилась до +48,3% год к году, но прибыль выросла лишь на 22,6% – маржа не удержалась
— Рентабельность по чистой прибыли упала до 32,2% с 38,9%, и весь прирост выручки ушёл в издержки
— Операционная прибыль 316 512,6 млн сум при выручке 817 027,3 млн сум даёт операционную маржу 38,7%
— За последние 12 месяцев чистая прибыль составила 1 015 063,9 млн сум при выручке 1 545 400,0 млн сум
— Дивидендная доходность 6,1% при P/E LTM 11,8 – payout остаётся главным аргументом за бумагу
— По модели портала потенциал роста к справедливой стоимости оценивается в +9%
Оценка привлекательности
Ключевые показатели, млрд UZS
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 551 | 817 | +48,3% |
| Операционная прибыль | — | 317 | — |
| Чистая прибыль | 215 | 263 | +22,6% |
| Чистая маржа | 38,9% | 32,2% | -6,7 п.п. |
Выручка ускорилась до +48,3% год к году, но прибыль выросла лишь на 22,6% – маржа не удержалась
В третьем квартале 2026 года выручка составила 817 027,3 млн сум, что на 48,3% больше, чем годом ранее. Это заметно быстрее, чем во втором квартале 2026 года, когда рост был 29,0%: ускорение подтверждается сравнением двух отчётных кварталов.
Чистая прибыль за тот же квартал – 262 964,1 млн сум, рост лишь 22,6% год к году. Разрыв между динамикой выручки и прибыли означает, что расходы росли быстрее доходов, и это главный факт отчёта.
Для держателя важнее не сам рост выручки, а то, что он не конвертируется в прибыль с прежней силой. Ускорение выручки при замедлении прибыли – сигнал, что компания либо снижает цены, либо несёт дополнительные издержки, природу которых отчёт не раскрывает.
Рентабельность по чистой прибыли упала до 32,2% с 38,9%, и весь прирост выручки ушёл в издержки
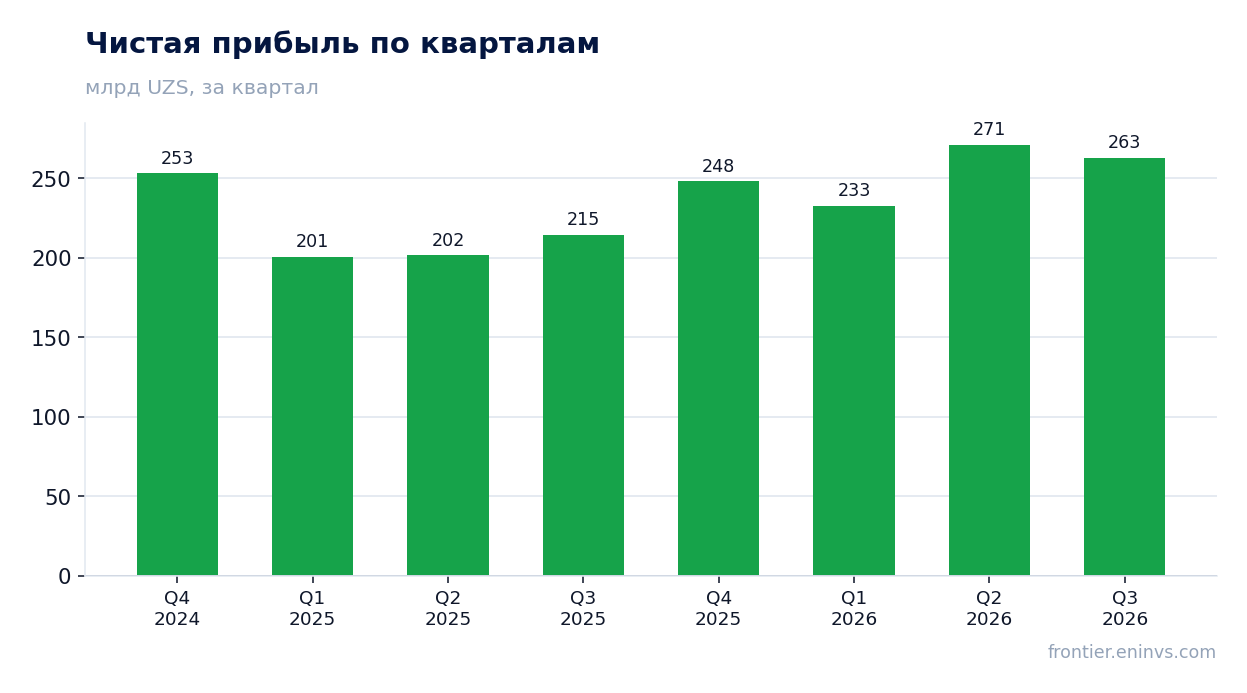
Рентабельность по чистой прибыли в третьем квартале 2026 года составила 32,2% против 38,9% годом ранее. Сжатие на 6,7 процентного пункта – это и есть цена ускорения выручки.
При выручке 817 027,3 млн сум и чистой прибыли 262 964,1 млн сум каждый процентный пункт маржи стоит около 8,2 млрд сум прибыли. Потеря 6,7 п.п. означает, что при сохранении прошлогодней маржи прибыль была бы заметно выше фактической.
Отчёт не даёт разбивки по статьям затрат, поэтому назвать конкретную причину сжатия нельзя. Видно лишь, что операционная прибыль 316 512,6 млн сум при выручке 817 027,3 млн сум даёт операционную маржу 38,7% – то есть давление на прибыль возникает ниже операционной линии либо в операционных расходах, которые отчёт отдельно не раскрывает.
Операционная прибыль 316 512,6 млн сум при выручке 817 027,3 млн сум даёт операционную маржу 38,7%
Операционная прибыль за третий квартал 2026 года – 316 512,6 млн сум. Это на 11,1% больше, чем во втором квартале 2026 года (289 154,0 млн сум), но рост операционной прибыли квартал к кварталу скромнее роста выручки за тот же период.
Операционная маржа 38,7% – величина, которая держится выше чистой маржи на 6,5 п.п. Разница между операционной и чистой прибылью (53 548,5 млн сум) – это проценты, налоги и прочие статьи ниже операционной линии.
Для оценки устойчивости бизнеса операционная маржа важнее чистой: она не искажена разовыми статьями ниже операционной линии. Её уровень в 38,7% говорит о том, что основной бизнес остаётся высокорентабельным, а сжатие чистой маржи происходит на уровне финансовых и налоговых статей.
За последние 12 месяцев чистая прибыль составила 1 015 063,9 млн сум при выручке 1 545 400,0 млн сум
Скользящие 12 месяцев дают более устойчивую картину, чем один квартал: выручка 1 545 400,0 млн сум, чистая прибыль 1 015 063,9 млн сум. Рентабельность по чистой прибыли за этот период – 65,7%, что выше квартального уровня 32,2%.
Разрыв между LTM-маржой и квартальной объясняется тем, что в предыдущих кварталах доля прибыли в выручке была выше. Это подтверждает, что сжатие маржи – свежее явление, а не устойчивая характеристика бизнеса.
Именно на LTM-прибыль опирается оценка P/E 11,8. Если квартальное сжатие маржи сохранится, годовая прибыль окажется ниже LTM, и мультипликатор на форвардной основе будет выше 11,8.
Дивидендная доходность 6,1% при P/E LTM 11,8 – payout остаётся главным аргументом за бумагу
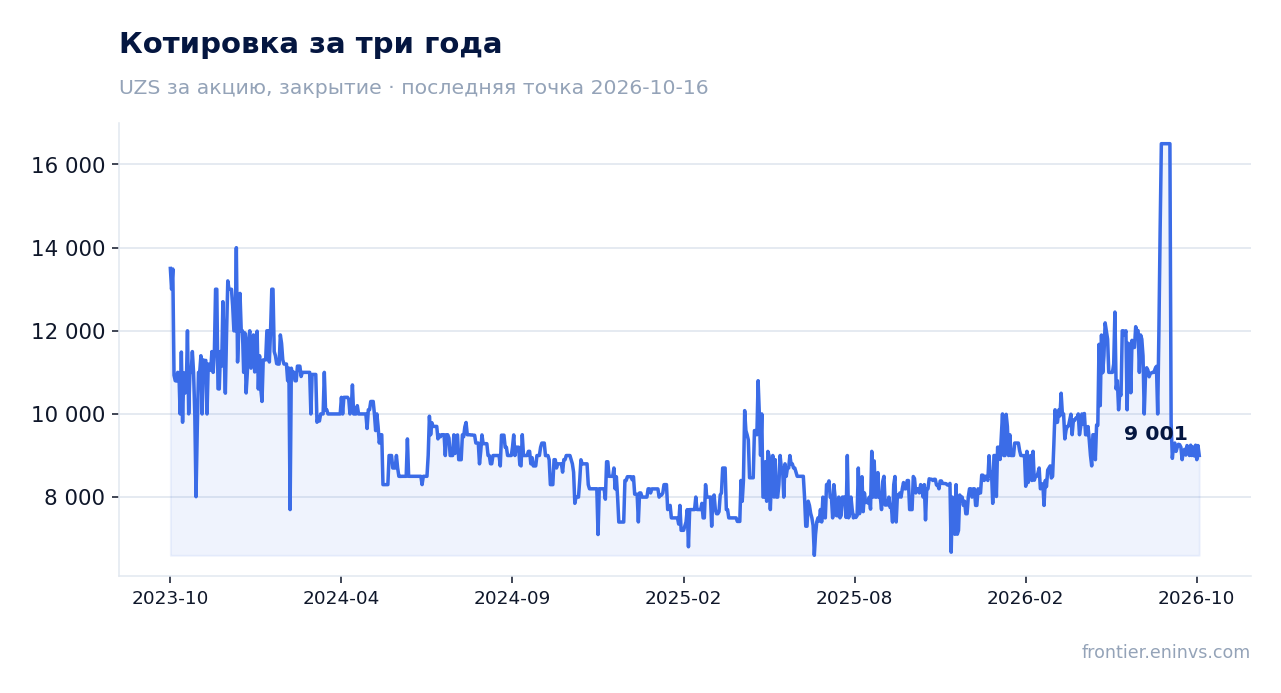
Дивидендная доходность за последние 12 месяцев – 6,1%. При рыночной капитализации 12 000 759,5 млн сум это соответствует выплатам порядка 728,5 млрд сум, что составляет около 72% от LTM-прибыли в 1 015 063,9 млн сум.
Наша оценка дивиденда за текущий год исходит из сохранения payout на уровне около 72% и прибыли, близкой к LTM. При такой базе выплата останется в пределах 6% от текущей цены. Главный риск для неё – дальнейшее сжатие маржи: если квартальная рентабельность 32,2% станет нормой, годовая прибыль окажется ниже LTM, и дивиденд уменьшится пропорционально.
Доходность 6,1% сопоставима с безрисковой ставкой, но не даёт большого превышения над ней. Для бумаги с растущей выручкой и сжимающейся маржой этого недостаточно, чтобы компенсировать неопределённость по прибыли.
По модели портала потенциал роста к справедливой стоимости оценивается в +9%
По модели портала, которая сопоставляет ROE 8,6% с P/B, потенциал роста к справедливой стоимости оценивается в +9%. Это собственная оценка портала, а не рыночный консенсус и не целевая цена.
P/E LTM 11,8 при ROE 8,6% означает, что рынок платит за прибыль умеренно, но и отдача на капитал невысока. Сочетание низкого ROE с невысоким мультипликатором оставляет мало пространства для переоценки без роста прибыли.
Потенциал +9% – умеренный. Он реализуется, если прибыль удержится на уровне LTM; при сжатии маржи, которое видно в третьем квартале, справедливая стоимость по модели окажется ниже.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 12 001 млрд UZS |
| P/E (LTM) | 11,8 |
| P/B | 4,11 |
| ROE | 8,6% |
| Дивидендная доходность (12 мес) | 6,1% |
Итог
Сильной стороной отчёта остаётся выручка: ускорение до +48,3% год к году и операционная маржа 38,7% показывают, что основной бизнес растёт и остаётся высокорентабельным. Слабая сторона – конверсия этого роста в прибыль: чистая маржа упала до 32,2% с 38,9%, и прибыль выросла лишь на 22,6%. Дивидендная доходность 6,1% и P/E 11,8 при потенциале +9% по модели портала поддерживают оценку, но не перевешивают риск дальнейшего сжатия маржи. Вердикт – скорее привлекательная: бумага недорога и платит дивиденды, но для повышения оценки нужен разворот маржи, а для понижения достаточно её сохранения на квартальном уровне.
Перейти к финансовой карточке компании TRUST →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций