UZ_UNIVERSAL: прибыль упала на 38,4%, хотя выручка выросла на 21,6% — маржа вернулась к норме после исключительного квартала
Отчётность UZ_UNIVERSAL за третий квартал 2026 года показала выручку 217,3 млрд сумов (+21,6% год к году) и чистую прибыль 39,6 млрд сумов (–38,4% год к году). При этом рентабельность по чистой прибыли снизилась до 18,2% с 35,9% годом ранее — главным образом потому, что база прошлого года была исключительно высокой. При текущей цене акция выглядит скорее привлекательной: P/E LTM 6,05, дивидендная доходность 4,43%, а модель портала даёт потенциал +12% к справедливой стоимости.
Главные тезисы
— Выручка выросла на 21,6% год к году, но это замедление по сравнению с 26,6% кварталом ранее
— Чистая прибыль упала на 38,4% из-за высокой базы прошлого года, а не из-за ухудшения бизнеса
— Рентабельность по чистой прибыли снизилась до 18,2% с 35,9%, вернувшись к более устойчивому уровню
— Операционная прибыль в 45,1 млрд сумов обеспечила маржу 20,8% — это выше, чем в четвёртом квартале 2025 года
— Дивидендная доходность 4,43% при P/E 6,05 делает акцию интересной для дохода
— Модель портала оценивает потенциал роста к справедливой стоимости в +12%
Оценка привлекательности
Ключевые показатели, млрд UZS
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 179 | 217 | +21,6% |
| Операционная прибыль | — | 45,1 | — |
| Чистая прибыль | 64,3 | 39,6 | -38,4% |
| Чистая маржа | 35,9% | 18,2% | -17,7 п.п. |
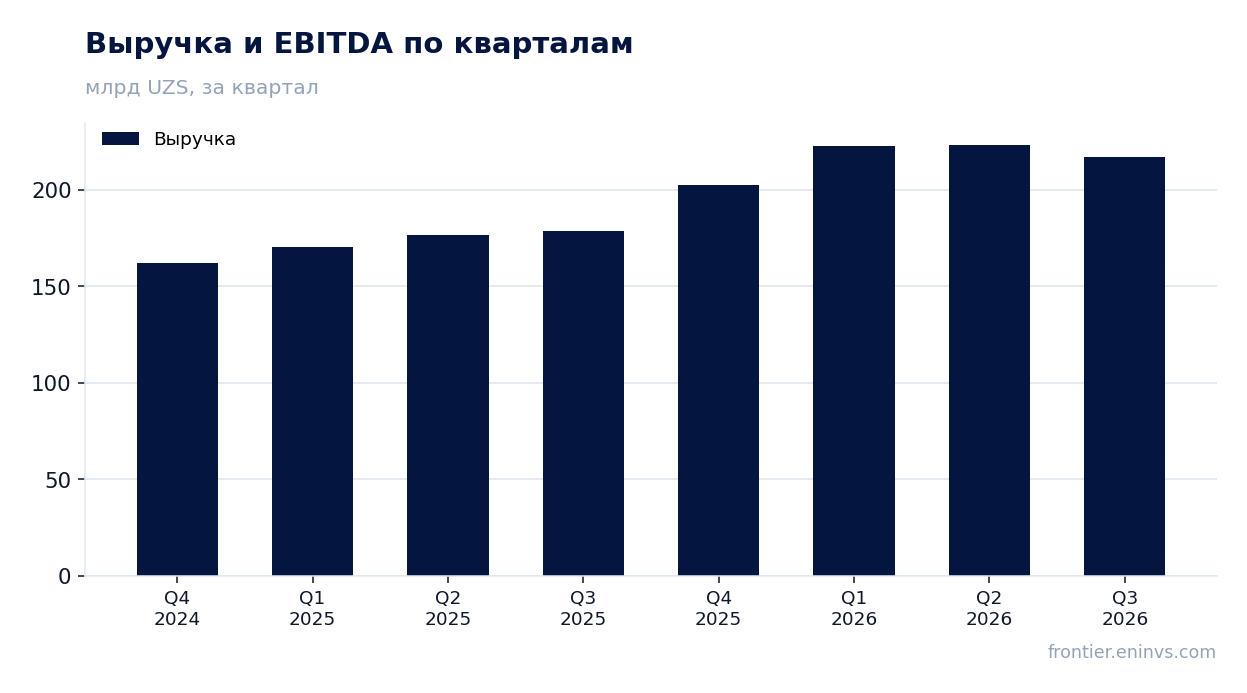
Выручка выросла на 21,6% год к году, но это замедление по сравнению с 26,6% кварталом ранее
В третьем квартале 2026 года выручка составила 217,3 млрд сумов, что на 21,6% больше, чем годом ранее. Это продолжение роста, но темпы замедлились: в предыдущем квартале рост был 26,6%. Замедление может отражать как эффект высокой базы, так и возможное насыщение спроса.
По сравнению с четвёртым кварталом 2024 года (162,2 млрд сумов) выручка выросла на 34%. Однако квартальная динамика неравномерна: после пика в 223,5 млрд сумов во втором квартале 2026 года последовало снижение до 217,3 млрд сумов. Это может быть связано с сезонностью, но в отчётности конкретных причин не указано.
Для инвестора важно, что компания сохраняет двузначные темпы роста, но замедление от 26,6% до 21,6% — сигнал, который стоит отслеживать в следующем отчёте. Если замедление продолжится, это может ограничить рост прибыли в будущем.
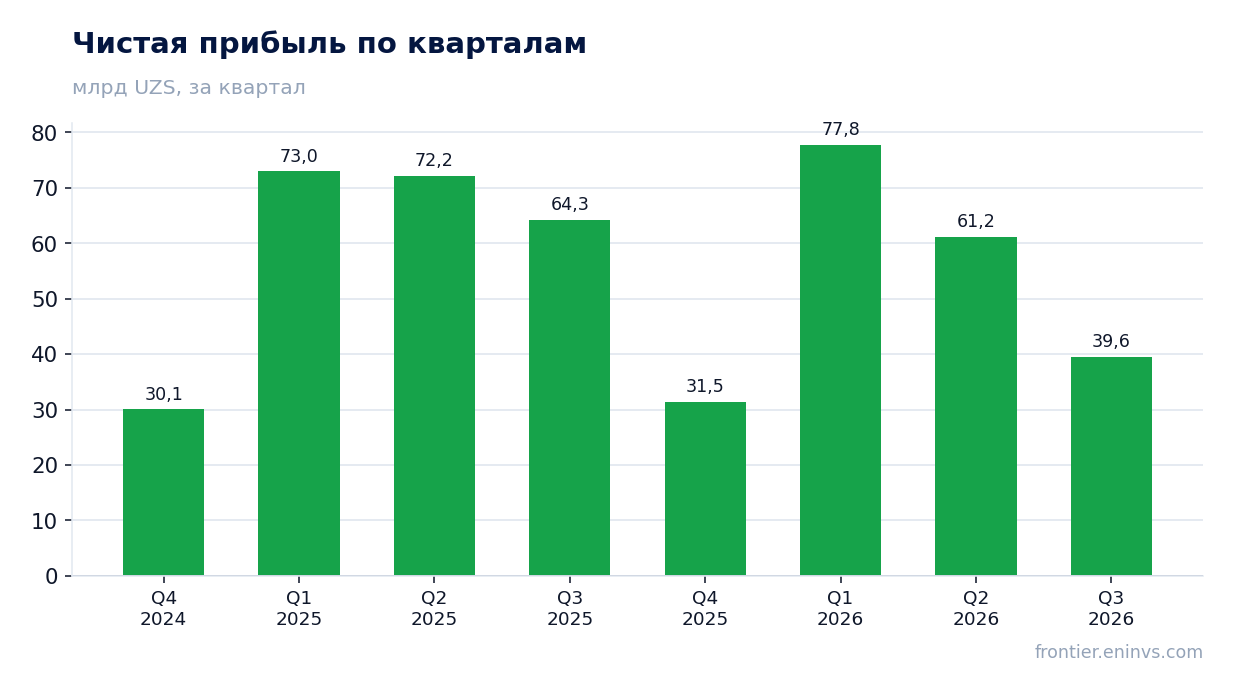
Чистая прибыль упала на 38,4% из-за высокой базы прошлого года, а не из-за ухудшения бизнеса
Чистая прибыль в третьем квартале 2026 года составила 39,6 млрд сумов, что на 38,4% меньше, чем годом ранее. Однако год назад прибыль была 64,3 млрд сумов — исключительно высокий уровень. Снижение объясняется главным образом эффектом базы, а не ухудшением операционной деятельности.
Операционная прибыль в отчётном квартале составила 45,1 млрд сумов, что выше, чем в четвёртом квартале 2025 года (39,7 млрд сумов). Это говорит о том, что бизнес остаётся прибыльным на операционном уровне. Разрыв между операционной и чистой прибылью может быть связан с налогами или разовыми статьями, но детали в отчётности не раскрыты.
Стоит отметить, что в первом квартале 2026 года прибыль была 77,8 млрд сумов, а во втором — 61,2 млрд сумов. Текущие 39,6 млрд сумов — это продолжение снижения от пиковых уровней начала года. Это может указывать на нормализацию прибыли после периода высоких показателей.
Рентабельность по чистой прибыли снизилась до 18,2% с 35,9%, вернувшись к более устойчивому уровню
Рентабельность по чистой прибыли в третьем квартале 2026 года составила 18,2%, тогда как годом ранее она была 35,9%. Такое снижение отражает как рост выручки, так и падение прибыли. В абсолютном выражении прибыль сократилась, а выручка выросла, что и привело к сжатию маржи.
Для сравнения: в четвёртом квартале 2025 года чистая прибыль была 31,5 млрд сумов при выручке 202,4 млрд сумов, что даёт маржу около 15,5%. Таким образом, текущие 18,2% выше, чем в конце 2025 года, но значительно ниже пиковых значений начала 2026 года, когда маржа превышала 30%.
Снижение маржи может быть связано с ростом издержек или изменением структуры выручки, но в отчётности конкретные факторы не указаны. Для инвестора важно, что рентабельность остаётся двузначной и компания способна генерировать прибыль даже при более низкой марже.
Операционная прибыль в 45,1 млрд сумов обеспечила маржу 20,8% — это выше, чем в четвёртом квартале 2025 года
Операционная прибыль в третьем квартале 2026 года составила 45,1 млрд сумов, что соответствует операционной марже 20,8%. Это выше, чем в четвёртом квартале 2025 года, когда операционная прибыль была 39,7 млрд сумов при выручке 202,4 млрд сумов (маржа 19,6%).
Рост операционной маржи год к году может быть связан с контролем над затратами или улучшением структуры бизнеса. Однако в отчётности нет детализации по статьям расходов, поэтому точные причины не раскрыты.
Операционная прибыль — важный показатель, так как она отражает эффективность основной деятельности до учёта финансовых и налоговых факторов. Текущий уровень в 45,1 млрд сумов подтверждает, что компания остаётся прибыльной на операционном уровне, несмотря на снижение чистой прибыли.
Дивидендная доходность 4,43% при P/E 6,05 делает акцию интересной для дохода
Дивидендная доходность за последние 12 месяцев составляет 4,43%. Это умеренный уровень, который может привлекать инвесторов, ориентированных на доход. При этом коэффициент P/E LTM равен 6,05, что указывает на невысокую оценку по прибыли.
Стоит учитывать, что дивидендные выплаты могут быть нестабильными, так как прибыль компании подвержена колебаниям. В третьем квартале 2026 года чистая прибыль снизилась, что может повлиять на будущие дивиденды, если тенденция сохранится.
Тем не менее, текущая доходность в 4,43% превышает многие безрисковые ставки, что делает акцию привлекательной для консервативных инвесторов. Однако решение о дивидендах зависит от финансовой политики компании и её прибыли.
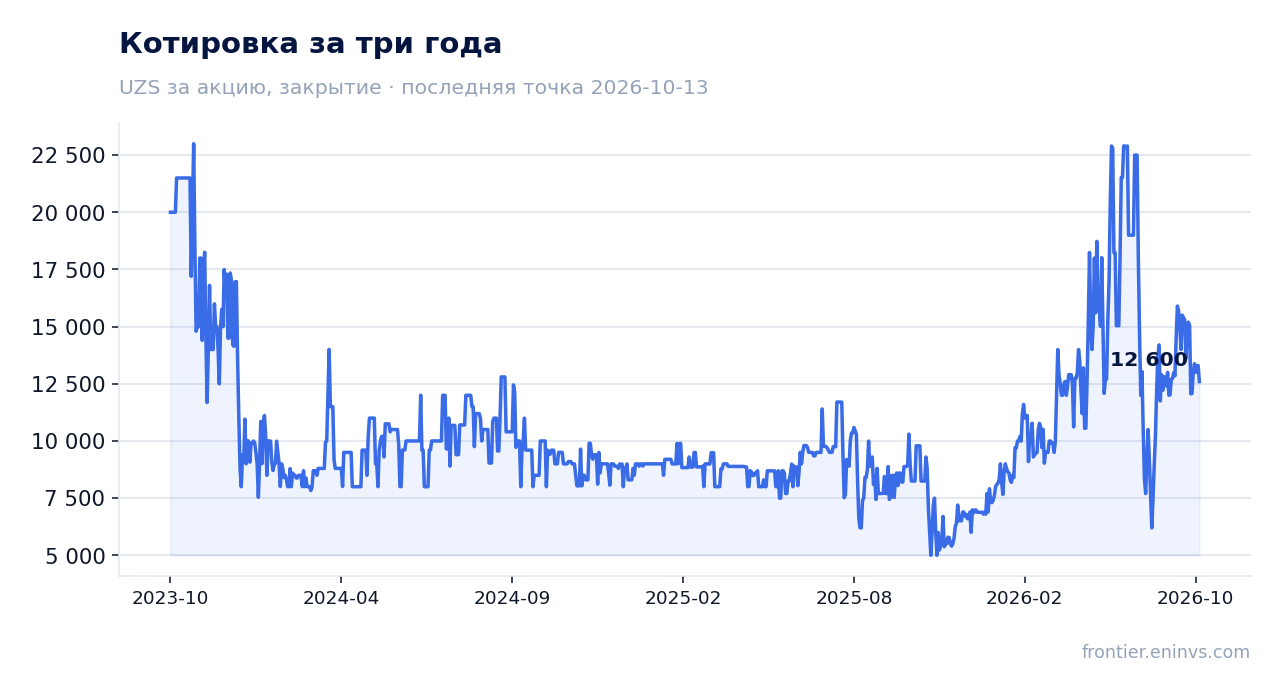
Модель портала оценивает потенциал роста к справедливой стоимости в +12%
По модели портала, потенциал роста акции к справедливой стоимости составляет +12%. Это собственная оценка портала, основанная на годовой прибыли и рыночной капитализации, а не консенсус-прогноз рынка.
Модель учитывает текущую прибыль и мультипликаторы, и её результат указывает на то, что акция может быть недооценена. Однако это лишь одна из оценок, и она не гарантирует будущего роста.
Для инвестора важно сопоставить эту оценку с рисками: замедление выручки и снижение прибыли могут привести к пересмотру справедливой стоимости вниз. Тем не менее, текущий потенциал в 12% выглядит умеренно привлекательным.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1 270 млрд UZS |
| P/E (LTM) | 6,0 |
| P/B | 2,10 |
| ROE | 5,8% |
| Дивидендная доходность (12 мес) | 4,4% |
Итог
Выручка UZ_UNIVERSAL выросла на 21,6% год к году, но темпы замедлились по сравнению с предыдущим кварталом. Чистая прибыль упала на 38,4% из-за высокой базы прошлого года, а маржа снизилась до 18,2% — это возвращение к более устойчивому уровню после исключительного периода. Операционная прибыль в 45,1 млрд сумов остаётся солидной, а дивидендная доходность 4,43% и P/E 6,05 делают акцию привлекательной для инвесторов, ориентированных на доход. Модель портала указывает на потенциал +12% к справедливой стоимости. Главный вопрос для держателя: сможет ли компания удержать прибыль на текущем уровне и сохранить дивиденды.
Перейти к финансовой карточке компании UNIVERSAL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций