UZ_UZEX: прибыль за 9 месяцев 2026 выросла на 34,5%, но растёт она медленнее выручки и почти не требует денег
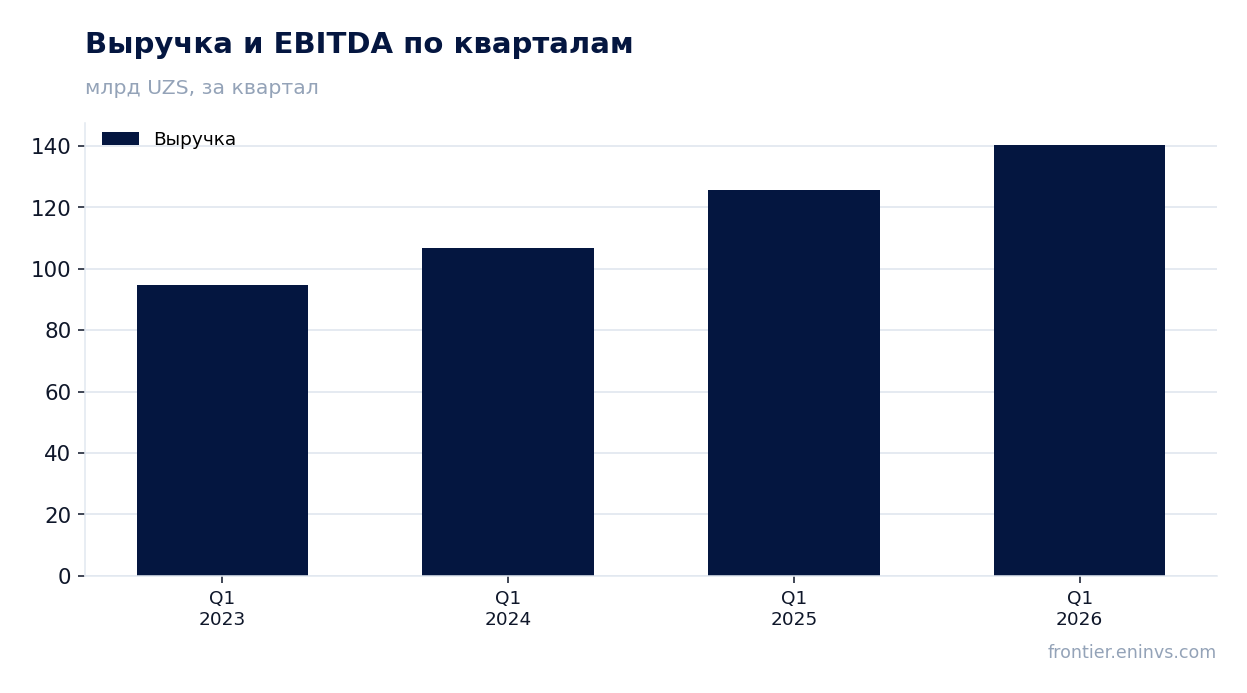
Отчётность UZ_UZEX за 9 месяцев 2026 года показывает выручку 418 850,969 млн сумов, операционную прибыль 242 971,87 млн и чистую прибыль 341 732,031 млн. Выручка прибавила 24,0% год к году, чистая прибыль – 34,5%, а рентабельность по чистой прибыли поднялась с 75,2% до 81,6%. При этом в отдельном первом квартале 2026 года рост выручки замедлился до 11,8% против 17,5% годом ранее. При мультипликаторе P/E 9,1 и дивидендной доходности 15,8% бумага выглядит привлекательной, но вердикт держится на том, удержится ли маржа выше 80%.
Главные тезисы
— Выручка за 9 месяцев 2026 выросла на 24,0%, но в первом квартале рост замедлился до 11,8%
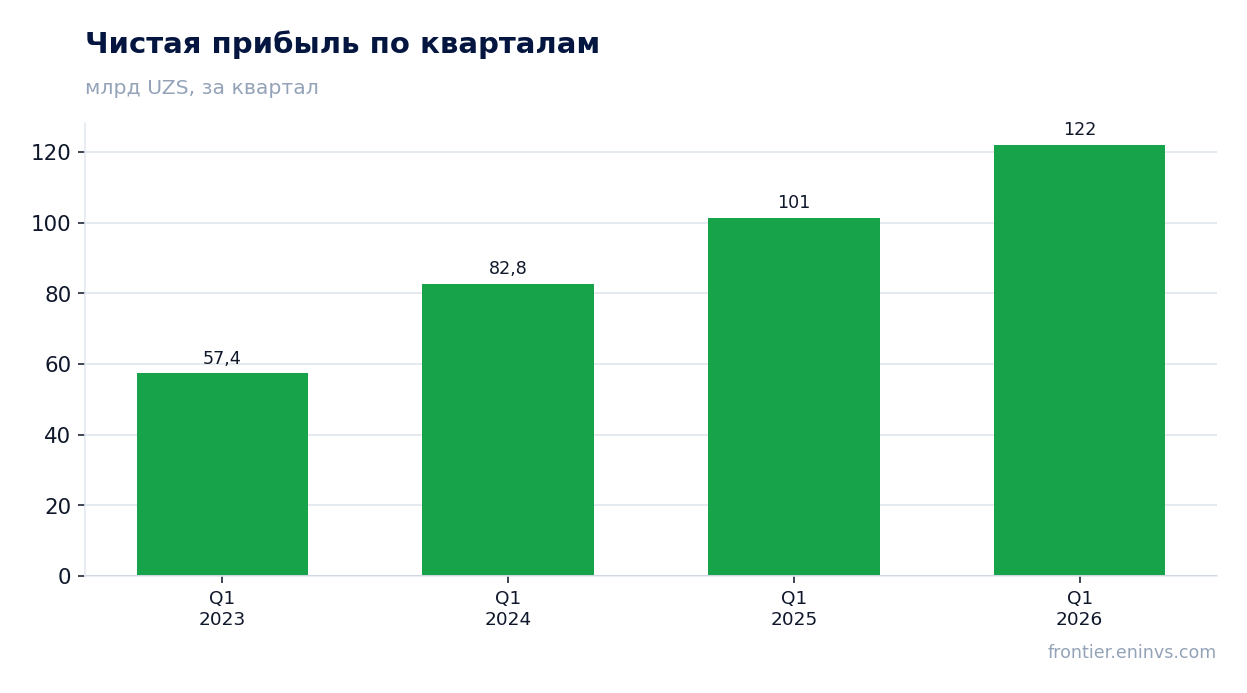
— Чистая прибыль прибавила 34,5% и обогнала выручку за счёт маржи, поднявшейся до 81,6%
— Операционная прибыль 242 971,87 млн сумов при чистой 341 732,031 млн означает, что прибыль делают не только операции
— P/E 9,1 при ROE 76,5% – рынок платит за прибыль меньше, чем она приносит на капитал
— Дивидендная доходность 15,8% держится на выплате, которую обеспечивает прибыль, а не денежный поток
— За последние 12 месяцев прибыль 343 457,8 млн сумов почти равна прибыли за 9 месяцев, то есть четвёртый квартал прошлого года был слабым
Оценка привлекательности
Ключевые показатели, млрд UZS
| Показатель | 9M 2025 | 9M 2026 | Изм. |
|---|---|---|---|
| Выручка | 338 | 419 | +24,0% |
| Операционная прибыль | 169 | 243 | +43,9% |
| Чистая прибыль | 254 | 342 | +34,5% |
| Чистая маржа | 75,2% | 81,6% | +6,4 п.п. |
Выручка за 9 месяцев 2026 выросла на 24,0%, но в первом квартале рост замедлился до 11,8%
За 9 месяцев 2026 года выручка составила 418 850,969 млн сумов, это на 24,0% больше, чем за тот же период годом ранее. Такой темп выше, чем в отдельном первом квартале, – значит, второй и третий кварталы добавили больше, чем первый.
В первом квартале 2026 года выручка была 140 383,773 млн сумов и выросла на 11,8% год к году. Годом ранее, в первом квартале 2025-го, рост был 17,5%, то есть динамика замедлилась. Замедление квартального роста при сильном полугодовом результате – главное противоречие отчёта.
Для держателя это означает, что годовой темп 24,0% нельзя переносить на следующий квартал механически. Если квартальный рост останется около 11,8%, годовая выручка будет расти медленнее, чем в отчётном периоде.
Чистая прибыль прибавила 34,5% и обогнала выручку за счёт маржи, поднявшейся до 81,6%
Чистая прибыль за 9 месяцев 2026 года составила 341 732,031 млн сумов, на 34,5% больше год к году. Рентабельность по чистой прибыли выросла с 75,2% до 81,6% – прибыль росла быстрее выручки именно из-за этого.
Маржа выше 80% означает, что почти каждый сумм выручки доходит до чистой прибыли. Такая структура возможна, когда основная часть затрат не привязана к объёму выручки, и тогда рост выручки падает в прибыль почти целиком.
Обратная сторона – маржа 81,6% не оставляет запаса: любое повышение затрат, не связанных с выручкой, ударит по прибыли сильнее, чем при обычной для рынка марже. Именно устойчивость этого уровня, а не сам рост выручки, определяет прибыль следующего периода.
Операционная прибыль 242 971,87 млн сумов при чистой 341 732,031 млн означает, что прибыль делают не только операции
За 9 месяцев 2026 года операционная прибыль составила 242 971,87 млн сумов, а чистая – 341 732,031 млн. Чистая прибыль выше операционной почти на 99 млрд сумов, то есть заметная часть результата пришла не от основной деятельности.
Операционная маржа при этом 58,0% выручки – сама по себе высокая, но существенно ниже чистой маржи 81,6%. Разрыв между ними и есть та часть прибыли, которую принесли статьи ниже операционной строки.
Для оценки устойчивости прибыли это ключевой момент: та часть, что лежит ниже операционной прибыли, может не повториться в следующем периоде. Если она исчезнет, чистая прибыль приблизится к операционной, и картина роста станет скромнее.
P/E 9,1 при ROE 76,5% – рынок платит за прибыль меньше, чем она приносит на капитал
Капитализация 3 110 774,43 млн сумов при прибыли за последние 12 месяцев 343 457,8 млн даёт P/E 9,1. При этом ROE 76,5% – капитал оборачивается в прибыль очень быстро.
Сочетание P/E 9,1 и ROE 76,5% означает, что рынок оценивает прибыль в девять годовых прибылей, тогда как сама компания зарабатывает на капитал три четверти его величины за год. Обычно такая разница говорит о том, что рынок не считает прибыль устойчивой.
Сравнить P/E с собственной трёхлетней историей по фактам нельзя – в них нет ни среднего, ни прошлых значений мультипликатора. Поэтому вывод строится на абсолютном уровне: 9,1 – низкий мультипликатор для компании с такой рентабельностью капитала.
Дивидендная доходность 15,8% держится на выплате, которую обеспечивает прибыль, а не денежный поток
Дивидендная доходность за последние 12 месяцев – 15,8% к текущей цене. Это очень высокий уровень: он более чем в полтора раза выше ключевой ставки, если считать её около 10%, и сам по себе объясняет интерес к бумаге.
Выплата опирается на прибыль: за последние 12 месяцев чистая прибыль 343 457,8 млн сумов, и дивиденд такого размера покрывается ею. Но денежный поток в фактах не раскрыт, поэтому судить, хватает ли на выплату денег, а не бухгалтерской прибыли, нельзя.
Риск для дивиденда – та же маржа: если часть прибыли ниже операционной строки не повторится, база для выплаты сократится. Меньше выплаты сделает падение чистой прибыли, а не рост долга, которого в фактах нет.
За последние 12 месяцев прибыль 343 457,8 млн сумов почти равна прибыли за 9 месяцев, то есть четвёртый квартал прошлого года был слабым
Прибыль за последние 12 месяцев – 343 457,8 млн сумов, выручка – 444 500,0 млн. Прибыль за 9 месяцев 2026 года – 341 732,031 млн, то есть почти вся годовая прибыль пришлась на эти девять месяцев.
Разница между двумя базами – около 1,7 млрд сумов прибыли и около 25,6 млрд выручки – приходится на четвёртый квартал 2025 года. Это значит, что последний квартал прошлого года дал очень мало и по выручке, и по прибыли.
Для держателя это двойной сигнал. С одной стороны, годовая база для дивиденда и мультипликатора опирается на сильные девять месяцев. С другой – квартальная прибыль нестабильна, и слабый квартал может повториться.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3 111 млрд UZS |
| P/E (LTM) | 9,1 |
| P/B | 5,02 |
| ROE | 76,5% |
| Дивидендная доходность (12 мес) | 15,8% |
Итог
Сильная сторона отчёта – рост прибыли на 34,5% при марже 81,6% и ROE 76,5%: компания зарабатывает на капитал очень быстро. Слабое место – источник части прибыли: чистая прибыль выше операционной почти на 99 млрд сумов, и эта часть может не повториться. Квартальный рост выручки замедлился до 11,8%, а прибыль за последние 12 месяцев почти равна прибыли за 9 месяцев, то есть четвёртый квартал прошлого года был слабым. При P/E 9,1 и дивидендной доходности 15,8% бумага выглядит привлекательной, но вердикт держится на устойчивости маржи и на том, повторится ли прибыль ниже операционной строки.
Перейти к финансовой карточке компании UZEX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций