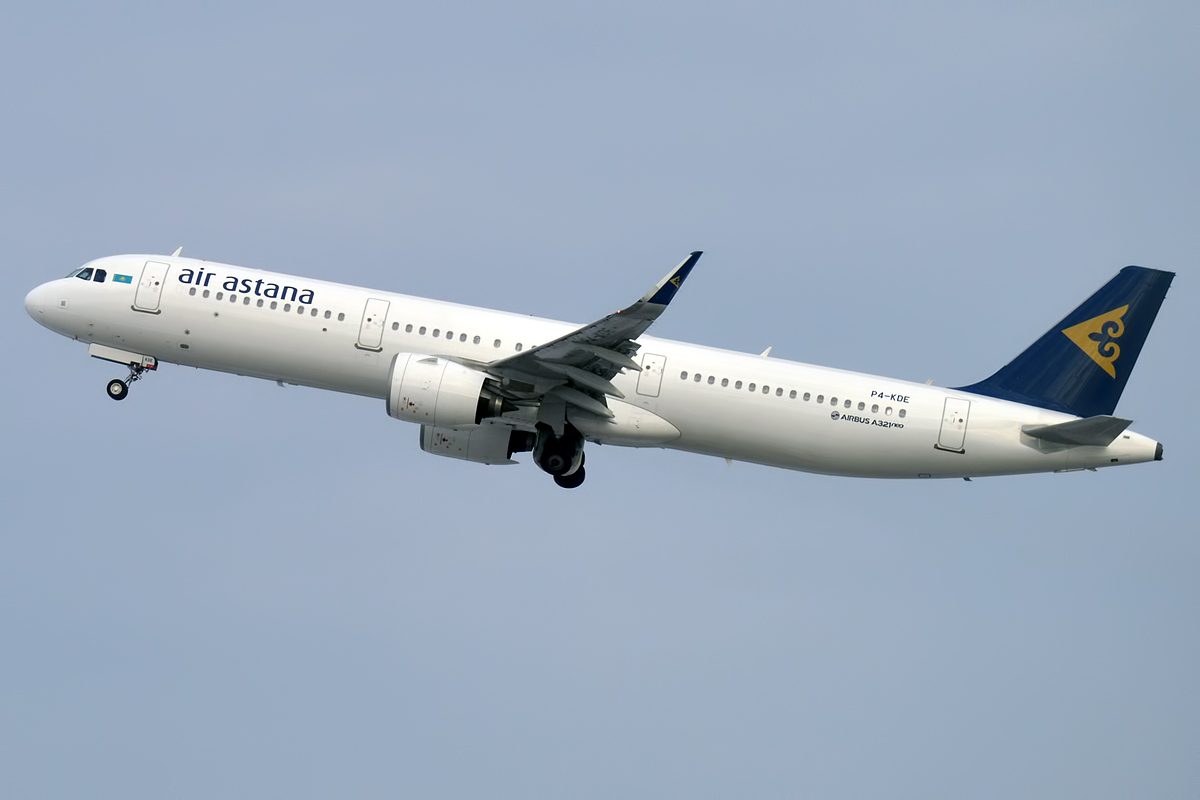
Air Astana — флагманский авиаперевозчик и крупнейшая авиакомпания Казахстана: пассажирские и грузовые рейсы по Центральной Азии, Европе и дальше.
Сектор: Авиаперевозки
AIRA
Чистый долг (таблица и EV/EBITDA): |краткосрочные займы| + |долгосрочные| + |прочие финансовые обязательства| при наличии + |доля неконтролирующих участников| при наличии − |денежные средства и их эквиваленты|; суммы в млн валюты отчётности.
акции: kase_book/AIRA
Числа в денежных колонках — в млрд KZT, до одного знака после запятой; целая часть не более четырёх значащих разрядов за счёт выбора масштаба (тыс./млн/млрд). За период (по умолчанию): P&L и ДДС за окно отчёта строки — поквартально, если в источнике квартальные факты (типичный US 10-Q), ДДС после снятия YTD, если в тэгах только накопленные суммы, и имплицитный Q4 на FY 31.12 (P&L: FY − Q1−Q2−Q3; ОДДС/ИДДС: FY 12 мес. − 9M YTD до 30 сен., если есть в evidence билдера SEC) для сопоставимости с кварталами. У части эмитентов по-прежнему «накопл. − предыдущее накопл.» в том же календарном году. Как в отчёте — значения из строки JSON (например полный год на FY). Баланс всегда как в отчёте. Исходные JSON могут быть в млн и т.п. — пересчёт по полю amounts_unit строки.
| Дата | Период | Статус | Выручкамлрд KZT | Опер. прибыльмлрд KZT | Аморт. и износмлрд KZT | EBITDAмлрд KZT | Чистая прибыльмлрд KZT | Операц. ДДСмлрд KZT | Капекс + M&Aмлрд KZT | Активымлрд KZT | Капиталмлрд KZT | ROE (годовая) | Чистый долгмлрд KZT | Источник |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2026-06-30 | Q2 2026 (3M) | OK | 0.4 г/г — | 0.0 г/г — | 0.1 г/г — | 0.1 г/г — | 0.0 г/г — | 0.1 | — | 2.2 г/г — | 0.3 г/г — | -0.0% | 0.6 | Отчёт (PDF) |
| 2025-12-31 | Q4 2025 (3M) | OK | 169.8 г/г -8.6% | -2.6 г/г -126.4% | 26.6 г/г 27.4% | 24.1 г/г -21.2% | -9.6 г/г -143.1% | -89.0 | 6.4 | 1033.6 г/г 8.9% | 185.6 г/г -10.1% | 3.5% | 182.1 | Отчёт (PDF) |
| 2025-09-30 | Q3 2025 (3M) | OK | 234.3 г/г 36.4% | 24.0 г/г -6.0% | 34.2 г/г 36.4% | 58.2 г/г 18.1% | 11.0 г/г 583.8% | 55.5 | — | 1098.2 г/г 30.0% | 214.9 г/г 14.9% | 10.9% | 242.5 | Отчёт (PDF) |
| 2025-06-30 | Q2 2025 (3M) | OK | 188.0 г/г 27.6% | 20.1 г/г 671.9% | 29.3 г/г 32.0% | 49.4 г/г 74.4% | 9.2 г/г 164.8% | 67.8 | — | 1048.2 г/г 31.8% | 192.3 г/г 19.1% | 5.7% | 244.4 | Отчёт (PDF) |
| 2025-03-31 | Q1 2025 (3M) | OK | 149.5 г/г 25.6% | 3.3 г/г — | 26.9 г/г 32.6% | 30.2 г/г 57.1% | -3.7 г/г — | 28.3 | 0.0 | 990.0 г/г 47.1% | 195.5 г/г 34.2% | -7.4% | 244.3 | Отчёт (PDF) |
| 2024-12-31 | Q4 2024 (3M) | OK | 185.7 г/г 38.0% | 9.7 г/г 208.8% | 20.9 г/г 101.3% | 30.5 г/г 126.2% | 22.4 г/г 1378.5% | 27.2 | 20.0 | 949.2 г/г 53.3% | 206.6 г/г 113.0% | 12.6% | 209.7 | Отчёт (PDF) |
| 2024-09-30 | Q3 2024 (3M) | OK | 149.5 г/г 7.0% | 48.2 г/г -12.7% | 22.9 г/г 7.0% | 71.1 г/г -2.5% | -2.3 г/г -92.6% | 57.8 | 0.6 | 844.7 г/г 32.6% | 187.0 г/г 83.3% | 1.9% | -147.5 | Отчёт (PDF) |
| 2024-06-30 | Q2 2024 (3M) | OK | 145.6 г/г 10.5% | 4.1 г/г -88.0% | 22.3 г/г 16.0% | 26.4 г/г -26.4% | 7.3 г/г -80.6% | 60.5 | -12.0 | 795.6 г/г 33.1% | 161.4 г/г 118.4% | 2.7% | -197.2 | Отчёт (PDF) |
| 2024-03-31 | Q1 2024 (3M) | OK | 119.1 г/г — | -1.0 г/г — | 20.3 г/г — | 19.3 г/г — | -5.2 г/г — | 22.6 | -8.8 | 673.1 г/г — | 145.7 г/г — | -17.2% | 156.8 | Отчёт (PDF) |
| 2023-12-31 | Q4 2023 (3M) | OK | 134.6 г/г — | 3.1 г/г — | 10.4 г/г — | 13.5 г/г — | -1.7 г/г — | -1.0 | 16.1 | 619.3 г/г — | 97.0 г/г — | 31.5% | 202.4 | Отчёт (PDF) |
| 2023-09-30 | Q3 2023 (3M) | OK | 160.0 г/г — | 33.4 г/г — | 26.5 г/г — | 59.9 г/г — | 22.4 г/г — | 60.4 | -4.7 | 637.2 г/г — | 102.1 г/г — | 50.2% | 181.8 | Отчёт (PDF) |
| 2023-06-30 | Q2 2023 (3M) | OK | 239.9 г/г — | 25.4 г/г — | 36.8 г/г — | 62.2 г/г — | 10.7 г/г — | 83.2 | -11.5 | 597.7 г/г — | 73.9 г/г — | — | 184.4 | Отчёт (PDF) |
| Краткосрочный долг (вкл. аренду) | 222 |
| Долгосрочный долг (вкл. аренду) | 895 |
| − Денежные средства | 481 |
| Чистый долг | 636 |
|---|
Чистый долг / EBITDA LTM: 0.0x
Квартальные значения (млн $)
Изменения (г/г)
FCF (млн $)
Чистый долг / ден. средства (млн $)
| год | 2023 | 2024 | 2025 |
|---|---|---|---|
| поток / прибыль | 4.56x | 6.97x | 9.44x |
| начисления, % активов | -18.0% | -17.4% | -5.6% |
Наши разборы отчётности и инвестиционные заметки по эмитенту.
Стоимость, создаваемая компанией за год, в % от капитализации
Создано стоимости за год: +50.2%
| 1. Рост EBITDA (квартал г/г, в год) [EBITDA посл. кв. − EBITDA год назад] × годовой множитель X = — | 15 182 |
| 2. Текущий EV/EBITDA (LTM) (Капитализация + Чистый долг) ÷ EBITDA (LTM) = (245 870 + 636) ÷ 165 196 | 1.5x |
| 3. Целевой мультипликатор (Текущий EV/EBITDA + 6) ÷ 2 = (1.5 + 6) ÷ 2 | 3.7x |
| 4. Денежный поток (балансовый, LTM) Снижение чистого долга + дивиденды + байбэк − доп. эмиссия = 27 549 + 0 + 0 − 0 | 66 458 |
| 5. Создано стоимости за год (Рост EBITDA × Целевой мульт. + Ден. поток − Размытие) ÷ Капитализация = (15 182 × 3.7 + 66 458) ÷ 245 870 | +50.2% |
Суммы — в млн отчётной валюты. Рост EBITDA берётся по последнему кварталу к тому же кварталу годом ранее и приводится к году.
Допущения:
Нет строк по дивидендам для этого эмитента (проверено: Новости KASE).
Отчётность / IR: https://ir.airastana.com/en/financial-operational/financial-statements/
Формы отчётности по загруженным периодам: ✓ ✓ ✓ (Баланс / Отчёт о прибылях и убытках / Движение денежных средств)
Air Astana JSC (AIRA): финансовые показатели, мультипликаторы (P/E, P/B, EV/EBITDA), рентабельность и дивидендная доходность — по данным отчётности.
Смотрите также: Самые дешёвые акции мира (2026): чему учит value-инвестирование · карта оценки рынков