Aldar Properties: выручка ускорилась до +16,4%, но денежный поток за квартал оказался втрое меньше прибыли
Aldar Properties раскрыла результаты за третий квартал 2026 года. Выручка составила 9 344,7 млн дирхамов (+16,4% год к году), чистая прибыль – 1 913,2 млн (+25,1%), рентабельность по чистой прибыли поднялась до 20,5% против 19,1% годом ранее. Рост выручки ускорился относительно второго квартала (+4,8%), однако операционный денежный поток за квартал составил лишь 668,6 млн – около трети прибыли. При мультипликаторе P/E LTM 7,0 и оценке по модели портала с потенциалом +12% бумага выглядит скорее привлекательной, но слабая конверсия прибыли в деньги удерживает от более высокой оценки.
Главные тезисы
— Выручка ускорилась до +16,4% после +4,8% во втором квартале, и это лучший темп с первого квартала
— Рентабельность по чистой прибыли поднялась до 20,5% с 19,1%, и прибыль выросла быстрее выручки
— Операционный денежный поток за квартал – 668,6 млн, втрое меньше чистой прибыли в 1 913,2 млн
— Долговая нагрузка 1,79 EBITDA LTM – умеренный уровень, но сам долг за квартал вырос
— P/E LTM 7,0 и EV/EBITDA LTM 6,7 – низкие мультипликаторы для растущего застройщика
— Модель портала даёт потенциал +12% к справедливой стоимости, и это наш собственный расчёт
Оценка привлекательности
Ключевые показатели, млрд AED
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 8,03 | 9,34 | +16,4% |
| EBITDA | 2,34 | — | — |
| Операционная прибыль | 2,18 | — | — |
| Чистая прибыль | 1,53 | 1,91 | +25,1% |
| Операционный денежный поток | 1,22 | 0,67 | -45,1% |
| Капзатраты | 0,85 | — | — |
| Рентабельность по EBITDA | 29,2% | — | — |
| Чистая маржа | 19,1% | 20,5% | +1,4 п.п. |
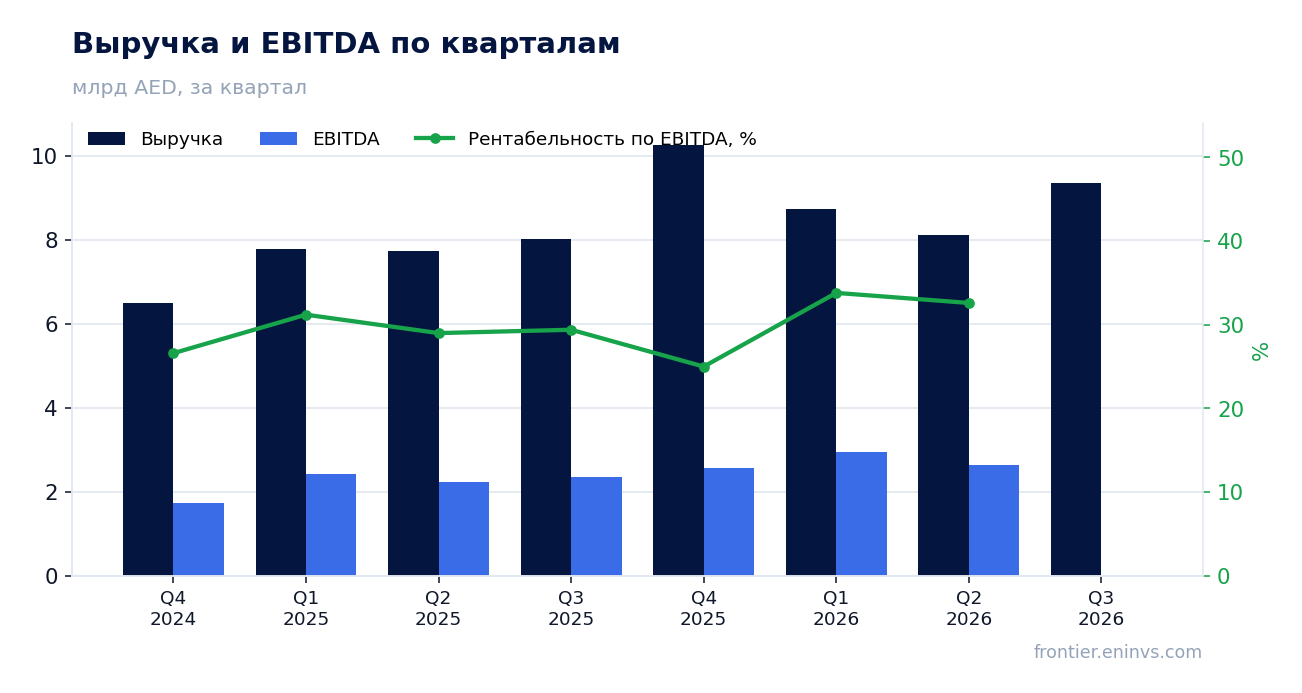
Выручка ускорилась до +16,4% после +4,8% во втором квартале, и это лучший темп с первого квартала
В третьем квартале 2026 года выручка Aldar Properties составила 9 344,7 млн дирхамов, что на 16,4% больше, чем годом ранее. Во втором квартале рост был скромнее – 4,8%, так что ускорение заметное: темп более чем утроился. Это самый быстрый рост с первого квартала, когда выручка прибавила 12,1%.
Квартал к кварталу выручка выросла с 8 108,8 млн до 9 344,7 млн – примерно на 15%. Такой шаг вверх после относительно ровного второго квартала говорит о том, что продажи и сдача объектов идут неровно, и третий квартал оказался сильным.
Для застройщика квартальная выручка зависит от графика передачи готового жилья, поэтому отдельный квартал мало что говорит о тренде. Важнее, что год к году компания растёт двузначными темпами уже не первый квартал подряд, и третий квартал вернул темп после просадки во втором.
Рентабельность по чистой прибыли поднялась до 20,5% с 19,1%, и прибыль выросла быстрее выручки
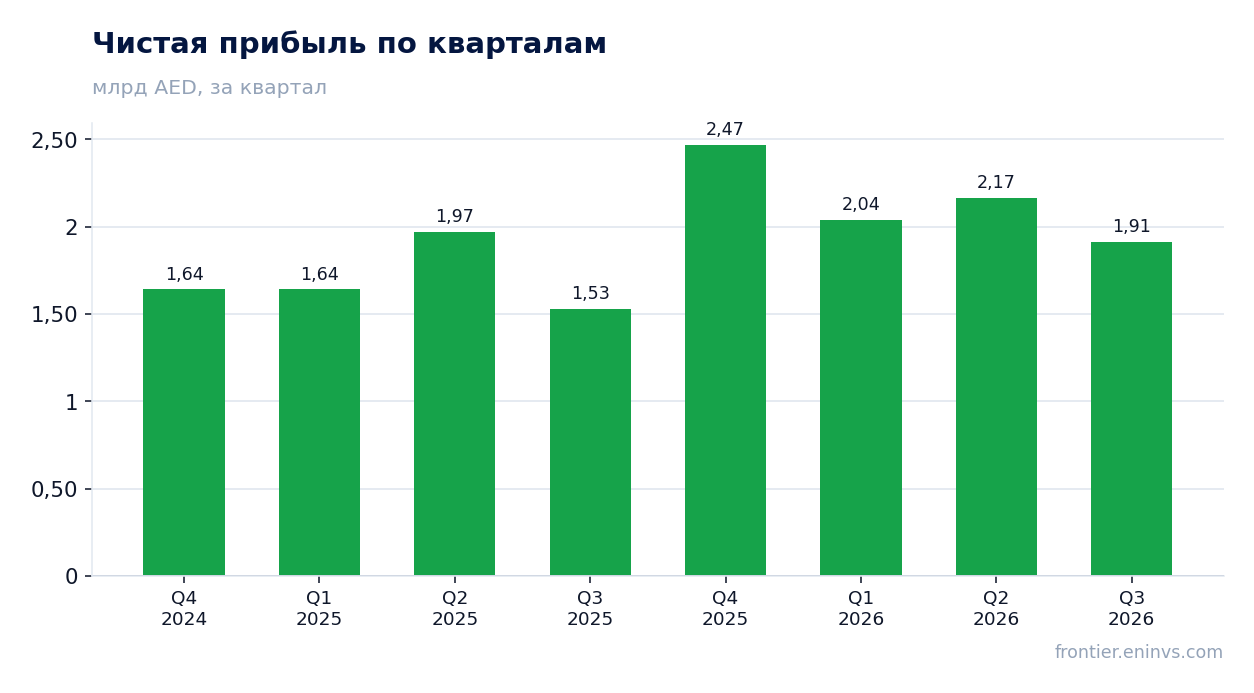
Чистая прибыль за третий квартал 2026 года составила 1 913,2 млн дирхамов, что на 25,1% больше, чем годом ранее. Выручка за тот же период выросла на 16,4%, то есть прибыль росла быстрее выручки, и это отразилось в рентабельности: 20,5% против 19,1% годом ранее.
Рост маржи на 1,4 процентного пункта при такой динамике выручки означает, что расходы росли медленнее продаж. Детали по статьям затрат в фактах не раскрыты, поэтому точную причину назвать нельзя – видно только, что операционный рычаг сработал в плюс.
Прибыль в 1 913,2 млн – это уровень, который компания показывает стабильно: в первом квартале 2026 года было 2 038,9 млн, во втором – 2 165,7 млн. Третий квартал чуть слабее двух предыдущих, но год к году всё равно выше.
Операционный денежный поток за квартал – 668,6 млн, втрое меньше чистой прибыли в 1 913,2 млн
Операционный денежный поток за третий квартал 2026 года составил 668,6 млн дирхамов при чистой прибыли 1 913,2 млн. Разрыв почти втрое – это главный вопрос к отчёту: прибыль есть, а денег от операций заметно меньше.
Во втором квартале поток был ещё меньше – 143,2 млн, в первом – 1 550,6 млн. То есть третий квартал лучше второго, но всё равно дал лишь треть прибыли. Для застройщика такой разрыв обычно означает рост незавершённого строительства и запасов, но конкретную причину факты не раскрывают.
Инвестиции в основные средства в третьем квартале не раскрыты, поэтому свободный денежный поток за квартал посчитать нельзя. За первые два квартала капитальные затраты были умеренными – 614,7 млн и 769,1 млн, – так что основной отток, судя по всему, идёт через оборотный капитал, а не через стройку.
Долговая нагрузка 1,79 EBITDA LTM – умеренный уровень, но сам долг за квартал вырос
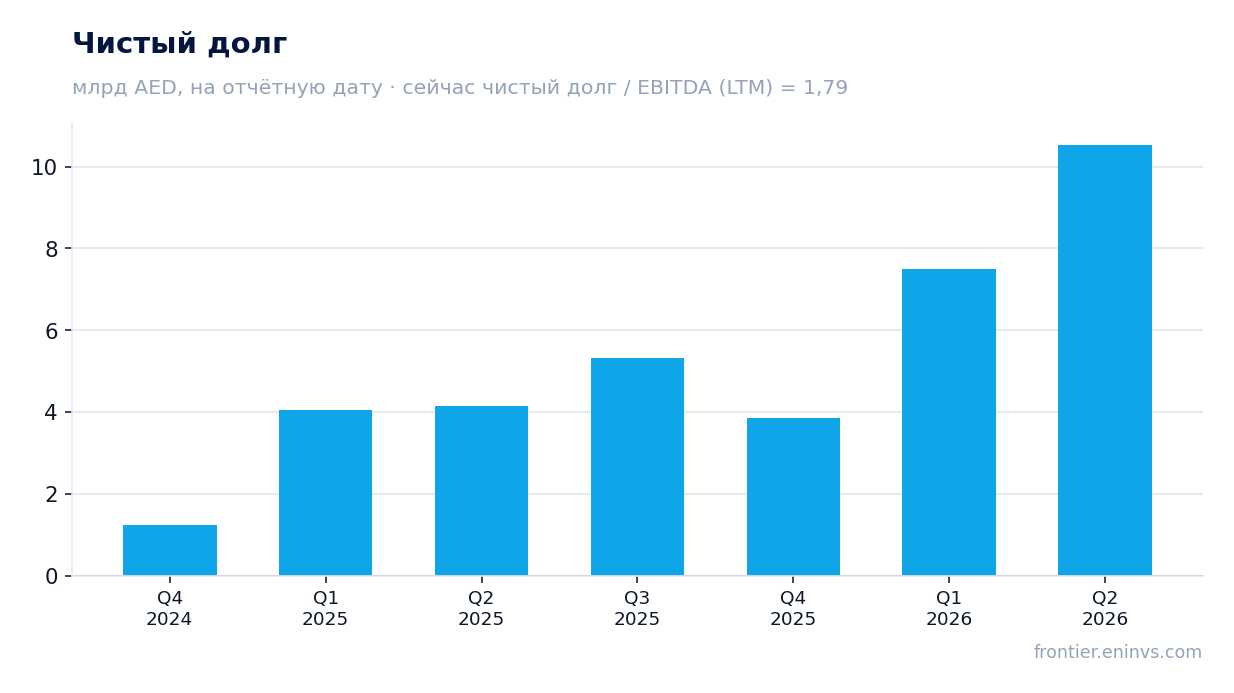
Чистый долг на последнюю годовую отчётную дату составлял 21 883,2 млн дирхамов, а отношение чистого долга к EBITDA за последние 12 месяцев – 1,79. Это умеренный уровень для застройщика: долг меньше двух годовых EBITDA.
При этом сам чистый долг за квартал вырос: на конец второго квартала 2026 года он был 10 534,7 млн, на конец первого – 7 501,7 млн. Рост долга на фоне слабого операционного потока – то, за чем стоит следить в следующем отчёте.
EBITDA за последние 12 месяцев – 12 221,8 млн, выручка за тот же период – 36 500,0 млн. При рыночной капитализации 60 149,1 млн и EV/EBITDA LTM 6,7 компания оценивается недорого относительно собственной способности генерировать операционную прибыль.
P/E LTM 7,0 и EV/EBITDA LTM 6,7 – низкие мультипликаторы для растущего застройщика
Акции Aldar Properties торгуются с P/E LTM 7,0 и EV/EBITDA LTM 6,7. Для компании, которая наращивает выручку двузначными темпами и держит рентабельность выше 20%, это скромные оценки: рынок не закладывает в цену продолжение роста.
Рентабельность собственного капитала (ROE) при этом составляет 4,7% – низко относительно стоимости капитала. Это означает, что баланс компании тяжёлый: активы большие, а прибыль на них пока небольшая. Именно это, а не долг, ограничивает оценку.
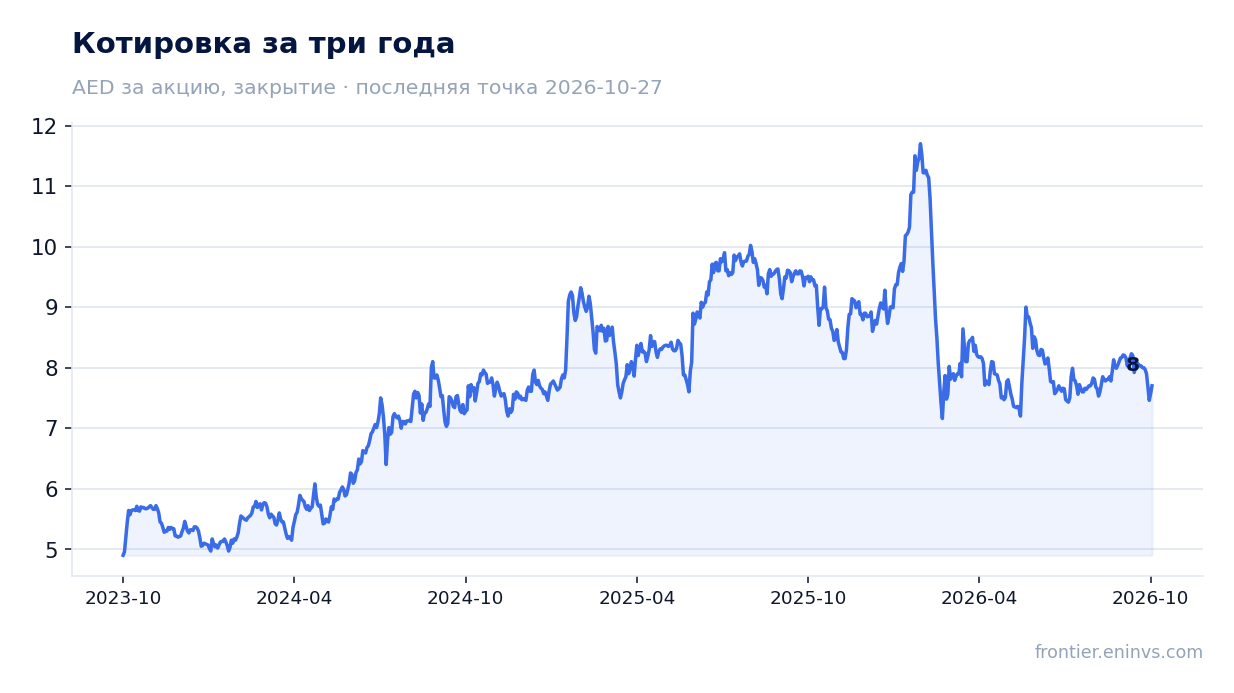
По модели портала справедливая стоимость акции на 12% выше текущей рыночной цены. Это наш собственный расчёт, основанный на росте EBITDA и целевом мультипликаторе, а не консенсус рынка и не целевая цена.
Модель портала даёт потенциал +12% к справедливой стоимости, и это наш собственный расчёт
По модели портала справедливая стоимость акции Aldar Properties на 12% выше текущей рыночной цены. Модель строится на росте EBITDA и целевом мультипликаторе – это наш внутренний инструмент, а не рыночный консенсус и не рекомендация.
Потенциал в 12% – умеренный. Он не компенсирует риск слабой конверсии прибыли в денежный поток: если операционный поток останется на уровне трети прибыли, рынок вряд ли переоценит бумагу выше.
Для подтверждения оценки нужен следующий отчёт: устойчивый рост выручки, сохранение маржи выше 20% и восстановление денежного потока до уровня, сопоставимого с прибылью. Если долг продолжит расти, а поток останется слабым, потенциал модели сократится.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 60,1 млрд AED |
| P/E (LTM) | 7,0 |
| EV/EBITDA (LTM) | 6,7 |
| P/B | 1,23 |
| Чистый долг / EBITDA | 1,79 |
| ROE | 4,7% |
Итог
Сильная сторона отчёта – ускорение выручки до +16,4% и рост рентабельности до 20,5%: компания растёт быстрее, чем годом ранее, и делает это с более высокой маржой. Слабая сторона – денежный поток: 668,6 млн операционного потока против 1 913,2 млн прибыли, и выросший долг. Оценка низкая – P/E LTM 7,0, EV/EBITDA LTM 6,7, – и модель портала даёт +12% к справедливой стоимости, но для переоценки нужна конверсия прибыли в деньги. Вердикт – скорее привлекательная: мультипликаторы и рост выручки перевешивают, но слабый поток удерживает от более высокой оценки.
Перейти к финансовой карточке компании ALDAR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций