Dubai Islamic Bank: прибыль за квартал просела на 3,4%, а процентный доход впервые за год опустился ниже прошлогоднего уровня
В отчёте за третий квартал 2026 года Dubai Islamic Bank показал чистую прибыль 1 799,7 млн дирхамов – на 3,4% меньше, чем годом ранее, при процентном доходе 3 017,1 млн дирхамов и темпах его роста -7,7% год к году. Замедление относительно второго квартала (+1,7%) стало первым отрицательным показателем за год. При мультипликаторе P/E LTM 6,87 и дивидендной доходности 4,87% бумага выглядит скорее привлекательной, чем нет, но слабость процентного дохода – главный аргумент против.
Главные тезисы
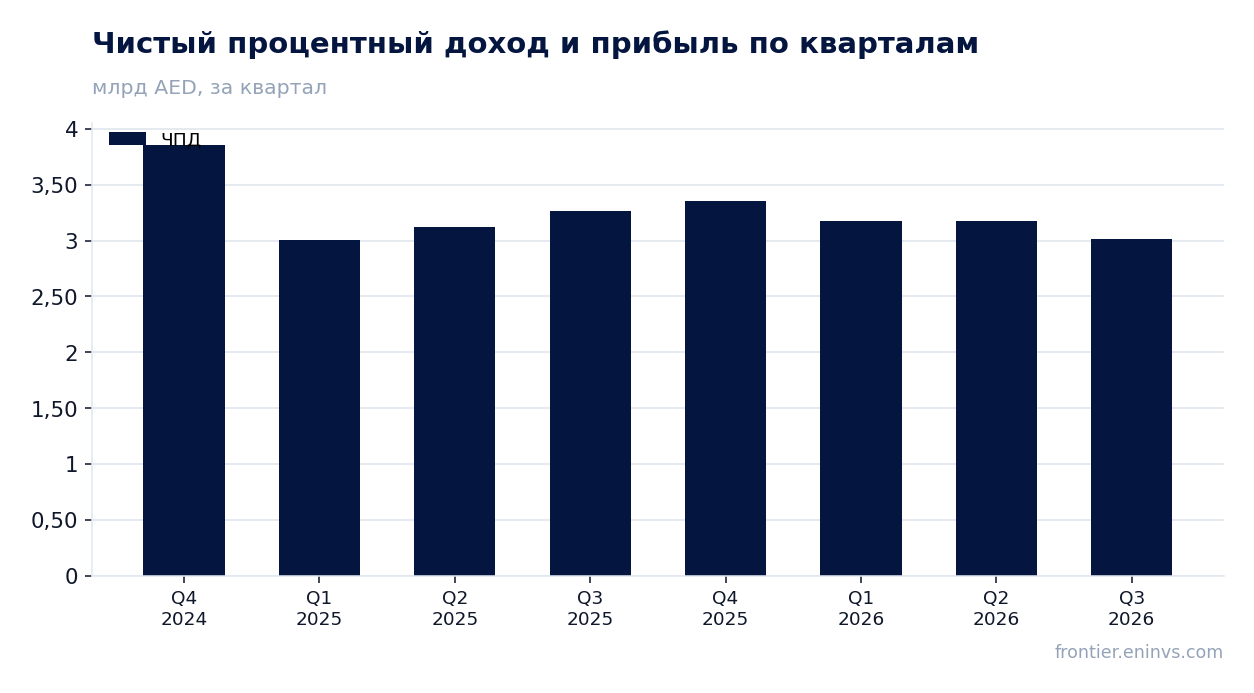
— Процентный доход впервые за год ушёл ниже прошлогоднего уровня – минус 7,7% год к году
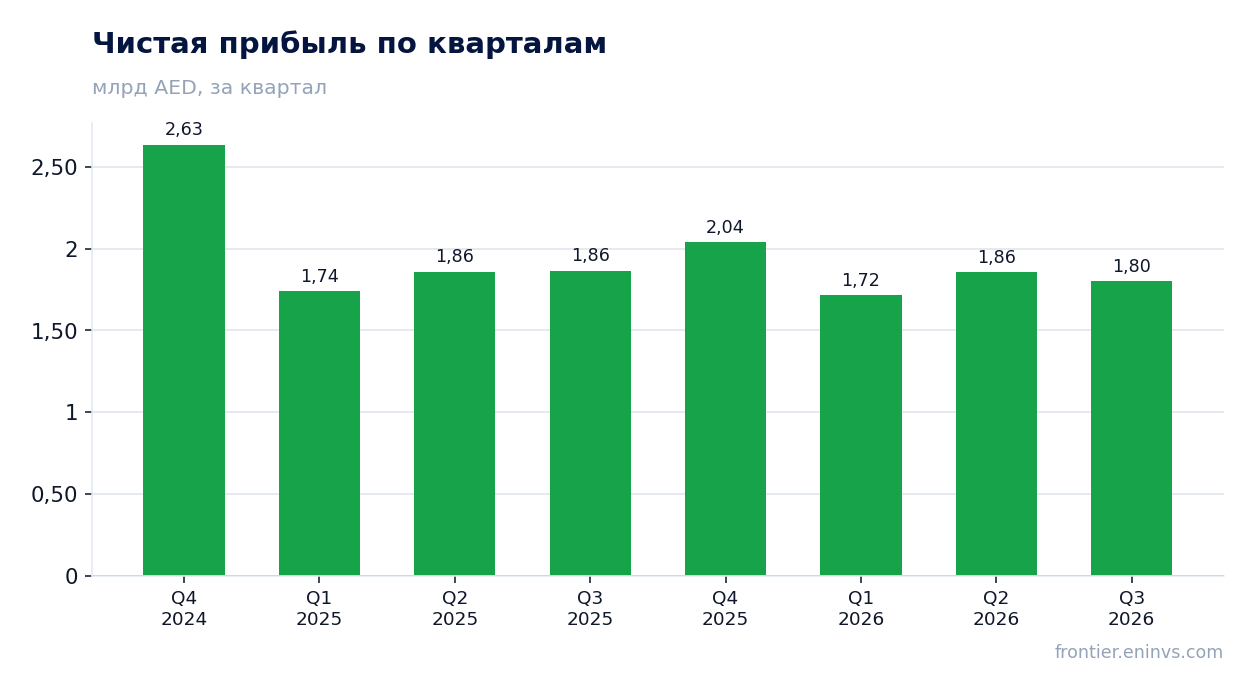
— Чистая прибыль за квартал сократилась на 3,4%, хотя кварталом ранее ещё росла
— P/E LTM 6,87 – низко для банка с ROE 4,4%, но прибыль под давлением
— Дивидендная доходность 4,87% при выплате, которая держится на прибыли прошлых периодов
— По модели портала потенциал бумаги к справедливой стоимости оценивается в +14%
Оценка привлекательности
Ключевые показатели, млрд AED
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Чистый процентный доход | 3,27 | — | — |
| Чистая прибыль | 1,86 | 1,80 | -3,4% |
| Капзатраты | 0,35 | 0,21 | -41,0% |
| Чистая маржа | 57,0% | — | — |
Процентный доход впервые за год ушёл ниже прошлогоднего уровня – минус 7,7% год к году
Процентный доход в третьем квартале 2026 года составил 3 017,1 млн дирхамов, что на 7,7% меньше, чем в третьем квартале 2025 года. Это первое отрицательное значение за год: во втором квартале 2026 года показатель ещё рос на 1,7%, в первом – на 5,5%, а в четвёртом квартале 2025 года падал на 13,2%.
Снижение процентного дохода – ключевой сигнал для банка, чья выручка почти целиком состоит из процентных доходов. Если в четвёртом квартале 2025 года падение было разовым, то теперь отрицательная динамика повторилась, и это уже не выглядит случайностью. Причина в самих фактах не раскрыта, поэтому ограничимся констатацией: доход от основной деятельности сжимается.
Чистая прибыль за квартал сократилась на 3,4%, хотя кварталом ранее ещё росла
Чистая прибыль за третий квартал 2026 года составила 1 799,7 млн дирхамов – на 3,4% меньше, чем годом ранее. Во втором квартале 2026 года прибыль была 1 855,9 млн дирхамов, в первом – 1 716,1 млн дирхамов, то есть квартальная динамика неровная, но в целом прибыль держится в диапазоне 1,7–1,9 млрд дирхамов.
Снижение прибыли на 3,4% при падении процентного дохода на 7,7% означает, что банк частично компенсировал слабость основного дохода. Чем именно – из фактов не видно: статья непроцентных доходов и расходов не раскрыта. Для держателя важно, что прибыль пока не обвалилась, но и не растёт.
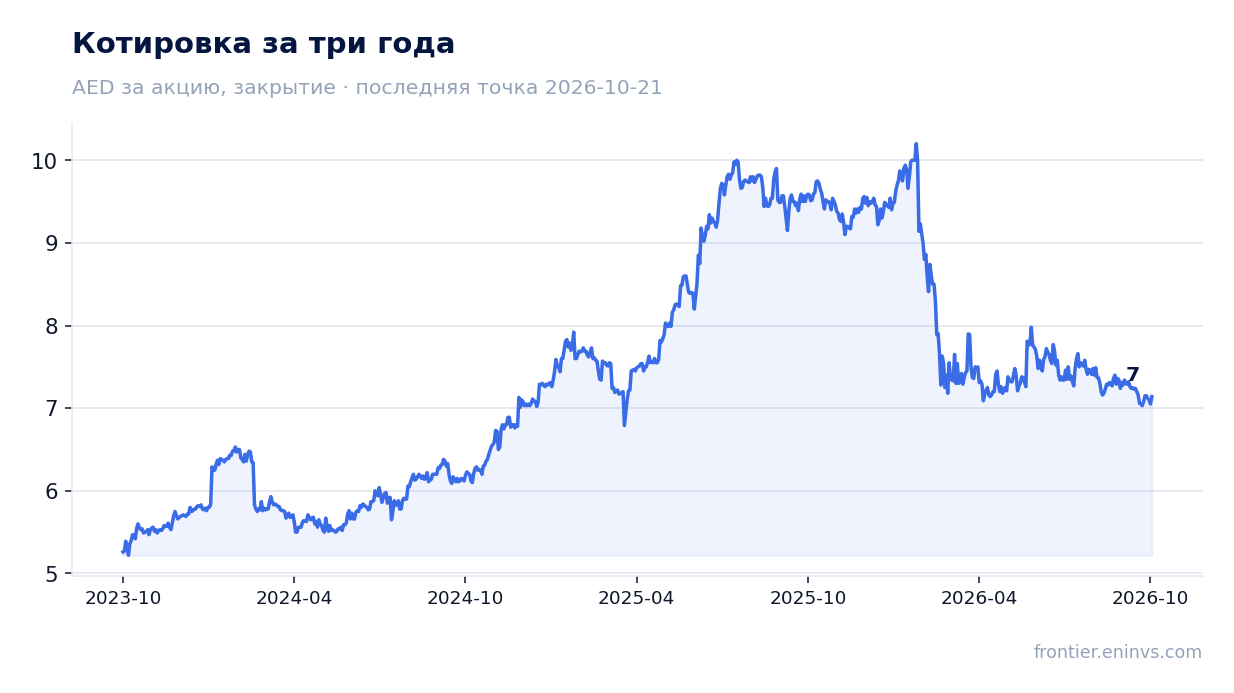
P/E LTM 6,87 – низко для банка с ROE 4,4%, но прибыль под давлением
При капитализации 50 951,1 млн дирхамов и прибыли за последние 12 месяцев 7 411,2 млн дирхамов мультипликатор P/E LTM составляет 6,87. Рентабельность собственного капитала – 4,38%, что для банка скромно: рынок оценивает прибыль дёшево именно потому, что не ждёт её устойчивого роста.
Сравнить текущий P/E с собственной трёхлетней историей нельзя – в фактах такого среднего нет. Но и без этого видно: бумага торгуется ниже уровня, который обычно соответствует банку с дивидендной доходностью около 5%. Дисконт оправдан слабостью процентного дохода, и пока он не развернётся, переоценки ждать не стоит.
Дивидендная доходность 4,87% при выплате, которая держится на прибыли прошлых периодов
Дивидендная доходность за последние 12 месяцев составляет 4,87%. Выплата опирается на прибыль прошлых периодов: за последние 12 месяцев банк заработал 7 411,2 млн дирхамов, и этого достаточно, чтобы покрыть дивиденд при разумной доле выплат.
Однако прибыль за третий квартал 2026 года снизилась на 3,4%, а процентный доход – на 7,7%. Если эта динамика сохранится, база для дивиденда начнёт сжиматься, и доходность в 4,87% окажется под вопросом. Пока выплата выглядит устойчивой, но запас прочности не растёт.
По модели портала потенциал бумаги к справедливой стоимости оценивается в +14%
По модели портала, которая сопоставляет годовые earnings с капитализацией и ROE с P/B, потенциал бумаги к справедливой стоимости оценивается в +14%. Это наша собственная оценка, а не консенсус рынка и не целевая цена.
Модель опирается на текущую прибыль, а она в третьем квартале снизилась на 3,4%. Если прибыль продолжит падать, модель придётся пересматривать вниз. Пока же она говорит, что при P/E 6,87 и ROE 4,38% бумага недооценена относительно собственной доходности.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 51,0 млрд AED |
| P/E (LTM) | 6,9 |
| P/B | 0,96 |
| ROE | 4,4% |
| Дивидендная доходность (12 мес) | 4,9% |
Итог
Сильным в отчёте было то, что прибыль удержалась вблизи 1,8 млрд дирхамов, несмотря на падение процентного дохода на 7,7%. Слабым – сам процентный доход: он впервые за год ушёл ниже прошлогоднего уровня, и это уже не разовое явление. Дивидендная доходность 4,87% и P/E 6,87 выглядят привлекательно, но держатся на прибыли, которая не растёт. Вопрос для держателя сейчас в том, развернётся ли процентный доход в следующем квартале; пока сигналов к этому нет.
Перейти к финансовой карточке компании DIB →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций