Emaar Properties: выручка почти не выросла, но прибыль держится на низком долге и дешёвом мультипликаторе
В отчёте за третий квартал 2026 года Emaar Properties показала выручку 13 632,5 млн AED и операционную прибыль 5 440,3 млн AED. Год к году выручка прибавила лишь 2,7% – заметно скромнее, чем 18,2% во втором квартале. При этом за последние 12 месяцев компания заработала 19 189,3 млн AED чистой прибыли, торгуется с EV/EBITDA 4,3 против собственной трёхлетней средней 5,6 и платит дивидендами около 8,0%. По совокупности этих факторов акция выглядит скорее привлекательной, чем нет.
Главные тезисы
— Выручка в третьем квартале выросла всего на 2,7% – это замедление против 18,2% во втором квартале
— Операционная прибыль 5 440,3 млн AED при выручке 13 632,5 млн AED даёт рентабельность около 40%
— За последние 12 месяцев компания заработала 19 189,3 млн AED чистой прибыли при выручке 54 000,0 млн AED
— Чистый долг на конец 2025 года составлял 52,1 млн AED – это уровень, а не динамика
— EV/EBITDA 4,3 ниже собственной трёхлетней средней 5,6 на 23% – акция дешевле своей истории
— Дивидендная доходность 8,0% заметно выше того, что даёт безрисковая ставка
— По модели портала справедливая стоимость акции на 10% выше текущей цены
Оценка привлекательности
Ключевые показатели, млрд AED
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 13,3 | 13,6 | +2,7% |
| EBITDA | 6,21 | — | — |
| Операционная прибыль | 5,80 | 5,44 | -6,2% |
| Чистая прибыль | 4,37 | — | — |
| Операционный денежный поток | 5,12 | — | — |
| Капзатраты | 0,36 | — | — |
| Рентабельность по EBITDA | 46,8% | — | — |
| Чистая маржа | 32,9% | — | — |
Выручка в третьем квартале выросла всего на 2,7% – это замедление против 18,2% во втором квартале
Выручка за третий квартал 2026 года составила 13 632,5 млн AED, что на 2,7% больше, чем годом ранее. Во втором квартале рост был 18,2%, то есть темп замедлился более чем в шесть раз. Это самое слабое квартальное увеличение выручки за последние пять кварталов, по которым есть данные.
Замедление видно и в абсолютных значениях: квартал к кварталу выручка выросла с 11 509,5 млн AED до 13 632,5 млн AED, но год к году прирост небольшой. Для компании, которая в конце 2025 года показывала рост на 40,5%, это заметная смена картины. Причины замедления в предоставленных фактах не раскрыты, поэтому ограничимся констатацией: рост почти остановился.
Для держателя это главный сигнал отчёта. Выручка – база для прибыли и дивидендов, и если её рост сходит на нет, то и будущие выплаты могут оказаться под вопросом. В следующем отчёте стоит смотреть, вернётся ли выручка к двузначному росту или 2,7% – это новая норма.
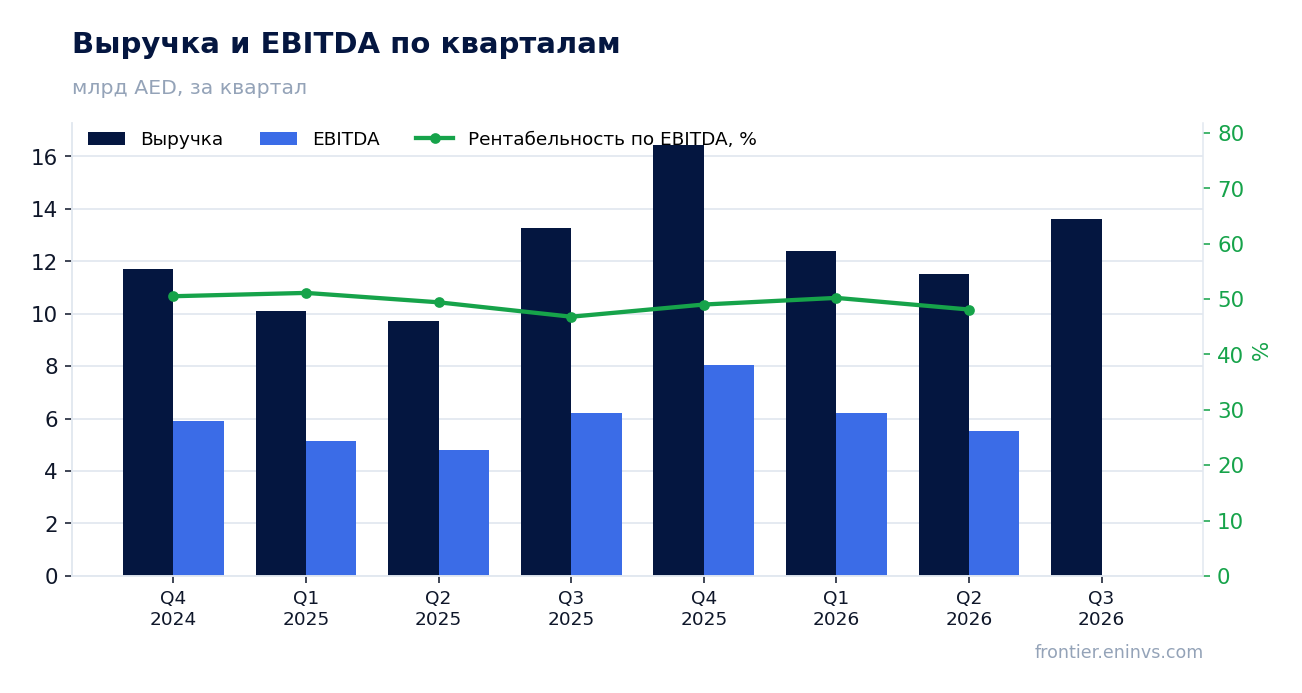
Операционная прибыль 5 440,3 млн AED при выручке 13 632,5 млн AED даёт рентабельность около 40%
Операционная прибыль за третий квартал 2026 года составила 5 440,3 млн AED. При выручке 13 632,5 млн AED это даёт рентабельность около 40%. Для девелопера это высокий уровень, и он держится даже при слабом росте выручки.
Сравнение с прошлым годом показывает, что абсолютная операционная прибыль снизилась: в третьем квартале 2025 года она была 5 799,4 млн AED. То есть при выручке, которая почти не выросла, прибыль от операций даже немного уменьшилась. Это означает, что расходы растут быстрее выручки, хотя конкретные статьи затрат в фактах не раскрыты.
Рентабельность около 40% – это то, что удерживает компанию в числе прибыльных. Но если выручка продолжит стагнировать, а расходы будут расти, маржа начнёт сжиматься. Пока же операционная прибыль остаётся солидной и обеспечивает базу для чистой прибыли и дивидендов.
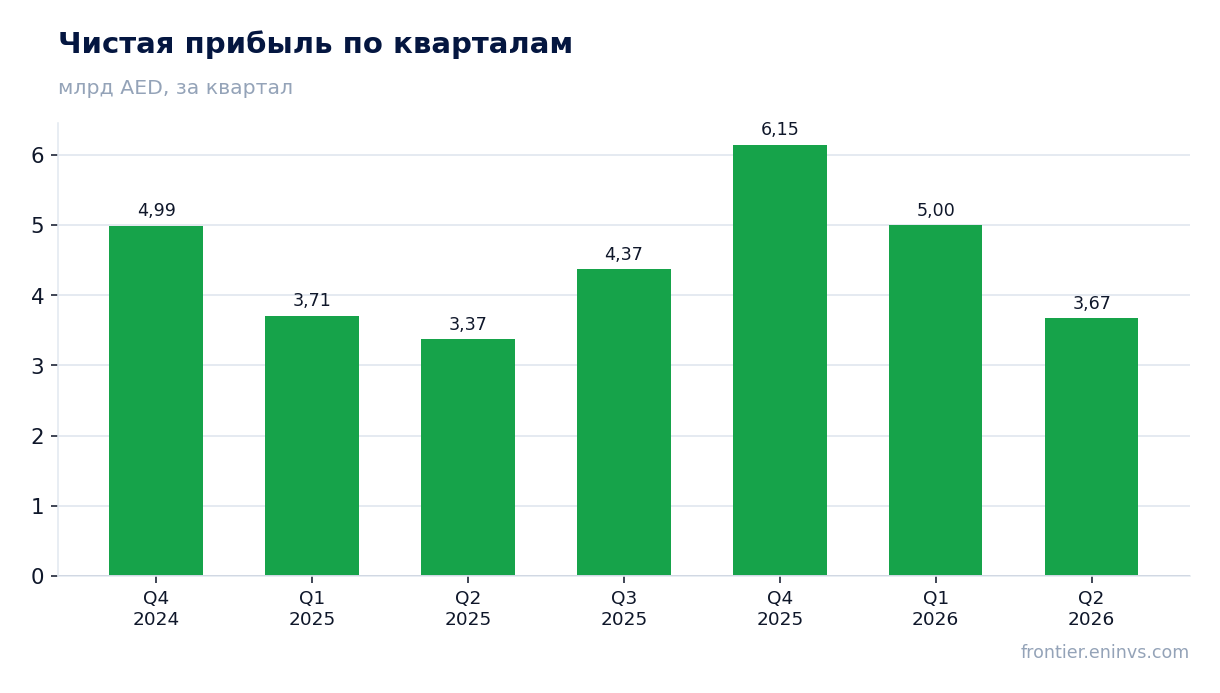
За последние 12 месяцев компания заработала 19 189,3 млн AED чистой прибыли при выручке 54 000,0 млн AED
За последние 12 месяцев, закончившиеся 30 сентября 2026 года, Emaar Properties получила 19 189,3 млн AED чистой прибыли при выручке 54 000,0 млн AED. Рентабельность по чистой прибыли составляет около 35,5% – это высокий показатель, который говорит о сильной ценовой власти и контроле над издержками.
EBITDA за тот же период составила 25 534,5 млн AED. Разница между EBITDA и чистой прибылью – около 6,3 млрд AED – приходится на амортизацию, проценты и налоги. Это умеренная нагрузка, которая не съедает основную часть операционного результата.
Прибыль за последние 12 месяцев – это база для дивидендов. При рыночной капитализации 109 246,7 млн AED соотношение цены и прибыли (P/E) составляет 5,7. Это низкий мультипликатор, который отражает либо недоверие рынка к устойчивости прибыли, либо общую недооценку компании.
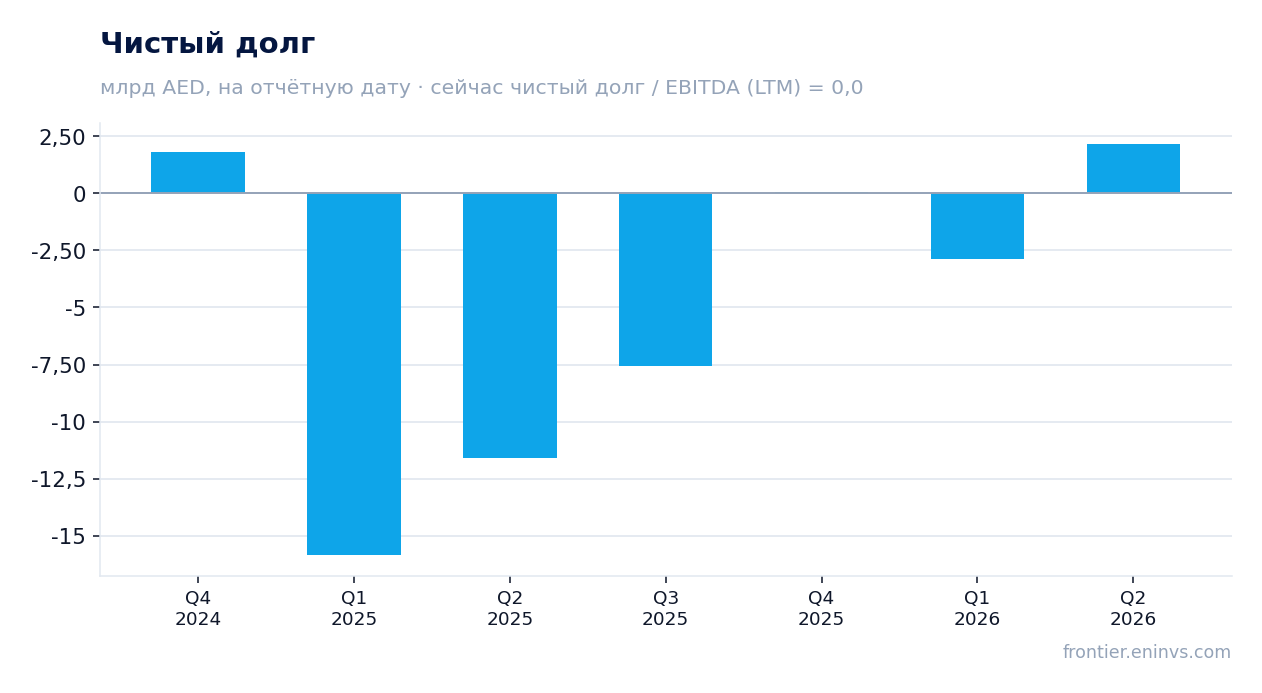
Чистый долг на конец 2025 года составлял 52,1 млн AED – это уровень, а не динамика
На конец 2025 года чистый долг Emaar Properties составлял 52,1 млн AED. Это почти нулевой уровень для компании с рыночной капитализацией 109,2 млрд AED и годовой EBITDA 25,5 млрд AED. Отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,0 – долговая нагрузка практически отсутствует.
В фактах нет более раннего значения чистого долга, поэтому мы не можем сказать, вырос он или снизился. Но сам уровень говорит о том, что компания не зависит от заёмного финансирования и может направлять почти всю прибыль на дивиденды или развитие.
Низкий долг – это подушка безопасности. Если выручка продолжит замедляться, у компании не возникнет проблем с обслуживанием обязательств. Это одна из причин, по которой акция может оставаться привлекательной даже при слабом операционном росте.
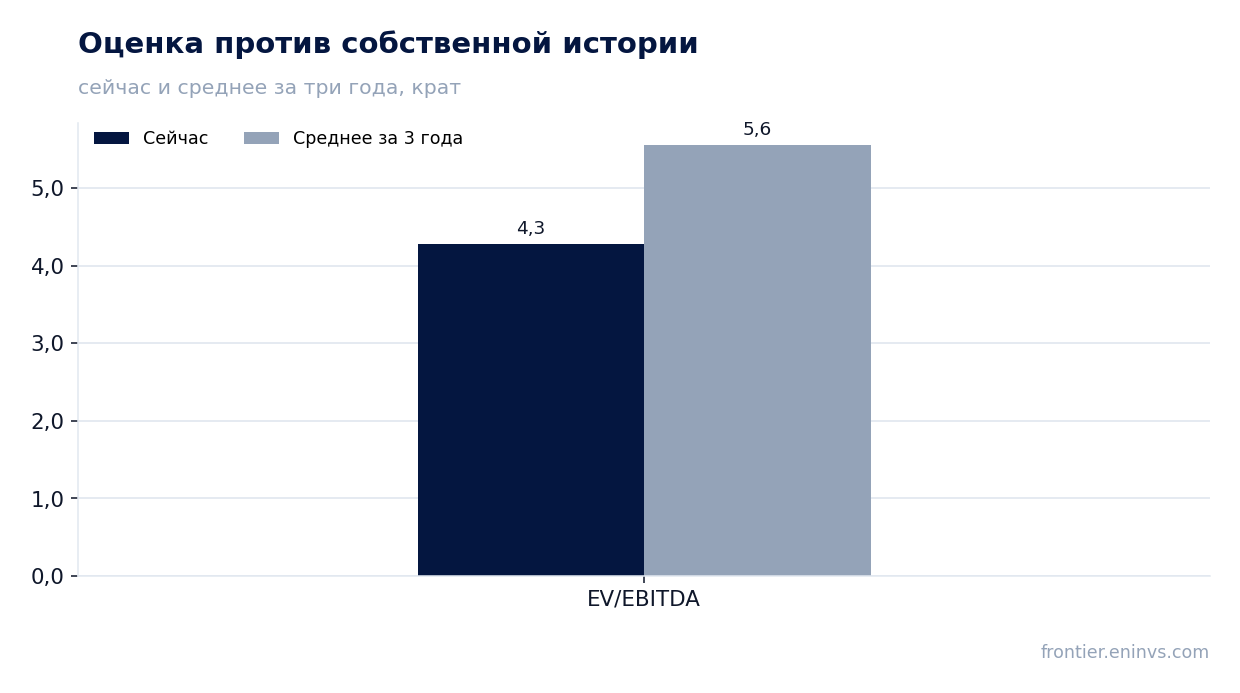
EV/EBITDA 4,3 ниже собственной трёхлетней средней 5,6 на 23% – акция дешевле своей истории
По мультипликатору EV/EBITDA компания торгуется на уровне 4,3. Это на 23% ниже её собственной трёхлетней средней, которая составляет 5,6. То есть рынок оценивает текущую EBITDA дешевле, чем в среднем за последние три года.
Такая оценка может объясняться замедлением выручки: инвесторы закладывают риск того, что прибыль не будет расти. Но если прибыль удастся удержать хотя бы на текущем уровне, мультипликатор будет вынужден вернуться к исторической средней, что даёт потенциал роста цены акции.
По модели портала справедливая стоимость акции на 10% выше текущей цены. Это наша собственная оценка, основанная на росте EBITDA и целевом мультипликаторе, а не рыночный консенсус. Она подтверждает, что акция выглядит недооценённой относительно своих исторических уровней.
Дивидендная доходность 8,0% заметно выше того, что даёт безрисковая ставка
Дивидендная доходность за последние 12 месяцев составляет 8,0%. Это высокий уровень, который заметно превышает доходность безрисковых инструментов. Для инвестора, ориентированного на доход, такая выплата выглядит привлекательно.
Дивиденды обеспечены прибылью: за последние 12 месяцев чистая прибыль составила 19 189,3 млн AED, а рыночная капитализация – 109 246,7 млн AED. При коэффициенте выплаты около 45% дивиденд покрывается прибылью более чем в два раза. Это даёт запас прочности даже при снижении прибыли.
Однако устойчивость дивиденда зависит от будущей прибыли. Если выручка продолжит замедляться, а расходы расти, прибыль может снизиться, и компания будет вынуждена сократить выплаты. Пока же доходность 8,0% – один из главных аргументов в пользу акции.
По модели портала справедливая стоимость акции на 10% выше текущей цены
Наша модель оценки, основанная на росте EBITDA и целевом мультипликаторе, показывает, что справедливая стоимость акции на 10% выше текущей рыночной цены. Это собственная оценка портала, а не рыночный консенсус и не целевая цена.
Потенциал в 10% умеренный, но он подкреплён низким мультипликатором EV/EBITDA (4,3 против исторической средней 5,6) и высокой дивидендной доходностью (8,0%). В совокупности это даёт инвестору сочетание текущего дохода и потенциала роста цены.
Главный риск для модели – дальнейшее замедление выручки. Если прибыль начнёт падать, целевой мультипликатор может оказаться недостижимым, и справедливая стоимость снизится. Но при текущих уровнях акция выглядит скорее недооценённой.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 109 млрд AED |
| P/E (LTM) | 5,7 |
| EV/EBITDA (LTM) | 4,3 |
| P/B | 1,01 |
| Чистый долг / EBITDA | 0,00 |
| ROE | 13,8% |
| Дивидендная доходность (12 мес) | 8,0% |
| EV/EBITDA, среднее за 3 года | 5,6 |
Отслеживаемые метрики идеи
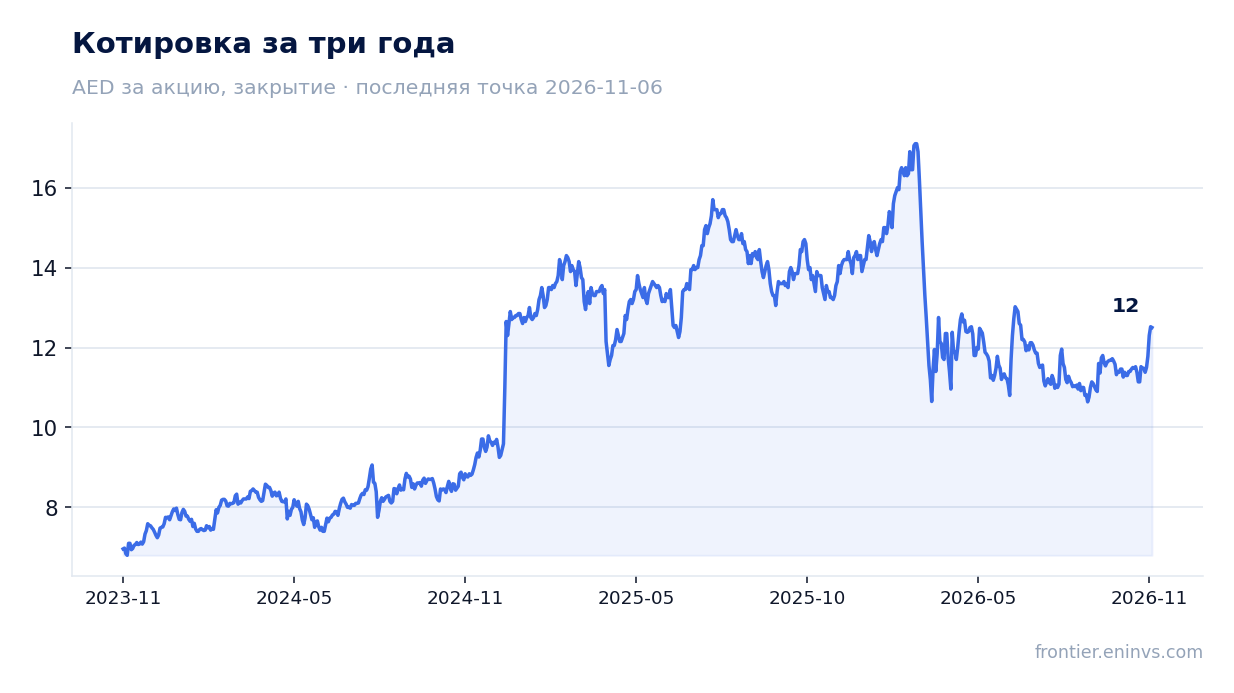
Метрики, по которым мы ведём идею «Emaar Properties» от 20.07.2026, – на дату идеи и сейчас. Цена акции за это время +12%. Исходный разбор: https://frontier.eninvs.com/region/ae/article/emaar
Идея: на дату публикации и сейчас
| Метрика | 20.07.2026, цена 11,04 | Сейчас, цена 12,36 |
|---|---|---|
| Созданная фундаментальная стоимость, доля капитализации | +17% | +10% |
Итог
Сильная сторона отчёта – почти нулевой чистый долг (52,1 млн AED) и высокая рентабельность: операционная маржа около 40%, чистая прибыль за последние 12 месяцев 19 189,3 млн AED. Слабая сторона – резкое замедление выручки до 2,7% год к году и снижение операционной прибыли. Акция торгуется с EV/EBITDA 4,3 против собственной трёхлетней средней 5,6, что даёт 23% дисконта к истории, а дивидендная доходность 8,0% обеспечивает текущий доход. По модели портала потенциал роста цены составляет 10%. С учётом этих факторов акция выглядит скорее привлекательной, но главный вопрос – сможет ли компания возобновить рост выручки.
Перейти к финансовой карточке компании EMAAR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций