Emaar Development: выручка растёт на 14,4%, но прибыль отстаёт – маржа сжалась до 39,8%
В отчёте за третий квартал 2026 года Emaar Development показала выручку 8 821,3 млн AED, что на 14,4% больше, чем годом ранее, и чистую прибыль 3 506,5 млн AED (+7,9%). При этом рентабельность по чистой прибыли снизилась до 39,8% против 42,1% годом ранее, а рост выручки замедлился по сравнению с 32,1% во втором квартале. При мультипликаторе EV/EBITDA 1,2 против собственной трёхлетней средней 3,8 и дивидендной доходности 6,8% акция выглядит привлекательно, но слабость маржи и замедление темпа роста требуют подтверждения в следующем отчёте.
Главные тезисы
— Выручка в третьем квартале выросла на 14,4%, но это вдвое медленнее, чем во втором квартале
— Чистая прибыль прибавила лишь 7,9%, и маржа сжалась до 39,8% с 42,1%
— Компания сидит на чистой денежной подушке в 39,8 млрд AED, а долг за год сократился на 4,7 млрд
— Дивидендная доходность в 6,8% остаётся главной опорой для акционера
— Мультипликатор EV/EBITDA в 1,2 ниже собственной трёхлетней средней в 3,8 на 69%
— По модели портала акция недооценена на 18% относительно справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд AED
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 7,71 | 8,82 | +14,4% |
| EBITDA | 3,79 | — | — |
| Операционная прибыль | 3,79 | 4,06 | +7,2% |
| Чистая прибыль | 3,25 | 3,51 | +7,9% |
| Операционный денежный поток | 3,13 | 2,38 | -23,8% |
| Капзатраты | 0,00 | -0,00 | -129,2% |
| Рентабельность по EBITDA | 49,2% | — | — |
| Чистая маржа | 42,1% | 39,8% | -2,3 п.п. |
Выручка в третьем квартале выросла на 14,4%, но это вдвое медленнее, чем во втором квартале
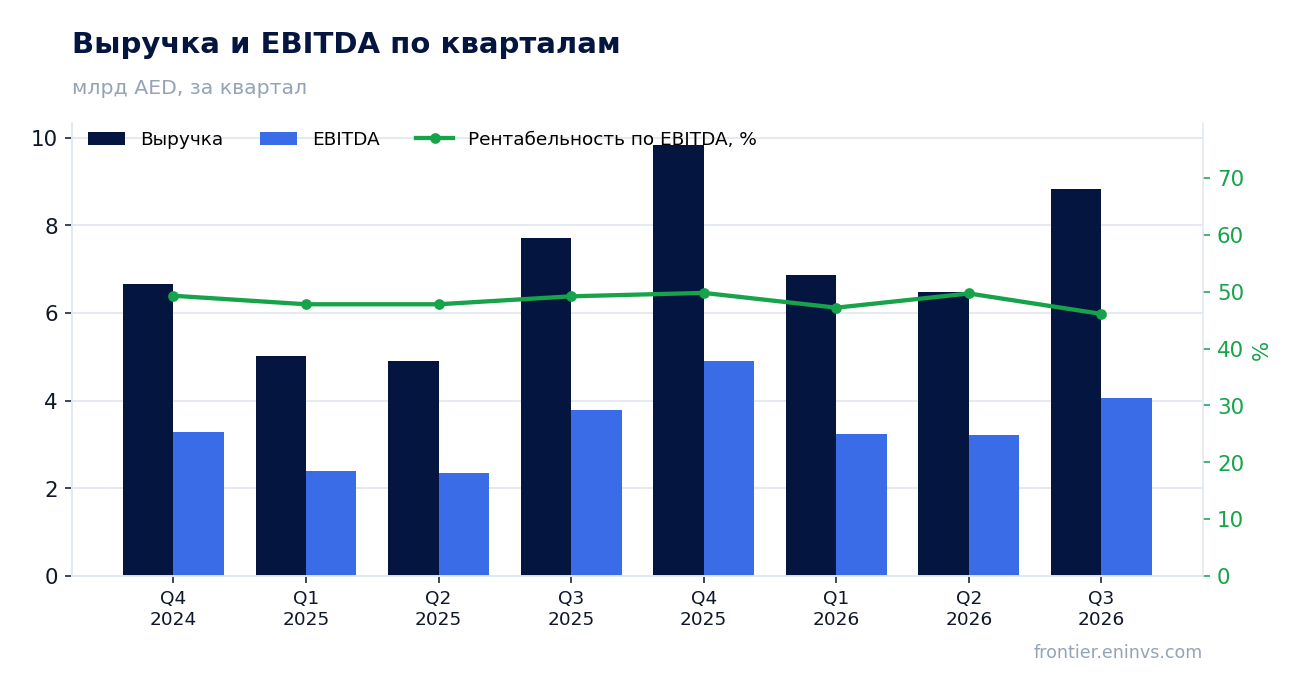
Выручка за третий квартал 2026 года составила 8 821,3 млн AED, что на 14,4% больше, чем за тот же квартал годом ранее. Это заметное замедление по сравнению со вторым кварталом, когда рост составлял 32,1%. В абсолютном выражении квартальная выручка оказалась самой высокой за последние четыре квартала, превысив 7 713,98 млн AED третьего квартала 2025 года.
Замедление темпа роста не означает падения – выручка продолжает расти двузначными темпами. Однако рынок привык к более высоким темпам: в четвёртом квартале 2025 года рост составлял 47,6%, в первом квартале 2026 года – 36,5%. Текущие 14,4% – это самый низкий квартальный рост за последние пять кварталов, что может сигнализировать о насыщении спроса или о сдвиге сроков признания выручки.
Для оценки устойчивости тренда важен следующий квартал: если рост удержится выше 10%, замедление можно считать плавным, а не разворотом. Пока же динамика выручки остаётся положительной, но её вклад в общую картину ослаб.
Чистая прибыль прибавила лишь 7,9%, и маржа сжалась до 39,8% с 42,1%
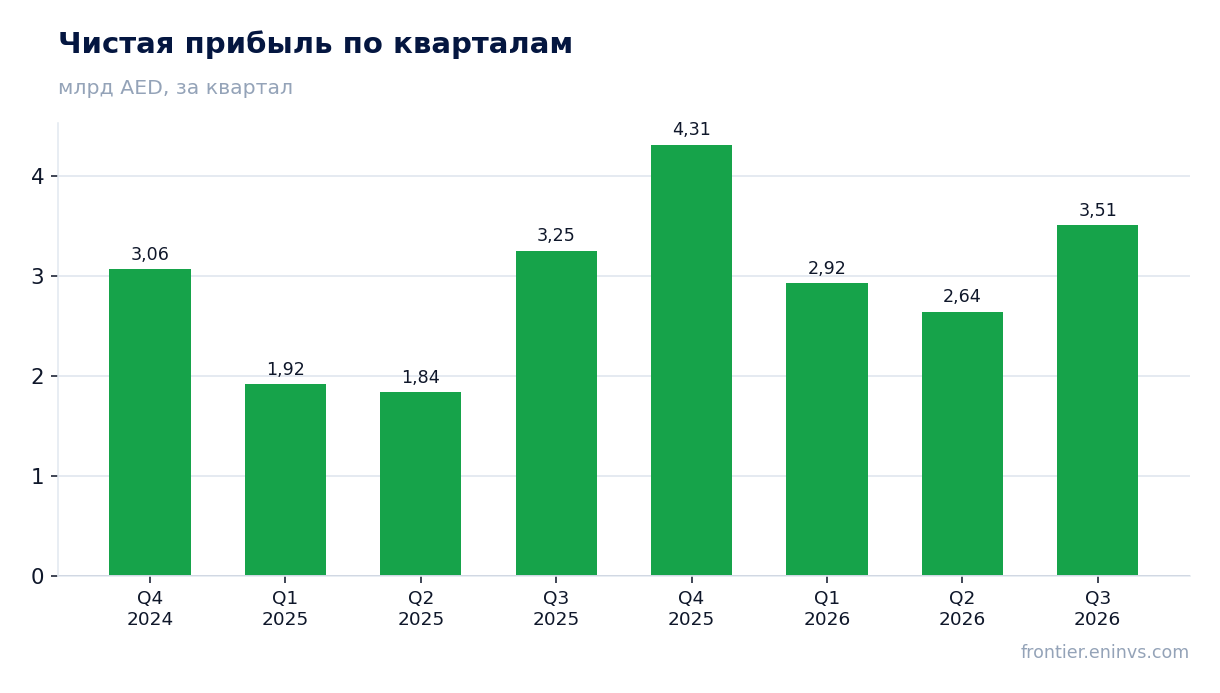
Чистая прибыль за третий квартал 2026 года составила 3 506,5 млн AED, что на 7,9% больше, чем годом ранее. Рост прибыли отстаёт от роста выручки, и причина в снижении рентабельности: маржа по чистой прибыли упала до 39,8% с 42,1% в третьем квартале 2025 года.
Сжатие маржи на 2,3 процентного пункта при росте выручки на 14,4% означает, что расходы растут быстрее доходов. Операционная прибыль составила 4 061,4 млн AED, и её отношение к выручке также снизилось. Компания не раскрывает в фактах детали затрат, поэтому точную причину назвать нельзя, но эффект на прибыль очевиден: каждый процентный пункт маржи стоит примерно 88 млн AED квартальной прибыли.
Для акционера это означает, что даже при сохранении двузначного роста выручки прибыль может расти медленнее. Если маржа продолжит снижаться, дивидендная база окажется под давлением, несмотря на сильный баланс.
Компания сидит на чистой денежной подушке в 39,8 млрд AED, а долг за год сократился на 4,7 млрд
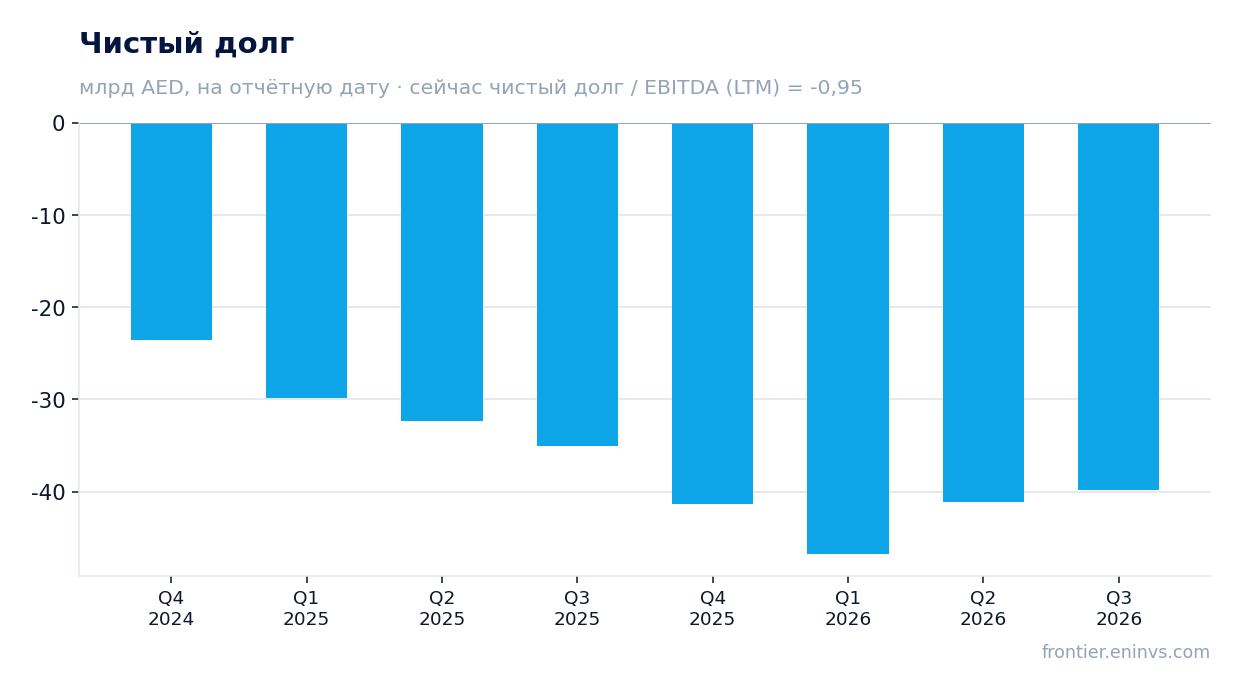
Чистый долг на 30 сентября 2026 года был отрицательным – минус 39,8 млрд AED, то есть компания располагает чистой денежной позицией. За год этот показатель изменился с минус 35,1 млрд AED на 30 сентября 2025 года до минус 39,8 млрд AED, то есть денежная подушка выросла на 4,7 млрд AED. Относительно 30 июня 2026 года чистый долг составлял минус 41,1 млрд AED, и к концу третьего квартала он сократился на 1,3 млрд AED.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет минус 0,95 – отрицательное значение подтверждает, что долг отсутствует, а денежные средства превышают обязательства. Это даёт компании запас прочности для выплаты дивидендов и финансирования строительства без привлечения заёмных средств.
Операционный денежный поток за третий квартал составил 2 382,7 млн AED, что ниже, чем в предыдущие кварталы, но остаётся положительным. За последние 12 месяцев операционный поток достиг 16 239,2 млн AED, что покрывает дивидендные выплаты и капитальные затраты, которые в третьем квартале были минимальными.
Дивидендная доходность в 6,8% остаётся главной опорой для акционера
Дивидендная доходность за последние 12 месяцев составляет 6,8% – это один из ключевых аргументов в пользу акции. Компания выплачивает дивиденды из чистой прибыли, которая за последние 12 месяцев составила 13 378,2 млн AED. При рыночной капитализации 58 080 млн AED дивидендные выплаты за год составляют около 3 950 млн AED, что соответствует примерно 30% от чистой прибыли.
Наша оценка дивиденда за текущий год исходит из сохранения payout ratio на уровне около 30% и прибыли за последние 12 месяцев. Однако снижение маржи в третьем квартале может ограничить рост прибыли, а значит, и дивиденда. Если маржа останется на уровне 39,8%, прибыль за год может оказаться ниже, чем в предыдущем периоде, что создаст риск для размера выплаты.
Доходность в 6,8% выглядит привлекательно на фоне текущих ставок, но она не гарантирована. Компания имеет чистую денежную позицию и может поддерживать выплаты даже при временном снижении прибыли, но устойчивость дивиденда зависит от восстановления маржи.
Мультипликатор EV/EBITDA в 1,2 ниже собственной трёхлетней средней в 3,8 на 69%
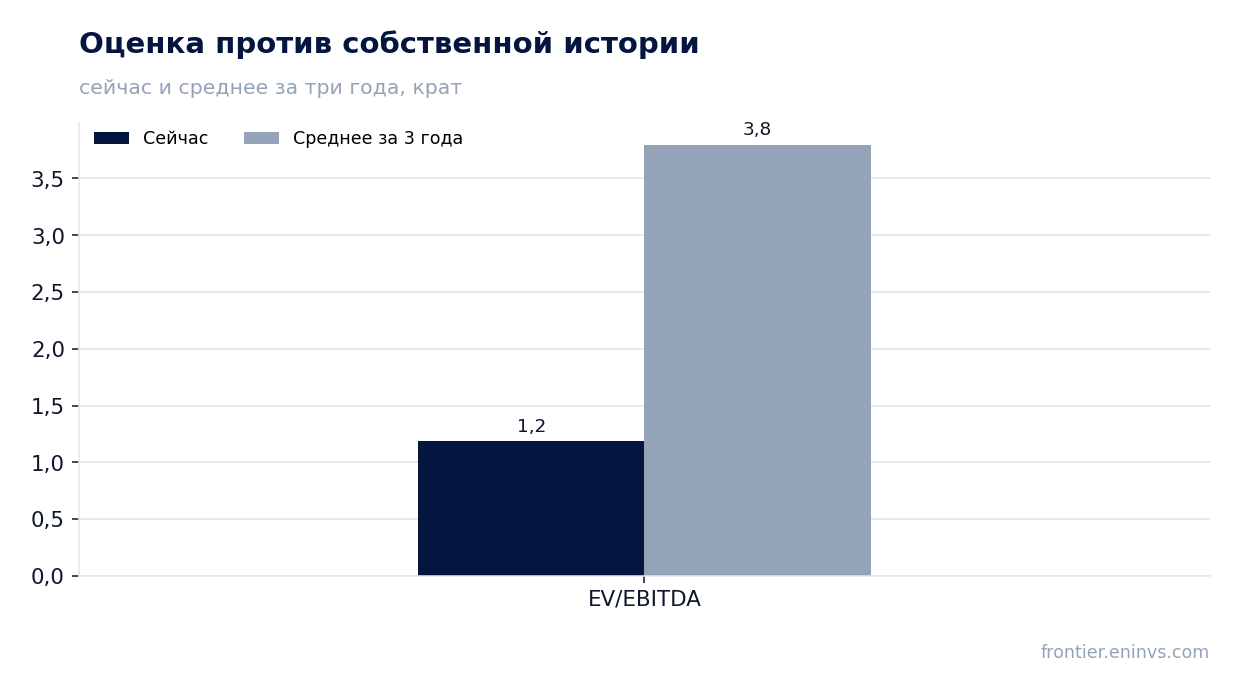
EV/EBITDA за последние 12 месяцев составляет 1,2, что на 69% ниже собственной трёхлетней средней в 3,8. Это означает, что акция торгуется значительно дешевле, чем в среднем за последние три года. P/E за последние 12 месяцев равен 4,3, что также указывает на низкую оценку.
Столь низкий мультипликатор объясняется сочетанием высокой EBITDA (за последние 12 месяцев 41 945,1 млн AED) и чистой денежной позиции, которая снижает стоимость компании. Рынок, однако, может закладывать в цену замедление роста и снижение маржи, что оправдывает дисконт к исторической оценке.
По модели портала справедливая стоимость акции на 18% выше текущей рыночной цены. Это наш собственный расчёт, основанный на росте EBITDA и целевом мультипликаторе, и он не является консенсус-прогнозом. Если компания восстановит маржу и темпы роста, дисконт может сократиться.
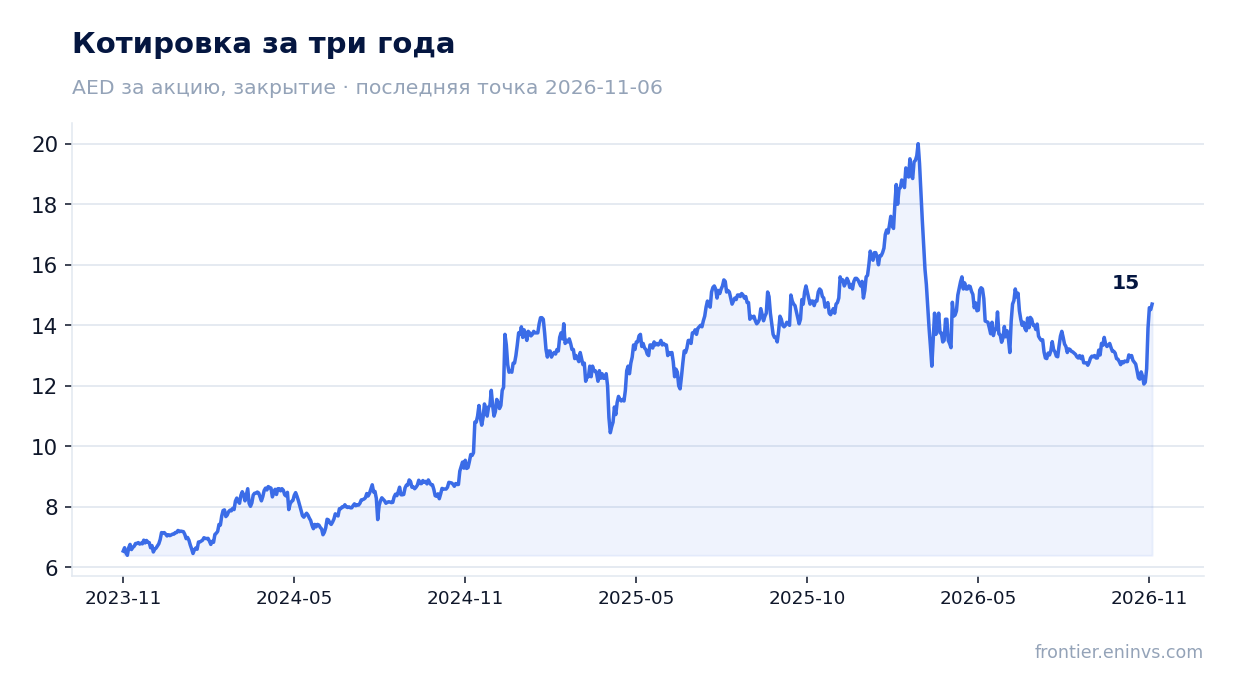
По модели портала акция недооценена на 18% относительно справедливой стоимости
Наша фундаментальная модель оценки, основанная на росте EBITDA и целевом мультипликаторе, показывает потенциал роста акции на 18% до справедливой стоимости. Это собственный расчёт портала, а не рыночный консенсус и не целевая цена. Модель учитывает текущую EBITDA за последние 12 месяцев и исторические мультипликаторы.
Однако модель не может предсказать, когда дисконт будет устранён. Для этого нужны триггеры: восстановление маржи, ускорение роста выручки или увеличение дивидендных выплат. Пока маржа снижается, рынок может сохранять осторожность, и потенциал роста останется нереализованным.
Тем не менее сочетание низкой оценки, чистой денежной позиции и дивидендной доходности создаёт асимметрию: риск снижения ограничен сильным балансом, а потенциал роста при восстановлении показателей остаётся значительным.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 58,1 млрд AED |
| P/E (LTM) | 4,3 |
| EV/EBITDA (LTM) | 1,2 |
| P/B | 1,41 |
| Чистый долг / EBITDA | -0,95 |
| Операционный денежный поток (LTM) | 16,2 млрд |
| ROE | 30,8% |
| Дивидендная доходность (12 мес) | 6,8% |
| EV/EBITDA, среднее за 3 года | 3,8 |
Итог
Сильные стороны отчёта – рост выручки на 14,4% и чистая денежная позиция в 39,8 млрд AED, которая за год выросла на 4,7 млрд. Однако прибыль выросла лишь на 7,9% из-за сжатия маржи до 39,8%, и это главный вопрос для акционера. Дивидендная доходность в 6,8% и мультипликатор EV/EBITDA в 1,2 против исторической средней 3,8 делают акцию привлекательной, но для реализации потенциала нужно восстановление маржи. Вердикт – «скорее привлекательно»: низкая оценка и дивиденд перевешивают текущее замедление, но без улучшения рентабельности рост котировок останется под вопросом.
Перейти к финансовой карточке компании EMAARDEV →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций