Emirates NBD: прибыль в третьем квартале 2026 года просела на 1,5%, хотя процентный доход вырос до максимума
В отчёте за третий квартал 2026 года Emirates NBD показал чистую прибыль 6 326 млн дирхамов – на 1,5% меньше, чем годом ранее, при процентном доходе 13 674 млн дирхамов, лучшем квартальном результате в доступной истории. Выручка росла на 7,4% год к году, но это медленнее, чем 12,1% во втором квартале. За последние 12 месяцев банк заработал 24 189 млн дирхамов при процентном доходе 51 400 млн; акция торгуется с P/E 8,2 и дивидендной доходностью 3,1%. По нашей оценке, бумага выглядит скорее привлекательной: мультипликатор невысок, а модель портала даёт потенциал +13%, но прибыль стагнирует, и это ограничивает апсайд.
Главные тезисы
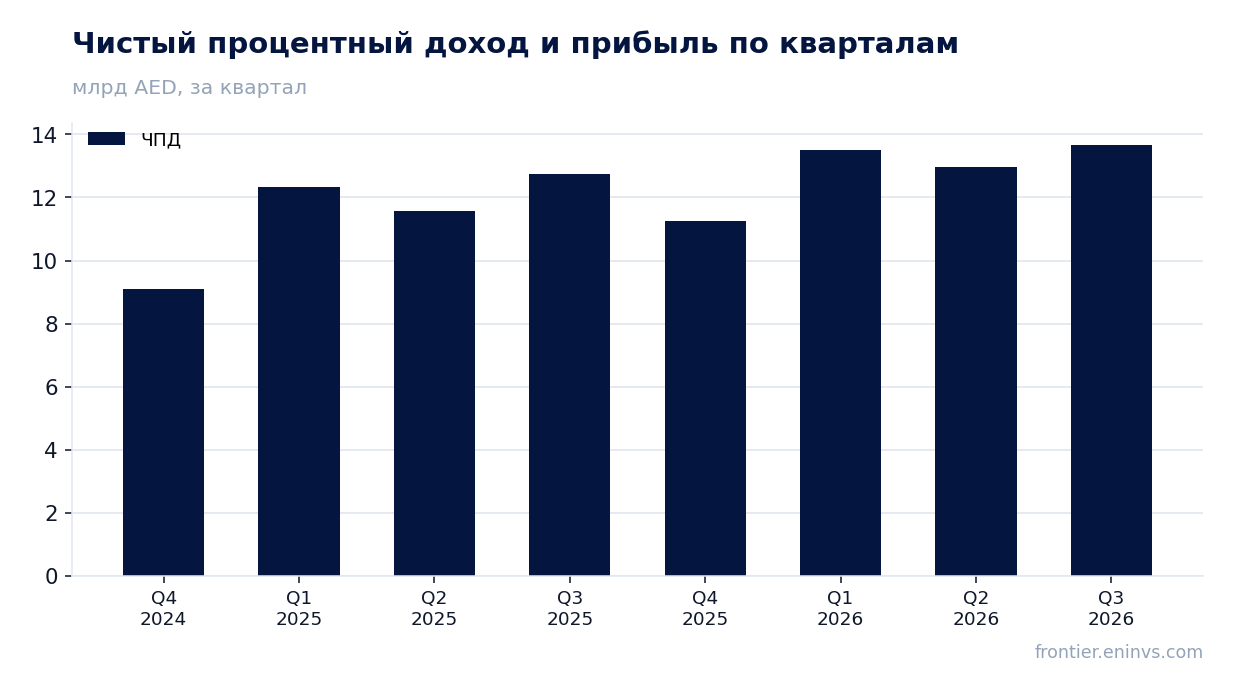
— Процентный доход в третьем квартале 2026 года вырос до 13 674 млн дирхамов – максимума за доступную историю, и это на 7,4% больше, чем годом ранее
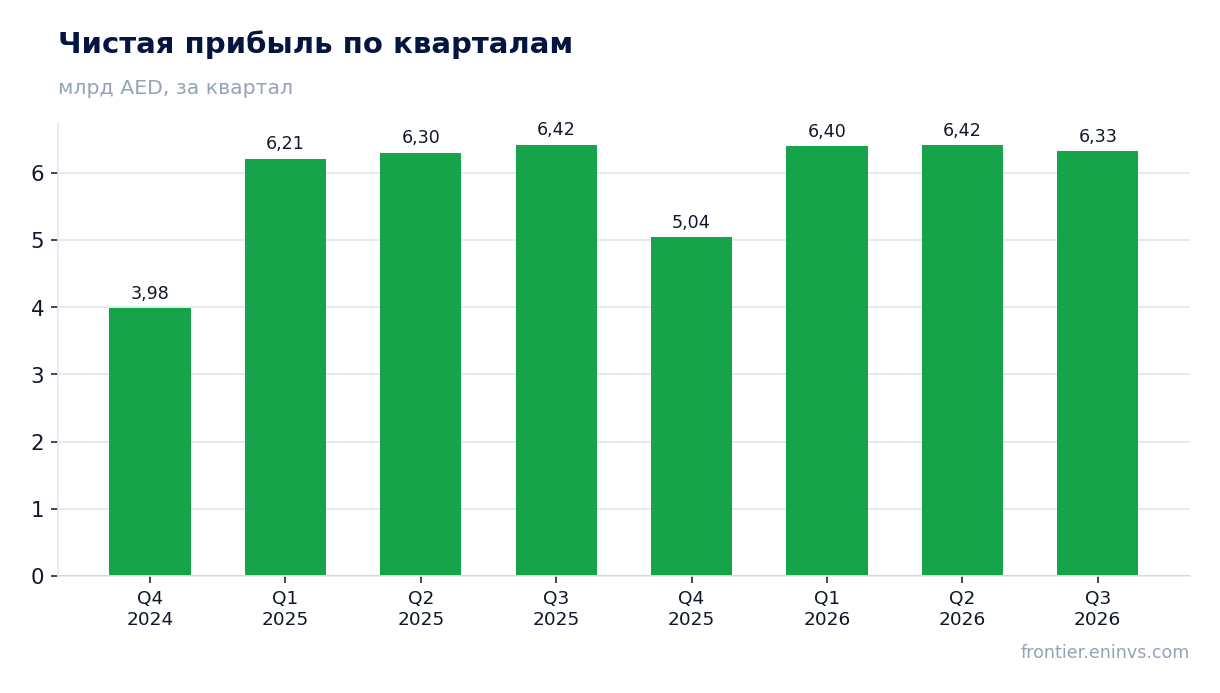
— Чистая прибыль за третий квартал 2026 года снизилась на 1,5% год к году до 6 326 млн дирхамов, хотя кварталом ранее было 6 416 млн
— Рост выручки замедлился: 7,4% в третьем квартале 2026 года против 12,1% во втором квартале
— За последние 12 месяцев банк заработал 24 189 млн дирхамов при процентном доходе 51 400 млн – прибыль держится на уровне, но не растёт
— P/E 8,2 и дивидендная доходность 3,1% – оценка умеренная, а модель портала даёт потенциал +13% к справедливой стоимости
— Дивидендная доходность 3,1% скромнее, чем можно было бы ждать от банка с ROE 5,2%, и выплата ограничена прибылью
Оценка привлекательности
Ключевые показатели, млрд AED
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Чистый процентный доход | 12,7 | — | — |
| Чистая прибыль | 6,42 | 6,33 | -1,5% |
| Капзатраты | 0,22 | 0,05 | -79,4% |
| Чистая маржа | 50,4% | — | — |
Процентный доход в третьем квартале 2026 года вырос до 13 674 млн дирхамов – максимума за доступную историю, и это на 7,4% больше, чем годом ранее
Процентный доход – главный источник выручки банка, и в третьем квартале 2026 года он составил 13 674 млн дирхамов. Это лучший квартальный результат за всю доступную историю: предыдущий максимум был в первом квартале 2026 года – 13 507 млн. Год к году рост составил 7,4%, и он опирается на устойчивую базу кредитования и стоимость фондирования.
Динамика внутри года неровная: после 13 507 млн в первом квартале было 12 951 млн во втором, а затем снова рост до 13 674 млн. Такие колебания типичны для банка, где процентный доход зависит от объёма активов и ставок по ним. За последние 12 месяцев процентный доход составил 51 400 млн дирхамов – это и есть та база, из которой формируется прибыль.
Рост процентного дохода на 7,4% – скромный, но положительный сигнал: банк наращивает основной бизнес. Однако сам по себе он не гарантирует роста прибыли, если расходы или отчисления под него растут быстрее.
Чистая прибыль за третий квартал 2026 года снизилась на 1,5% год к году до 6 326 млн дирхамов, хотя кварталом ранее было 6 416 млн
Чистая прибыль за третий квартал 2026 года составила 6 326 млн дирхамов – на 1,5% меньше, чем годом ранее. Это снижение при растущем процентном доходе означает, что прибыль съели расходы или отчисления, а не слабость выручки. Кварталом ранее прибыль была 6 416 млн, то есть снижение есть и в последовательном сравнении.
За последние 12 месяцев банк заработал 24 189 млн дирхамов. Эта сумма – база для дивидендов и для оценки. При рыночной капитализации 199 478 млн дирхамов P/E по прибыли за 12 месяцев составляет 8,2, а ROE – 5,2%. Для банка это невысокая рентабельность капитала, и она объясняет, почему прибыль не растёт быстро.
Прибыль держится в узком коридоре: 6 214 млн в первом квартале 2025 года, 6 301 млн во втором, 6 421 млн в третьем, 5 045 млн в четвёртом, затем 6 402 млн, 6 416 млн и 6 326 млн. Колебания небольшие, но тренда на рост нет. Именно это ограничивает апсайд акции.
Рост выручки замедлился: 7,4% в третьем квартале 2026 года против 12,1% во втором квартале
Год к году процентный доход вырос на 7,4% в третьем квартале 2026 года, тогда как во втором квартале рост был 12,1%. Замедление почти вдвое – важный сигнал: импульс основного бизнеса слабеет. Для банка это означает, что прирост активов или ставок по ним идёт медленнее, чем кварталом ранее.
Сравнение с более ранними периодами показывает, что 12,1% во втором квартале были не аномалией: в первом квартале 2026 года рост составлял 9,6%, в четвёртом квартале 2025 года – 23,3%, в третьем квартале 2025 года – 19,8%. То есть текущие 7,4% – самый низкий темп за последние кварталы. Замедление устойчивое, а не разовое.
Для держателя акции это ключевой момент: если процентный доход растёт медленнее, прибыль будет испытывать давление, особенно при стабильных или растущих расходах. Следующий отчёт покажет, продолжится ли замедление или это была разовая просадка.
За последние 12 месяцев банк заработал 24 189 млн дирхамов при процентном доходе 51 400 млн – прибыль держится на уровне, но не растёт
За последние 12 месяцев Emirates NBD заработал 24 189 млн дирхамов чистой прибыли при процентном доходе 51 400 млн. Соотношение прибыли к процентному доходу – около 47%, и это показывает, что значительная часть выручки уходит на расходы и отчисления. Для банка это нормально, но важно, что прибыль не растёт: она держится в узком коридоре.
Рентабельность капитала (ROE) за последние 12 месяцев – 5,2%. Это скромный показатель для банка, и он объясняет низкую оценку: P/E 8,2 при ROE 5,2% означает, что рынок не ждёт быстрого роста прибыли. При такой рентабельности банк не может быстро наращивать капитал за счёт нераспределённой прибыли.
Прибыль за 12 месяцев – это база для дивидендов. Если она не растёт, дивидендные выплаты тоже будут ограничены. Это ключевое ограничение для инвестора, который рассчитывает на рост дохода.
P/E 8,2 и дивидендная доходность 3,1% – оценка умеренная, а модель портала даёт потенциал +13% к справедливой стоимости
Акция Emirates NBD торгуется с P/E 8,2 по прибыли за последние 12 месяцев при рыночной капитализации 199 478 млн дирхамов. Это невысокий мультипликатор, но он соответствует рентабельности капитала 5,2%: рынок платит за прибыль немного, потому что не ждёт её быстрого роста. По модели портала справедливая стоимость выше текущей на 13% – это наша собственная оценка, а не консенсус рынка.
Дивидендная доходность за последние 12 месяцев – 3,1%. Для банка с ROE 5,2% это умеренная выплата: она не выглядит ни щедрой, ни скупой. Доходность ниже, чем можно было бы ждать от бумаги с таким мультипликатором, но она отражает ограниченную прибыль.
Оценка выглядит справедливой: P/E 8,2 и потенциал +13% по модели портала оставляют место для роста, но он не будет быстрым, пока прибыль стагнирует. Для переоценки нужен либо рост прибыли, либо более высокая дивидендная доходность.
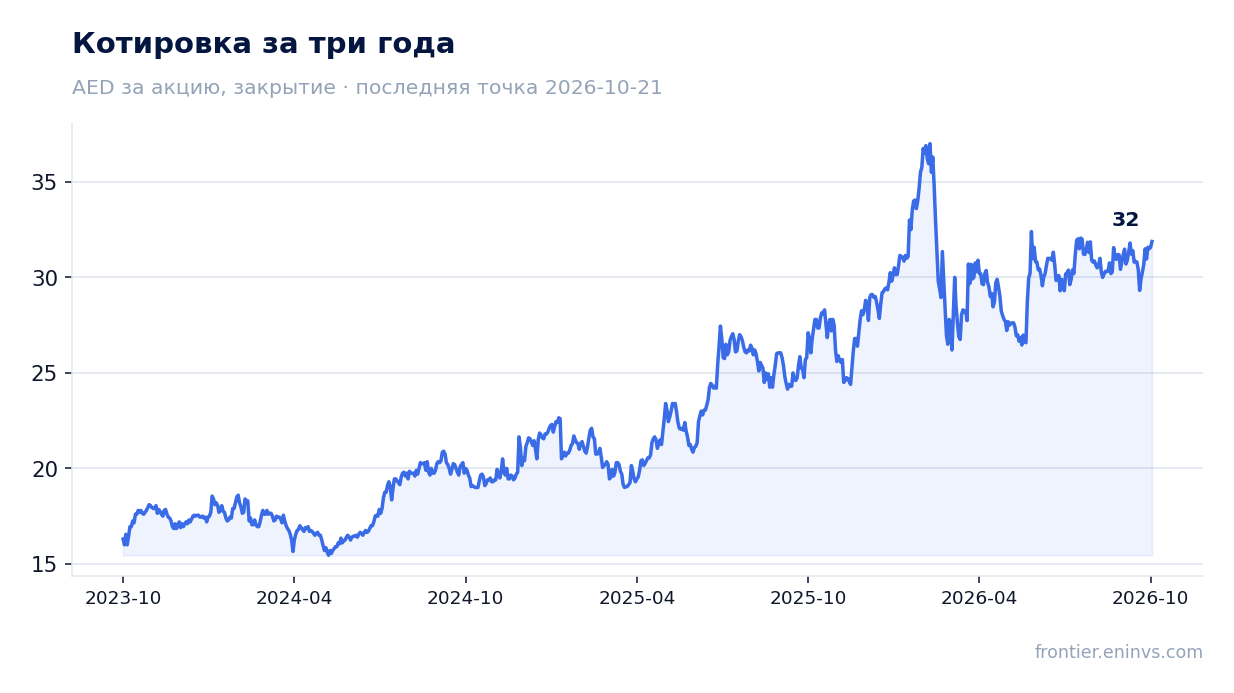
Дивидендная доходность 3,1% скромнее, чем можно было бы ждать от банка с ROE 5,2%, и выплата ограничена прибылью
Дивидендная доходность за последние 12 месяцев – 3,1%. При прибыли за 12 месяцев 24 189 млн дирхамов и капитализации 199 478 млн это означает, что на дивиденды уходит около четверти прибыли. Для банка это умеренная доля, и она оставляет пространство для роста выплат, если прибыль вырастет.
Однако прибыль не растёт: за третий квартал 2026 года она снизилась на 1,5% год к году. Если прибыль останется на текущем уровне, дивиденд вряд ли вырастет значительно. Наша оценка на текущий год – сохранение выплаты на уровне, близком к прошлогоднему, но она зависит от того, удержит ли банк прибыль.
Доходность 3,1% ниже, чем можно было бы ждать от бумаги с P/E 8,2, но это объясняется низкой рентабельностью капитала. Для инвестора, ориентированного на доход, это ограничение: чтобы получить более высокую доходность, нужен либо рост прибыли, либо переоценка акции.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 199 млрд AED |
| P/E (LTM) | 8,2 |
| P/B | 1,38 |
| ROE | 5,2% |
| Дивидендная доходность (12 мес) | 3,1% |
Итог
Сильной стороной отчёта остаётся процентный доход: 13 674 млн дирхамов в третьем квартале 2026 года – максимум за доступную историю. Но прибыль снизилась на 1,5% год к году до 6 326 млн, а рост выручки замедлился до 7,4% с 12,1%. Оценка умеренная – P/E 8,2 и потенциал +13% по модели портала, – но стагнирующая прибыль и скромная дивидендная доходность 3,1% ограничивают апсайд. Вердикт – скорее привлекательная: мультипликатор невысок, но для роста нужен перелом в динамике прибыли.
Перейти к финансовой карточке компании EMIRATESNBD →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций