Cemig: выручка за 2026 год выросла на 49,9%, но во втором квартале убыток 659 млн долларов
5 августа 2026 года S&P Global Ratings понизило прогноз по рейтингам Cemig до «стабильного» с «позитивного», подтвердив рейтинг BB-. Компания за отчётный 2026 год нарастила выручку на 49,9% год к году, до 11,7 млрд долларов, однако во втором квартале 2026 года получила чистый убыток в 659 млн долларов при выручке 2 111 млрд долларов. Причина убытка – обесценение гидроактивов, концессии по которым истекают в 2026–2027 годах. Долговая нагрузка растёт: капитальная программа на 2026–2030 годы составляет 43,7 млрд реалов, а свободный денежный поток остаётся отрицательным. При текущей цене акции выглядят непривлекательно: убыток, растущий долг и отсутствие дивидендной ясности перевешивают высокую выручку.
Главные тезисы
— Выручка за 2026 год выросла на 49,9%, но во втором квартале убыток 659 млн долларов обнулил прибыль предыдущих периодов
— Убыток во втором квартале 2026 года – это обесценение гидроактивов, концессии по которым истекают в 2026–2027 годах
— Долг вырастет до 25 млрд реалов в 2026 году и до 29–30 млрд реалов в 2027 году из-за капитальных затрат в 6,7 млрд реалов
— Свободный денежный поток остаётся отрицательным: дефицит 2,2 млрд реалов в 2026 году и 1,6 млрд реалов в 2027 году
— Дивиденды в 2,4 млрд реалов за 2026 год выплачиваются при отрицательном свободном денежном потоке
— Оценка по EV/EBITDA в 4,36x не отражает убыток и рост долга
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | FY 2025 | FY 2026 | Изм. |
|---|---|---|---|
| Выручка | 7,81 | 11,7 | +49,9% |
| EBITDA | 1,52 | — | — |
| Операционная прибыль | 1,23 | — | — |
| Чистая прибыль | 0,89 | — | — |
| Операционный денежный поток | 0,74 | — | — |
| Капзатраты | 0,20 | — | — |
| Рентабельность по EBITDA | 19,4% | — | — |
| Чистая маржа | 11,5% | — | — |
Выручка за 2026 год выросла на 49,9%, но во втором квартале убыток 659 млн долларов обнулил прибыль предыдущих периодов
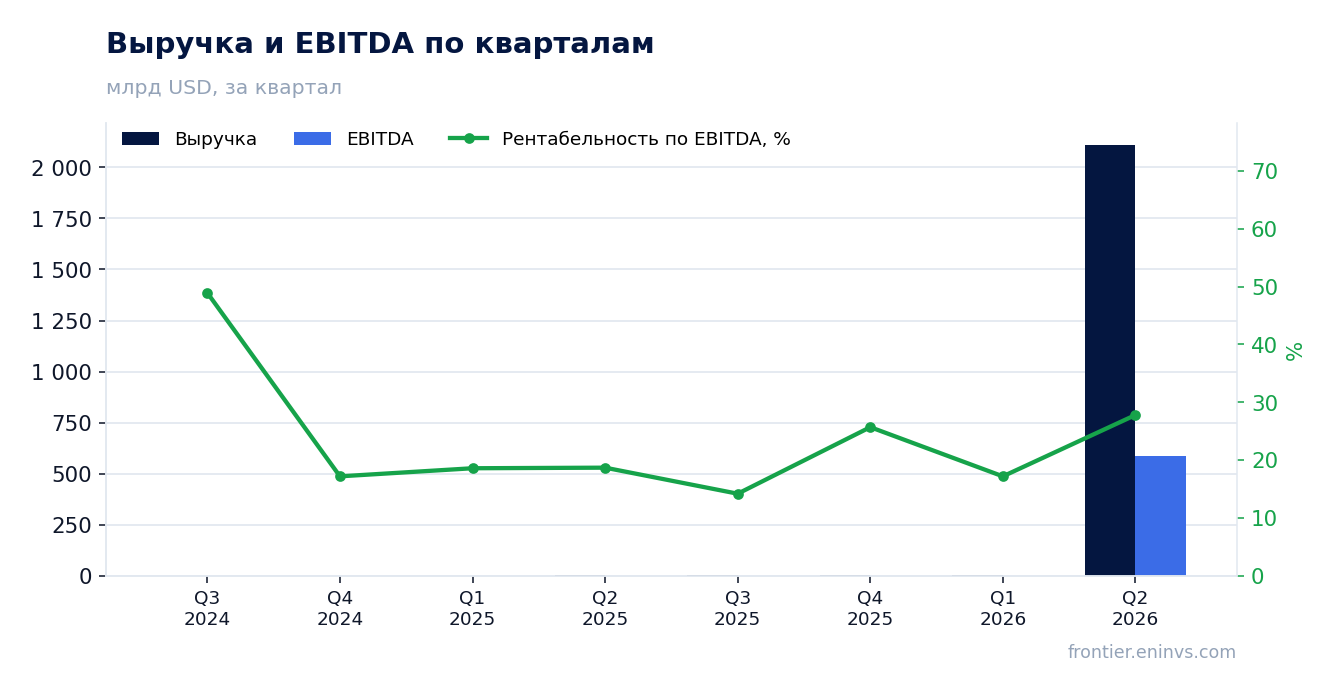
За отчётный 2026 год выручка Cemig составила 11,7 млрд долларов, что на 49,9% больше, чем годом ранее. Такой рост выглядит внушительно, но он достигнут в основном за счёт разовых факторов и не сопровождается пропорциональным ростом прибыли.
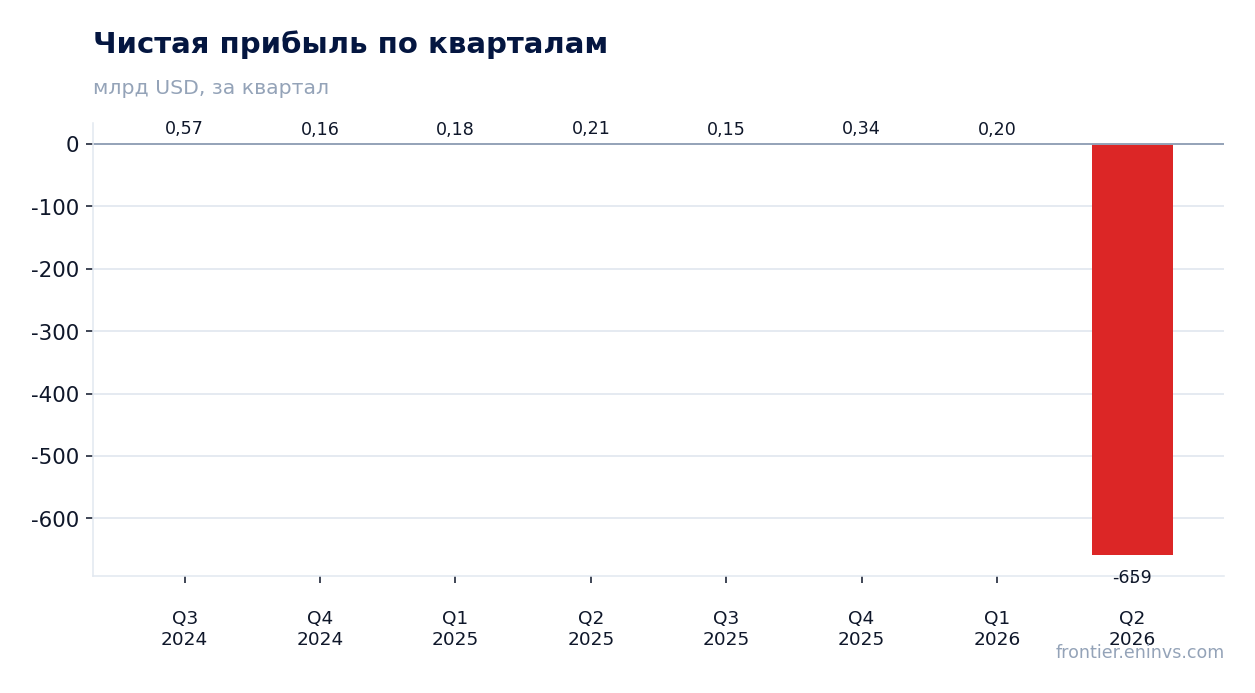
Во втором квартале 2026 года компания получила чистый убыток в 659 млн долларов при выручке 2 111 млрд долларов. Это резко контрастирует с прибылью в предыдущих кварталах: например, в первом квартале 2026 года чистая прибыль составила 195 млн долларов, а в четвёртом квартале 2025 года – 343 млн долларов.
Убыток во втором квартале объясняется обесценением гидроактивов, концессии по которым истекают в 2026–2027 годах. Компания не сможет продлить их на прежних условиях, что уже сейчас вынуждает признать потери.
Таким образом, годовой рост выручки не должен вводить в заблуждение: убыток во втором квартале перечёркивает положительную динамику предыдущих периодов и указывает на серьёзные проблемы в генерационном сегменте.
Убыток во втором квартале 2026 года – это обесценение гидроактивов, концессии по которым истекают в 2026–2027 годах
Концессии на гидроэлектростанции Emborcação, Nova Ponte и Sá Carvalho общей мощностью 1,8 ГВт истекают в 2026–2027 годах. На них приходится более половины установленной мощности Cemig. Именно предстоящая потеря этих активов привела к обесценению, отражённому во втором квартале 2026 года.
S&P отмечает, что ANEEL рекомендовала продлить концессии, но Министерство горнорудной промышленности и энергетики ещё не утвердило это решение. В базовом сценарии агентство не учитывает продление. Если концессии будут продлены по квотному режиму, Cemig получит дополнительную EBITDA в 400 млн реалов в год, но при этом не сможет продавать энергию на свободном рынке и будет вынуждена покупать 40–50% потребности на спотовом рынке.
Альтернативный вариант – продление концессий за плату в соответствии с законом 15 269/2025. В этом случае компании придётся финансировать платежи за счёт нового долга, что ещё больше ухудшит кредитные метрики и отложит снижение долговой нагрузки.
Таким образом, неопределённость с концессиями – ключевой риск, который уже привёл к убытку и будет влиять на результаты в ближайшие два года.
Долг вырастет до 25 млрд реалов в 2026 году и до 29–30 млрд реалов в 2027 году из-за капитальных затрат в 6,7 млрд реалов
Инвестиционная программа Cemig на 2026–2030 годы составляет 43,7 млрд реалов. На 2026 год запланированы капитальные затраты в 6,7 млрд реалов, из которых 80% (5,3 млрд реалов) направят на распределительный сегмент. Это требует значительного финансирования, в том числе за счёт нового долга.
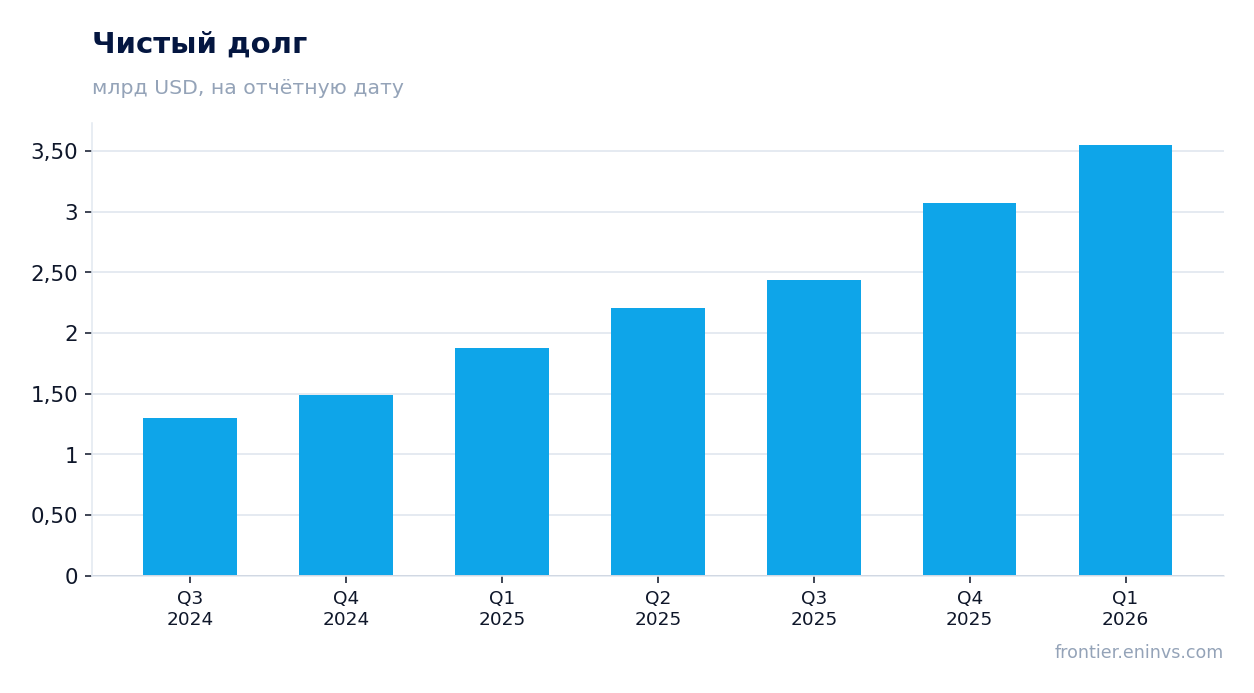
S&P прогнозирует рост номинального долга до 25 млрд реалов в 2026 году и до 29–30 млрд реалов в 2027 году с 19 млрд реалов в 2025 году. Это приведёт к увеличению скорректированного долга к EBITDA до 3,5x в 2026–2027 годах с 2,4x в 2024 году и 3,2x в 2025 году.
Свободный денежный поток остаётся отрицательным: дефицит 2,2 млрд реалов в 2026 году и 1,6 млрд реалов в 2027 году. Это означает, что компания не сможет снижать долг до 2028 года, когда ожидается пересмотр тарифов CEMIG-D, который увеличит EBITDA.
Высокие процентные расходы усугубляют ситуацию: средняя процентная ставка в 2026 году оценивается в 14,1%, а в 2027 году – в 13,3%. Это съедает значительную часть операционной прибыли.
Свободный денежный поток остаётся отрицательным: дефицит 2,2 млрд реалов в 2026 году и 1,6 млрд реалов в 2027 году
Операционный денежный поток Cemig в 2026 году, по прогнозу S&P, составит 4,5 млрд реалов, но капитальные затраты в 6,7 млрд реалов и высокие процентные расходы приведут к дефициту свободного денежного потока в 2,2 млрд реалов. В 2027 году дефицит сократится до 1,6 млрд реалов, но останется значительным.
Компания финансирует дефицит за счёт нового долга. В 2026 году ожидается привлечение 7,6 млрд реалов нового долга. Это увеличивает долговую нагрузку и процентные расходы, создавая замкнутый круг.
Дивидендные выплаты также давят на денежный поток: в 2026 году планируется выплатить 2,4 млрд реалов, в 2027 году – 1,5 млрд реалов. При отрицательном свободном денежном потоке это означает, что дивиденды финансируются за счёт долга.
Таким образом, денежный поток остаётся слабым звеном, и без улучшения операционной эффективности или продажи активов компания не сможет генерировать положительный свободный денежный поток в ближайшие два года.
Дивиденды в 2,4 млрд реалов за 2026 год выплачиваются при отрицательном свободном денежном потоке
Cemig придерживается дивидендной политики с выплатой 50% чистой прибыли предыдущего года. За 2026 год компания планирует выплатить дивиденды в размере 2,4 млрд реалов, что соответствует 50% прибыли 2025 года. Однако свободный денежный поток в 2026 году ожидается отрицательным – минус 2,2 млрд реалов.
Это означает, что дивиденды финансируются за счёт нового долга, а не за счёт операционной деятельности. Такая ситуация неустойчива и может привести к сокращению выплат в будущем, если денежный поток не улучшится.
Текущая дивидендная доходность по trailing 12 месяцам составляет 5,78%. Это выше ключевой ставки, но с учётом рисков и нестабильности денежного потока такая доходность не выглядит привлекательной.
В 2027 году дивиденды запланированы на уровне 1,5 млрд реалов, что ниже, чем в 2026 году, из-за ожидаемого снижения прибыли. Это подтверждает, что текущий уровень выплат может быть неустойчивым.
Оценка по EV/EBITDA в 4,36x не отражает убыток и рост долга
Средний EV/EBITDA Cemig за три года составляет 4,36x. Этот мультипликатор выглядит низким, но он не учитывает текущие проблемы: убыток во втором квартале 2026 года, рост долга и отрицательный свободный денежный поток.
Рыночная капитализация компании – 6,64 млрд долларов, а чистый долг на конец 2024 года – 1,49 млрд долларов. Однако с учётом прогноза роста долга до 25 млрд реалов в 2026 году долговая нагрузка существенно возрастёт, что может привести к переоценке мультипликатора.
Рентабельность собственного капитала (ROE) составляет 14,2%, что неплохо, но этот показатель основан на данных до убытка. В будущем ROE может снизиться из-за обесценения и роста процентных расходов.
Таким образом, текущая оценка не отражает риски, связанные с концессиями и долговой нагрузкой. Акции могут выглядеть дешёвыми по мультипликатору, но фундаментальные показатели ухудшаются.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 6,64 млрд USD |
| P/B | 1,50 |
| ROE | 14,2% |
| Дивидендная доходность (12 мес) | 5,8% |
Итог
Cemig отчиталась о росте выручки за 2026 год на 49,9%, но этот рост не сопровождается прибылью: во втором квартале 2026 года компания получила убыток в 659 млн долларов из-за обесценения гидроактивов. Долговая нагрузка растёт, свободный денежный поток отрицательный, а дивиденды выплачиваются за счёт нового долга. При текущей цене акции выглядят непривлекательно: риски, связанные с концессиями и долгом, перевешивают потенциальную выгоду от низкой оценки по мультипликатору.
Перейти к финансовой карточке компании CIG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций