Agnico Eagle Mines: рост выручки замедлился до 17,1%, но маржа и касса остаются сильными
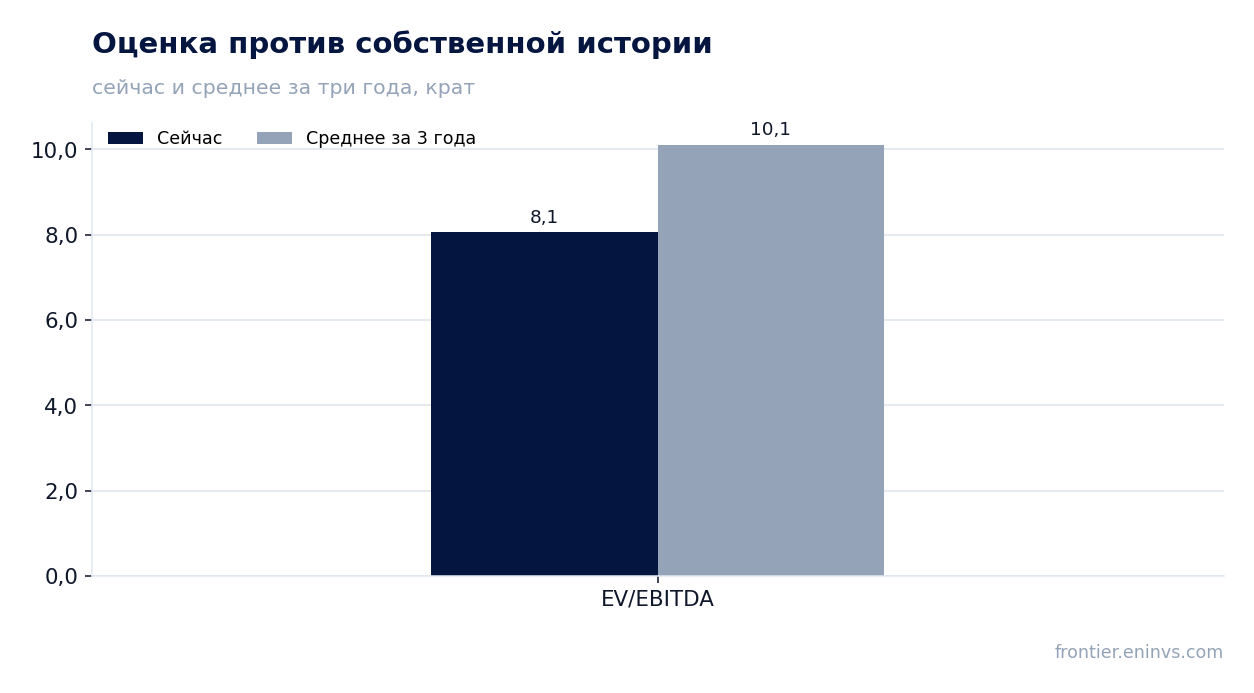
29 октября Agnico Eagle Mines раскрыла результаты за третий квартал 2026 года. Выручка выросла на 17,1% год к году до 3 583,6 млн долларов, EBITDA – на 20,4% до 2 449,8 млн, чистая прибыль – на 28,2% до 1 352,9 млн. Рост выручки замедлился по сравнению с 35,0% во втором квартале, но рентабельность по EBITDA поднялась до 68,2%, а чистый долг остаётся отрицательным (–3,4 млрд долларов). При мультипликаторе EV/EBITDA 8,1 против собственной трёхлетней средней 10,1 акция выглядит дешевле своей истории, что делает её привлекательной при сохранении текущей конъюнктуры.
Главные тезисы
— Выручка выросла на 17,1% год к году, но это заметно медленнее 35,0% во втором квартале
— EBITDA прибавила 20,4%, а её маржа поднялась до 68,2% с 66,3% годом ранее
— Чистая прибыль выросла на 28,2%, и её маржа достигла 37,8% против 34,5% годом ранее
— Свободный денежный поток остаётся солидным: операционный поток 1 755,0 млн долларов при капитальных затратах 908,2 млн
— Чистый долг отрицательный – 3,4 млрд долларов, что даёт отношение чистого долга к EBITDA минус 0,32
— Дивидендная доходность за последние 12 месяцев составляет 1,0%, что скромно на фоне сильной кассы
— EV/EBITDA 8,1 ниже собственной трёхлетней средней 10,1, то есть акция дешевле своей истории
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 3,06 | 3,58 | +17,1% |
| EBITDA | 2,03 | 2,44 | +20,4% |
| Операционная прибыль | 1,65 | 1,99 | +21,1% |
| Чистая прибыль | 1,05 | 1,35 | +28,2% |
| Операционный денежный поток | 1,82 | 1,76 | -3,4% |
| Капзатраты | 0,63 | -0,91 | -245,0% |
| Рентабельность по EBITDA | 66,3% | 68,2% | +1,9 п.п. |
| Чистая маржа | 34,5% | 37,8% | +3,3 п.п. |
Выручка выросла на 17,1% год к году, но это заметно медленнее 35,0% во втором квартале
В третьем квартале 2026 года выручка Agnico Eagle Mines составила 3 583,6 млн долларов, что на 17,1% больше, чем годом ранее. Это продолжение роста, но темпы заметно снизились: во втором квартале выручка прибавляла 35,0% год к году. Замедление связано с эффектом высокой базы прошлого года, когда цены на золото начали резкий подъём.
Основной вклад в выручку по-прежнему дают продажи золота, но конкретная структура выручки в фактах не раскрыта. Стоит опираться на то, что компания сохраняет высокий уровень производства, а ценовая конъюнктура остаётся благоприятной. Динамика выручки в следующих кварталах будет зависеть от цен на металл и объёмов производства.
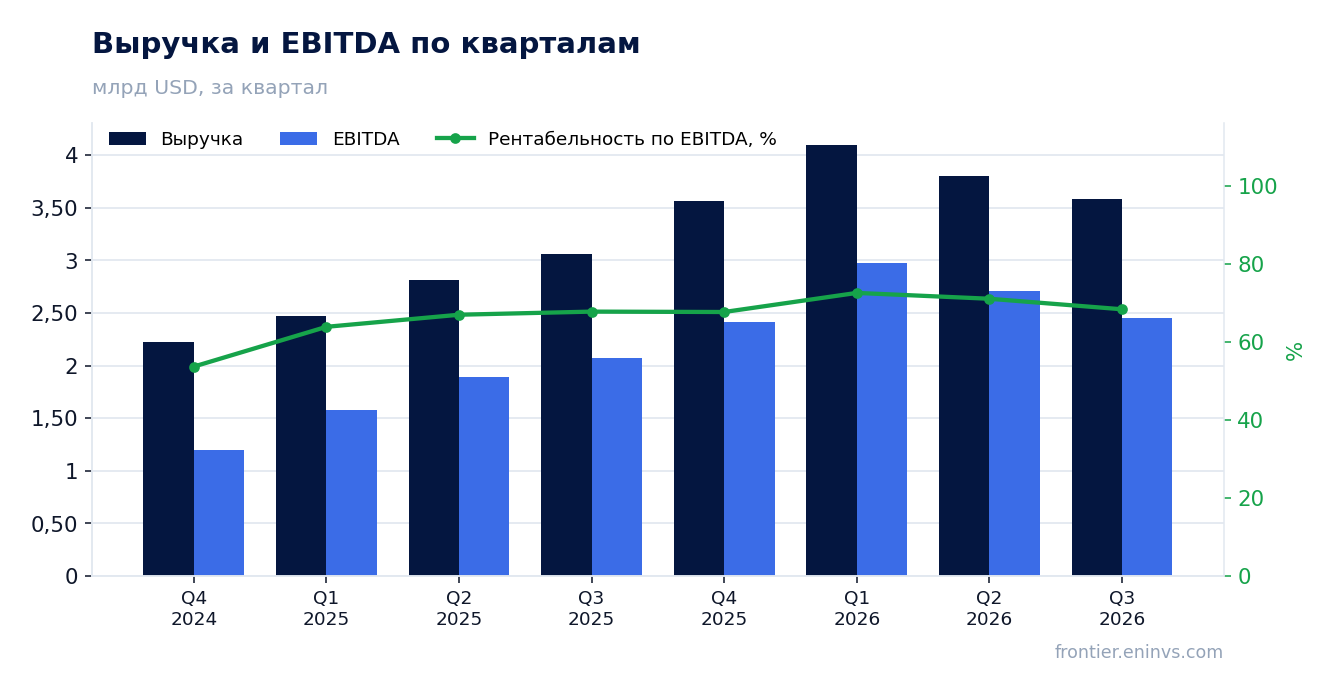
EBITDA прибавила 20,4%, а её маржа поднялась до 68,2% с 66,3% годом ранее
EBITDA в третьем квартале 2026 года достигла 2 449,8 млн долларов, увеличившись на 20,4% год к году. Рентабельность по EBITDA составила 68,2% против 66,3% годом ранее. Рост маржи при замедлении выручки говорит о том, что компания контролирует издержки или выигрывает от ценового фактора.
Операционная прибыль составила 1 992,3 млн долларов, что также выше уровня прошлого года. Сохранение высокой маржи важно для генерации денежного потока и поддержания дивидендных выплат. В условиях волатильности цен на золото устойчивость маржи будет ключевым фактором для оценки акции.
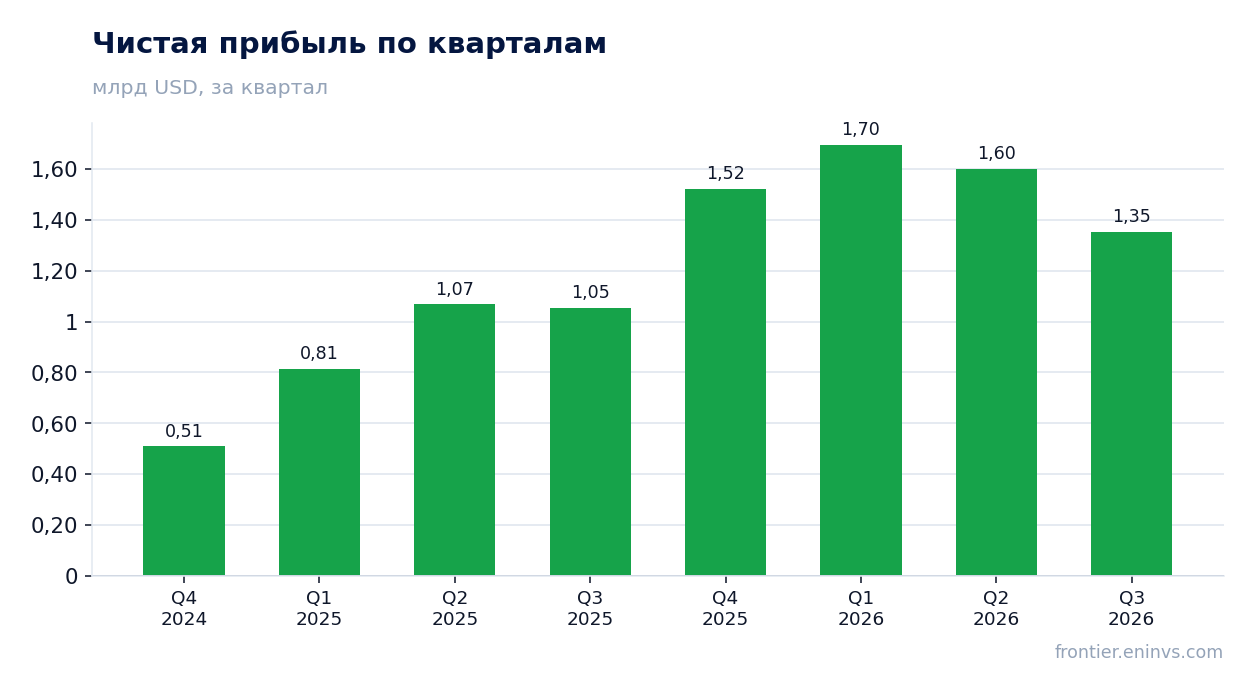
Чистая прибыль выросла на 28,2%, и её маржа достигла 37,8% против 34,5% годом ранее
Чистая прибыль в третьем квартале 2026 года составила 1 352,9 млн долларов, что на 28,2% больше, чем годом ранее. Рентабельность по чистой прибыли поднялась до 37,8% с 34,5%. Рост прибыли опережает рост выручки, что отражает улучшение операционной эффективности и, возможно, снижение финансовых расходов.
За последние 12 месяцев чистая прибыль составила 6 171,8 млн долларов. Этот показатель включает результаты четырёх кварталов и даёт представление о масштабе бизнеса. Важно, что прибыль растёт быстрее выручки, что положительно сказывается на доходности капитала (ROE 18,6%).
Свободный денежный поток остаётся солидным: операционный поток 1 755,0 млн долларов при капитальных затратах 908,2 млн
Операционный денежный поток в третьем квартале 2026 года составил 1 755,0 млн долларов. Капитальные затраты за тот же период – 908,2 млн долларов. Таким образом, свободный денежный поток (разница между операционным потоком и капзатратами) остаётся положительным и значительным, что позволяет финансировать дивиденды и поддерживать финансовую устойчивость.
За последние 12 месяцев операционный денежный поток достиг 7 356,5 млн долларов. Компания сохраняет высокий уровень капитальных вложений, что характерно для горнодобывающего сектора. Однако даже с учётом капзатрат генерируемый денежный поток остаётся комфортным для обслуживания обязательств и выплат акционерам.
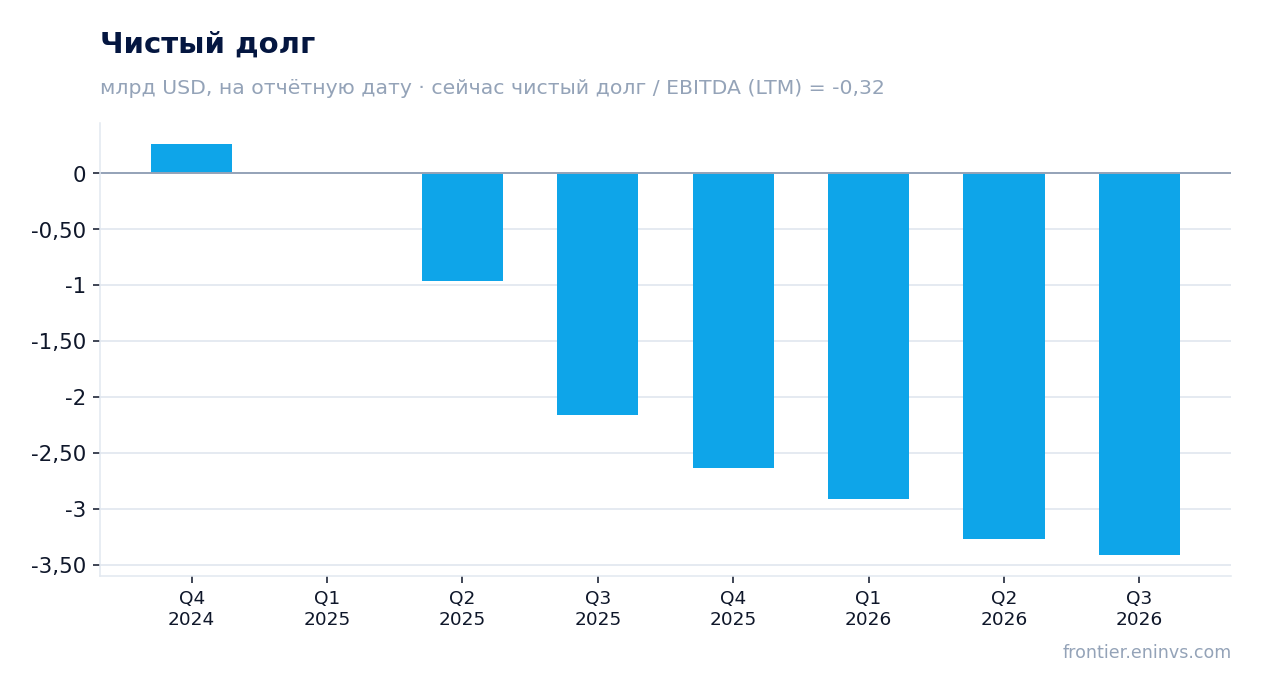
Чистый долг отрицательный – 3,4 млрд долларов, что даёт отношение чистого долга к EBITDA минус 0,32
На 30 сентября 2026 года чистый долг Agnico Eagle Mines составил минус 3 416,0 млн долларов, то есть компания имеет чистую денежную позицию. Отношение чистого долга к EBITDA за последние 12 месяцев – минус 0,32. Это означает, что денежные средства и эквиваленты превышают долговые обязательства, что обеспечивает высокую финансовую гибкость.
За квартал чистый долг изменился с минус 3,3 млрд долларов на 30 июня 2026 года до минус 3,4 млрд на 30 сентября 2026 года. За 12 месяцев показатель улучшился с минус 2,2 млрд долларов на 30 сентября 2025 года до минус 3,4 млрд. Отрицательный чистый долг и низкая долговая нагрузка снижают риски в случае падения цен на золото.
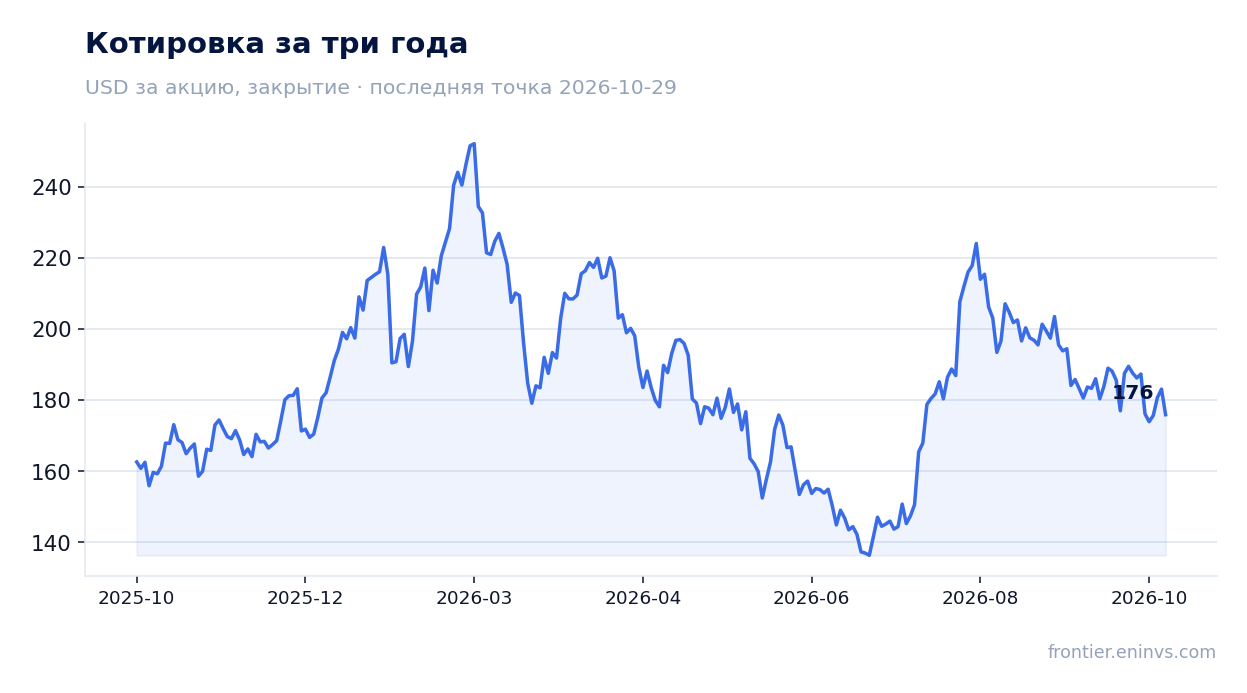
Дивидендная доходность за последние 12 месяцев составляет 1,0%, что скромно на фоне сильной кассы
Дивидендная доходность Agnico Eagle Mines за последние 12 месяцев составляет 1,0%. При рыночной капитализации 88,3 млрд долларов это соответствует выплатам около 883 млн долларов. Компания имеет возможность увеличивать дивиденды благодаря сильному денежному потоку и отрицательному чистому долгу.
Наша оценка: при сохранении текущей прибыли и коэффициента выплат дивиденд может остаться на уровне около 1% или немного выше. Однако политика компании может предусматривать более консервативный подход. Доходность 1,0% скромна по сравнению с ключевой ставкой, но для горнодобывающей компании с растущей прибылью это приемлемо, учитывая потенциал роста капитализации.
EV/EBITDA 8,1 ниже собственной трёхлетней средней 10,1, то есть акция дешевле своей истории
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 8,1. Среднее значение этого мультипликатора за три года – 10,1. Текущий уровень на 20% ниже исторического среднего, что указывает на недооценку акции относительно собственной истории. P/E за последние 12 месяцев равен 14,3.
По модели портала, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, потенциал роста акции до справедливой стоимости оценивается в минус 5%. Это означает, что рынок уже в значительной степени учитывает текущую конъюнктуру. Тем не менее, исторически акция торговалась с более высоким мультипликатором, что может служить аргументом в пользу роста в случае улучшения конъюнктуры.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 88,3 млрд USD |
| P/E (LTM) | 14,3 |
| EV/EBITDA (LTM) | 8,1 |
| P/B | 3,57 |
| Чистый долг / EBITDA | -0,32 |
| Операционный денежный поток (LTM) | 7,36 млрд |
| ROE | 18,6% |
| Дивидендная доходность (12 мес) | 1,0% |
| EV/EBITDA, среднее за 3 года | 10,1 |
Итог
Сильные стороны отчёта – рост EBITDA на 20,4% и чистой прибыли на 28,2%, а также сохранение отрицательного чистого долга. Однако замедление выручки до 17,1% и скромная дивидендная доходность 1,0% ограничивают привлекательность. Оценка EV/EBITDA 8,1 против исторической средней 10,1 говорит о недооценке, но модель портала указывает на потенциал минус 5%. В итоге акция выглядит привлекательной для инвесторов, делающих ставку на сохранение высоких цен на золото и дальнейший рост прибыли.
Перейти к финансовой карточке компании AEM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций