Amerigo Resources: выручка выросла на 61,2%, а EBITDA – на 154% при прежнем темпе продаж
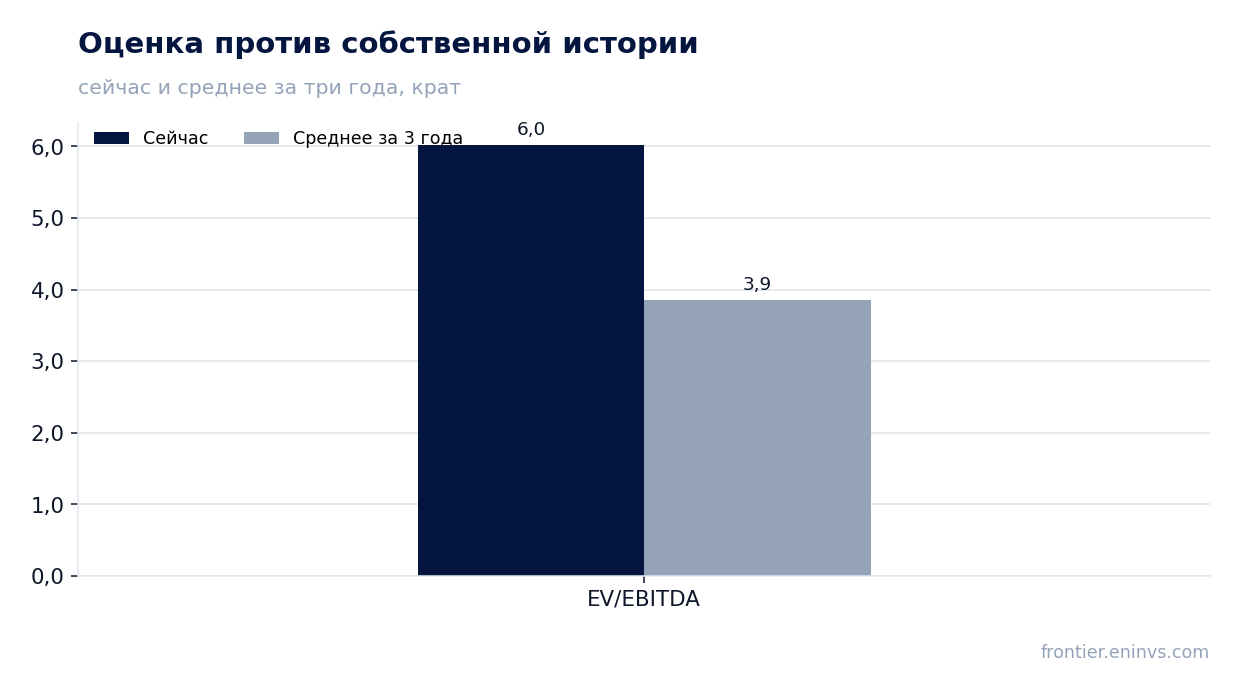
25 ноября Amerigo Resources раскрыла результаты за третий квартал 2026 года. Выручка составила 84,6 млн долларов (+61,2% год к году), EBITDA – 43,7 млн долларов (+154,0%), чистая прибыль – 22,7 млн долларов (+240,3%). Темп роста выручки почти не изменился по сравнению со вторым кварталом (+61,1%), но рентабельность по EBITDA поднялась до 51,7% против 32,8% годом ранее. При мультипликаторе EV/EBITDA 6,0 против собственной трёхлетней средней 3,9 акция выглядит дороже своей истории, поэтому вердикт – нейтральный.
Главные тезисы
— Выручка прибавила 61,2% при почти неизменном темпе ко второму кварталу
— EBITDA выросла на 154,0% быстрее выручки, и маржа поднялась до 51,7%
— Чистая прибыль выросла на 240,3%, и рентабельность по ней достигла 26,8%
— Операционный поток в 32,6 млн долларов покрывает прибыль и почти не требует капитала
— Дивидендная доходность 9,6% при выплатах, которые держатся на высокой прибыли
— EV/EBITDA 6,0 против собственной трёхлетней средней 3,9 – акция дороже своей истории
— Модель портала даёт потенциал +15% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,05 | 0,08 | +61,2% |
| EBITDA | 0,02 | 0,04 | +154,0% |
| Операционная прибыль | 0,01 | 0,04 | +226,7% |
| Чистая прибыль | 0,01 | 0,02 | +240,3% |
| Операционный денежный поток | 0,01 | 0,03 | +175,0% |
| Рентабельность по EBITDA | 32,8% | 51,7% | +18,9 п.п. |
| Чистая маржа | 12,7% | 26,8% | +14,1 п.п. |
Выручка прибавила 61,2% при почти неизменном темпе ко второму кварталу
В третьем квартале 2026 года выручка составила 84,6 млн долларов, что на 61,2% больше, чем годом ранее. Во втором квартале рост был 61,1%, то есть темп почти не изменился: компания держит высокую базу продаж второй квартал подряд.
Абсолютный уровень выручки ниже, чем во втором квартале (120,3 млн долларов), но выше, чем в третьем квартале 2025 года (52,5 млн долларов). Сезонность или разовые факторы в цифрах не раскрыты, поэтому ограничимся констатацией: квартал слабее предыдущего, но заметно сильнее прошлогоднего.
Для дальнейшего роста важна не столько база сравнения, сколько цены на медь и объёмы производства – этих данных в отчётном блоке нет. Пока же динамика выручки подтверждает, что спрос и цены остаются на высоком уровне.
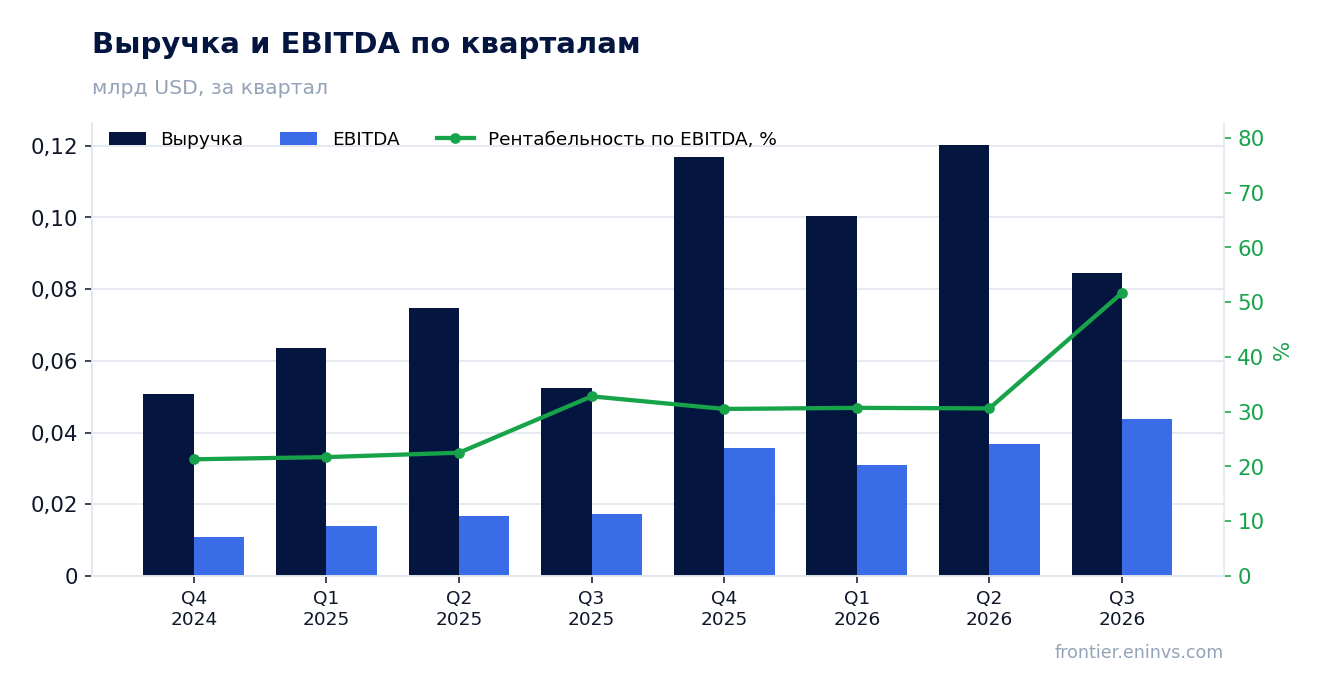
EBITDA выросла на 154,0% быстрее выручки, и маржа поднялась до 51,7%
EBITDA за третий квартал 2026 года составила 43,7 млн долларов, на 154,0% больше, чем годом ранее. Такой рост быстрее выручки означает, что расходы почти не увеличивались вслед за продажами.
Рентабельность по EBITDA поднялась до 51,7% против 32,8% годом ранее. Это очень высокий уровень для горнодобывающей компании: более половины выручки остаётся до вычета амортизации и процентов.
Операционная прибыль составила 37,6 млн долларов, то есть амортизация в квартале была небольшой. Основной вклад в рост маржи дали цены на медь, а не сокращение издержек – конкретных статей затрат в отчётном блоке нет.
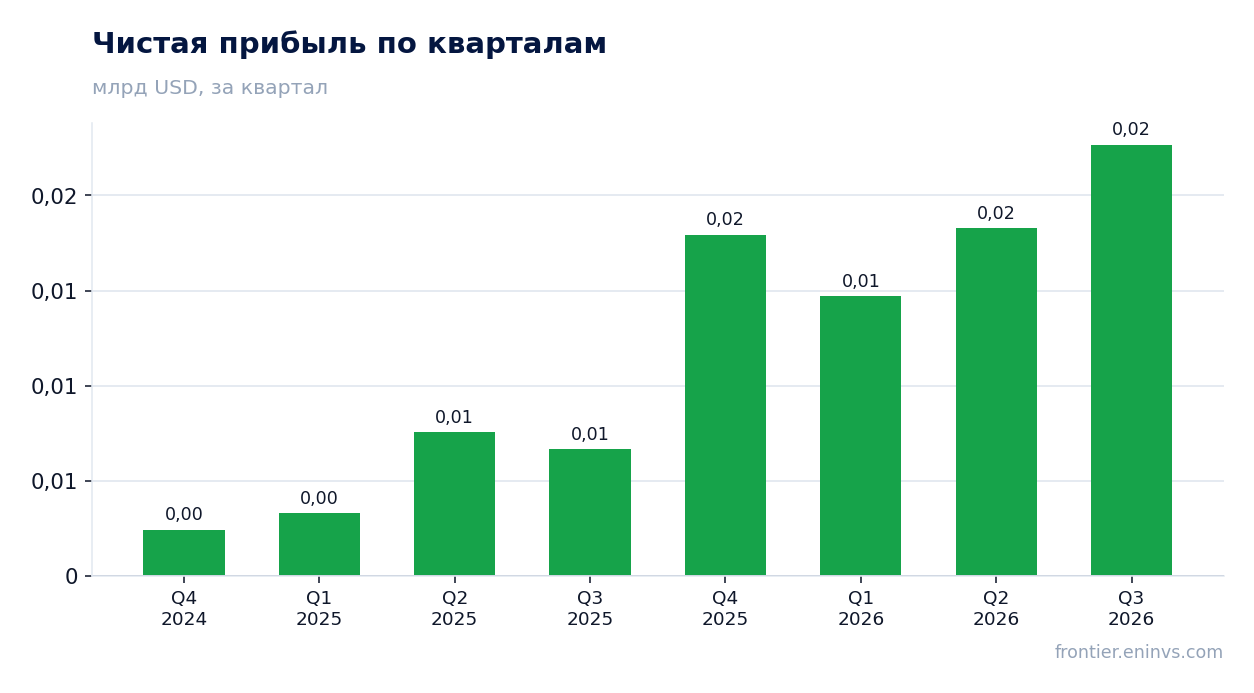
Чистая прибыль выросла на 240,3%, и рентабельность по ней достигла 26,8%
Чистая прибыль за третий квартал 2026 года составила 22,7 млн долларов, на 240,3% больше, чем годом ранее. Рентабельность по чистой прибыли достигла 26,8% против 12,7% годом ранее.
Рост прибыли быстрее EBITDA объясняется тем, что проценты и налоги не выросли пропорционально. Разовых статей в отчётном блоке не раскрыто, поэтому прибыль выглядит операционной, а не результатом продажи активов.
За последние 12 месяцев чистая прибыль составила 73,6 млн долларов – это уровень, на который опирается дивидендная база.
Операционный поток в 32,6 млн долларов покрывает прибыль и почти не требует капитала
Операционный денежный поток за третий квартал 2026 года составил 32,6 млн долларов, что выше чистой прибыли в 22,7 млн долларов. Это значит, что прибыль подкреплена деньгами, а не накоплением дебиторской задолженности.
За последние 12 месяцев операционный поток составил 119,4 млн долларов при выручке 422,3 млн долларов. Капитальные затраты в отчётном блоке не раскрыты, но в предыдущие кварталы они были небольшими: 5,7 млн долларов в первом квартале 2026 года и 4,7 млн во втором.
Свободный денежный поток, таким образом, остаётся высоким, и это главный источник выплат акционерам.
Дивидендная доходность 9,6% при выплатах, которые держатся на высокой прибыли
Дивидендная доходность за последние 12 месяцев составляет 9,6%. Это высокая доходность, которая заметно превышает ставку по безрисковым инструментам и объясняет интерес к бумаге.
Выплаты опираются на прибыль последних 12 месяцев в 73,6 млн долларов и операционный поток в 119,4 млн долларов. При такой базе компания может платить щедро, не наращивая долг.
Наша оценка на текущий год – сохранение выплат на уровне, близком к прошлогоднему, при условии, что цены на медь останутся высокими. Риск снижения выплат связан с падением цен на металл: прибыль квартала на 240,3% выше прошлогодней именно за счёт цен, а не объёмов.
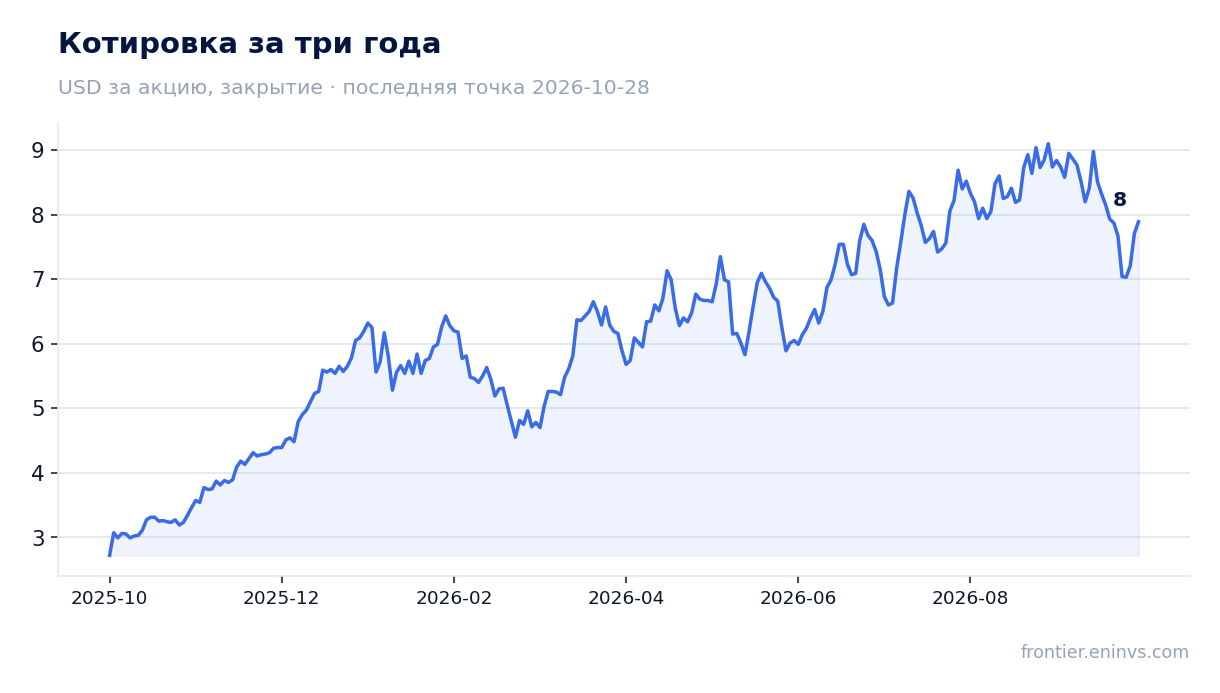
EV/EBITDA 6,0 против собственной трёхлетней средней 3,9 – акция дороже своей истории
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 6,0, что на 56% выше собственной трёхлетней средней 3,9. По этому мультипликатору акция дороже, чем была в среднем за три года.
P/E за последние 12 месяцев равен 12,3 – это умеренный уровень для компании с рентабельностью по чистой прибыли 26,8%. Разрыв между дорогим EV/EBITDA и умеренным P/E объясняется высокой долей амортизации и низким долгом.
Модель портала, которая пересчитывает EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, даёт потенциал роста к справедливой стоимости +15%. Это наша собственная оценка, а не консенсус рынка.
Модель портала даёт потенциал +15% к справедливой стоимости
По модели портала справедливая стоимость акции на 15% выше текущей рыночной цены. Расчёт опирается на пересчёт EBITDA по текущим ценам на сырьё и целевой мультипликатор EV/EBITDA.
Потенциал в 15% умеренный: он не перекрывает премию к собственной истории в 56% по EV/EBITDA. Иными словами, даже при благоприятных ценах запас роста ограничен.
Для подтверждения оценки нужен следующий отчёт: если EBITDA останется выше 40 млн долларов за квартал, модель будет выглядеть консервативной. Если цены на медь упадут, потенциал исчезнет.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,91 млрд USD |
| P/E (LTM) | 12,3 |
| EV/EBITDA (LTM) | 6,0 |
| P/B | 7,88 |
| Операционный денежный поток (LTM) | 0,12 млрд |
| ROE | 62,9% |
| Дивидендная доходность (12 мес) | 9,6% |
| EV/EBITDA, среднее за 3 года | 3,9 |
Итог
Квартал был сильным: выручка выросла на 61,2%, EBITDA – на 154,0%, маржа по EBITDA достигла 51,7%, а операционный поток в 32,6 млн долларов покрывает прибыль. Однако рост прибыли на 240,3% опирается на цены на медь, а не на объёмы, и это делает результат уязвимым к развороту сырьевого рынка. Дивидендная доходность 9,6% привлекательна, но выплаты держатся на той же высокой прибыли. Мультипликатор EV/EBITDA 6,0 против собственной трёхлетней средней 3,9 говорит, что акция уже дороже своей истории, а потенциал модели портала составляет лишь +15%. Вердикт – нейтральный: сильные операционные результаты уравновешиваются дорогой оценкой и зависимостью от цен на медь.
Перейти к финансовой карточке компании ARG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций