Alliance Resource Partners: прибыль выросла на 46,8%, но половину прироста дали разовые статьи
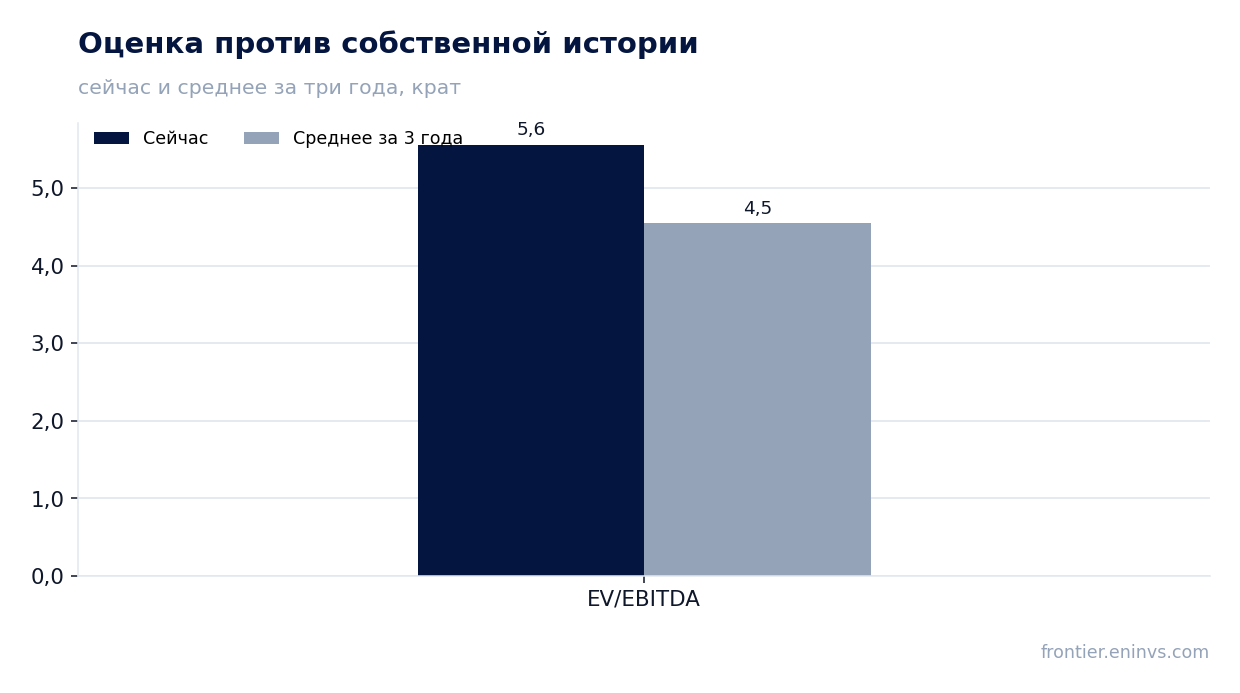
26 октября Alliance Resource Partners раскрыла результаты за третий квартал 2026 года: выручка 603,0 млн долларов (+5,5% год к году), скорректированная EBITDA 233,9 млн (+27,7%), чистая прибыль 139,6 млн (+46,8%). Ускорение выручки с +0,7% во втором квартале до +5,5% в третьем обеспечено угольной логистикой и рекордными роялти, но в прибыли заметная доля приходится на переоценку биткоинов и разовый доход от сделки. При мультипликаторе EV/EBITDA 5,6 против собственной трёхлетней средней 4,5 и оценке модели портала в минус 2% бумага выглядит нейтрально: дивидендная доходность 9,1% привлекательна, но цена уже учитывает восстановление.
Главные тезисы
— Выручка ускорилась до +5,5% на угольных объёмах и рекордных роялти
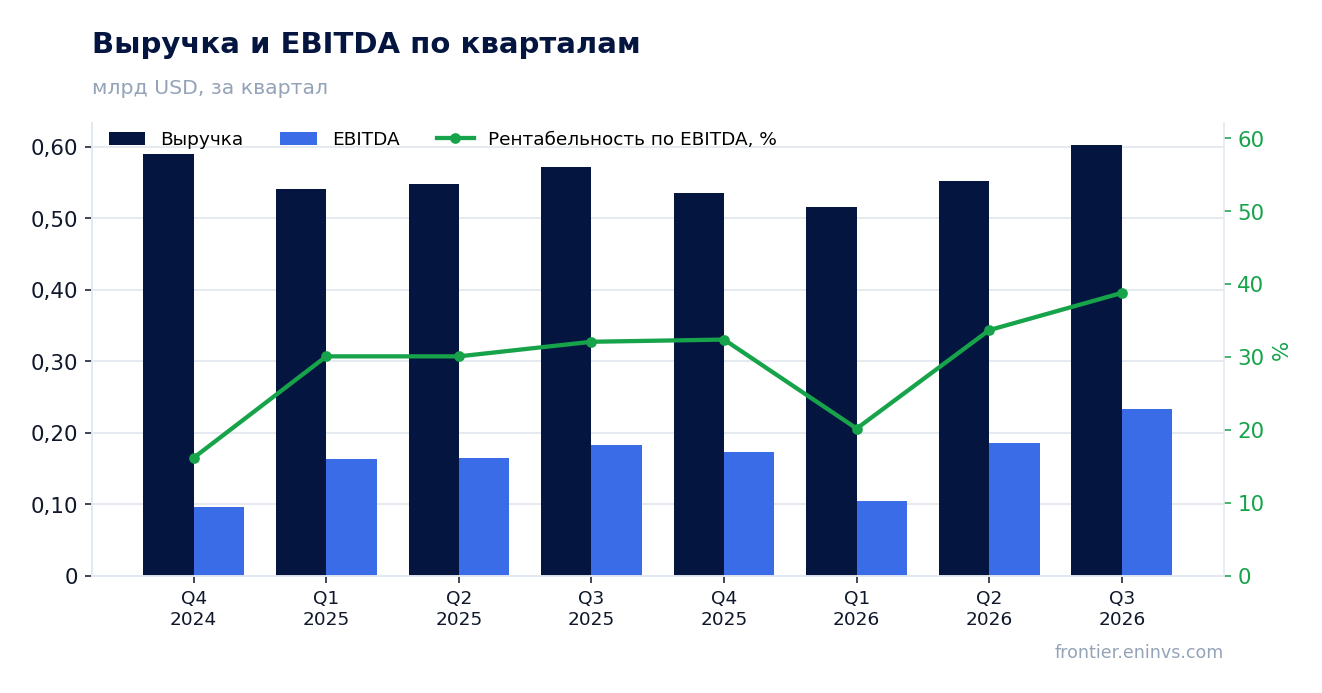
— Маржа EBITDA выросла до 38,8% за счёт снижения удельных затрат на 13,1%
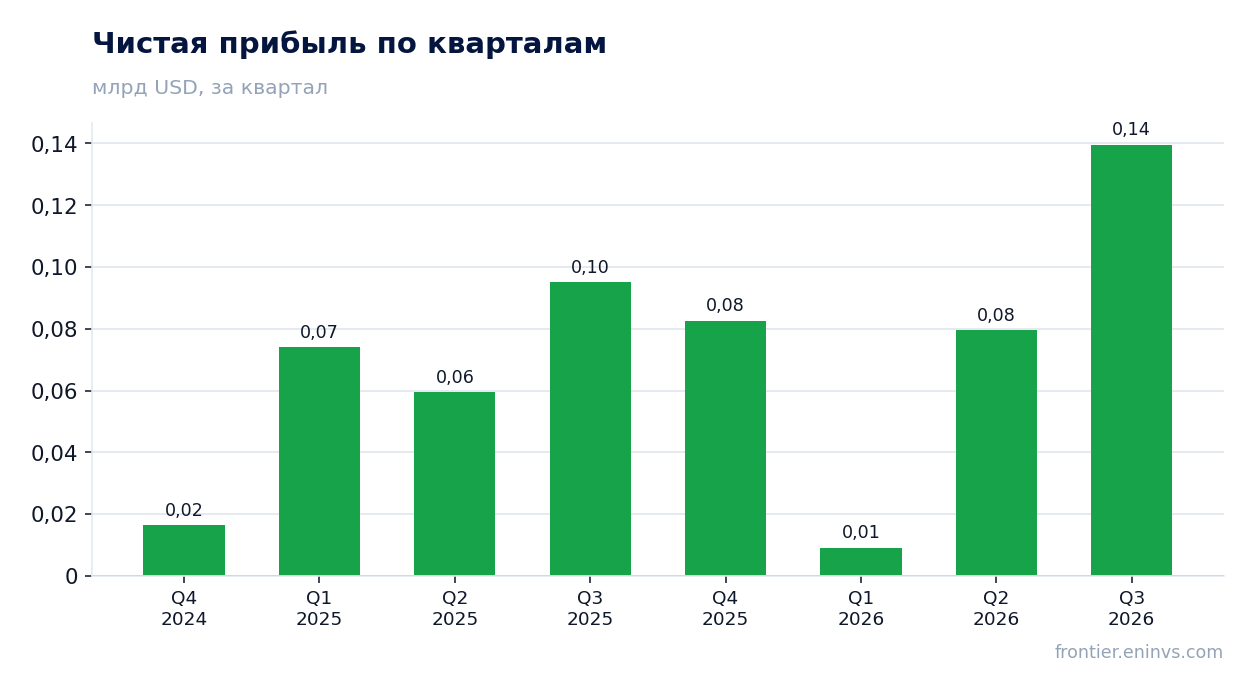
— Половину прироста прибыли дали переоценка биткоинов и разовый доход от сделки
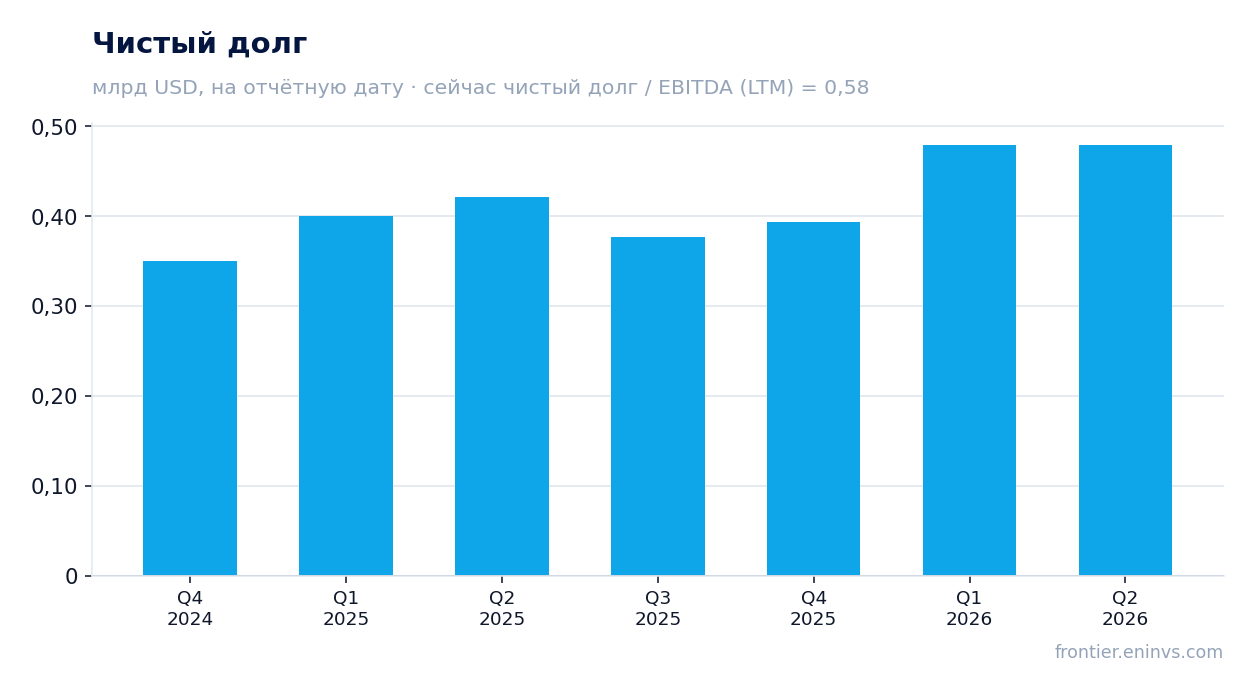
— Долговая нагрузка 0,58 EBITDA LTM – низкая, но ликвидность ограничена 430,8 млн
— Дивиденд 0,60 доллара за квартал покрыт денежным потоком в 1,76 раза
— Мультипликатор 5,6 выше собственной трёхлетней средней 4,5 на 22%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,57 | 0,60 | +5,5% |
| EBITDA | 0,18 | 0,23 | +27,7% |
| Операционная прибыль | 0,10 | — | — |
| Чистая прибыль | 0,10 | 0,14 | +46,8% |
| Операционный денежный поток | 0,21 | — | — |
| Капзатраты | 0,06 | — | — |
| Рентабельность по EBITDA | 32,1% | 38,8% | +6,7 п.п. |
| Чистая маржа | 16,6% | 23,2% | +6,6 п.п. |
Выручка ускорилась до +5,5% на угольных объёмах и рекордных роялти
Выручка третьего квартала 2026 года составила 603,0 млн долларов против 571,4 млн годом ранее, рост +5,5%. Это ускорение относительно +0,7% во втором квартале: компания вернула объёмы после затяжного перемонтажа лавы на Hamilton и нарастила продажи в Appalachia.
Угольный сегмент продал 9,348 млн тонн (+7,4% год к году), но средняя цена упала на 8,3% до 53,93 доллара за тонну из-за сдвига структуры в сторону более дешёвого Tunnel Ridge. Роялти на нефть и газ выросли до рекордных 59,8 млн долларов, а общие роялти-доходы достигли 87,5 млн (+52,5%).
Сделка AllDale III IV, закрытая 1 июля 2026 года за 206,2 млн долларов, добавила около 48 500 чистых роялти-акров и увеличила объёмы нефти и газа в 1,6 раза. Без этого приобретения рост выручки был бы заметно скромнее.
Маржа EBITDA выросла до 38,8% за счёт снижения удельных затрат на 13,1%
Скорректированная EBITDA достигла 233,9 млн долларов, увеличившись на 27,7% год к году, а маржа поднялась до 38,8% с 32,1%. Основной драйвер – снижение удельных затрат угольного сегмента на 13,1% до 35,64 доллара за тонну.
В Illinois Basin затраты на тонну упали на 10,2% благодаря росту добычи на Hamilton и улучшению показателей River View. В Appalachia удельные затраты снизились на 19,9% за счёт более высокой добычи на Tunnel Ridge и структуры продаж.
Сегментная EBITDA угольного дивизиона выросла на 18,6% до 186,8 млн долларов, а роялти-сегмент добавил 61,8 млн (+40,0%). Операционные расходы сократились на 4,4% при росте выручки, что и дало расширение маржи.
Половину прироста прибыли дали переоценка биткоинов и разовый доход от сделки
Чистая прибыль составила 139,6 млн долларов против 95,1 млн годом ранее, рост +46,8%. Однако в отчёте прямо указаны две неоперационные статьи: переоценка цифровых активов на 16,5 млн долларов и доход 6,3 млн от переоценки ранее принадлежавшей доли в AllDale III.
Эти две статьи дают около 22,8 млн долларов, или примерно половину всего прироста прибыли в 44,5 млн. Без них рост чистой прибыли был бы ближе к 25%, что всё равно солидно, но заметно скромнее заголовка.
Дополнительно прибыль поддержал рост доходов от equity-метода инвестиций до 12,8 млн долларов с 4,5 млн, а также снижение операционных расходов. Частично рост компенсировали повышенный налог на прибыль (19,0 млн против 5,9 млн) и убыток 7,3 млн по производным инструментам, полученным в сделке.
Долговая нагрузка 0,58 EBITDA LTM – низкая, но ликвидность ограничена 430,8 млн
Чистый долг на конец последнего годового баланса составлял 394,2 млн долларов, а отношение чистого долга к EBITDA за последние 12 месяцев – 0,58. Это комфортный уровень для угольной компании, хотя сам по себе он не говорит о динамике.
Общий долг и финансовый лизинг на 30 сентября 2026 года составили 679,9 млн долларов, а коэффициент долга к EBITDA за 12 месяцев – 0,89. Ликвидность – 430,8 млн, включая 84,8 млн денежных средств и 346,0 млн доступных кредитных линий.
Процентные расходы выросли до 15,8 млн долларов с 11,0 млн годом ранее, что при такой нагрузке остаётся умеренным. Компания также держит 673 биткоина стоимостью 56,3 млн, которые добавляют волатильности в прибыль, но не в долг.
Дивиденд 0,60 доллара за квартал покрыт денежным потоком в 1,76 раза
Совет директоров утвердил квартальное распределение 0,60 доллара на пай, или 2,40 доллара в годовом выражении. Выплата состоится 13 ноября 2026 года пайщикам, зарегистрированным на 6 ноября.
Распределяемый денежный поток за квартал составил 136,8 млн долларов, а коэффициент покрытия – 1,76 раза, что более чем на 27% лучше предыдущего квартала. При рыночной капитализации 3 396,6 млн долларов дивидендная доходность за последние 12 месяцев – 9,1%.
Наша оценка: при сохранении текущего квартального темпа годовая выплата останется на уровне 2,40 доллара на пай. Она опирается на прибыль и денежный поток, но чувствительна к ценам на уголь и к разовым статьям, которые уже поддержали прибыль в этом квартале. Снижение выплаты возможно при падении цен на энергоносители или росте капитальных затрат выше 270–290 млн долларов, заложенных в прогноз.
Мультипликатор 5,6 выше собственной трёхлетней средней 4,5 на 22%
По мультипликатору EV/EBITDA за последние 12 месяцев бумага торгуется на уровне 5,6 против собственной трёхлетней средней 4,5, то есть на 22% дороже своей истории. P/E за 12 месяцев – 10,9, а рентабельность капитала – 17,8%.
Оценка модели портала, которая пересчитывает EBITDA по текущим товарным ценам при целевом мультипликаторе, даёт потенциал минус 2% к текущей цене. Это не консенсус, а наша собственная модель, и она говорит, что рынок уже заложил восстановление прибыли.
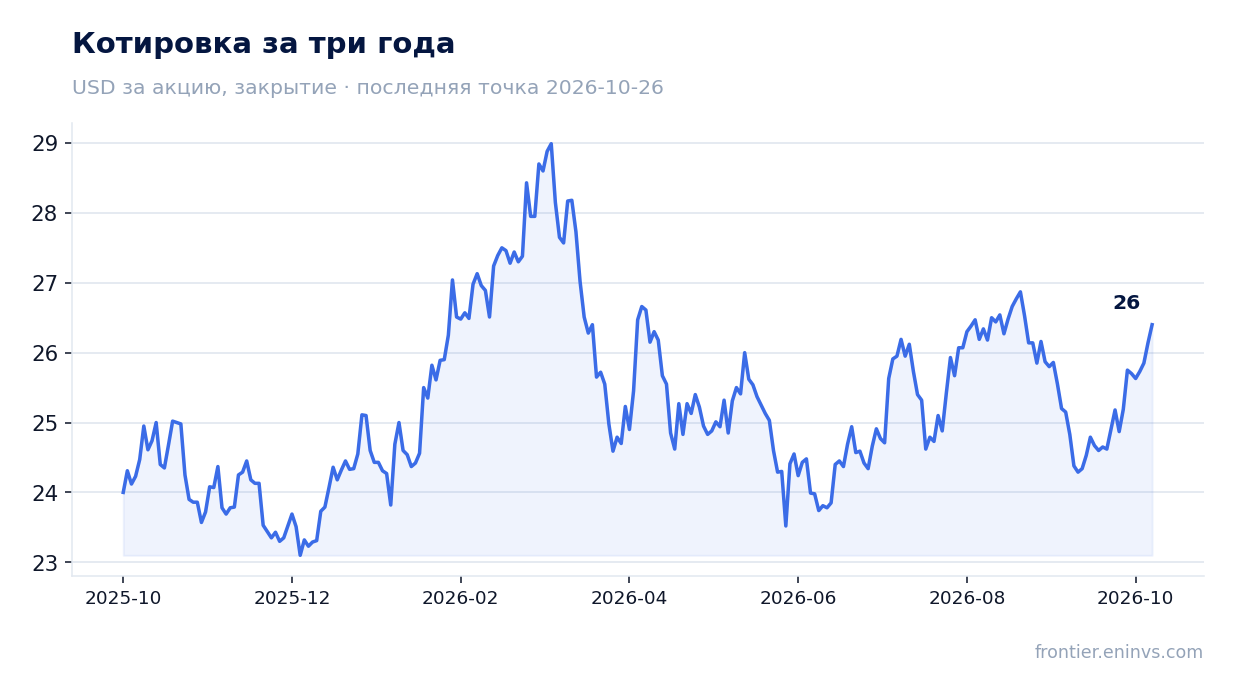
Реакция цены была сдержанной: в день отчёта бумага прибавила 1,0% и столько же с момента публикации до 26 октября. При доходности 9,1% и мультипликаторе выше исторического среднего дальнейший рост требует подтверждения устойчивости прибыли без разовых статей.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3,40 млрд USD |
| P/E (LTM) | 10,9 |
| EV/EBITDA (LTM) | 5,6 |
| P/B | 1,83 |
| Чистый долг / EBITDA | 0,58 |
| ROE | 17,8% |
| Дивидендная доходность (12 мес) | 9,1% |
| EV/EBITDA, среднее за 3 года | 4,5 |
Итог
Квартал был сильным по операционным показателям: выручка ускорилась до +5,5%, маржа EBITDA выросла до 38,8%, а удельные затраты упали на 13,1%. Однако половина прироста прибыли пришлась на переоценку биткоинов и разовый доход от сделки, а не на основной бизнес. Дивиденд покрыт денежным потоком в 1,76 раза и даёт 9,1% доходности, что поддерживает бумагу. Вопрос для держателя сейчас в том, удержится ли прибыль без разовых статей при мультипликаторе выше собственной истории. Вердикт – нейтрально: дивиденд привлекателен, но цена уже учитывает восстановление.
Перейти к финансовой карточке компании ARLP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций