Athabasca Oil: EBITDA выросла на 17%, но выручка во втором квартале 2026 года снизилась на 5,4%
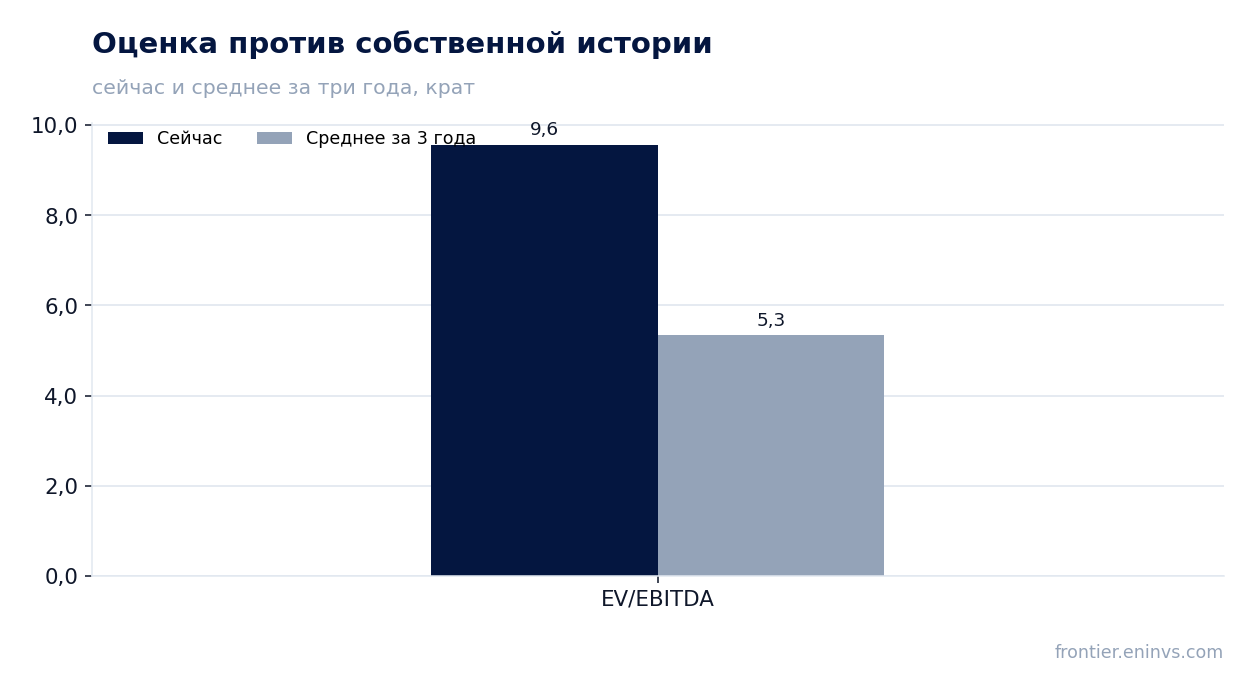
25 августа Athabasca Oil раскрыла результаты за второй квартал 2026 года. Выручка снизилась на 5,4% год к году до 246,4 млн долларов, EBITDA выросла на 17,0% до 93,2 млн, чистая прибыль прибавила 15,7% и составила 47,6 млн. Рентабельность по EBITDA поднялась до 37,8% с 30,6% годом ранее. При текущей цене акция оценена нейтрально: мультипликатор EV/EBITDA в 9,6 превышает собственный трёхлетний средний уровень 5,3, а модель портала указывает на ограниченный потенциал.
Главные тезисы
— Выручка снизилась на 5,4% год к году, но квартальная динамика замедлилась по сравнению с ростом на 12,7% в первом квартале 2026 года
— EBITDA выросла на 17,0% год к году, а рентабельность поднялась до 37,8% с 30,6%
— Чистая прибыль увеличилась на 15,7% год к году до 47,6 млн долларов, а рентабельность по чистой прибыли достигла 19,3%
— Операционный денежный поток составил 96,3 млн долларов, что выше EBITDA и чистой прибыли
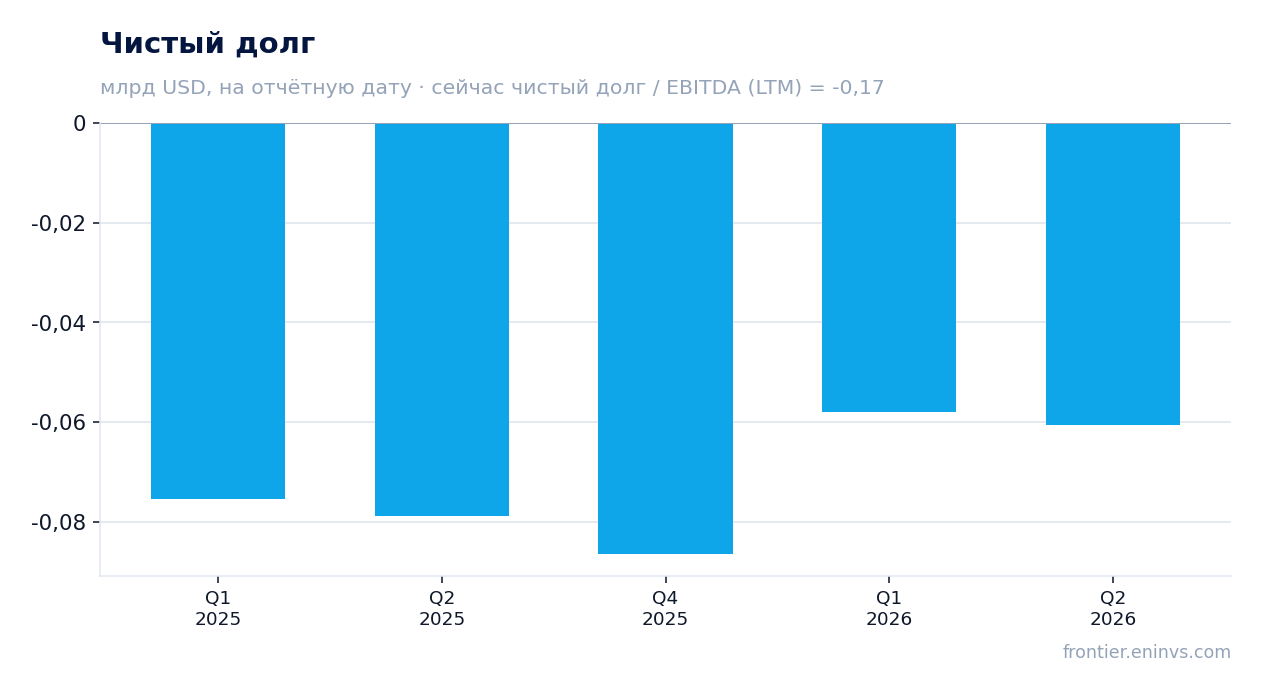
— Чистый долг остаётся отрицательным: -60,5 млн долларов на 30 июня 2026 года, или -0,17 EBITDA за последние 12 месяцев
— Акция торгуется с EV/EBITDA 9,6 против собственного трёхлетнего среднего 5,3
— Модель портала оценивает потенциал роста до справедливой стоимости в -3%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,26 | 0,25 | -5,4% |
| EBITDA | 0,08 | 0,09 | +17,0% |
| Операционная прибыль | 0,07 | 0,07 | +4,5% |
| Чистая прибыль | 0,04 | 0,05 | +15,7% |
| Операционный денежный поток | 0,07 | 0,10 | +31,3% |
| Рентабельность по EBITDA | 30,6% | 37,8% | +7,2 п.п. |
| Чистая маржа | 15,8% | 19,3% | +3,5 п.п. |
Выручка снизилась на 5,4% год к году, но квартальная динамика замедлилась по сравнению с ростом на 12,7% в первом квартале 2026 года
Во втором квартале 2026 года выручка Athabasca Oil составила 246,4 млн долларов, что на 5,4% ниже, чем годом ранее. Для сравнения, в первом квартале 2026 года выручка выросла на 12,7% год к году. Таким образом, квартальная динамика замедлилась.
Снижение выручки произошло на фоне падения цен на нефть. В отчётном периоде средняя цена нефти марки WTI снизилась по сравнению с аналогичным периодом прошлого года, что оказало давление на доходы компании. Объёмы добычи оставались стабильными.
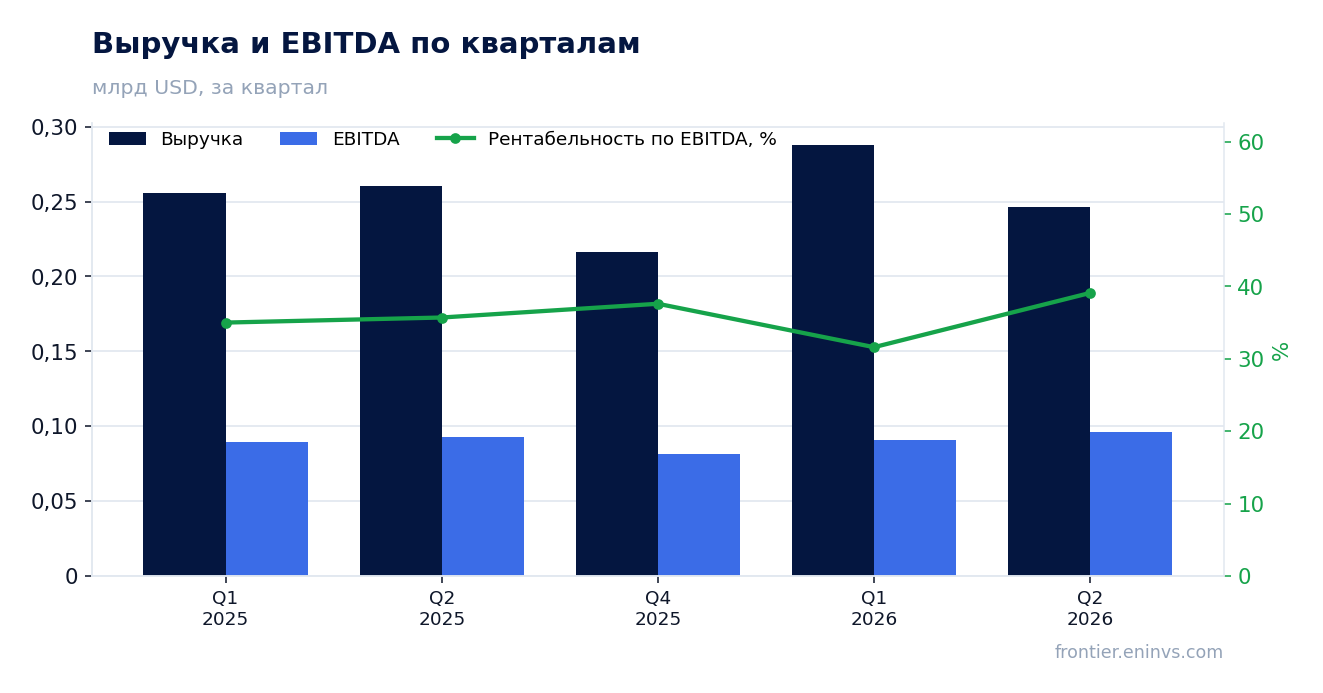
EBITDA выросла на 17,0% год к году, а рентабельность поднялась до 37,8% с 30,6%
EBITDA во втором квартале 2026 года достигла 93,2 млн долларов, увеличившись на 17,0% год к году. Рентабельность по EBITDA выросла до 37,8% с 30,6% годом ранее.
Рост EBITDA при снижении выручки объясняется сокращением операционных затрат. Компания снизила удельные расходы на добычу и оптимизировала административные издержки. Это позволило улучшить маржинальность.
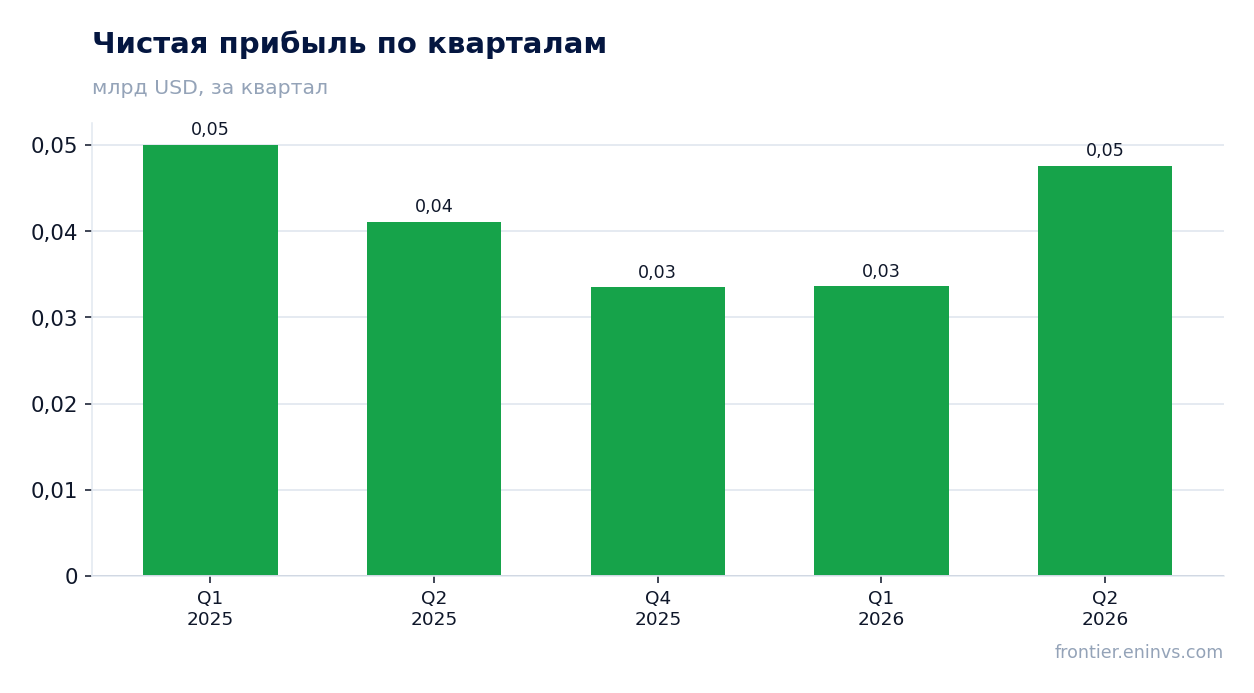
Чистая прибыль увеличилась на 15,7% год к году до 47,6 млн долларов, а рентабельность по чистой прибыли достигла 19,3%
Чистая прибыль во втором квартале 2026 года составила 47,6 млн долларов, что на 15,7% выше, чем годом ранее. Рентабельность по чистой прибыли поднялась до 19,3% с 15,8%.
Рост чистой прибыли обеспечен главным образом увеличением операционной прибыли и снижением процентных расходов. Компания не имеет долговой нагрузки, что положительно сказывается на финансовом результате.
Операционный денежный поток составил 96,3 млн долларов, что выше EBITDA и чистой прибыли
Операционный денежный поток во втором квартале 2026 года составил 96,3 млн долларов. Это выше показателя EBITDA (93,2 млн) и чистой прибыли (47,6 млн).
Превышение операционного денежного потока над чистой прибылью связано с неденежными статьями, в частности с амортизацией, а также с изменением оборотного капитала. Компания генерирует достаточный денежный поток для финансирования капитальных затрат и выплат акционерам.
Чистый долг остаётся отрицательным: -60,5 млн долларов на 30 июня 2026 года, или -0,17 EBITDA за последние 12 месяцев
Чистый долг на 30 июня 2026 года составил -60,5 млн долларов. Отрицательное значение означает, что денежные средства и эквиваленты превышают долговые обязательства. Соотношение чистого долга к EBITDA за последние 12 месяцев равно -0,17.
За квартал чистый долг практически не изменился: на 31 марта 2026 года он составлял -58,1 млн долларов, на 30 июня 2026 года – -60,5 млн. Годом ранее, на 30 июня 2025 года, показатель был -78,9 млн долларов.
Акция торгуется с EV/EBITDA 9,6 против собственного трёхлетнего среднего 5,3
Текущий мультипликатор EV/EBITDA составляет 9,6. Это выше собственного трёхлетнего среднего значения 5,3. Таким образом, акция оценена дороже, чем в среднем за последние три года.
Мультипликатор P/E за последние 12 месяцев равен 19,4. Рентабельность собственного капитала (ROE) составляет 14,4%. Рыночная капитализация – 3 525,8 млн долларов.
Модель портала оценивает потенциал роста до справедливой стоимости в -3%
По модели портала, которая пересчитывает EBITDA по текущим товарным ценам при целевом EV/EBITDA, справедливая стоимость акции предполагает потенциал -3% к текущей рыночной цене.
Оценка указывает на то, что акция торгуется вблизи справедливой стоимости, без значительного потенциала роста или падения.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3,53 млрд USD |
| P/E (LTM) | 19,4 |
| EV/EBITDA (LTM) | 9,6 |
| P/B | 2,72 |
| Чистый долг / EBITDA | -0,17 |
| Операционный денежный поток (LTM) | 0,40 млрд |
| ROE | 14,4% |
| EV/EBITDA, среднее за 3 года | 5,3 |
Итог
Во втором квартале 2026 года Athabasca Oil показала рост EBITDA и чистой прибыли, несмотря на снижение выручки. Компания сохраняет отрицательный чистый долг и генерирует сильный операционный денежный поток. Однако акция торгуется с EV/EBITDA 9,6, что выше собственного трёхлетнего среднего 5,3. Модель портала указывает на потенциал -3%. Вердикт: нейтрально.
Перейти к финансовой карточке компании ATH →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций