CrossAmerica Partners: выручка выросла на 22,9% на дорогом топливе, но прибыль упала на 35,5%
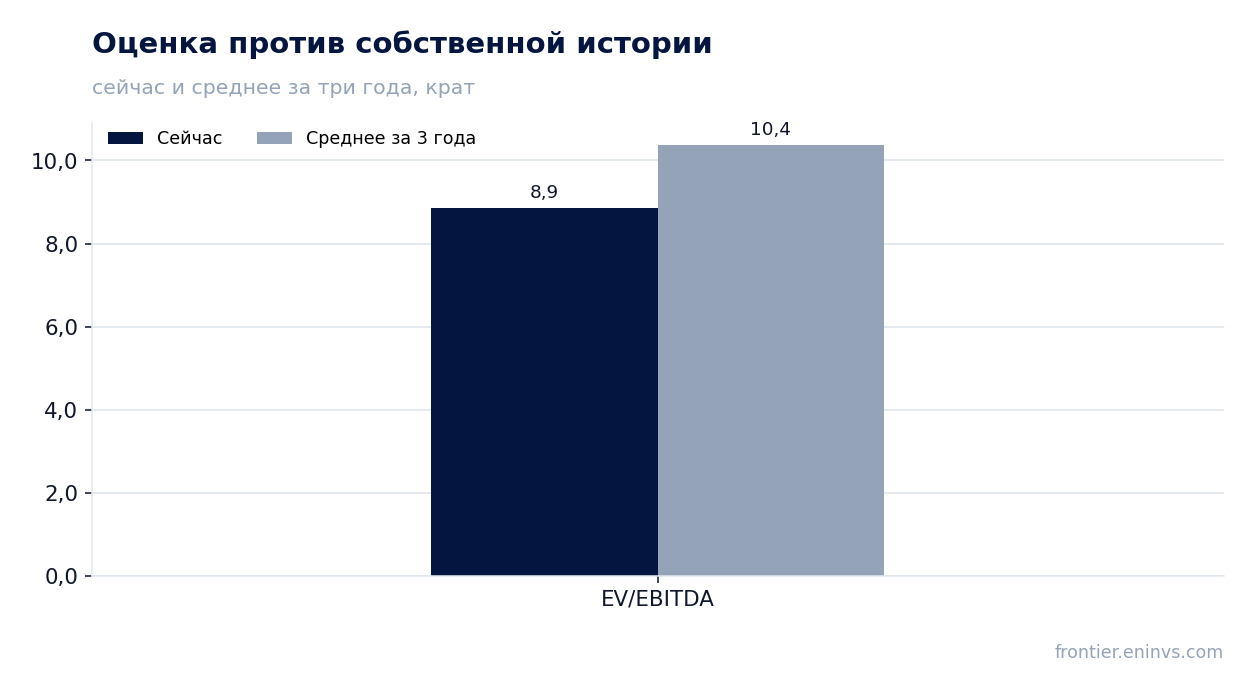
4 ноября CrossAmerica Partners раскрыла результаты за третий квартал 2026 года. Выручка выросла на 22,9% год к году до 1 194,6 млн долларов, но EBITDA снизилась на 15,7% до 40,6 млн, а чистая прибыль – на 35,5% до 8,8 млн. Причина расхождения в том, что дорогое топливо раздуло выручку, но не принесло дополнительной прибыли: объёмы продаж упали, а разовые доходы от продажи недвижимости сократились с 7,4 млн до 2,4 млн долларов. При мультипликаторе EV/EBITDA 8,9 против собственного трёхлетнего среднего 10,4 акция выглядит дешевле своей истории, но падающая маржа и высокая долговая нагрузка не позволяют назвать её привлекательной.
Главные тезисы
— Выручка выросла на 22,9%, но весь рост дало дорогое топливо, а не объёмы
— EBITDA упала на 15,7%, потому что маржа на галлон не компенсировала падение продаж
— Чистая прибыль сократилась на 35,5% из-за разовых доходов от продажи недвижимости
— Долг в 809,6 млн долларов – это 4,51 EBITDA, а кредитный ковенант уже на 3,72
— Дивиденд в 0,525 доллара на пай даёт 10,4% доходности, но покрытие упало до 1,09x
— EV/EBITDA 8,9 ниже собственного трёхлетнего среднего 10,4 – акция дешевле своей истории
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,97 | 1,19 | +22,9% |
| EBITDA | 0,05 | 0,04 | -15,7% |
| Операционная прибыль | 0,03 | 0,02 | -15,6% |
| Чистая прибыль | 0,01 | 0,01 | -35,5% |
| Операционный денежный поток | 0,02 | 0,02 | +0,4% |
| Капзатраты | 0,01 | 0,01 | +7,2% |
| Рентабельность по EBITDA | 5,0% | 3,4% | -1,6 п.п. |
| Чистая маржа | 1,4% | 0,7% | -0,7 п.п. |
Выручка выросла на 22,9%, но весь рост дало дорогое топливо, а не объёмы
Выручка в третьем квартале 2026 года составила 1 194,6 млн долларов, что на 22,9% больше, чем годом ранее. Это почти тот же темп, что и во втором квартале (+22,6%), – рост не ускорился и не замедлился, а остался на прежнем уровне.
Весь прирост дали цены на топливо, а не объёмы. В розничном сегменте продажи бензина упали на 9% до 128,6 млн галлонов, в оптовом – на 8% до 162,8 млн галлонов. При этом маржа на галлон в рознице выросла на 5% до 0,404 доллара, но этого не хватило, чтобы компенсировать падение продаж.
Сокращение объёмов объясняется продажей части заправок в рамках программы оптимизации недвижимости: среднее число розничных точек упало с 592 до 549, а оптовых – с 997 до 977. Компания сохранила поставки топлива на проданные объекты, но часть выручки от продаж ушла вместе с ними.
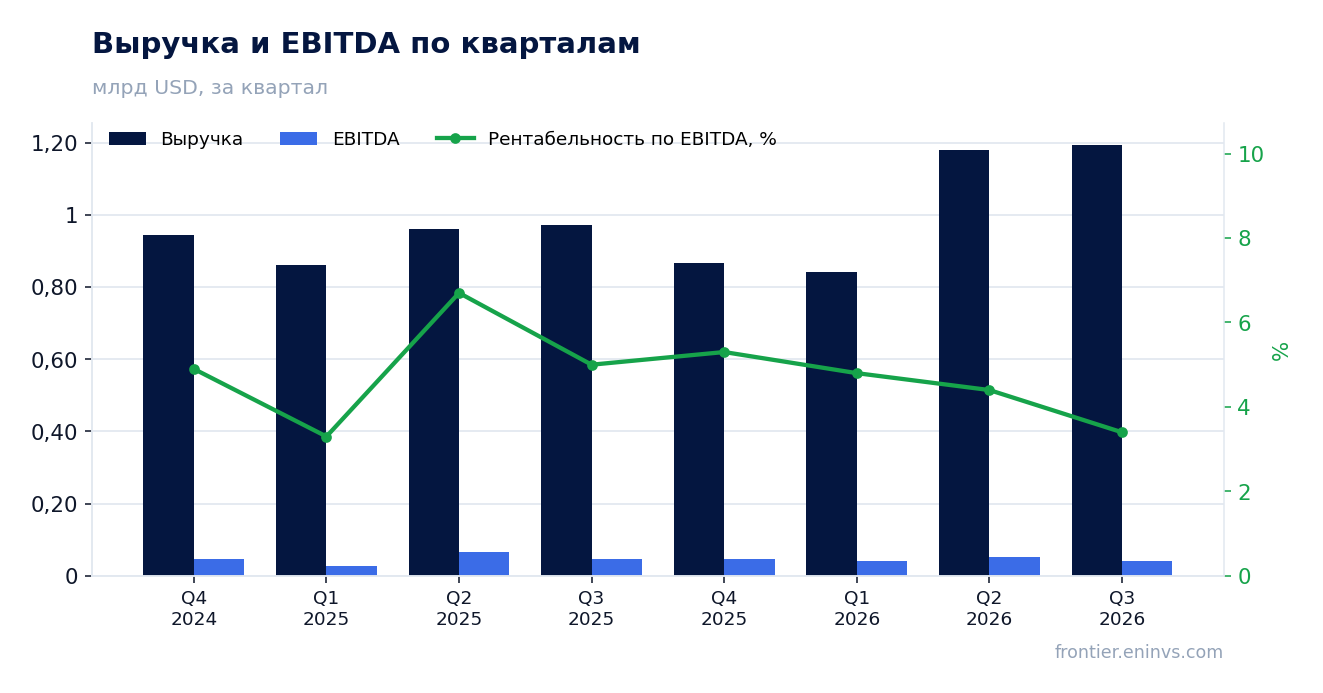
EBITDA упала на 15,7%, потому что маржа на галлон не компенсировала падение продаж
EBITDA за третий квартал 2026 года составила 40,6 млн долларов против 48,1 млн годом ранее – падение на 15,7%. Рентабельность по EBITDA снизилась с 5,0% до 3,4%.
Основная причина – падение объёмов в обоих сегментах. В рознице валовая прибыль от топлива упала на 8% до 37,6 млн долларов, в опте – на 9% до 14,4 млн. Маржа на галлон в опте осталась на уровне 0,088 доллара, то есть роста не было.
Частично падение компенсировали мерчандайз и снижение издержек. Валовая прибыль от мерчандайза выросла на 2% до 32,8 млн долларов, а его маржа – с 28,9% до 30,3%. Операционные расходы в рознице снизились на 0,2 млн, в опте – на 1,1 млн долларов. Но этого оказалось мало, чтобы удержать EBITDA на прошлогоднем уровне.
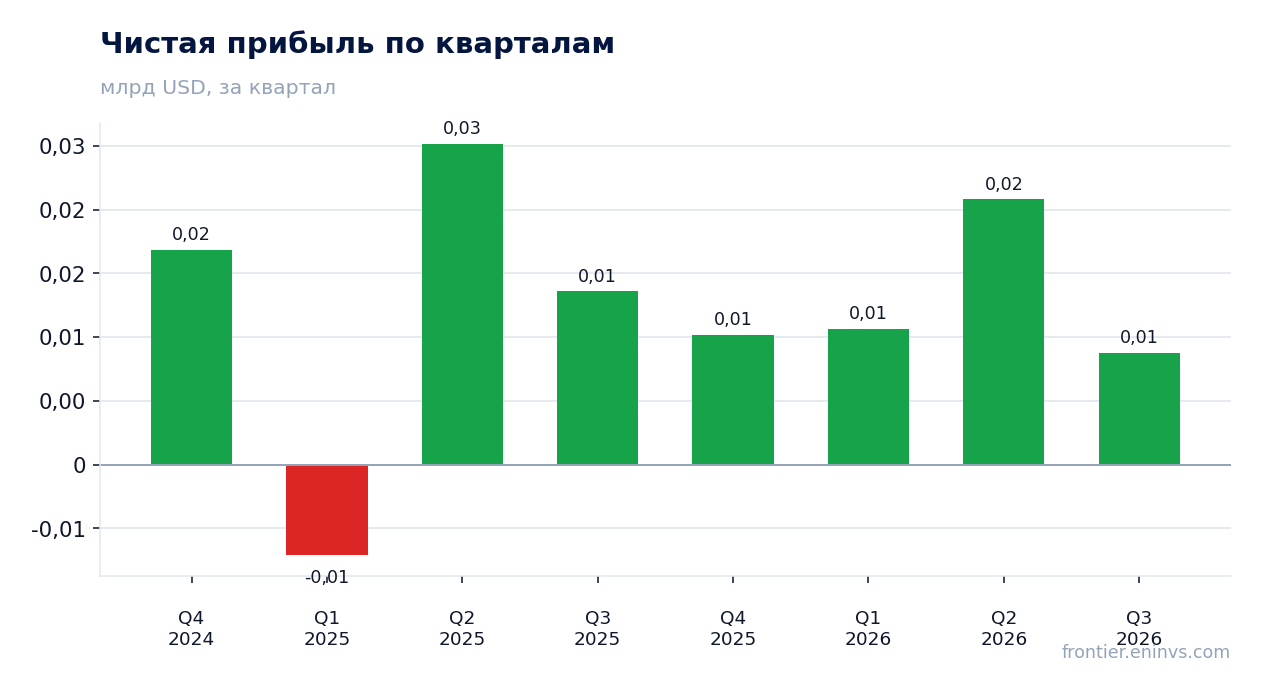
Чистая прибыль сократилась на 35,5% из-за разовых доходов от продажи недвижимости
Чистая прибыль за третий квартал 2026 года составила 8,8 млн долларов против 13,6 млн годом ранее – падение на 35,5%. Рентабельность по чистой прибыли снизилась с 1,4% до 0,7%.
Помимо падения EBITDA, на прибыль давило сокращение разовых доходов от продажи недвижимости: 2,4 млн долларов в третьем квартале 2026 года против 7,4 млн годом ранее. За девять месяцев 2026 года доходы от продажи составили 10,3 млн против 42,5 млн за тот же период 2025 года.
Проценты по кредиту выросли до 12,2 млн долларов с 11,8 млн, а налог на прибыль – до 3,0 млн с 2,9 млн. В итоге прибыль на пай упала до 0,21 доллара с 0,34 доллара годом ранее.
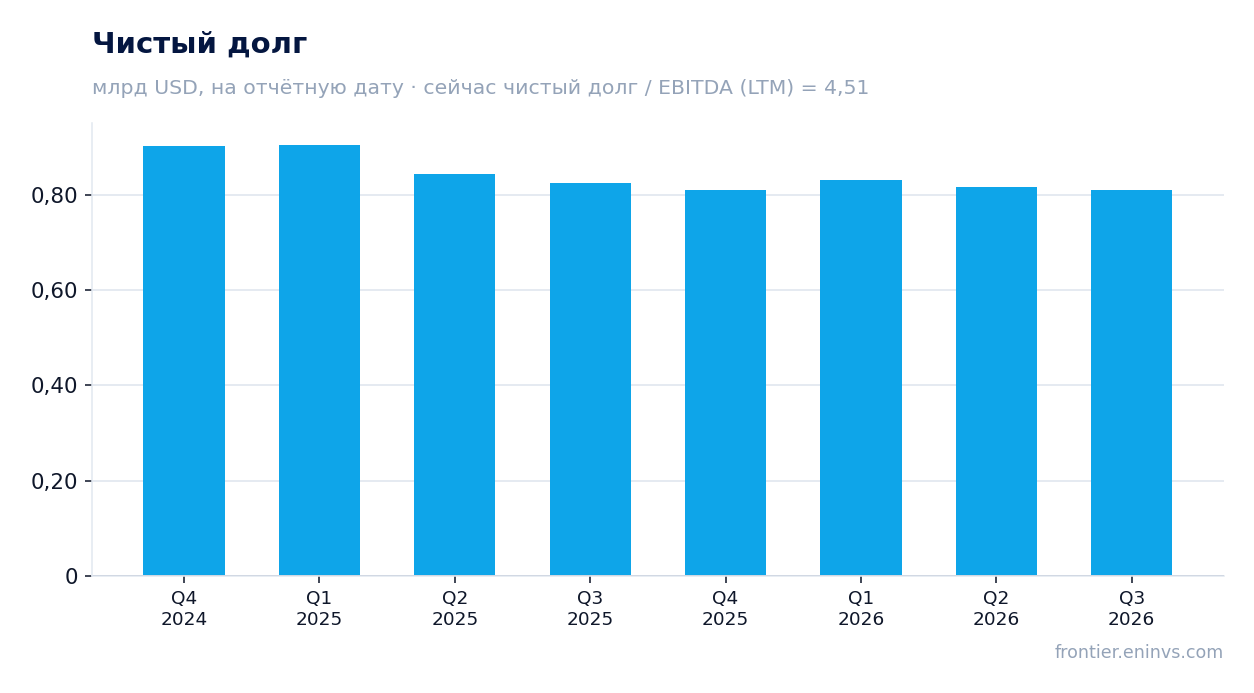
Долг в 809,6 млн долларов – это 4,51 EBITDA, а кредитный ковенант уже на 3,72
Чистый долг на 30 сентября 2026 года составил 809,6 млн долларов – столько же, сколько на 30 июня 2026 года и на 30 сентября 2025 года. За год уровень не изменился.
Отношение чистого долга к EBITDA за последние 12 месяцев – 4,51. При этом ковенант по кредитному соглашению, который считается иначе, – 3,72 против 3,56 годом ранее. Компания соблюдает ковенанты, но запас невелик.
Обслуживание долга стоит дорого: процентные расходы за квартал – 12,2 млн долларов, за девять месяцев – 34,3 млн. Операционный денежный поток за квартал составил 24,5 млн долларов, и его хватает на покрытие процентов, но свободного остатка немного.
Дивиденд в 0,525 доллара на пай даёт 10,4% доходности, но покрытие упало до 1,09x
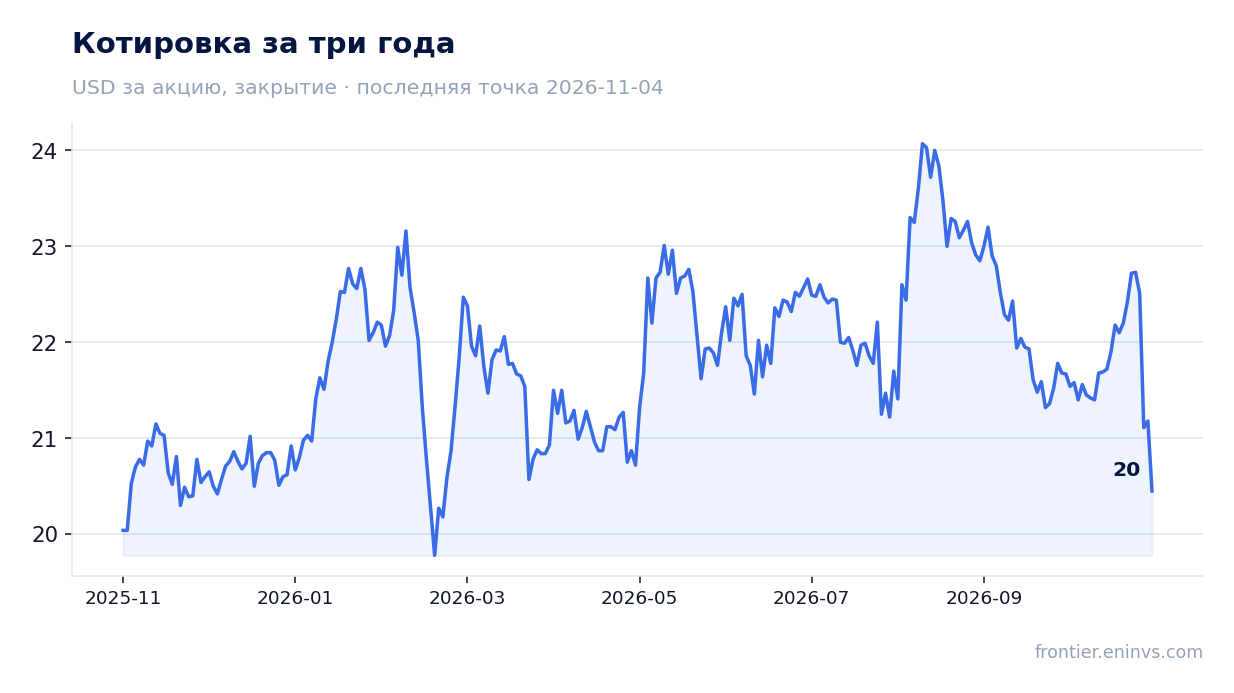
Совет директоров объявил квартальный дивиденд 0,525 доллара на пай за третий квартал 2026 года. Выплата состоится 12 ноября 2026 года. При цене акции 21,18 доллара доходность составляет 10,4%.
Покрытие дивиденда распределяемым денежным потоком за квартал упало до 1,09x с 1,39x годом ранее. За последние 12 месяцев покрытие – 1,32x против 1,00x годом ранее, то есть на годовом горизонте ситуация лучше, чем в отдельном квартале.
Наша оценка: при сохранении текущего квартального дивиденда годовая выплата составит 2,10 доллара на пай. Это около 10% от цены, что выше доходности, которую мы считаем справедливой для компании с такой долговой нагрузкой. Риск снижения выплаты связан с падением EBITDA и ростом капитальных затрат: sustaining capex вырос до 5,3 млн долларов за квартал с 1,9 млн годом ранее.
EV/EBITDA 8,9 ниже собственного трёхлетнего среднего 10,4 – акция дешевле своей истории
Мультипликатор EV/EBITDA за последние 12 месяцев – 8,9. Это на 15% ниже собственного трёхлетнего среднего 10,4. По этому показателю акция дешевле, чем была в среднем за три года.
P/E за последние 12 месяцев – 15,5. При этом ROE отрицательный (–36,7%) из-за дефицита собственного капитала, поэтому P/E здесь мало о чём говорит.
По модели портала, которая пересчитывает EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, справедливая стоимость акции на 33% ниже текущей цены. Это наша собственная оценка, а не консенсус рынка.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,78 млрд USD |
| P/E (LTM) | 15,5 |
| EV/EBITDA (LTM) | 8,9 |
| Чистый долг / EBITDA | 4,51 |
| Операционный денежный поток (LTM) | 0,12 млрд |
| ROE | -36,7% |
| Дивидендная доходность (12 мес) | 10,4% |
| EV/EBITDA, среднее за 3 года | 10,4 |
Итог
Сильной стороной отчёта остаётся мерчандайз: его маржа выросла до 30,3%, а прибыль – на 2% при сокращении числа магазинов. Но это не компенсировало падение топливного бизнеса, где объёмы упали на 8–9%, а маржа на галлон в опте не выросла. Разовые доходы от продажи недвижимости сократились с 7,4 млн до 2,4 млн долларов, и именно это вместе с падением EBITDA дало минус 35,5% по чистой прибыли. Дивиденд с доходностью 10,4% выглядит щедро, но его покрытие за квартал упало до 1,09x, а долг в 4,51 EBITDA не оставляет запаса. Акция дешевле своей истории по EV/EBITDA, но падающая маржа и высокая нагрузка делают её непривлекательной для покупки на текущем уровне.
Перейти к финансовой карточке компании CAPL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций