Coeur Mining: выручка выросла на 77%, но прибыль упала вдвое – цена металла и разовые списания съели эффект новых канадских активов
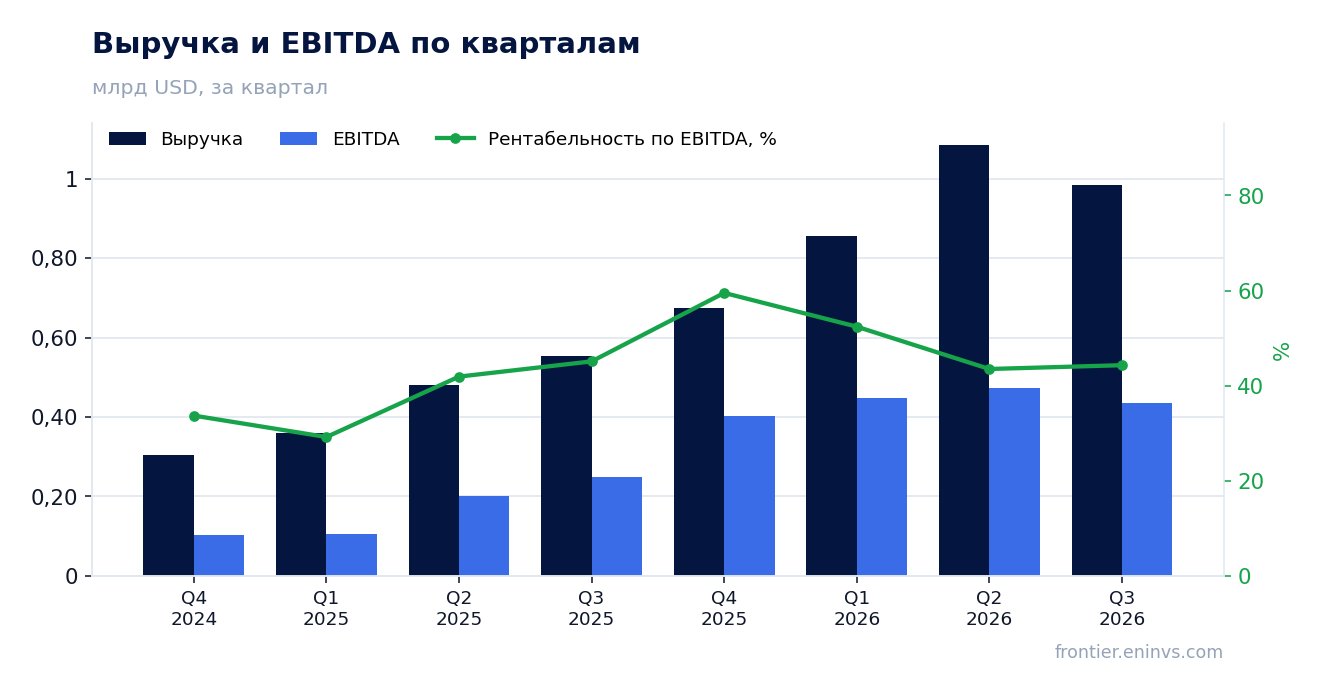
4 ноября Coeur Mining раскрыла результаты за третий квартал 2026 года. Выручка составила 983,6 млн долл. (+77,4% год к году), EBITDA – 435,6 млн долл. (+74,2%), чистая прибыль – 109,4 млн долл. (-59,0%). Компания вернула почти половину квартального свободного денежного потока акционерам через buyback и объявила второй дивиденд в 0,02 долл. на акцию. При мультипликаторе EV/EBITDA 7,9 против собственного трёхлетнего среднего 23,7 акция выглядит дешевле своей истории, но модель портала даёт потенциал к справедливой стоимости -11%, поэтому вердикт – нейтральный.
Главные тезисы
— Выручка выросла на 77,4% до 983,6 млн долл., но это медленнее, чем 125,9% во втором квартале
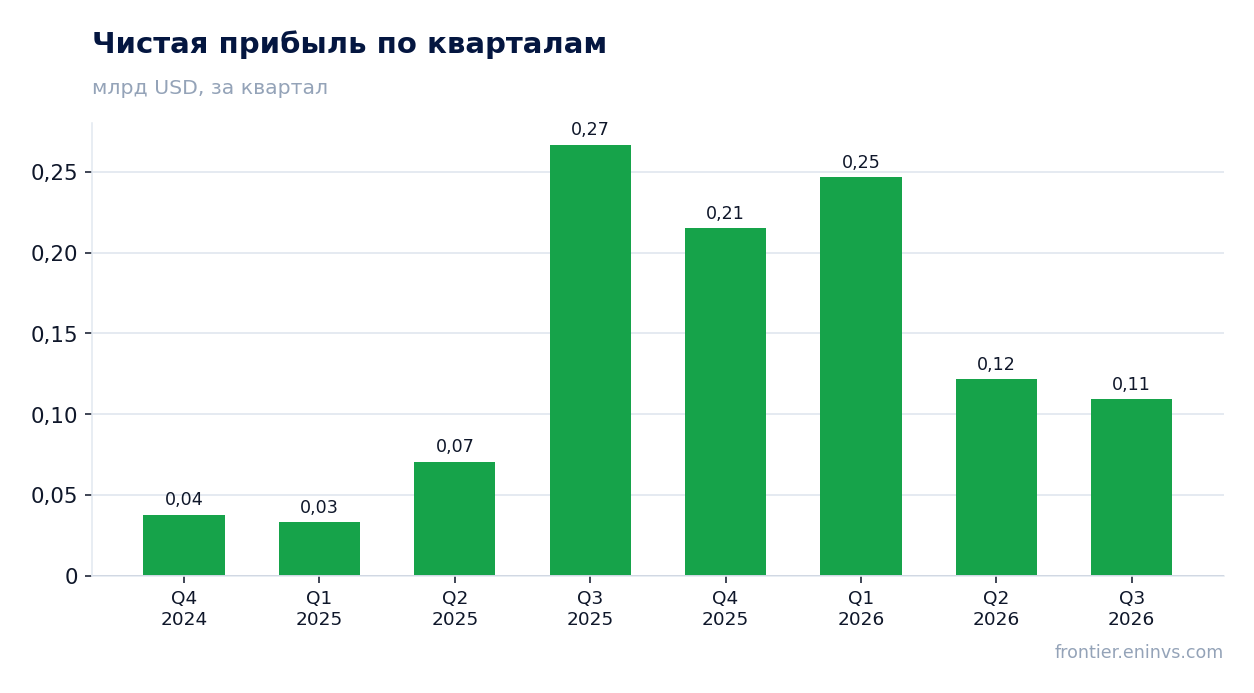
— Снижение цен на золото и серебро и разовые списания по запасам Rainy River уменьшили прибыль на 59,0%
— Свободный денежный поток в 240,2 млн долл. позволил вернуть акционерам 111 млн долл. через buyback и объявить дивиденд
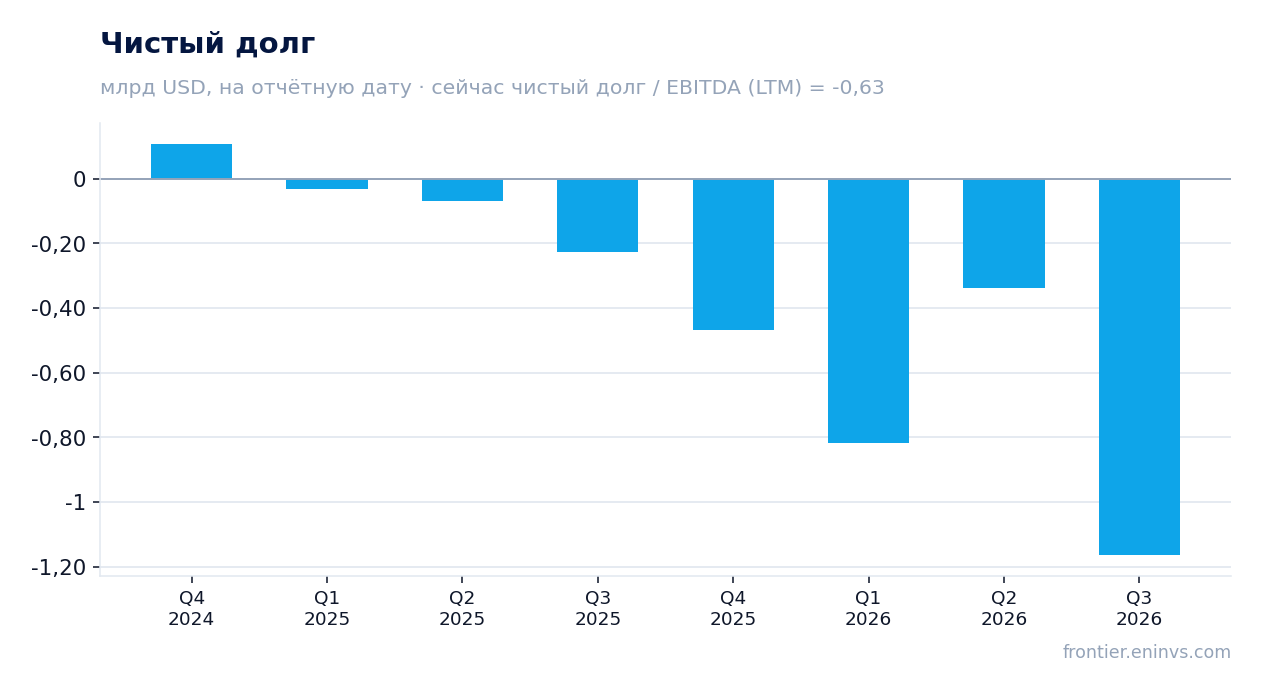
— Чистый долг отрицательный – 1,2 млрд долл. на 30 сентября 2026 года, что даёт запас прочности
— Мультипликатор EV/EBITDA 7,9 ниже собственного трёхлетнего среднего 23,7, но модель портала показывает -11% к справедливой стоимости
— Дивидендная доходность 0,14% несопоставима с ключевой ставкой, а выплата зависит от цен на металлы
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,55 | 0,98 | +77,4% |
| EBITDA | 0,25 | 0,44 | +74,2% |
| Операционная прибыль | 0,18 | 0,17 | -1,5% |
| Чистая прибыль | 0,27 | 0,11 | -59,0% |
| Операционный денежный поток | 0,24 | 0,39 | +62,2% |
| Капзатраты | 0,05 | 0,15 | +196,5% |
| Рентабельность по EBITDA | 45,1% | 44,3% | -0,8 п.п. |
| Чистая маржа | 48,1% | 11,1% | -37,0 п.п. |
Выручка выросла на 77,4% до 983,6 млн долл., но это медленнее, чем 125,9% во втором квартале
Выручка в третьем квартале 2026 года составила 983,6 млн долл., увеличившись на 77,4% год к году. Такой рост обеспечен главным образом включением канадских активов New Afton и Rainy River, приобретённых в конце 2025 года, а также более высокими ценами на металлы по сравнению с третьим кварталом 2025 года. Однако по сравнению со вторым кварталом 2026 года, когда выручка выросла на 125,9%, темп замедлился.
Замедление связано со снижением средних реализованных цен: золото продавалось по 3 979 долл. за унцию против 4 140 долл. во втором квартале, серебро – по 62,22 долл. против 71,18 долл. Кроме того, продажи металлов снизились на ряде активов, включая New Afton, Rainy River и Palmarejo, из-за операционных сбоев – отказа конвейера, сильных дождей и планового обслуживания.
Доля золота в выручке составила 66%, серебра – 27%, меди – 6%. Американские операции дали 34% выручки, канадские – 36%, мексиканские – 30%. Географическая диверсификация поддерживает выручку, но снижение цен на драгоценные металлы остаётся ключевым фактором динамики.
Снижение цен на золото и серебро и разовые списания по запасам Rainy River уменьшили прибыль на 59,0%
Чистая прибыль в третьем квартале 2026 года составила 109,4 млн долл., что на 59,0% ниже уровня третьего квартала 2025 года. Тогда прибыль была раздута разовым фактором – вероятно, продажей актива или налоговым эффектом, поскольку в отчёте за третий квартал 2025 года чистая прибыль в 266,8 млн долл. значительно превышала операционную прибыль. В текущем квартале такого разового дохода не было.
Кроме того, на прибыль повлияли неденежные расходы в размере 40 млн долл. (0,03 долл. на акцию), связанные с учётом покупной цены по запасам Rainy River. Эти расходы уменьшили скорректированную EBITDA до 448,0 млн долл. и скорректированную чистую прибыль до 97,8 млн долл. Снижение средних реализованных цен на золото и серебро также сократило маржу.
Рентабельность по EBITDA составила 44,3% против 45,1% годом ранее. Рентабельность по чистой прибыли упала до 11,1% с 48,1%, что отражает как отсутствие разового дохода, так и возросшие расходы на амортизацию и налоги. Операционная прибыль снизилась до 174,5 млн долл. с 177,1 млн долл. годом ранее.
Свободный денежный поток в 240,2 млн долл. позволил вернуть акционерам 111 млн долл. через buyback и объявить дивиденд
Операционный денежный поток в третьем квартале составил 385,6 млн долл., капитальные затраты – 145,4 млн долл., свободный денежный поток – 240,2 млн долл. Компания направила 111 млн долл. на обратный выкуп акций в рамках программы на 750 млн долл., что составило около 46% квартального свободного денежного потока. С начала программы в середине мая выкуплено акций на 231 млн долл.
Совет директоров объявил второй дивиденд в размере 0,02 долл. на акцию, который будет выплачен 16 декабря 2026 года акционерам, зарегистрированным на 30 ноября 2026 года. Дивидендная доходность за последние 12 месяцев составляет всего 0,14%, что несопоставимо с ключевой ставкой. Выплата зависит от цен на металлы и операционных результатов.
Капитальные затраты выросли до 145,4 млн долл. с 49,0 млн долл. годом ранее, что связано с развитием новых активов и поддержанием производства. Компания ожидает, что свободный денежный поток по итогам года превысит 1,3 млрд долл. при текущих ценах, что обеспечит дальнейшее возвращение капитала акционерам.
Чистый долг отрицательный – 1,2 млрд долл. на 30 сентября 2026 года, что даёт запас прочности
Чистый долг на 30 сентября 2026 года составил -1 164,6 млн долл., то есть компания имеет чистую денежную позицию. По сравнению с 30 июня 2026 года чистый долг снизился с -0,3 млрд долл. до -1,2 млрд долл. (изменение -0,8 млрд долл.), а по сравнению с 30 сентября 2025 года – с -0,2 млрд долл. до -1,2 млрд долл. (изменение -0,9 млрд долл.). Рост денежной позиции обеспечен сильным свободным денежным потоком.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет -0,63. Отрицательное значение означает, что денежные средства превышают долг. Это даёт компании финансовую гибкость для инвестиций и возврата капитала. Процентные расходы не раскрыты, но при такой позиции они не являются значимой нагрузкой.
Общий долг на конец квартала составил 701,7 млн долл., денежные средства и эквиваленты – 1 172,7 млн долл. Ликвидность позволяет финансировать развитие проектов и поддерживать дивидендные выплаты даже при снижении цен на металлы.
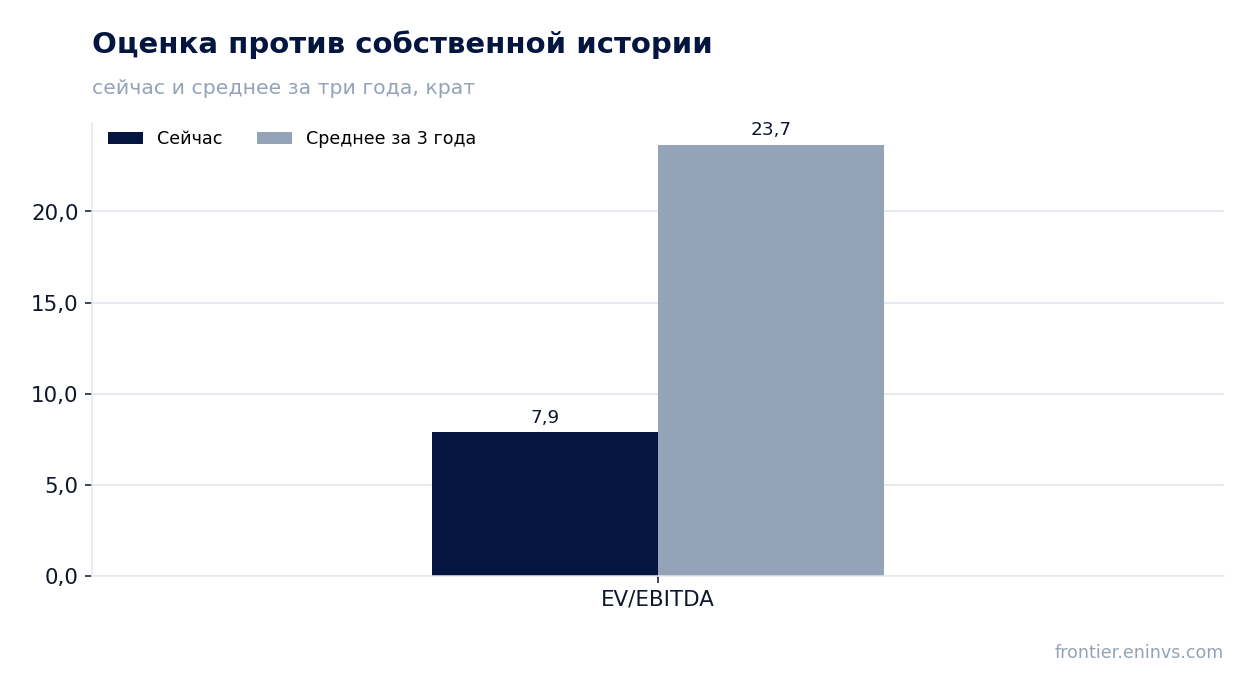
Мультипликатор EV/EBITDA 7,9 ниже собственного трёхлетнего среднего 23,7, но модель портала показывает -11% к справедливой стоимости
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 7,9, что на 67% ниже собственного трёхлетнего среднего значения 23,7. Это указывает на то, что акция торгуется дешевле своей исторической оценки. Однако модель портала, пересчитывающая EBITDA по текущим товарным ценам при целевом EV/EBITDA, даёт потенциал к справедливой стоимости -11%.
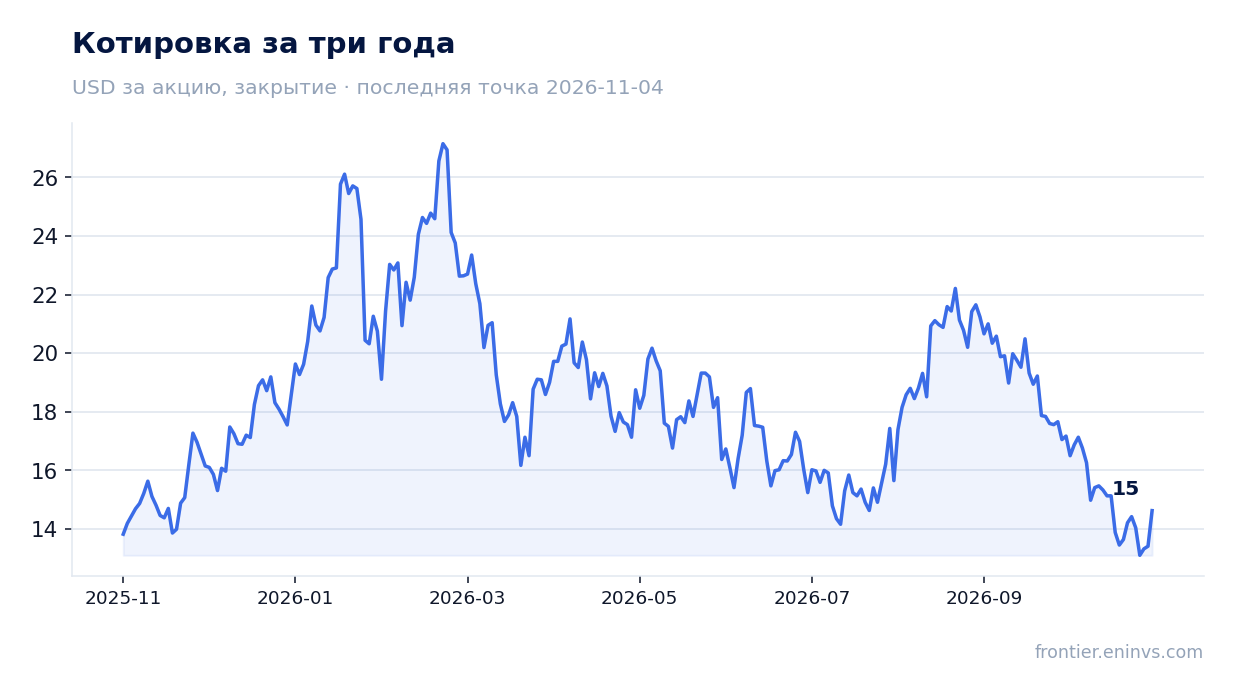
Отношение P/E за последние 12 месяцев равно 21,7. Рентабельность собственного капитала (ROE) составляет 4,2%, что невысоко для горнодобывающей компании. Рыночная капитализация – 15,0 млрд долл. При этом чистый долг отрицательный, что поддерживает оценку.
Снижение мультипликатора относительно истории может объясняться как общим снижением цен на золото и серебро, так и увеличением EBITDA в последние 12 месяцев до 1 846,7 млн долл. Рынок, вероятно, закладывает цикличность цен на металлы. Для инвестора это означает, что акция оценена консервативно, но потенциал роста ограничен.
Дивидендная доходность 0,14% несопоставима с ключевой ставкой, а выплата зависит от цен на металлы
Дивидендная доходность за последние 12 месяцев составляет 0,14%. Компания объявила второй дивиденд в размере 0,02 долл. на акцию, что при текущей цене даёт незначительную доходность. Для сравнения, ключевая ставка в России значительно выше, что делает дивиденд непривлекательным для инвесторов, ориентированных на доход.
Выплата дивидендов зависит от цен на металлы и операционных результатов. При снижении цен на золото и серебро компания может сократить выплаты. Кроме того, приоритетом является обратный выкуп акций, на который направлено 111 млн долл. в квартале, что значительно превышает дивидендные выплаты.
Дивидендная политика не раскрыта, но текущий уровень выплат выглядит символическим. Основной возврат капитала идёт через buyback. Для инвестора дивиденд не является значимым фактором при принятии решения о покупке.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 15,0 млрд USD |
| P/E (LTM) | 21,7 |
| EV/EBITDA (LTM) | 7,9 |
| P/B | 4,54 |
| Чистый долг / EBITDA | -0,63 |
| Операционный денежный поток (LTM) | 1,61 млрд |
| ROE | 4,2% |
| Дивидендная доходность (12 мес) | 0,1% |
| EV/EBITDA, среднее за 3 года | 23,7 |
Итог
Сильной стороной отчёта остаётся денежный поток: свободный поток в 240,2 млн долл. позволил вернуть акционерам 111 млн долл. через buyback и сохранить отрицательный чистый долг в 1,2 млрд долл. Однако прибыль упала на 59,0% из-за отсутствия разового дохода прошлого года и снижения цен на металлы. Мультипликатор EV/EBITDA 7,9 ниже исторического среднего 23,7, но модель портала не видит потенциала роста. Вердикт – нейтральный: акция оценена дешевле своей истории, но дивидендная доходность 0,14% и зависимость от цен на металлы ограничивают привлекательность.
Перейти к финансовой карточке компании CDE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций