Cardinal Energy: цена нефти выросла на 31,7%, а выручка – на 65%, но по расчёту на прошлые объёмы компания заработала меньше ожидаемого
6 ноября Cardinal Energy раскрыла результаты за третий квартал 2026 года. Средняя цена WTI в отчётном периоде составила 85,4 долл. против 64,9 долл. годом ранее (+31,7%), выручка выросла на 65,0% до 153,5 млн долл., чистая прибыль – на 314,7% до 41,5 млн долл., операционный денежный поток составил 70,5 млн долл. По нашему расчёту, при объёмах и затратах прошлого года та же цена дала бы выручку 120,1 млн долл. и EBITDA 62,1 млн долл., то есть фактическая выручка оказалась на 33,4 млн долл. выше ценового ориентира – разницу дали объёмы и реализация, а не цена. Долговая нагрузка минимальна (чистый долг 6,6 млн долл., 0,03 EBITDA LTM), дивидендная доходность 6,5%, но мультипликатор EV/EBITDA 7,7 выше собственной трёхлетней средней 5,6 на 39%, поэтому при текущей цене акция выглядит нейтрально.
Главные тезисы
— Нефть подорожала на 31,7% год к году, но к предыдущему кварталу подешевела на 7,9% – и это уже видно в выручке
— По нашему расчёту на прошлогодние объёмы цена давала 120,1 млн долл. выручки, а компания получила 153,5 млн – разницу дали объёмы и реализация
— Выручка выросла на 65,0% год к году, но темп замедлился с 80,3% во втором квартале
— Чистая маржа поднялась до 27,1% с 10,8%, и прибыль квартала 41,5 млн долл. – это результат цены, а не разовых статей
— Денежный поток 70,5 млн долл. покрывает капитальные вложения 43,0 млн долл. почти вдвое
— Чистый долг снизился с 0,1 млрд долл. на 30 сентября 2025 года до 0,0 млрд долл. на 30 сентября 2026 года, а нагрузка 0,03 EBITDA LTM
— Дивидендная доходность 6,5% при EV/EBITDA 7,7 против собственной средней 5,6 – доходность есть, но за неё платят премией к истории
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,09 | 0,15 | +65,0% |
| EBITDA | 0,04 | — | — |
| Операционная прибыль | 0,02 | — | — |
| Чистая прибыль | 0,01 | 0,04 | +314,7% |
| Операционный денежный поток | 0,04 | 0,07 | +75,0% |
| Рентабельность по EBITDA | 37,6% | — | — |
| Чистая маржа | 10,8% | 27,1% | +16,3 п.п. |
Нефть подорожала на 31,7% год к году, но к предыдущему кварталу подешевела на 7,9% – и это уже видно в выручке
Средняя цена WTI в третьем квартале 2026 года составила 85,4 долл. против 64,9 долл. годом ранее – рост на 31,7%. Это главный внешний фактор отчёта: компания продаёт нефть, и её выручка в первую очередь функция цены.
К предыдущему кварталу цена снизилась на 7,9% – с 92,8 долл. во втором квартале до 85,4 долл. в третьем. Спот сейчас 91,8 долл. на 6 ноября, то есть на 7,5% выше средней отчётного периода: если цена удержится, следующий квартал получит более высокую базовую цену.
Выручка отчётного квартала 153,5 млн долл. отражает и годовое подорожание нефти, и квартальное удешевление. Год к году рост 65,0%, но он замедлился с 80,3% во втором квартале – именно из-за отката цены от квартала к кварталу.
Цены на сырьё: среднее за период и сейчас
| Бенчмарк | Год назад | Q3 2026 | Изм. г/г | Спот 2026-11-06 |
|---|---|---|---|---|
| WTI, USD | 64,9 | 85,4 | +31,7% | 91,8 |
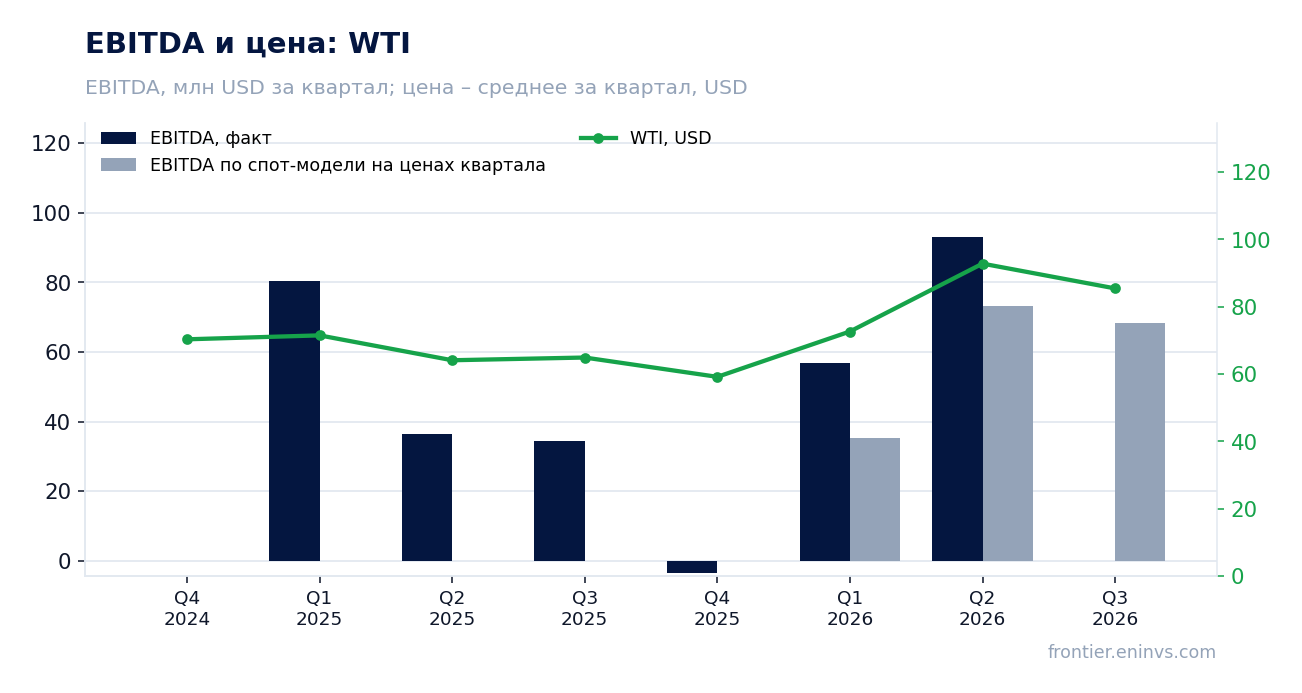
По нашему расчёту на прошлогодние объёмы цена давала 120,1 млн долл. выручки, а компания получила 153,5 млн – разницу дали объёмы и реализация
По нашему расчёту, если бы компания сохранила объёмы и несырьевые затраты третьего квартала 2025 года и изменилась только цена, выручка составила бы 120,1 млн долл. (ценовой эффект +27,1 млн долл., +29,1%), а EBITDA – 62,1 млн долл. Фактическая выручка 153,5 млн долл. на 33,4 млн долл. (27,8%) выше этого ориентира.
Разрыв объясняется объёмами и реализацией: при той же цене компания продала больше нефти или продала её дороже относительно WTI. EBITDA отчётного квартала компания не раскрыла, поэтому сравнить фактическую EBITDA с ценовым ориентиром 62,1 млн долл. напрямую нельзя.
К предыдущему кварталу картина обратная: по нашему расчёту на объёмы и затраты второго квартала цена давала 155,4 млн долл. выручки (ценовой эффект -12,2 млн долл., -7,3%), а фактически получено 153,5 млн долл. – на 1,9 млн долл. (1,2%) ниже. То есть от квартала к кварталу объёмы и реализация не компенсировали удешевление нефти.
Спот-модель портала, пересчитанная с цен отчётного периода, ожидала выручку 139,1 млн долл.; фактические 153,5 млн долл. на 10,4% выше. По EBITDA модель давала 68,4 млн долл., но фактическую EBITDA компания не раскрыла, поэтому сравнение по этому показателю неполное.
Сколько компания должна была заработать при этих ценах и сколько заработала
| База (Q3 2025) | Расчёт на ценах периода | Факт | Факт к расчёту | |
|---|---|---|---|---|
| Выручка, млн USD | 93,0 | 120,1 | 153,5 | +27,8% |
| EBITDA | 35,0 | 62,1 | — | — |
| EBITDA по спот-модели портала, млн USD | — | 68,4 | — | — |
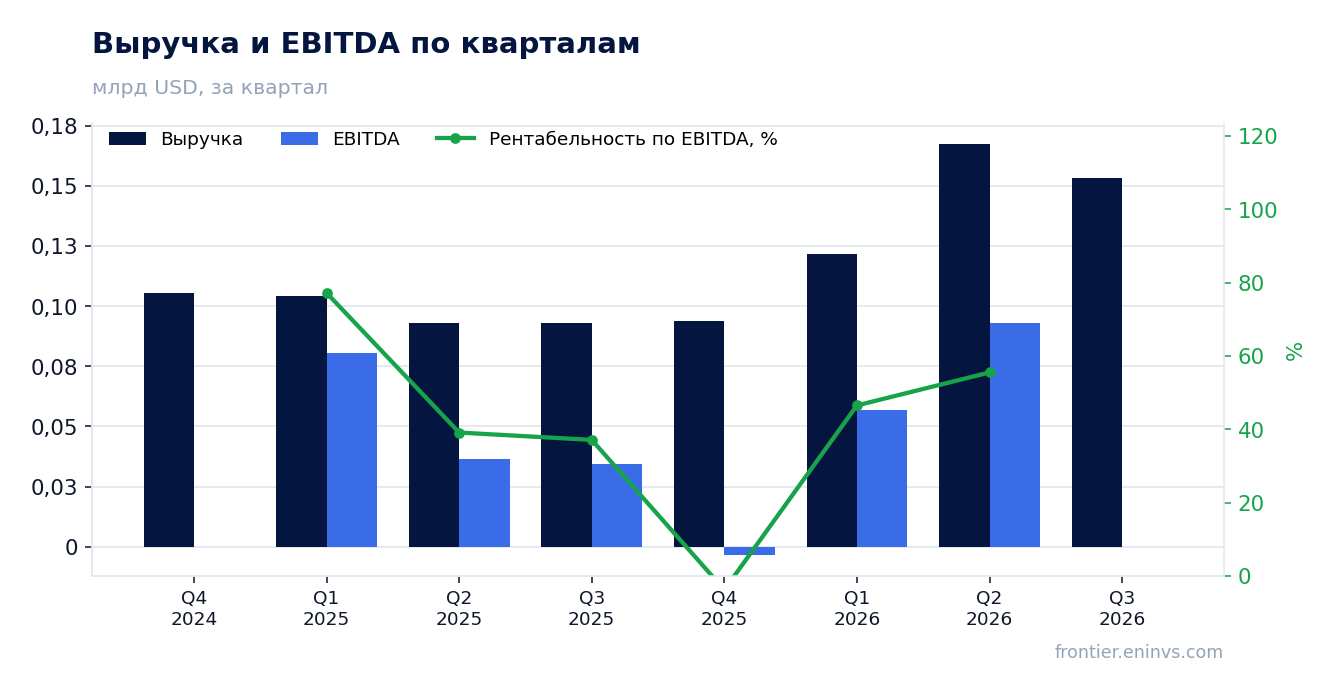
Выручка выросла на 65,0% год к году, но темп замедлился с 80,3% во втором квартале
Выручка третьего квартала 153,5 млн долл. на 65,0% выше 93,0 млн долл. годом ранее. Это сильный рост, но во втором квартале он был 80,3% – темп замедлился, потому что цена нефти от квартала к кварталу снизилась на 7,9%.
Квартальная динамика неровная: после 121,9 млн долл. в первом квартале и 167,6 млн долл. во втором выручка третьего квартала 153,5 млн долл. – ниже второго, но выше первого. Год к году рост ускорялся с 17,1% в первом квартале до 80,3% во втором и замедлился до 65,0% в третьем.
Для держателя важна не сама цифра роста, а её источник: год к году выручку вытянула цена, а квартальное замедление – её откат. Если спот 91,8 долл. удержится, база следующего квартала будет выше отчётной.
Чистая маржа поднялась до 27,1% с 10,8%, и прибыль квартала 41,5 млн долл. – это результат цены, а не разовых статей
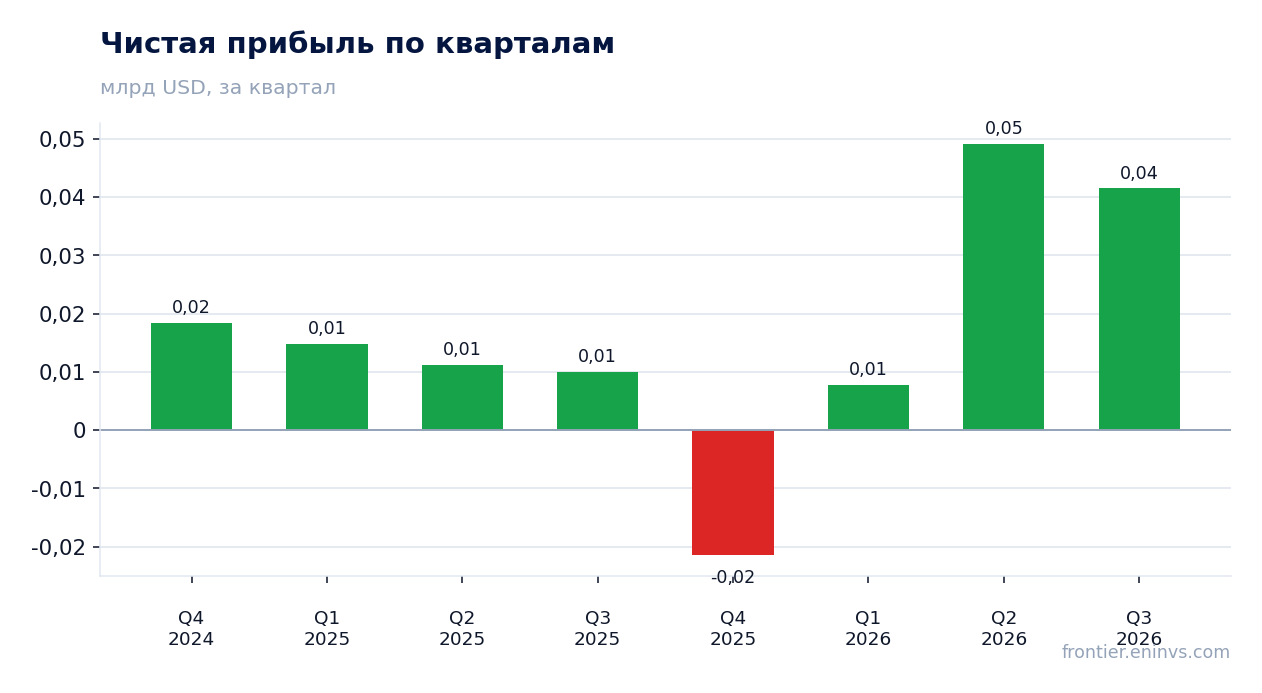
Чистая прибыль третьего квартала 41,5 млн долл. против 10,0 млн долл. годом ранее – рост на 314,7%. Чистая маржа поднялась до 27,1% с 10,8%: при выручке 153,5 млн долл. каждый процент маржи стоит около 1,5 млн долл. прибыли.
Прибыль выросла быстрее выручки, потому что затраты не поспевают за ценой нефти: несырьевые издержки относительно стабильны, и подорожавшая нефть почти целиком попадает в маржу. Разовых статей, которые объясняли бы скачок, в фактах нет – прибыль квартала отражает цену.
За последние 12 месяцев чистая прибыль составила 77,0 млн долл. при выручке 536,9 млн долл. и EBITDA 194,4 млн долл. Рентабельность капитала 24,0% – высокая для отрасли, но она посчитана на прибыли, заработанной при высоких ценах.
Денежный поток 70,5 млн долл. покрывает капитальные вложения 43,0 млн долл. почти вдвое
Операционный денежный поток третьего квартала 70,5 млн долл. при капитальных вложениях 43,0 млн долл. – свободный поток около 27,5 млн долл. Капитальные вложения выросли с 19,4 млн долл. годом ранее: компания реинвестирует в поддержание добычи.
За последние 12 месяцев операционный поток составил 217,5 млн долл. при капитальных вложениях 43,0 млн долл. только за третий квартал. Такой поток при цене 85,4 долл. – главный аргумент в пользу дивиденда.
Чистый долг на 30 сентября 2026 года 6,6 млн долл. против 0,1 млрд долл. на 30 сентября 2025 года – снижение на 0,1 млрд долл. за 12 месяцев. Нагрузка 0,03 EBITDA LTM: долг практически отсутствует, и весь денежный поток после капитальных вложений доступен акционерам.
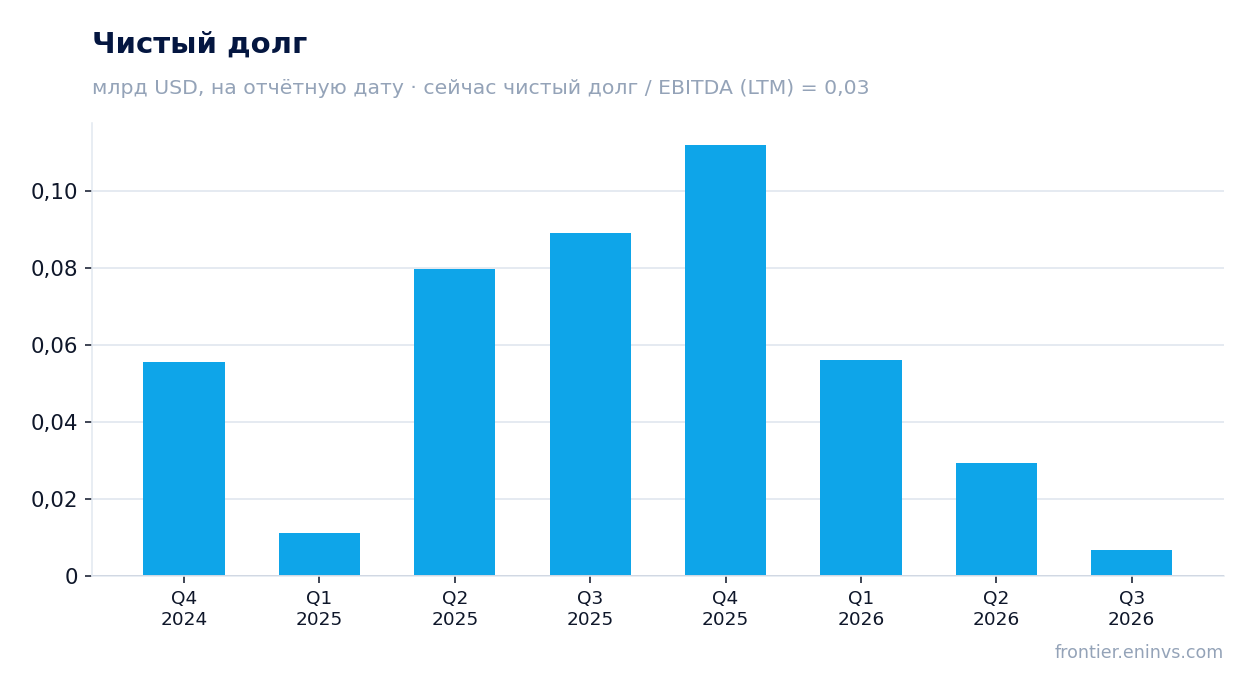
Чистый долг снизился с 0,1 млрд долл. на 30 сентября 2025 года до 0,0 млрд долл. на 30 сентября 2026 года, а нагрузка 0,03 EBITDA LTM
Чистый долг на 30 сентября 2026 года 6,6 млн долл. – это 0,03 EBITDA за последние 12 месяцев (194,4 млн долл.). Компания практически не имеет долговой нагрузки, и процентные расходы не съедают прибыль.
Снижение долга с 0,1 млрд долл. на 30 сентября 2025 года до 0,0 млрд долл. на 30 сентября 2026 года профинансировано денежным потоком при высоких ценах на нефть. При цене 85,4 долл. и потоке 70,5 млн долл. за квартал компания может и платить дивиденды, и держать долг около нуля.
Резервов хватает на 18,5 лет добычи при текущем темпе – это длинный горизонт, который снижает риск падения добычи и поддерживает дивидендную базу.
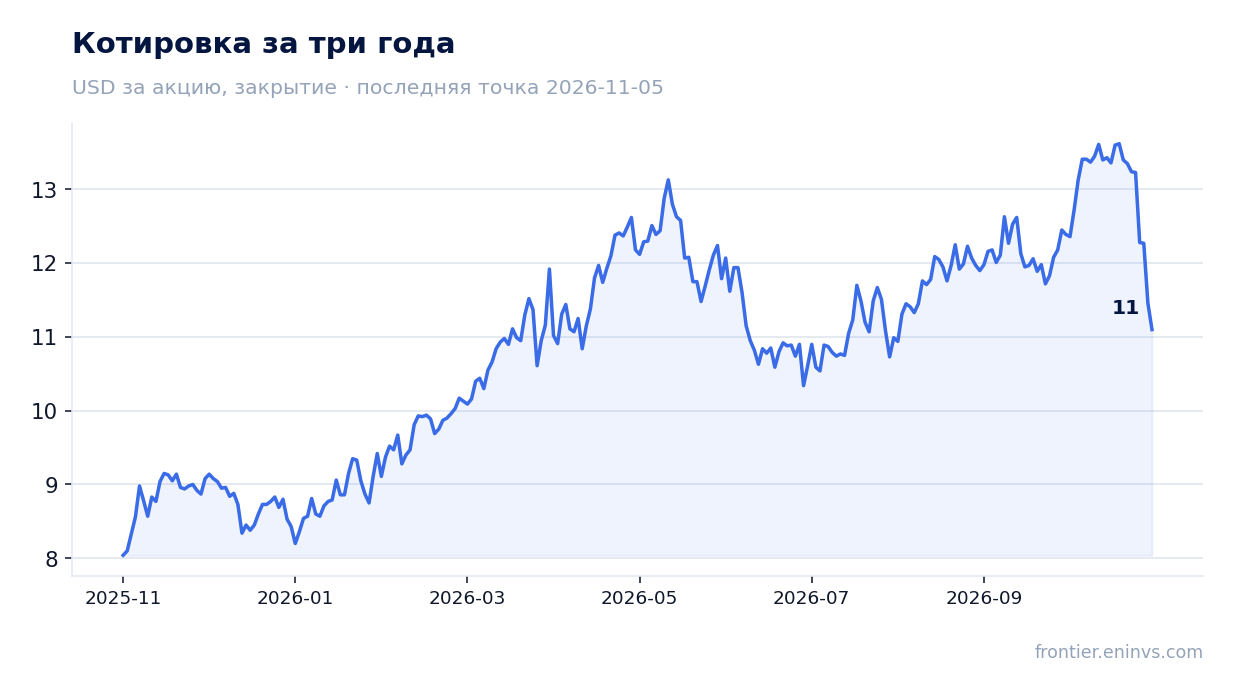
Дивидендная доходность 6,5% при EV/EBITDA 7,7 против собственной средней 5,6 – доходность есть, но за неё платят премией к истории
Дивидендная доходность за последние 12 месяцев 6,5% – выше, чем у большинства нефтедобытчиков при такой низкой нагрузке. При чистой прибыли LTM 77,0 млн долл. и капитализации 1,39 млрд долл. выплата покрывается прибылью, а поток 217,5 млн долл. LTM – с большим запасом.
Наша оценка дивиденда на текущий год исходит из прибыли LTM и коэффициента выплаты, который компания держала в прошлые периоды; она зависит от цены нефти: при споте 91,8 долл. база следующего квартала выше отчётной, при откате к 85,4 долл. – ниже. Дивиденд чувствителен к цене сильнее, чем к добыче.
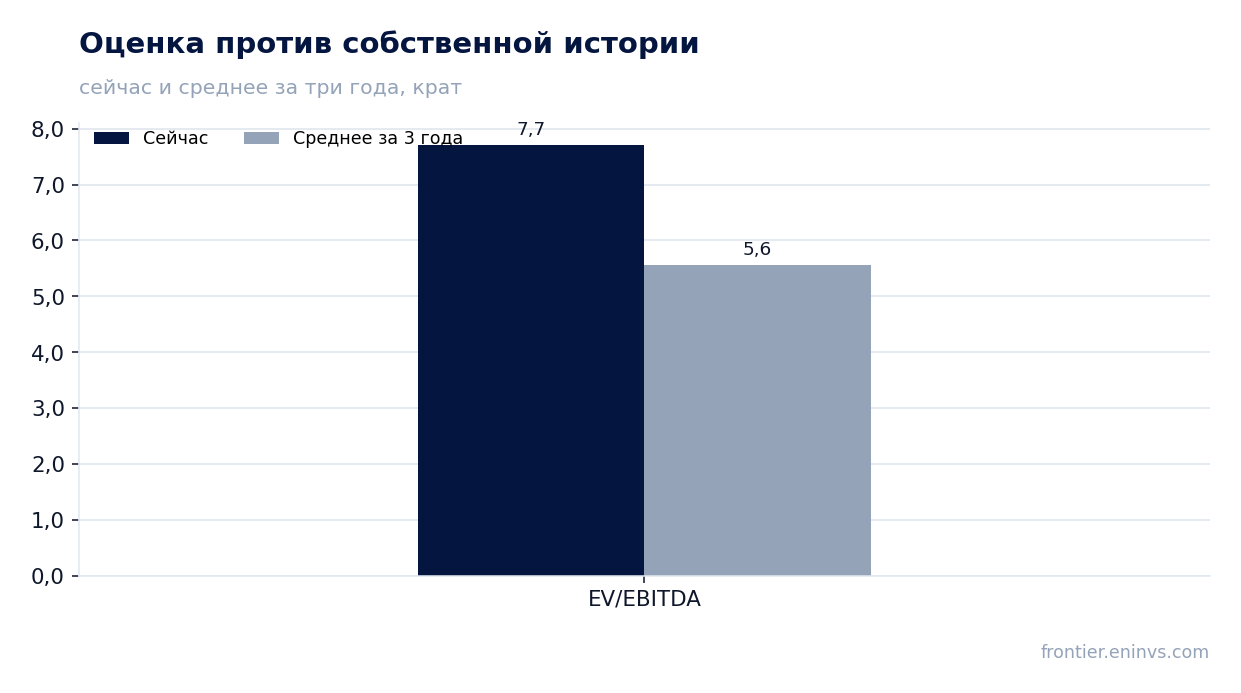
Мультипликатор EV/EBITDA LTM 7,7 против собственной трёхлетней средней 5,6 – на 39% выше истории. P/E LTM 18,0. Рынок уже заложил в цену высокую нефть и стабильный дивиденд, поэтому за доходность 6,5% инвестор платит премией к собственному историческому уровню.
По модели портала, пересчёт EBITDA к текущим ценам при целевом EV/EBITDA даёт потенциал акции к справедливой стоимости -1% – то есть рынок оценивает бумагу практически справедливо. Уменьшить выплату может падение цены нефти ниже 85 долл. или рост капитальных вложений выше 43,0 млн долл. в квартал.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,39 млрд USD |
| P/E (LTM) | 18,0 |
| EV/EBITDA (LTM) | 7,7 |
| P/B | 2,27 |
| Чистый долг / EBITDA | 0,03 |
| Операционный денежный поток (LTM) | 0,22 млрд |
| ROE | 24,0% |
| Дивидендная доходность (12 мес) | 6,5% |
| EV/EBITDA, среднее за 3 года | 5,6 |
Итог
Сильным в отчёте было всё, что связано с ценой: выручка +65,0%, чистая прибыль +314,7%, маржа 27,1%, поток 70,5 млн долл. при капитальных вложениях 43,0 млн долл. и почти нулевом долге. Но по нашему расчёту на прошлогодние объёмы цена давала 120,1 млн долл. выручки – компания заработала на 33,4 млн долл. больше за счёт объёмов и реализации, а не за счёт цены, и этот источник нужно подтвердить в следующем квартале. Настоящий вопрос для держателя – оценка: EV/EBITDA 7,7 против собственной средней 5,6, потенциал по модели портала -1%, то есть рынок уже оплатил и высокую нефть, и дивиденд 6,5%. Вердикт – нейтрально: доходность и баланс хороши, но цена акции не оставляет запаса на ошибку в цене нефти.
Перейти к финансовой карточке компании CJ →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций