CMOC Group: прибыль 1,17 млрд долларов за квартал, но долг за три месяца вырос на 7,9 млрд
Результаты CMOC Group за третий квартал 2026 года показали выручку 10 679,2 млн долларов, операционную прибыль 1 929,7 млн и чистую прибыль 1 167,4 млн при рентабельности по чистой прибыли 10,9%. При этом чистый долг на 30 сентября 2026 года составил 6 956,9 млн долларов против минус 0,9 млрд на 30 июня – рост на 7,9 млрд за квартал. По мультипликатору EV/EBITDA 9,3 бумага торгуется выше своей трёхлетней средней 8,7, а модель портала даёт потенциал +34% к справедливой стоимости; с учётом дивидендной доходности 3,5% и долговой нагрузки 1,54 EBITDA LTM акция выглядит скорее привлекательной, но рост долга требует наблюдения.
Главные тезисы
— Выручка 10 679,2 млн долларов за квартал при чистой прибыли 1 167,4 млн – рентабельность 10,9%
— Операционная прибыль 1 929,7 млн почти совпала с EBITDA, то есть амортизация в квартале была незначительной
— Чистый долг вырос с минус 0,9 млрд на 30 июня до 7,0 млрд на 30 сентября – на 7,9 млрд за три месяца
— Долговая нагрузка 1,54 EBITDA LTM – умеренный уровень, но сам долг за квартал вырос кратно
— EV/EBITDA 9,3 выше собственной трёхлетней средней 8,7 на 7% – бумага дороже своей истории
— Дивидендная доходность 3,5% за 12 месяцев при рентабельности капитала 28,2%
— Модель портала оценивает потенциал акции в +34% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | — | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | — | 10,7 | — |
| Операционная прибыль | — | 1,93 | — |
| Чистая прибыль | — | 1,17 | — |
| Чистая маржа | — | 10,9% | — |
Выручка 10 679,2 млн долларов за квартал при чистой прибыли 1 167,4 млн – рентабельность 10,9%
За третий квартал 2026 года CMOC Group получила выручку 10 679,2 млн долларов и чистую прибыль 1 167,4 млн. Рентабельность по чистой прибыли составила 10,9% – это уровень, при котором компания сохраняет прибыльность, но не демонстрирует расширения маржи.
Операционная прибыль за квартал – 1 929,7 млн долларов, что соответствует рентабельности около 18% от выручки. Разница между операционной и чистой прибылью объясняется налоговыми и финансовыми расходами, а также возможными разовыми статьями, которые в предоставленных данных не детализированы.
Для сравнения, за последние 12 месяцев выручка составила 28 800,0 млн долларов, а чистая прибыль – 2 837,2 млн. Квартальный результат соответствует примерно 37% годовой выручки и 41% годовой прибыли, что говорит о равномерной динамике без выраженного сезонного всплеска.
Операционная прибыль 1 929,7 млн почти совпала с EBITDA, то есть амортизация в квартале была незначительной
Операционная прибыль и EBITDA за третий квартал 2026 года совпали на уровне 1 929,7 млн долларов. Это означает, что амортизационные отчисления в квартале были близки к нулю или не выделены в отчётности отдельной строкой.
Для горнодобывающей компании такая картина нетипична: обычно амортизация основных средств составляет заметную долю операционных расходов. Совпадение показателей может объясняться особенностями учётной политики или структурой отчётности, но без дополнительных данных причину установить нельзя.
На практике это означает, что EBITDA не даёт дополнительной информации о денежном потоке по сравнению с операционной прибылью. При оценке компании через EV/EBITDA инвестор фактически работает с тем же числом, что и при оценке через EV/EBIT.
Чистый долг вырос с минус 0,9 млрд на 30 июня до 7,0 млрд на 30 сентября – на 7,9 млрд за три месяца
На 30 июня 2026 года чистый долг компании был отрицательным – минус 0,9 млрд долларов, то есть денежные средства превышали долговые обязательства. К 30 сентября 2026 года чистый долг составил 6 956,9 млн долларов, рост за квартал – 7,9 млрд.
За более длительный период, с 31 декабря 2025 года, чистый долг вырос с минус 0,0 млрд до 7,0 млрд – изменение за примерно 12 месяцев составило 7,0 млрд долларов. Таким образом, переход от чистой денежной позиции к долговой произошёл в течение 2026 года.
Причина такого движения в предоставленных данных не раскрыта. Это может быть связано с финансированием капитальных затрат, приобретением активов или выплатой дивидендов, но без отчёта о движении денежных средств утверждать что-либо конкретное нельзя. Важно, что уровень долга теперь существенен относительно прибыли.
Долговая нагрузка 1,54 EBITDA LTM – умеренный уровень, но сам долг за квартал вырос кратно
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 1,54. Это умеренный уровень для горнодобывающей компании: долг покрывается полутора годовыми объёмами EBITDA, что оставляет запас прочности при снижении цен на сырьё.
Однако само значение чистого долга – 6 956,9 млн долларов – выросло за квартал на 7,9 млрд, тогда как ещё в середине года компания имела чистую денежную позицию. Направление изменения коэффициента долговой нагрузки в предоставленных данных отсутствует, поэтому утверждать, что нагрузка выросла или снизилась, нельзя.
Для инвестора важно, что при EBITDA LTM 4 521,2 млн долларов обслуживание долга остаётся посильным. Если квартальная прибыль в 1 167,4 млн сохранится, годовой денежный поток позволит постепенно снижать долг без ущерба для дивидендов.
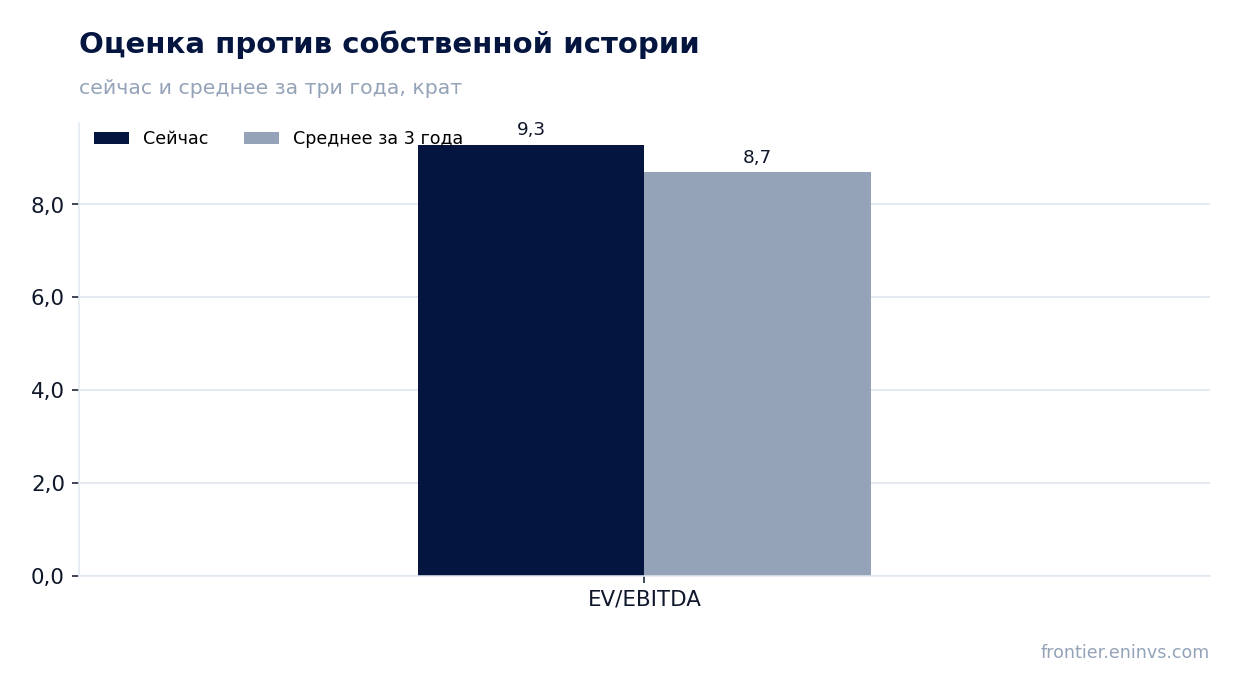
EV/EBITDA 9,3 выше собственной трёхлетней средней 8,7 на 7% – бумага дороже своей истории
По мультипликатору EV/EBITDA на основе последних 12 месяцев компания торгуется на уровне 9,3. Среднее значение этого мультипликатора за три года составляет 8,7, то есть текущая оценка выше собственной истории на 7%.
Это означает, что рынок оценивает CMOC Group дороже, чем в среднем за последние три года. При этом P/E LTM составляет 14,8, а рыночная капитализация – 41 985,4 млн долларов. Для компании с рентабельностью капитала 28,2% такой уровень P/E не выглядит завышенным.
Модель портала, пересчитывающая EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, даёт потенциал роста акции до справедливой стоимости +34%. Это собственная оценка портала, а не рыночный консенсус.
Дивидендная доходность 3,5% за 12 месяцев при рентабельности капитала 28,2%
Дивидендная доходность за последние 12 месяцев составляет 3,5%. При рыночной капитализации 41 985,4 млн долларов это соответствует выплатам примерно на 1,5 млрд долларов в год, хотя точная сумма в предоставленных данных не раскрыта.
Рентабельность капитала на уровне 28,2% указывает на то, что компания эффективно использует акционерный капитал. Сочетание такой доходности с дивидендной доходностью 3,5% говорит о том, что часть прибыли реинвестируется в развитие, а часть возвращается акционерам.
Доходность 3,5% сопоставима с текущими ставками по депозитам, но не превышает их существенно. Для инвестора, ориентированного на дивиденды, это скорее умеренный уровень, который может быть чувствителен к снижению прибыли или росту долга.
Модель портала оценивает потенциал акции в +34% к справедливой стоимости
Собственная модель портала, пересчитывающая EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, оценивает потенциал роста акции до справедливой стоимости в +34%. Это означает, что при текущих commodity-ценах и целевом мультипликаторе бумага торгуется ниже своей расчётной стоимости.
Оценка опирается на EBITDA LTM 4 521,2 млн долларов и рыночную капитализацию 41 985,4 млн долларов. При текущем EV/EBITDA 9,3 и целевом уровне, заложенном в модель, справедливая стоимость оказывается выше рыночной.
Следует учитывать, что модель чувствительна к ценам на сырьё: их снижение уменьшит EBITDA и, соответственно, справедливую стоимость. Потенциал +34% – это оценка при текущей конъюнктуре, а не гарантированный результат.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 42,0 млрд USD |
| P/E (LTM) | 14,8 |
| EV/EBITDA (LTM) | 9,3 |
| P/B | 3,57 |
| Чистый долг / EBITDA | 1,54 |
| ROE | 28,2% |
| Дивидендная доходность (12 мес) | 3,5% |
| EV/EBITDA, среднее за 3 года | 8,7 |
Итог
Квартальные результаты CMOC Group показали прибыль 1 167,4 млн долларов при рентабельности 10,9% – компания остаётся прибыльной, но без расширения маржи. Сильной стороной остаётся рентабельность капитала 28,2% и умеренная долговая нагрузка 1,54 EBITDA LTM. Однако чистый долг вырос с минус 0,9 млрд до 7,0 млрд за квартал, а EV/EBITDA 9,3 выше собственной трёхлетней средней 8,7. Модель портала даёт потенциал +34%, что в сочетании с дивидендной доходностью 3,5% перевешивает риск роста долга. Вердикт – скорее привлекательная.
Перейти к финансовой карточке компании CMCLF →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций