Core Natural Resources: уголь подорожал на четверть, а EBITDA оказалась вдвое ниже той, что дали бы цены годовой давности
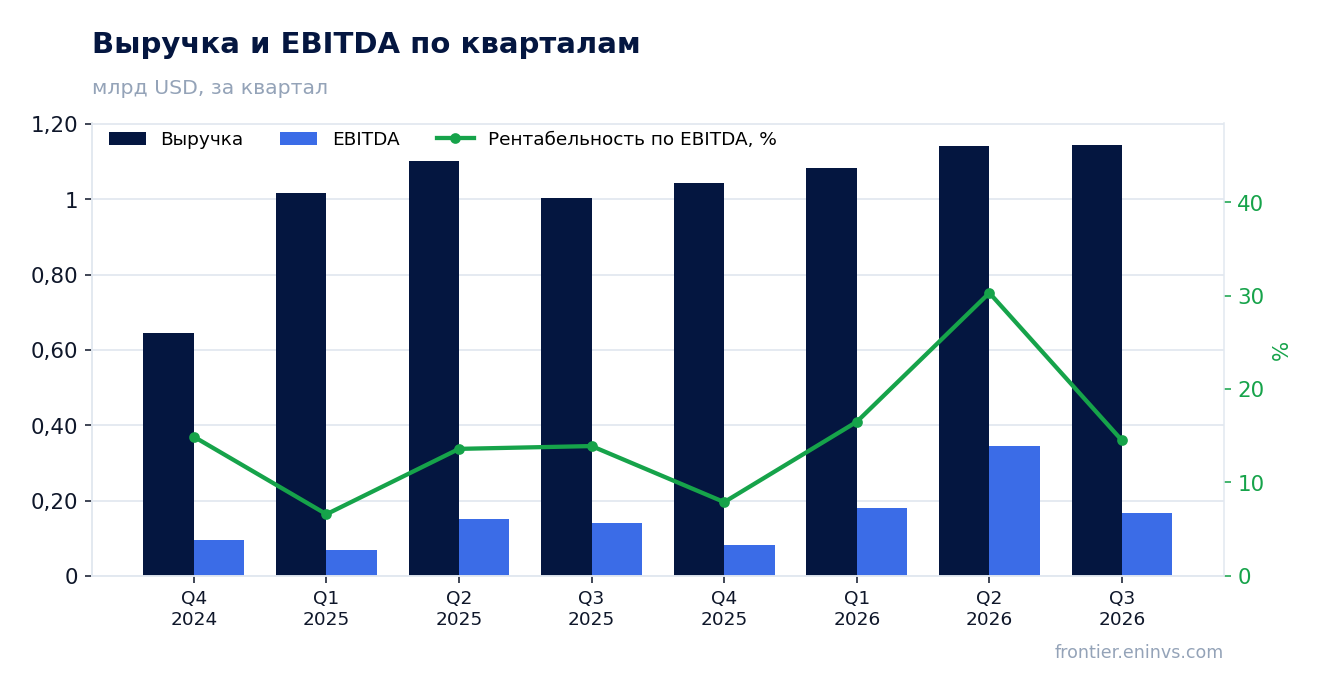
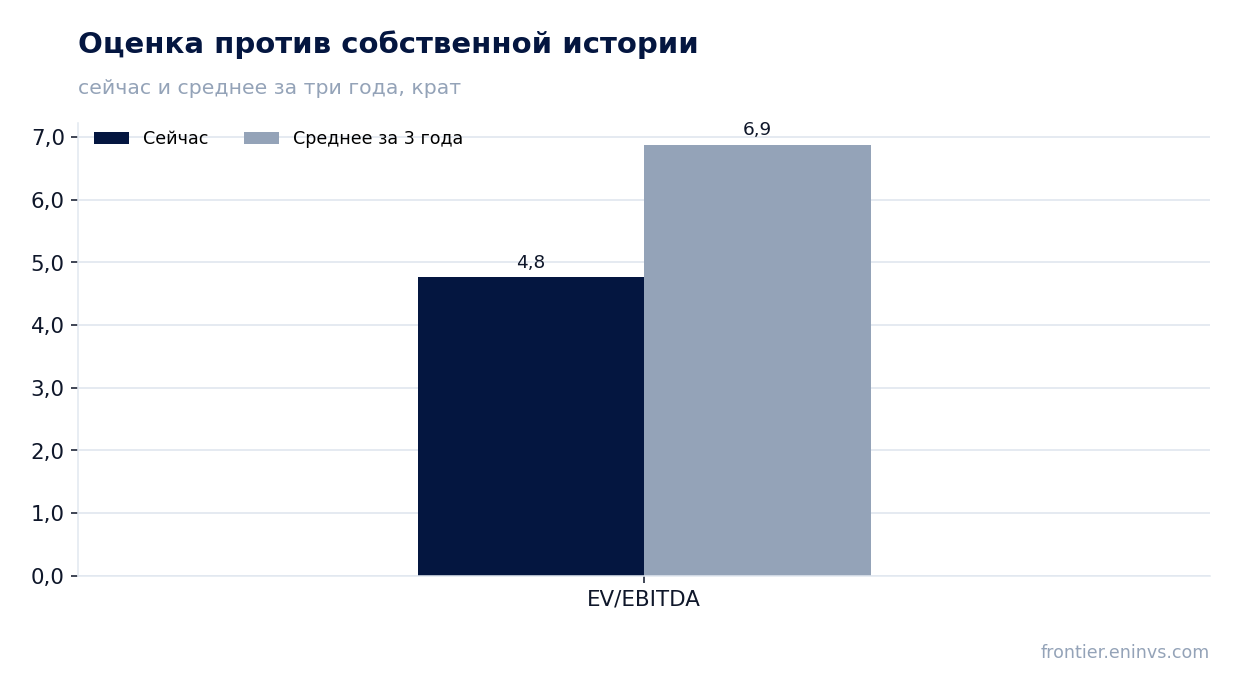
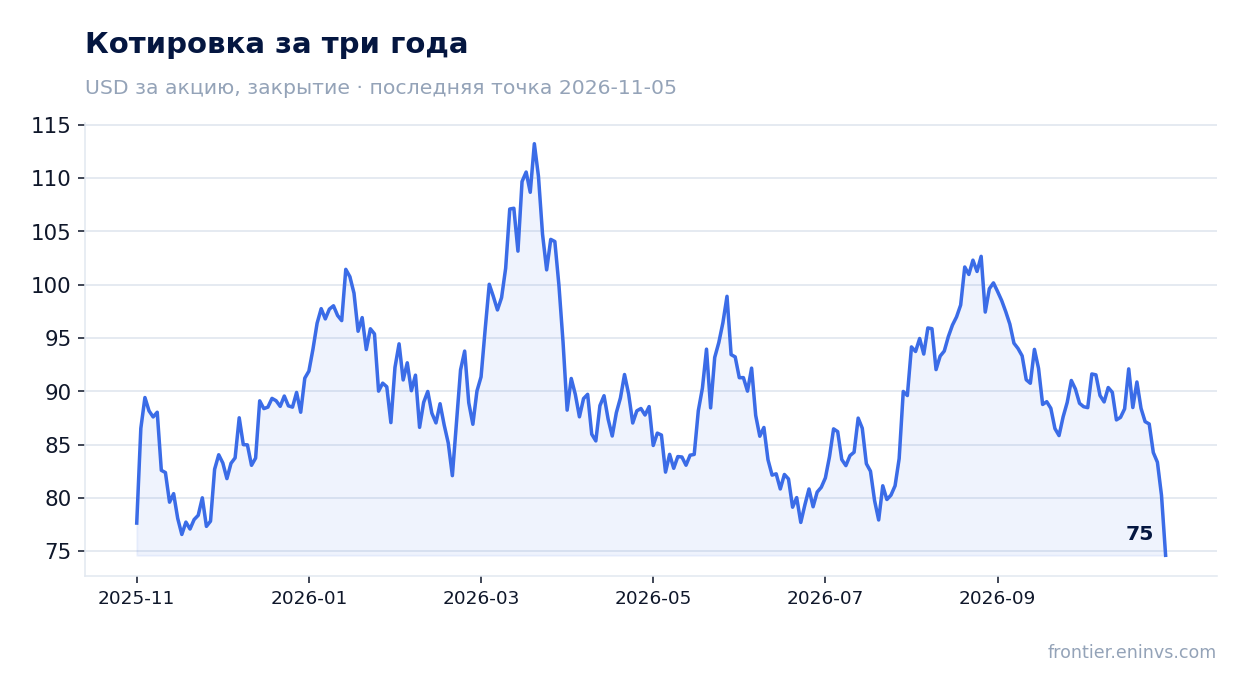
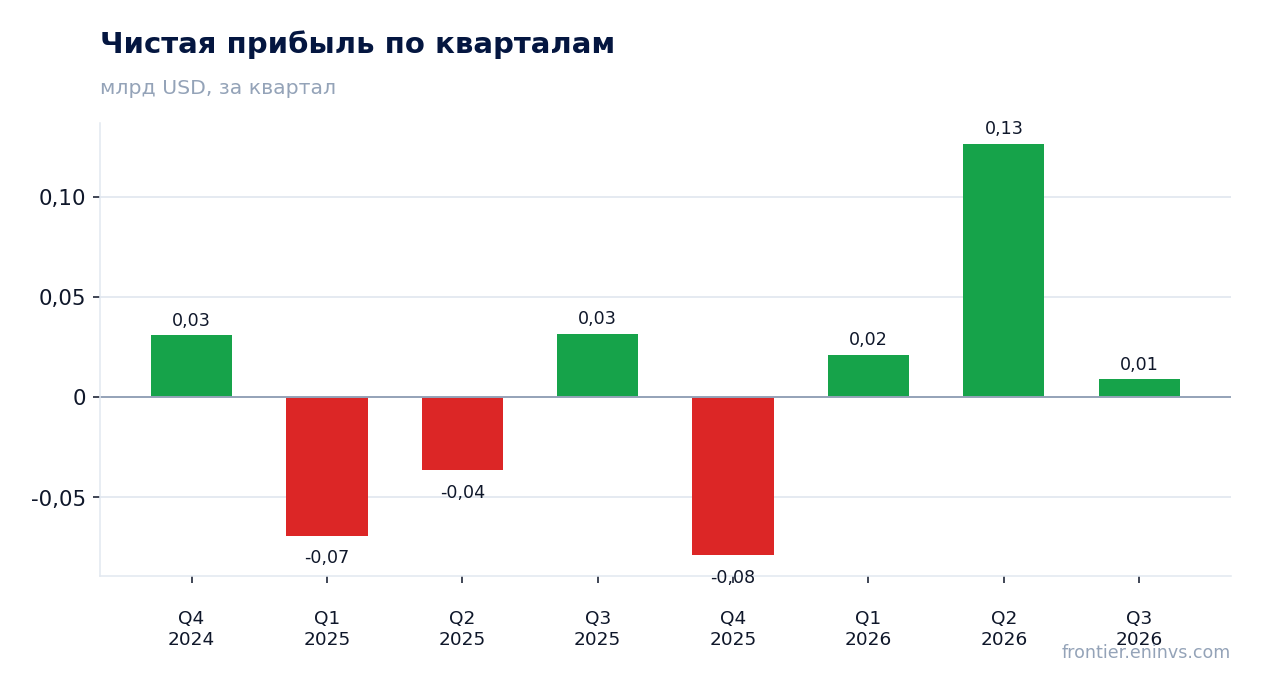
5 ноября Core Natural Resources раскрыла результаты за третий квартал 2026 года. Средняя цена энергетического угля в период составила 137,1 доллара за тонну против 110,8 годом ранее (+23,7%), коксующегося – 242,8 против 190,1 (+27,7%). Выручка выросла на 14,2% до 1 145,1 млн долларов, EBITDA – на 19,2% до 166,0 млн, чистая прибыль упала на 71,5% до 9,0 млн. По нашему расчёту, при объёмах и затратах годичной давности и только подорожавшем угле EBITDA должна была составить 395,0 млн – компания заработала на 229,0 млн меньше. Акция после отчёта подешевела на 7,0%, и при мультипликаторе EV/EBITDA 4,8 против собственной трёхлетней средней 6,9 бумага выглядит дешёвой, но разрыв между ценой угля и заработком делает оценку условной.
Главные тезисы
— Уголь подорожал на четверть, но выручка прибавила лишь 14,2% – цену съели объёмы и скидка к бенчмарку
— По нашему расчёту, при ценах квартала и затратах годичной давности EBITDA должна была быть 395,0 млн, а вышла 166,0 млн
— Добыча выросла по всем сегментам, но реализованная цена энергетического угля упала на 5,4%
— Себестоимость тонны выросла только у энергетического угля и Powder River Basin, металлургическая подешевела
— Разовые статьи – 19,8 млн неактивных горных работ и 17,2 млн премий – объясняют часть провала прибыли, но не EBITDA
— Свободный денежный поток 80,3 млн ушёл на выкуп акций на 84,7 млн, а дивиденд остался символическим
— EV/EBITDA 4,8 против собственной трёхлетней средней 6,9 – бумага дешевле своей истории, но LTM-прибыль заработана на старых ценах
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,00 | 1,15 | +14,2% |
| EBITDA | 0,14 | 0,17 | +19,2% |
| Операционная прибыль | -0,01 | 0,01 | в прибыль |
| Чистая прибыль | 0,03 | 0,01 | -71,5% |
| Операционный денежный поток | 0,09 | 0,17 | +98,5% |
| Капзатраты | 0,05 | 0,09 | +91,6% |
| Рентабельность по EBITDA | 13,9% | 14,5% | +0,6 п.п. |
| Чистая маржа | 3,2% | 0,8% | -2,4 п.п. |
Уголь подорожал на четверть, но выручка прибавила лишь 14,2% – цену съели объёмы и скидка к бенчмарку
Средняя цена энергетического угля в третьем квартале 2026 года составила 137,1 доллара за тонну против 110,8 годом ранее, коксующегося – 242,8 против 190,1. К предыдущему кварталу оба бенчмарка почти не изменились: +0,7% и +2,0%. Спот на 6 ноября выше – 144,7 и 258,9 доллара, то есть рынок продолжает укрепляться.
Выручка за квартал выросла на 14,2% до 1 145,1 млн долларов, и это ускорение против 3,5% во втором квартале. Но рост скромнее подорожания угля: реализованная цена энергетического угля упала на 5,4% до 56,6 доллара за тонну, а отношение реализованной цены к бенчмарку снизилось до 0,41 против 0,54 годом ранее. Компания продаёт уголь дешевле относительно рынка, чем год назад.
Металлургический сегмент отработал лучше: реализованная цена выросла на 18,3% до 120,2 доллара за тонну, коксующегося угля – на 9,8% до 124,1. Powder River Basin прибавил 1,4% до 14,3 доллара. Но именно энергетический уголь даёт 55% выручки в модели портала, и его ценовая динамика тянет общий результат вниз.
Цены на сырьё: среднее за период и сейчас
| Бенчмарк | Год назад | Q3 2026 | Изм. г/г | Спот 2026-11-06 |
|---|---|---|---|---|
| Уголь энергетический, USD | 110,8 | 137,1 | +23,7% | 144,7 |
| Уголь коксующийся, USD | 190,1 | 242,8 | +27,7% | 258,9 |
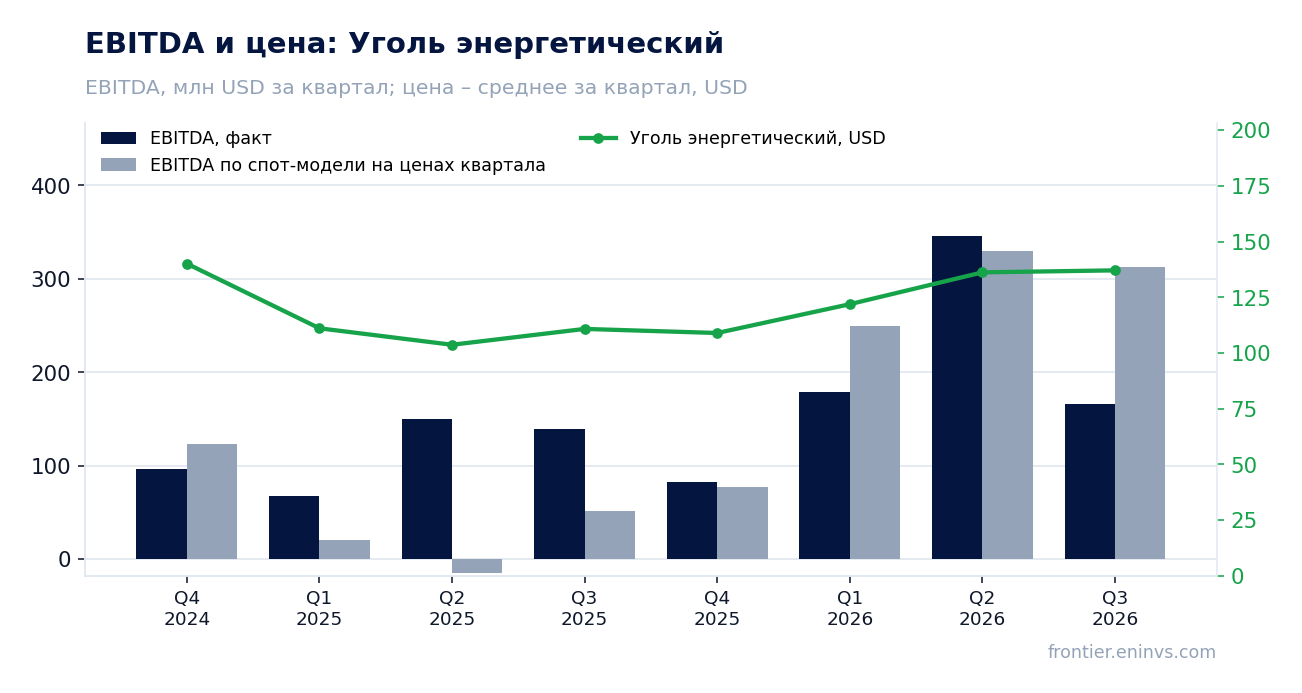
По нашему расчёту, при ценах квартала и затратах годичной давности EBITDA должна была быть 395,0 млн, а вышла 166,0 млн
Если взять объёмы и затраты третьего квартала 2025 года и сдвинуть только бенчмарковые цены, выручка составила бы 1 258,3 млн долларов, а EBITDA – 395,0 млн. Фактически компания получила 1 145,1 млн выручки и 166,0 млн EBITDA. Разрыв по EBITDA – 229,0 млн, или 58,0%.
Часть разрыва объясняется объёмами: добыча выросла, но реализованная цена энергетического угля упала, а скидка к бенчмарку расширилась. Другая часть – рост себестоимости тонны энергетического угля на 2,2% и Powder River Basin на 3,5%. Металлургическая себестоимость при этом снизилась на 1,3%.
Спот-модель портала, пересчитанная от средних цен предыдущих четырёх кварталов, ожидала EBITDA 312,6 млн и выручку 1 215,8 млн. Факт ниже по EBITDA на 46,9%, по выручке – на 5,8%. Отклонение факта от модели в четырёх предыдущих периодах составляло +170,1%, +6,3%, -28,2% и +4,7%, то есть модель и раньше ошибалась в обе стороны.
Сколько компания должна была заработать при этих ценах и сколько заработала
| База (Q3 2025) | Расчёт на ценах периода | Факт | Факт к расчёту | |
|---|---|---|---|---|
| Выручка, млн USD | 1 002 | 1 258 | 1 145 | -9,0% |
| EBITDA | 139,2 | 395,0 | 166,0 | -58,0% |
| EBITDA по спот-модели портала, млн USD | — | 312,6 | 166,0 | -46,9% |
Добыча выросла по всем сегментам, но реализованная цена энергетического угля упала на 5,4%
High CV Thermal продал 8,2 млн тонн против 7,2 годом ранее (+13,9%), но на 2,4% меньше, чем во втором квартале. Металлургический сегмент – 2,5 млн тонн против 2,2 (+13,6%), коксующегося угля 2,3 млн против 1,9 (+21,1%). Powder River Basin – 13,5 млн тонн против 13,0 (+3,8%), и это на 32,4% больше, чем в предыдущем квартале, за счёт сезонного спроса.
Рост объёмов не спас выручку, потому что цена реализации энергетического угля упала на 5,4% до 56,6 доллара за тонну. Компания объясняет это структурой продаж. Произведение объёмов и цены по High CV Thermal даёт +7,7% к прошлому году – рост есть, но он вдвое скромнее подорожания бенчмарка.
Прогноз на 2026 год компания подтверждает: коксующегося угля 9,0–9,5 млн тонн, High CV Thermal 31,5–32,5 млн, Powder River Basin 47,5–49,5 млн, всего 88,0–91,5 млн тонн. Это близко к текущим темпам, то есть резкого роста объёмов во втором полугодии не предполагается.
Производство, цена реализации и себестоимость (по отчёту компании)
| Показатель | Год назад | Отчётный период | Изм. г/г |
|---|---|---|---|
| Высококалорийный энергетический уголь, million tons | 7,20 | 8,20 | +13,9% |
| Металлургический сегмент, всего, million tons | 2,20 | 2,50 | +13,6% |
| Высококалорийный энергетический уголь, $ per ton | 59,78 | 56,58 | -5,4% |
| Металлургический сегмент, всего, $ per ton | 101,60 | 120,18 | +18,3% |
| Коксующийся уголь, $ per ton | 112,94 | 124,06 | +9,8% |
| Денежная себестоимость проданного угля на тонну, высококалорийный энергетический уголь, $ per ton | 40,53 | 41,44 | +2,2% |
| Денежная себестоимость проданного угля на тонну, металлургический сегмент, $ per ton | 94,18 | 92,92 | -1,3% |
| Денежная себестоимость проданного угля на тонну, бассейн Паудер-Ривер, $ per ton | 13,04 | 13,49 | +3,5% |
Себестоимость тонны выросла только у энергетического угля и Powder River Basin, металлургическая подешевела
Денежная себестоимость тонны High CV Thermal выросла на 2,2% до 41,4 доллара, компания объясняет это обычной геологической изменчивостью на Pennsylvania Mining Complex. Powder River Basin подорожал на 3,5% до 13,5 доллара. Металлургическая себестоимость снизилась на 1,3% до 92,9 доллара, хотя к предыдущему кварталу выросла на 8% из-за краткосрочного привлечения подрядчиков.
Маржа на тонну High CV Thermal упала до 15,1 доллара с 19,3 годом ранее, металлургическая выросла до 27,3 с 7,4, Powder River Basin – 0,8 против 1,1. То есть металлургический сегмент стал главным источником прибыли, а энергетический и Powder River Basin работают почти в ноль.
Прогноз себестоимости на 2026 год: металлургическая 88–90 долларов за тонну, High CV Thermal 40–41, Powder River Basin 13,75–14,00. Текущие уровни выше или на верхней границе, что оставляет мало пространства для улучшения.
Разовые статьи – 19,8 млн неактивных горных работ и 17,2 млн премий – объясняют часть провала прибыли, но не EBITDA
Чистая прибыль упала на 71,5% до 9,0 млн долларов, маржа 0,8% против 3,2% годом ранее. В отчёте названы разовые статьи: 19,8 млн других неактивных горных расходов, 4,0 млн себестоимости простаивающих операций, 1,3 млн расчётов по товарным деривативам и 17,2 млн девятимесячной дискреционной премии сотрудникам.
Эти статьи сидят в себестоимости и операционных расходах, то есть внутри EBITDA. Но EBITDA всё равно упала бы значительно: даже без них разрыв с расчётной величиной 395,0 млн остаётся большим. Расчёты по деривативам в Powder River Basin исключены из сегментной себестоимости, отдельной строки хеджирования в отчёте о прибылях нет.
EBITDA в наших данных – это операционная прибыль 6,7 млн плюс амортизация 159,3 млн. Прочие доходы и расходы, проценты и налоги сидят ниже операционной прибыли и объясняют чистую прибыль, но не EBITDA. Поэтому слабая чистая прибыль – следствие и операционной слабости, и статей ниже операционной строки.
Свободный денежный поток 80,3 млн ушёл на выкуп акций на 84,7 млн, а дивиденд остался символическим
Операционный денежный поток за квартал составил 174,6 млн долларов, капитальные затраты – 94,4 млн, свободный поток – 80,3 млн. Компания выкупила 930 611 акций на 84,7 млн по средней цене 90,96 доллара, то есть больше, чем заработала. Всего с начала программы выкуплено 5,2 млн акций на 413,9 млн по средней 79,53 доллара, остаток разрешения – 586,1 млн.
Дивиденд объявлен в 0,10 доллара на акцию с выплатой 15 декабря 2026 года. При цене 80,22 доллара это даёт около 0,5% годовых – символическая доходность, которая не компенсирует волатильность угольных цен. Компания направляет на возврат акционерам около 75% свободного потока, и почти всё уходит на выкуп.
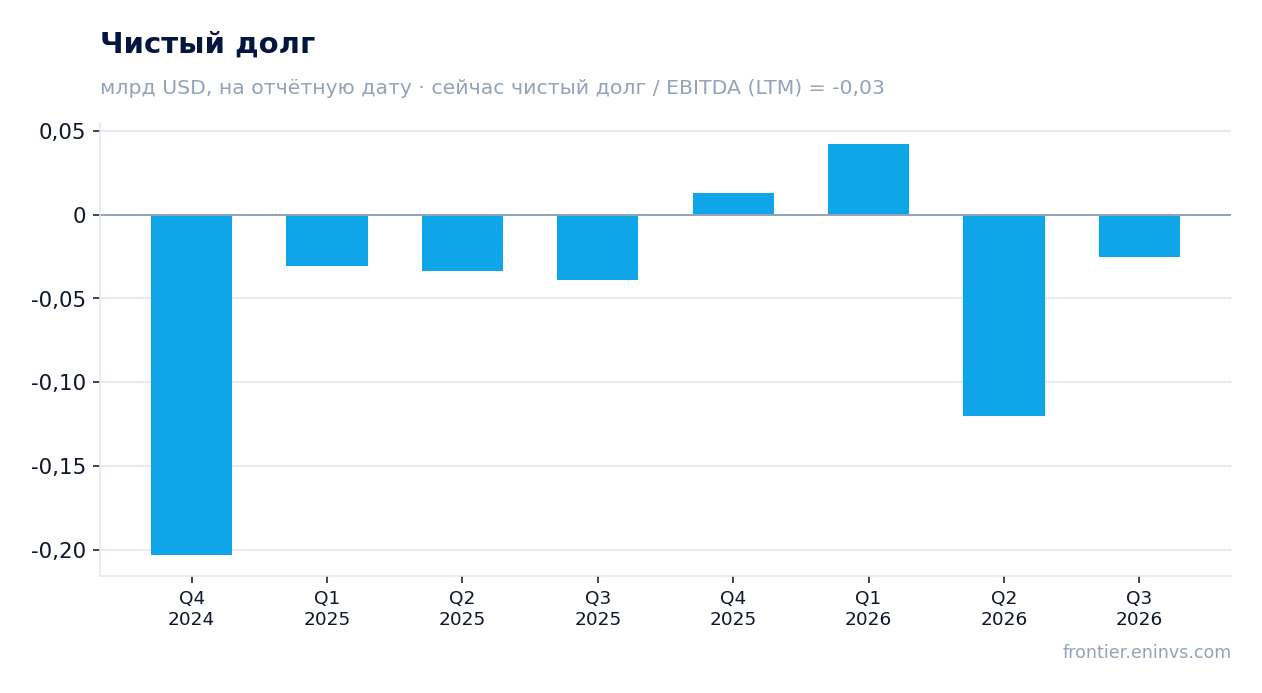
Чистый долг на 30 сентября 2026 года отрицательный – минус 25,0 млн долларов, то есть денег больше, чем долга. Отношение чистого долга к EBITDA LTM – минус 0,03. Ликвидность 1,0 млрд долларов, включая 443,9 млн денег и краткосрочных инвестиций. Долговая нагрузка не является проблемой, но и свободный поток не растёт.
EV/EBITDA 4,8 против собственной трёхлетней средней 6,9 – бумага дешевле своей истории, но LTM-прибыль заработана на старых ценах
Мультипликатор EV/EBITDA LTM – 4,8 против собственной трёхлетней средней 6,9, то есть на 31% ниже. P/E LTM – 47,8, что отражает слабую чистую прибыль последних 12 месяцев (77,5 млн долларов). Рентабельность собственного капитала – 0,98%, дивидендная доходность за 12 месяцев – 0,53%.
По спот-модели портала, при сегодняшних ценах на уголь годовая EBITDA составила бы 1 258,1 млн долларов против LTM 772,7 млн (+62,8%). EV/EBITDA при текущих ценах – 2,9, чистый долг к EBITDA – минус 0,02. Это оценка снизу, потому что LTM отражает прошлые цены, а спот – текущие.
Модель портала оценивает справедливую стоимость акции на 10% ниже текущей цены. То есть даже с учётом дешёвого мультипликатора бумага не выглядит недооценённой по нашей модели. Ключевой фактор – цена энергетического угля: если она удержится выше 140 долларов, EBITDA при текущих ценах подтвердится, и мультипликатор 2,9 станет реальностью.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3,70 млрд USD |
| P/E (LTM) | 47,8 |
| EV/EBITDA (LTM) | 4,8 |
| P/B | 1,01 |
| Чистый долг / EBITDA | -0,03 |
| Операционный денежный поток (LTM) | 0,86 млрд |
| ROE | 1,0% |
| Дивидендная доходность (12 мес) | 0,5% |
| EV/EBITDA, среднее за 3 года | 6,9 |
Итог
Сильной стороной квартала остаётся металлургический сегмент: реализованная цена выросла на 18,3%, маржа на тонну – до 27,3 доллара с 7,4. Но энергетический уголь, дающий 55% выручки, подорожал на рынке на 23,7%, а компания получила лишь 14,2% роста выручки и 19,2% роста EBITDA. Разрыв в 229,0 млн между расчётной и фактической EBITDA – это и объёмы, и скидка к бенчмарку, и разовые статьи. Бумага дешевле своей истории по EV/EBITDA, но модель портала не видит апсайда, а дивидендная доходность 0,53% не привлекает. Вердикт – нейтральный: дешёвый мультипликатор уравновешивается слабым заработком и отсутствием дивидендной поддержки.
Перейти к финансовой карточке компании CNR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций