Cenovus Energy: прибыль выросла в 2,6 раза, но долг с июня прибавил 2,2 млрд долларов
Cenovus Energy раскрыла результаты за третий квартал 2026 года: выручка достигла 13 625,7 млн долларов, операционная прибыль – 4 505,3 млн, чистая прибыль – 2 391,8 млн. Год к году выручка прибавила 42,3%, чистая прибыль – 156,4%, а рентабельность по чистой прибыли поднялась до 17,6% с 9,7%. При этом чистый долг на конец сентября составил 6 026,2 млн долларов против 3 784,8 млн на 30 июня, а оценка по P/E LTM в 8,2 и EV/EBITDA LTM в 5,3 выглядит невысокой, но модель портала даёт дисконт к справедливой стоимости в 15%. Акция выглядит скорее привлекательной, но рост долга и отсутствие данных по EBITDA за квартал не позволяют назвать картину однозначной.
Главные тезисы
— Выручка в третьем квартале выросла на 42,3% год к году, но темп замедлился с 46,7% во втором квартале
— Чистая прибыль прибавила 156,4% год к году, а рентабельность по ней поднялась до 17,6% с 9,7%
— Чистый долг с 30 июня вырос с 3,8 млрд до 6,0 млрд долларов, и соотношение с EBITDA LTM составляет 0,56
— Операционный денежный поток за квартал в 3 975,0 млн долларов покрыл капитальные вложения в 1 035,0 млн
— Дивидендная доходность за последние 12 месяцев – 1,63%, и выплата опирается на прибыль LTM в 6 268,4 млн долларов
— Оценка по P/E LTM в 8,2 и EV/EBITDA LTM в 5,3 невысока, но модель портала даёт дисконт к справедливой стоимости в 15%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 9,57 | 13,6 | +42,3% |
| EBITDA | 2,01 | — | — |
| Операционная прибыль | 1,10 | 4,51 | +310,4% |
| Чистая прибыль | 0,93 | 2,39 | +156,4% |
| Операционный денежный поток | 1,55 | 3,98 | +157,1% |
| Рентабельность по EBITDA | 21,0% | — | — |
| Чистая маржа | 9,7% | 17,6% | +7,9 п.п. |
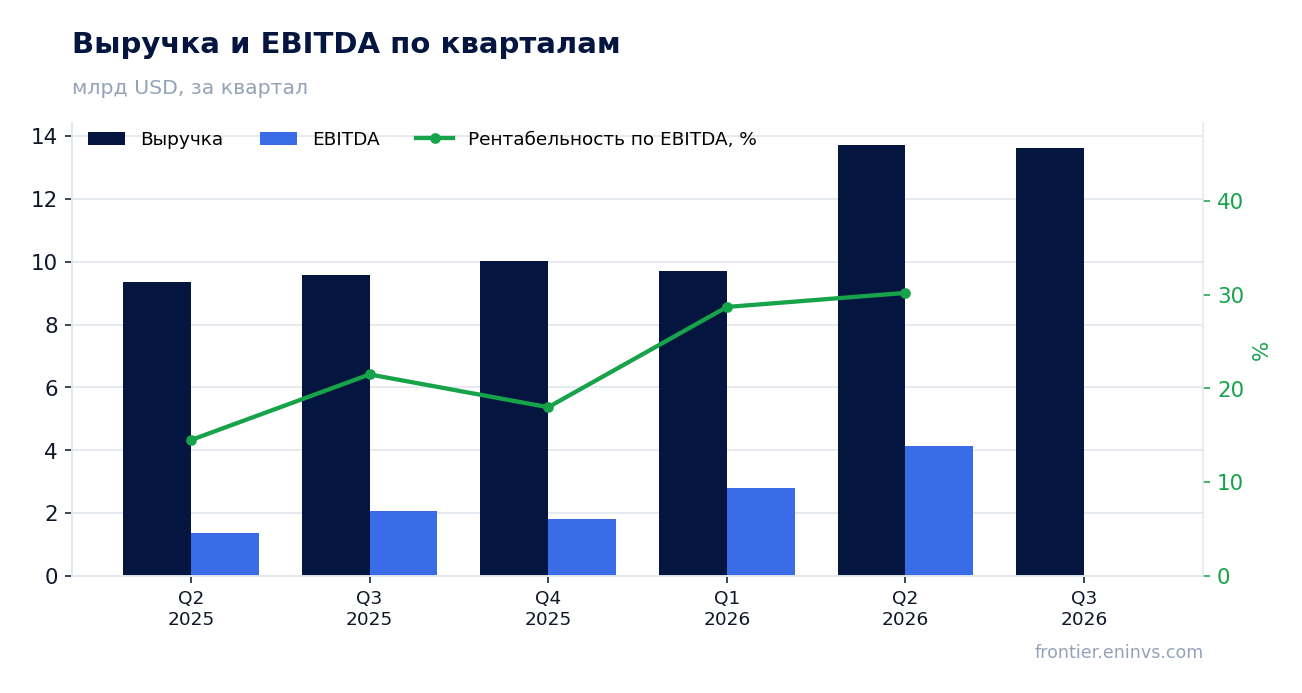
Выручка в третьем квартале выросла на 42,3% год к году, но темп замедлился с 46,7% во втором квартале
Выручка за третий квартал 2026 года составила 13 625,7 млн долларов против 9 573,3 млн годом ранее. Рост на 42,3% выглядит сильным, но во втором квартале он был 46,7%, то есть темп замедлился. Замедление на 4,4 процентного пункта – первый признак того, что сравнение с прошлогодней базой становится сложнее.
Последовательный рост тоже почти остановился: во втором квартале выручка была 13 728,8 млн долларов, в третьем – 13 625,7 млн. Квартал к кварталу показатель даже немного снизился, хотя год к году остаётся высоким. Это означает, что основной вклад в годовой рост дала слабая база третьего квартала 2025 года, а не ускорение бизнеса в последние три месяца.
Для дальнейшего роста важна не столько годовая цифра, сколько способность удержать выручку выше 13 млрд долларов в следующем квартале. Если последовательная динамика останется плоской, годовой темп продолжит замедляться.
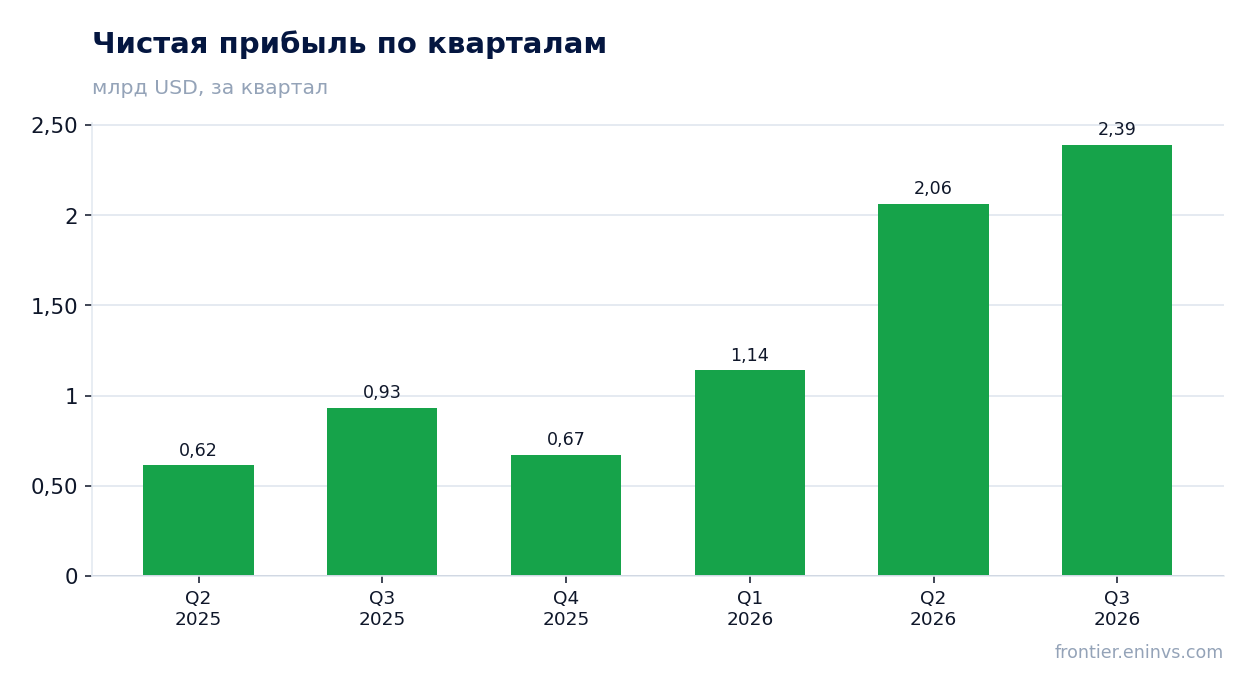
Чистая прибыль прибавила 156,4% год к году, а рентабельность по ней поднялась до 17,6% с 9,7%
Чистая прибыль за третий квартал 2026 года составила 2 391,8 млн долларов против 933,0 млн годом ранее. Рост на 156,4% при выручке плюс 42,3% означает, что прибыль росла быстрее выручки, а рентабельность по чистой прибыли поднялась до 17,6% с 9,7%.
Операционная прибыль за квартал – 4 505,3 млн долларов, и она выросла заметно сильнее выручки. Это указывает на улучшение операционной экономики: либо снизились издержки, либо выросли цены реализации, либо и то и другое. В фактах нет разбивки по статьям затрат, поэтому назвать конкретный источник роста маржи нельзя.
Прибыль LTM за последние 12 месяцев – 6 268,4 млн долларов. Именно эта база, а не квартальная, важна для дивидендной нагрузки и для оценки по P/E. Квартальная прибыль почти вдвое выше средней за последние четыре квартала, что говорит о сильном, но не обязательно устойчивом уровне.
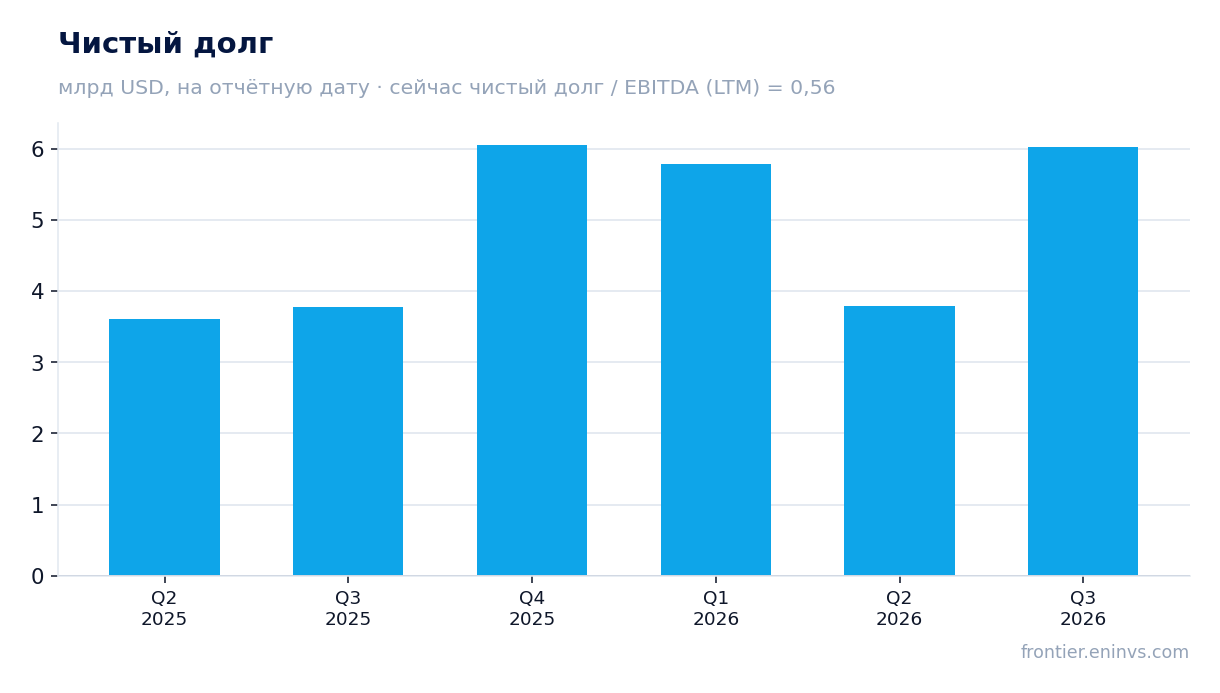
Чистый долг с 30 июня вырос с 3,8 млрд до 6,0 млрд долларов, и соотношение с EBITDA LTM составляет 0,56
Чистый долг на 30 сентября 2026 года составил 6 026,2 млн долларов. На 30 июня он был 3 784,8 млн, то есть за квартал вырос на 2,2 млрд. За 12 месяцев, с 30 сентября 2025 года, когда долг был 3 774,6 млн, прирост составил 2,3 млрд долларов.
Соотношение чистого долга к EBITDA LTM – 0,56. Это умеренный уровень: годовая EBITDA за последние 12 месяцев – 10 806,2 млн долларов, и она более чем в 1,7 раза превышает чистый долг. Направление изменения коэффициента в фактах не раскрыто, поэтому можно утверждать только сам уровень, а не то, что нагрузка выросла или снизилась.
Рост долга на 2,2 млрд за квартал при операционном денежном потоке в 3 975,0 млн и капитальных вложениях в 1 035,0 млн означает, что свободного потока хватало на инвестиции, но не на всё остальное. Что именно поглотило разницу – выплаты акционерам, приобретения или пополнение оборотного капитала – из фактов не следует.
Операционный денежный поток за квартал в 3 975,0 млн долларов покрыл капитальные вложения в 1 035,0 млн
Операционный денежный поток за третий квартал 2026 года составил 3 975,0 млн долларов, капитальные вложения – 1 035,0 млн. Свободный поток до выплат акционерам и прочих статей, таким образом, около 2 940,0 млн долларов, и он с запасом покрывает капитальные затраты.
За последние 12 месяцев операционный денежный поток – 11 344,2 млн долларов. Это устойчивая база: квартальный показатель в 3 975,0 млн выше средней за четыре квартала, что подтверждает сильный операционный результат периода.
Капитальные вложения выросли: во втором квартале они были 863,1 млн, в третьем – 1 035,0 млн. Рост инвестиций на 20% за квартал – обычная для отрасли динамика, но он уменьшает свободный поток. Если капитальные затраты останутся на этом уровне, а выручка перестанет расти, запас свободного потока сократится.
Дивидендная доходность за последние 12 месяцев – 1,63%, и выплата опирается на прибыль LTM в 6 268,4 млн долларов
Дивидендная доходность за последние 12 месяцев – 1,63% на текущую цену. При рыночной капитализации 51 175,0 млн долларов это соответствует выплатам около 833 млн долларов в год. Прибыль LTM в 6 268,4 млн долларов покрывает такие выплаты более чем семикратно, поэтому текущий дивиденд защищён с большим запасом.
Наша оценка дивиденда на текущий год – около 1,6–1,7% доходности, исходя из сохранения выплат на уровне последних 12 месяцев. Она опирается на прибыль LTM и на то, что компания уже платит стабильно; ключевой риск – не прибыль, а решение направлять свободный поток на снижение долга, который за квартал вырос на 2,2 млрд долларов.
Доходность в 1,63% скромна по абсолютной величине, но для нефтегазовой компании с прибылью LTM в 6,3 млрд долларов и коэффициентом выплат ниже 15% это скорее признак консервативной политики, чем слабости. Уменьшить выплату может рост капитальных затрат или крупное приобретение, финансируемое долгом.
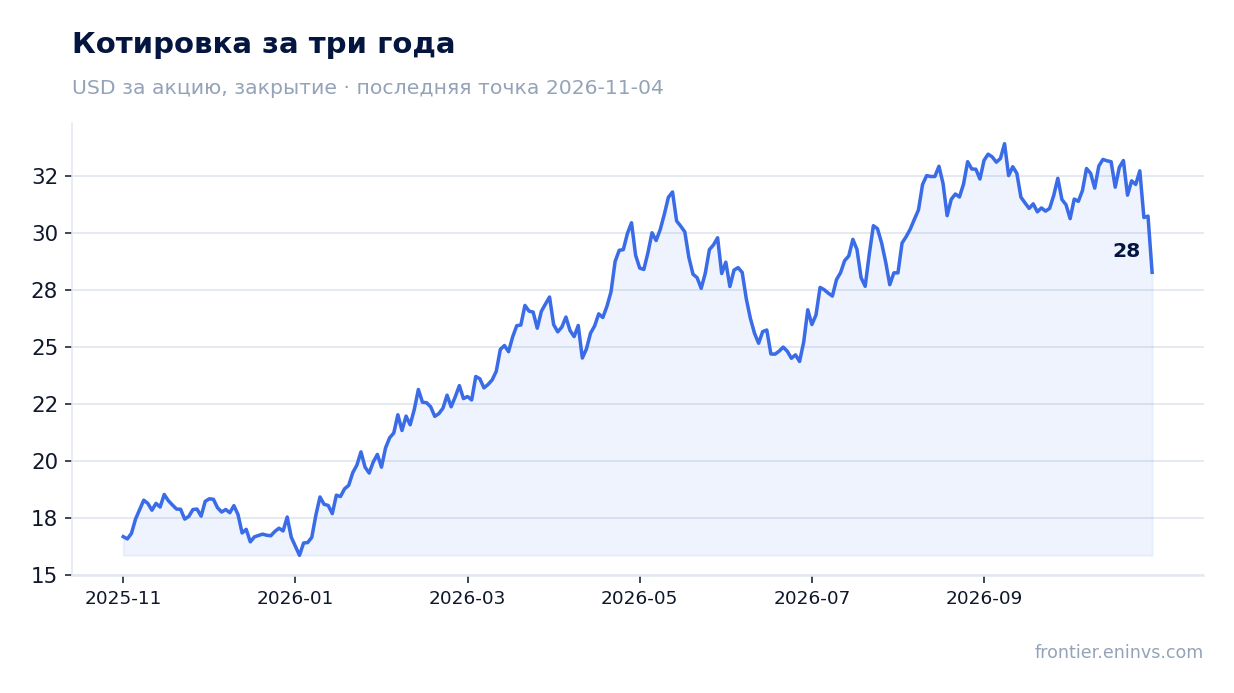
Оценка по P/E LTM в 8,2 и EV/EBITDA LTM в 5,3 невысока, но модель портала даёт дисконт к справедливой стоимости в 15%
Акция торгуется с P/E LTM 8,2 и EV/EBITDA LTM 5,3. Для компании с рентабельностью по чистой прибыли 17,6% и ROE 34,9% это невысокие мультипликаторы. Однако в фактах нет трёхлетней истории этих мультипликаторов, поэтому сравнить текущий уровень с собственным прошлым нельзя.
Модель портала, где EBITDA пересчитана по текущим ценам на сырьё при целевом EV/EBITDA, даёт дисконт акции к справедливой стоимости в 15%. Это наша собственная оценка, а не консенсус рынка. Дисконт означает, что при текущих ценах на сырьё рынок оценивает компанию ниже той стоимости, которую закладывает модель.
Рыночная капитализация – 51 175,0 млн долларов, чистый долг – 6 026,2 млн. Соотношение чистого долга к EBITDA LTM 0,56 не создаёт долгового давления на оценку. Главный вопрос – устойчивость прибыли: если квартальная маржа 17,6% окажется пиковой, мультипликаторы на LTM будут выглядеть дешевле, чем есть на самом деле.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 51,2 млрд USD |
| P/E (LTM) | 8,2 |
| EV/EBITDA (LTM) | 5,3 |
| P/B | 2,26 |
| Чистый долг / EBITDA | 0,56 |
| Операционный денежный поток (LTM) | 11,3 млрд |
| ROE | 34,9% |
| Дивидендная доходность (12 мес) | 1,6% |
Итог
Сильный квартал: выручка плюс 42,3%, чистая прибыль плюс 156,4%, рентабельность 17,6%, свободный поток с запасом покрывает капитальные вложения. Но рост прибыли опирается на высокую маржу, которая может оказаться пиковой, а чистый долг за квартал вырос на 2,2 млрд долларов. Оценка по P/E 8,2 и EV/EBITDA 5,3 невысока, но модель портала даёт дисконт в 15%, а не премию. Главный вопрос для держателя – удержится ли прибыль на уровне выше 2 млрд в квартал и не продолжит ли расти долг.
Перейти к финансовой карточке компании CVE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций