CVR Energy: прибыль выросла на 52,4%, но маржа сжалась с 32,0% до 24,4%, а рынок сбросил акции на 14,0%
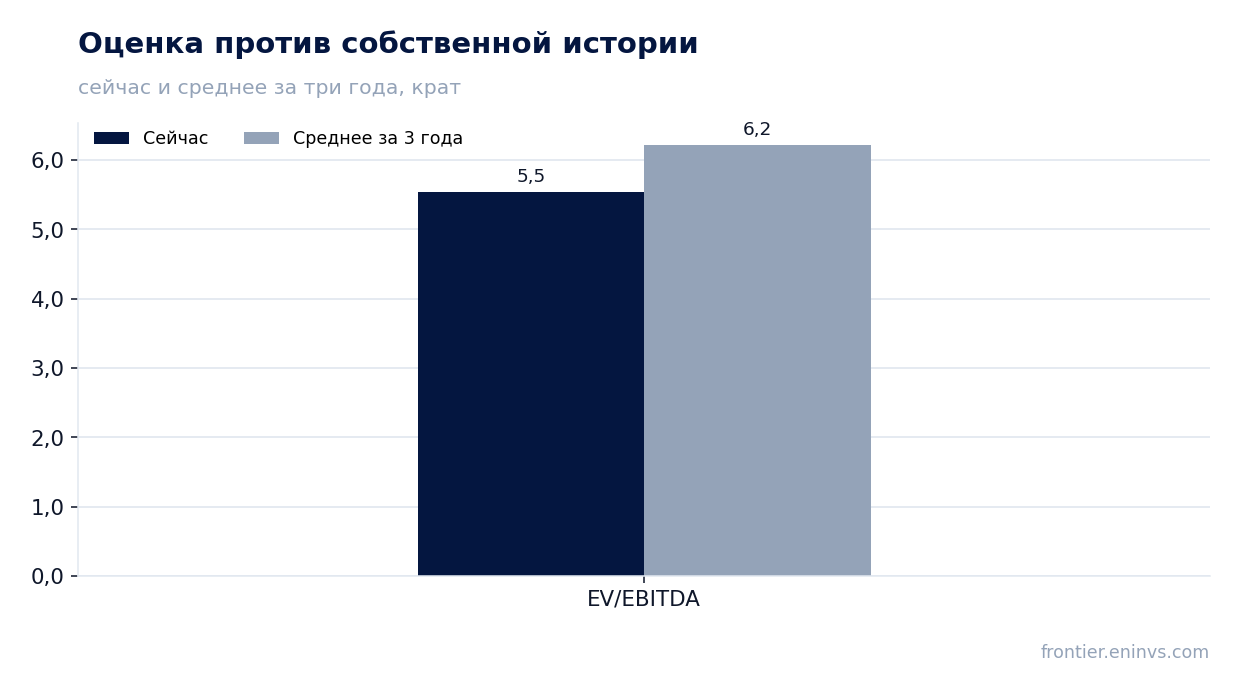
3 ноября CVR Energy раскрыла результаты за третий квартал 2026 года. Выручка составила 3 281,0 млн долларов (+68,8% год к году), EBITDA – 802,0 млн, чистая прибыль – 570,0 млн (+52,4%). . При мультипликаторе EV/EBITDA 5,5 против собственной трёхлетней средней 6,2 акция выглядит дешевле своей истории, однако сжатие маржи и слабая дивидендная доходность 0,4% удерживают оценку в нейтральной зоне.
Главные тезисы
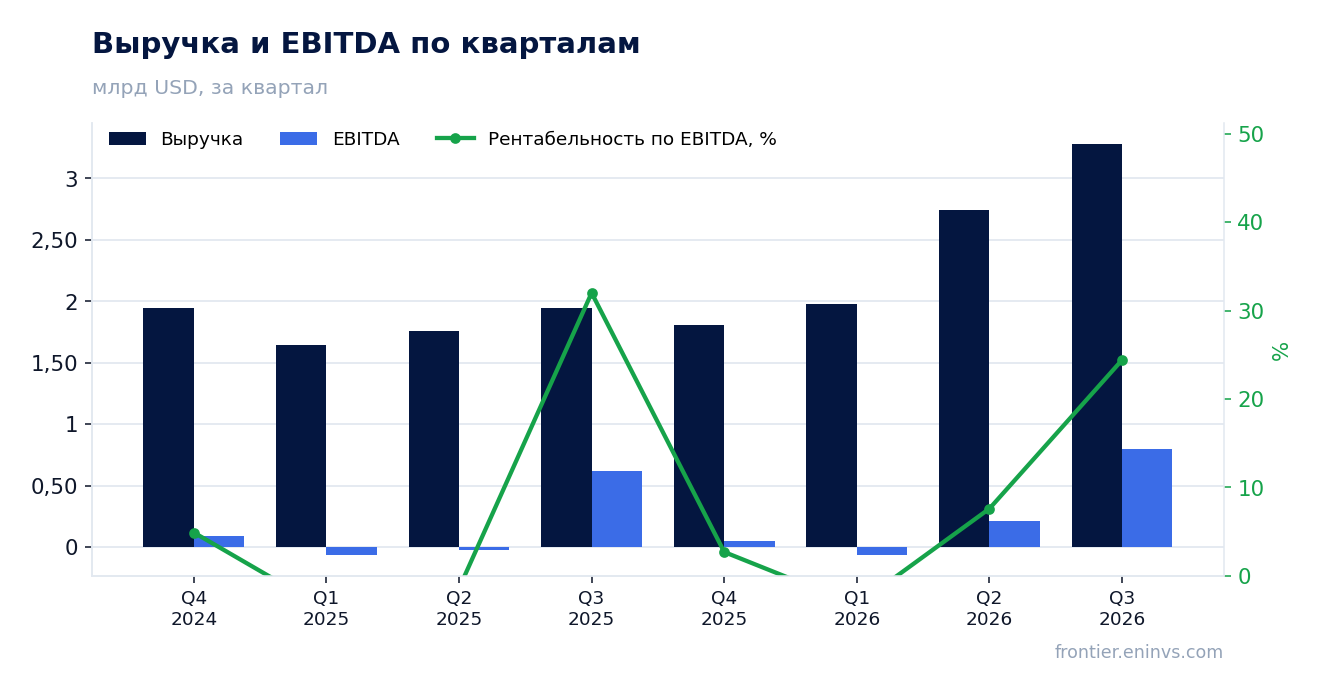
— Выручка выросла на 68,8% год к году, и рост ускорился с 55,5% во втором квартале
— EBITDA прибавила 28,7%, но маржа сжалась до 24,4% с 32,0% – рост обходится дороже
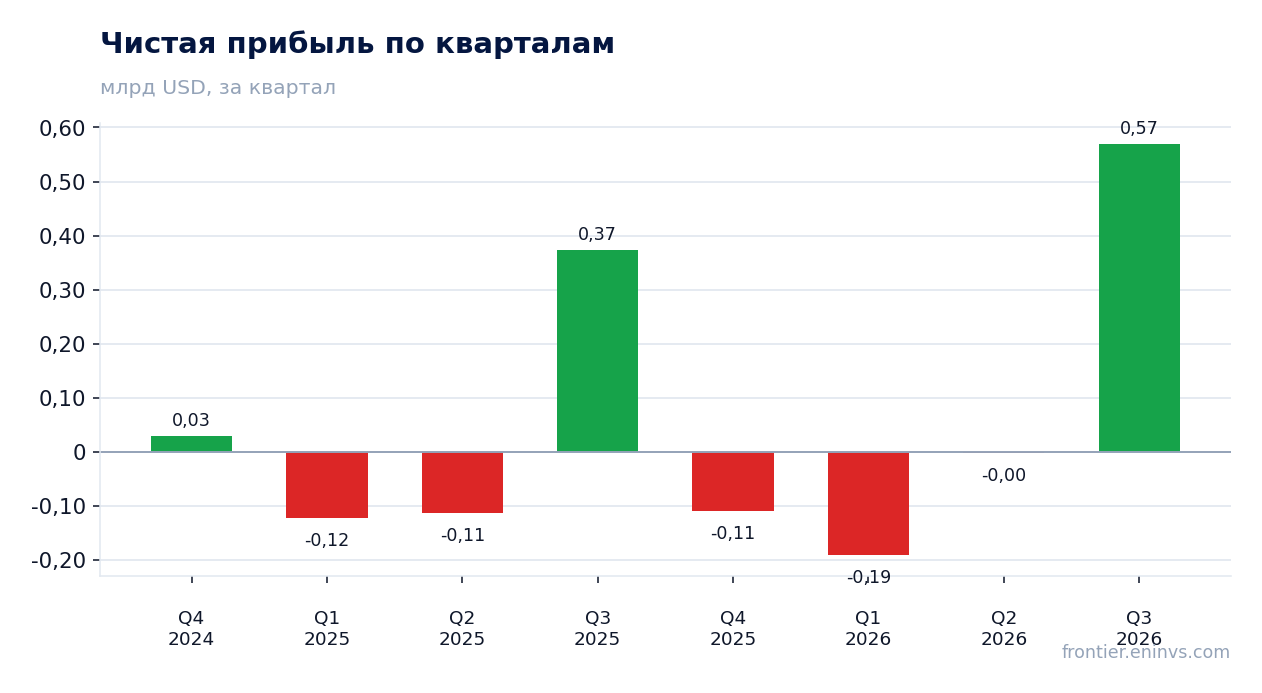
— Чистая прибыль выросла на 52,4%, до 570,0 млн долларов, при рентабельности 17,4%
— Свободный денежный поток 593,0 млн долларов покрывает капитальные затраты 62,0 млн с запасом
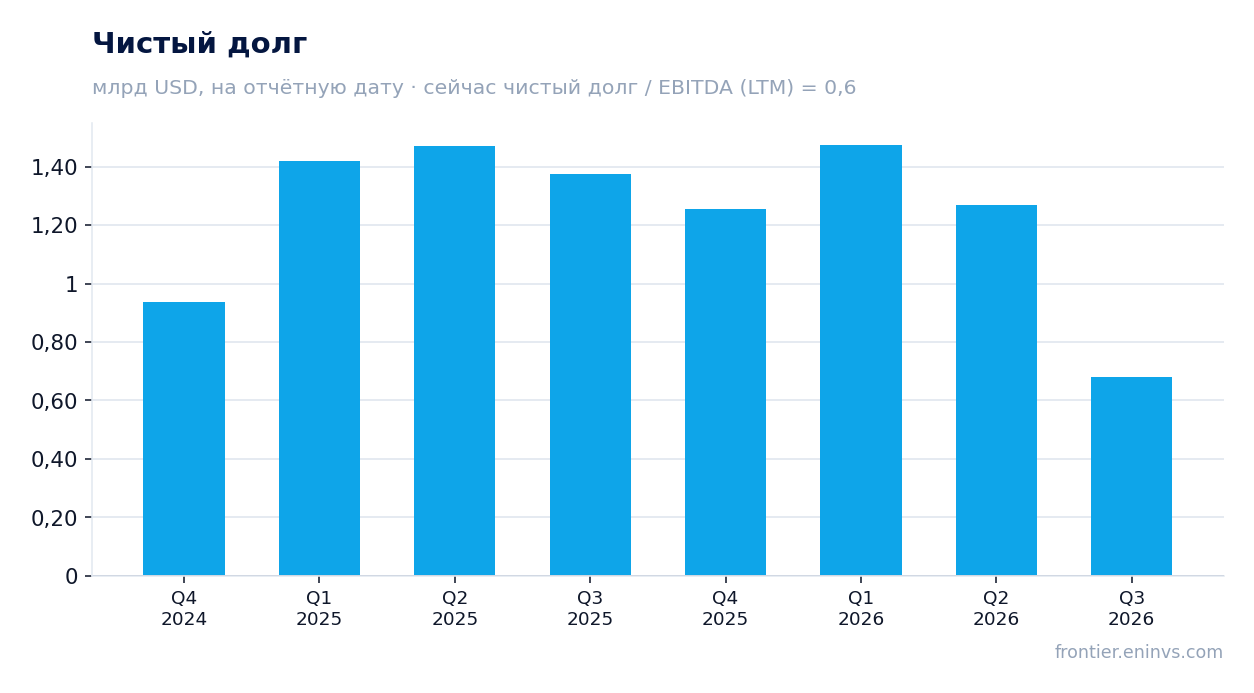
— Чистый долг снизился с 1,3 млрд долларов на 30 июня до 0,7 млрд на 30 сентября
— Дивидендная доходность 0,4% не компенсирует риск сжатия маржи
— EV/EBITDA 5,5 ниже собственной трёхлетней средней 6,2, но P/E LTM 18,2 ограничивает потенциал
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,94 | 3,28 | +68,8% |
| EBITDA | 0,62 | 0,80 | +28,7% |
| Операционная прибыль | 0,51 | 0,72 | +41,4% |
| Чистая прибыль | 0,37 | 0,57 | +52,4% |
| Операционный денежный поток | 0,16 | 0,66 | +301,8% |
| Капзатраты | 0,04 | 0,06 | +63,2% |
| Рентабельность по EBITDA | 32,0% | 24,4% | -7,6 п.п. |
| Чистая маржа | 19,2% | 17,4% | -1,8 п.п. |
Выручка выросла на 68,8% год к году, и рост ускорился с 55,5% во втором квартале
В третьем квартале 2026 года выручка CVR Energy составила 3 281,0 млн долларов, что на 68,8% больше, чем годом ранее. Во втором квартале рост был 55,5%, то есть динамика ускорилась. Ускорение объясняется прежде всего низкой базой третьего квартала 2025 года, когда выручка была 1 944,0 млн долларов.
Последовательное сравнение подтверждает импульс: относительно второго квартала 2026 года (2 738,0 млн) выручка выросла на 19,8%. Такой шаг за один квартал для нефтепереработчика существенен и указывает на восстановление объёмов или цен реализации.
Для оценки устойчивости важно, что рост ускоряется два квартала подряд: в первом квартале 2026 года выручка прибавила 20,3%, во втором – 55,5%, в третьем – 68,8%. Однако база годом ранее была слабой, и без данных об объёмах и ценах нельзя утверждать, что рост продолжится теми же темпами.
EBITDA прибавила 28,7%, но маржа сжалась до 24,4% с 32,0% – рост обходится дороже
EBITDA за третий квартал 2026 года составила 802,0 млн долларов, на 28,7% больше, чем годом ранее. При этом EBITDA-маржа снизилась до 24,4% с 32,0% в третьем квартале 2025 года. Разрыв в 7,6 процентного пункта означает, что каждый доллар выручки приносит заметно меньше операционной прибыли.
Операционная прибыль составила 724,0 млн долларов при выручке 3 281,0 млн, то есть 22,1% выручки. Годом ранее при выручке 1 944,0 млн операционная прибыль была 512,0 млн, или 26,3%. Сжатие маржи на уровне операционной прибыли меньше, чем на уровне EBITDA, но направление то же.
Причина сжатия маржи в фактах не раскрыта. Рост выручки на 68,8% при росте EBITDA лишь на 28,7% означает, что переменные затраты или закупочные цены росли быстрее выручки. Для нефтепереработки это типично, когда стоимость сырья растёт быстрее цен на продукцию, но конкретный драйвер в отчёте не указан.
Чистая прибыль выросла на 52,4%, до 570,0 млн долларов, при рентабельности 17,4%
Чистая прибыль за третий квартал 2026 года составила 570,0 млн долларов, на 52,4% больше, чем годом ранее. Рентабельность по чистой прибыли – 17,4% против 19,2% в третьем квартале 2025 года. Снижение на 1,8 процентного пункта скромнее, чем сжатие EBITDA-маржи, что указывает на более низкую эффективную ставку налога или меньшие проценты по долгу.
Чистая прибыль росла быстрее EBITDA (52,4% против 28,7%), что нетипично при сжатии операционной маржи. Это означает, что ниже операционной линии расходы сократились: либо процентные платежи, либо налог. Чистый долг на 30 сентября составлял 0,7 млрд долларов, и снижение долга с 1,3 млрд на 30 июня уменьшило процентную нагрузку.
Прибыль на акцию и количество акций в фактах не раскрыты, поэтому P/E LTM 18,2 – единственный ориентир оценки прибыли. При чистой прибыли за последние 12 месяцев 265,0 млн долларов и рыночной капитализации 4 834,5 млн долларов мультипликатор отражает ожидания восстановления прибыли, а не текущий уровень.
Свободный денежный поток 593,0 млн долларов покрывает капитальные затраты 62,0 млн с запасом
Операционный денежный поток за третий квартал 2026 года составил 655,0 млн долларов, капитальные затраты – 62,0 млн. Свободный денежный поток, то есть разница между ними, равен 593,0 млн долларов. Это более чем в девять раз превышает капитальные затраты, что для капиталоёмкой нефтепереработки означает высокую способность генерировать деньги при благоприятной конъюнктуре.
Для сравнения: во втором квартале 2026 года операционный поток был 307,0 млн долларов при капитальных затратах 44,0 млн, в первом квартале – 64,0 млн при 47,0 млн. Ускорение денежного потока в третьем квартале совпадает с ускорением выручки и ростом прибыли, то есть деньги приходят вместе с отчётной прибылью, а не вместо неё.
За последние 12 месяцев операционный денежный поток составил 1 026,0 млн долларов. При капитальных затратах порядка 200 млн долларов за тот же период свободный поток остаётся положительным. Это даёт компании возможность снижать долг и платить дивиденды без привлечения нового финансирования.
Чистый долг снизился с 1,3 млрд долларов на 30 июня до 0,7 млрд на 30 сентября
Чистый долг CVR Energy на 30 сентября 2026 года составил 0,7 млрд долларов против 1,3 млрд на 30 июня. Снижение на 0,6 млрд за квартал обеспечено свободным денежным потоком в 593,0 млн долларов. Годом ранее, на 30 сентября 2025 года, чистый долг был 1,4 млрд, то есть за 12 месяцев он уменьшился на 0,7 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев – 0,6. Это низкий уровень для отрасли, и он означает, что компания может обслуживать долг без напряжения. Направление изменения коэффициента в фактах не раскрыто, поэтому можно утверждать только текущий уровень, а не то, что нагрузка снизилась.
Низкий долг важен для дивидендной политики: при отношении 0,6 компания имеет запас для выплат даже при ухудшении конъюнктуры. Однако дивидендная доходность 0,4% говорит о том, что этот запас пока не трансформируется в высокие выплаты.
Дивидендная доходность 0,4% не компенсирует риск сжатия маржи
Дивидендная доходность CVR Energy за последние 12 месяцев – 0,4%. Это значительно ниже доходности, которую инвестор может получить по безрисковым инструментам. При такой доходности дивиденд не является аргументом в пользу акции, и решение о вложении должно опираться на оценку бизнеса, а не на выплаты.
Компания выплачивает дивиденды, но их размер не раскрыт в фактах. При чистой прибыли за последние 12 месяцев 265,0 млн долларов и рыночной капитализации 4 834,5 млн долларов доходность 0,4% соответствует выплатам около 19,3 млн долларов, то есть примерно 7% прибыли. Это консервативная политика, оставляющая деньги в бизнесе.
Для роста дивидендов нужен устойчивый рост прибыли. Сжатие EBITDA-маржи до 24,4% с 32,0% ограничивает базу для выплат. Если маржа восстановится, дивиденд может вырасти, но пока доходность 0,4% не создаёт подушки для инвестора.
EV/EBITDA 5,5 ниже собственной трёхлетней средней 6,2, но P/E LTM 18,2 ограничивает потенциал
Мультипликатор EV/EBITDA за последние 12 месяцев – 5,5 против собственной трёхлетней средней 6,2. Акция торгуется на 11% ниже своей исторической оценки по этому мультипликатору, то есть выглядит дешевле, чем обычно. Это аргумент в пользу текущей цены.
Однако P/E LTM составляет 18,2 при чистой прибыли за последние 12 месяцев 265,0 млн долларов. Прибыль за этот период включает слабые первый и второй кварталы 2026 года, когда компания получила убытки. Если прибыль третьего квартала 570,0 млн долларов окажется устойчивой, годовая прибыль может существенно превысить 265,0 млн, и P/E снизится.
По модели портала потенциал роста акции до справедливой стоимости оценивается в +45%. Это собственная оценка портала, а не рыночный консенсус. Она опирается на переоценку EBITDA по текущим сырьевым ценам при целевом EV/EBITDA. Если маржа останется на уровне 24,4%, модель может оказаться оптимистичной.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 4,83 млрд USD |
| P/E (LTM) | 18,2 |
| EV/EBITDA (LTM) | 5,5 |
| P/B | 5,38 |
| Чистый долг / EBITDA | 0,60 |
| Операционный денежный поток (LTM) | 1,03 млрд |
| ROE | -2,3% |
| Дивидендная доходность (12 мес) | 0,4% |
| EV/EBITDA, среднее за 3 года | 6,2 |
Итог
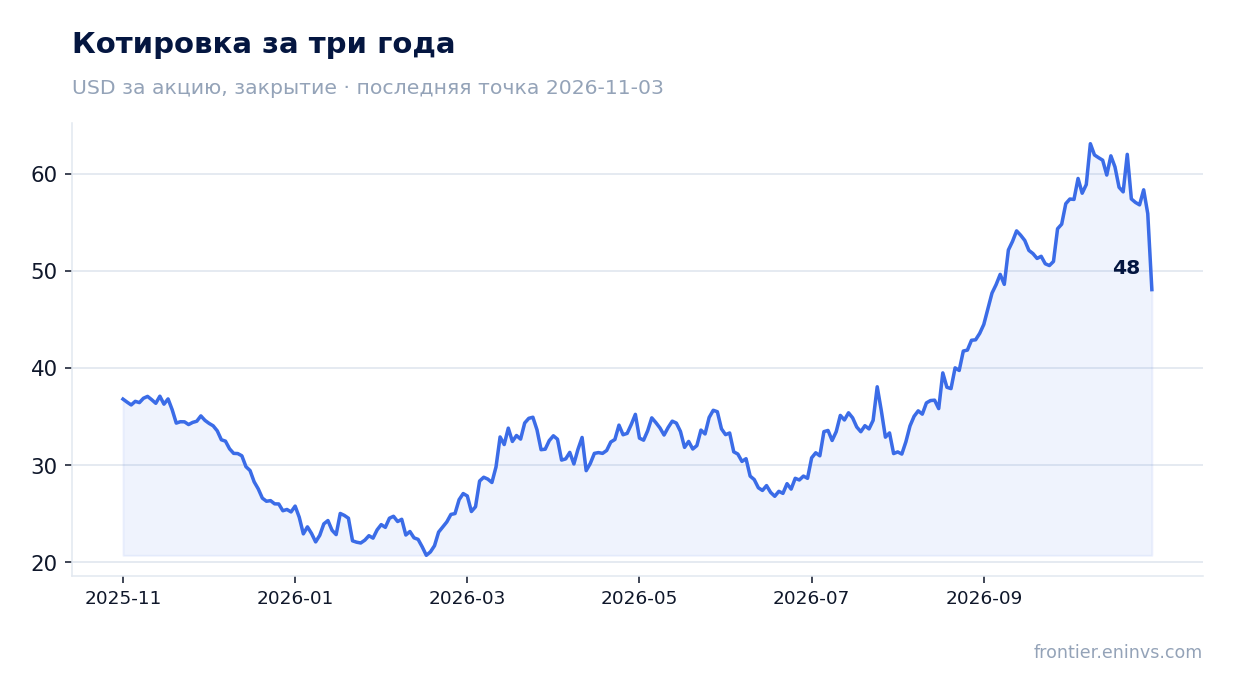
Сильный третий квартал 2026 года дал выручку 3 281,0 млн долларов (+68,8%), EBITDA 802,0 млн и чистую прибыль 570,0 млн. Свободный денежный поток 593,0 млн долларов позволил снизить чистый долг до 0,7 млрд. Однако маржа сжалась до 24,4% с 32,0%, и рынок ответил падением акций на 14,0% в день отчёта. При EV/EBITDA 5,5 против трёхлетней средней 6,2 акция дешевле своей истории, но дивидендная доходность 0,4% и P/E LTM 18,2 ограничивают привлекательность. Вердикт – нейтральный: оценка ниже исторической, но устойчивость маржи не подтверждена.
Перейти к финансовой карточке компании CVI →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций