Chevron: прибыль выросла втрое на марже переработки, но акция дороже собственной истории
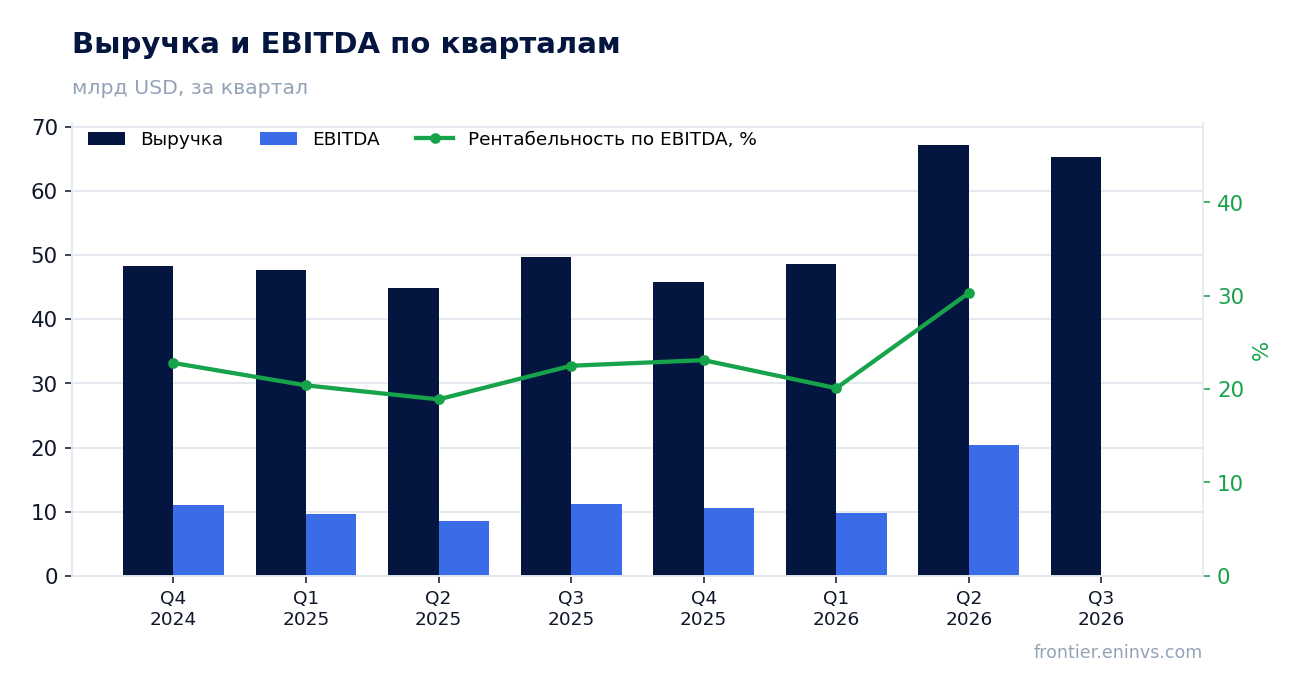
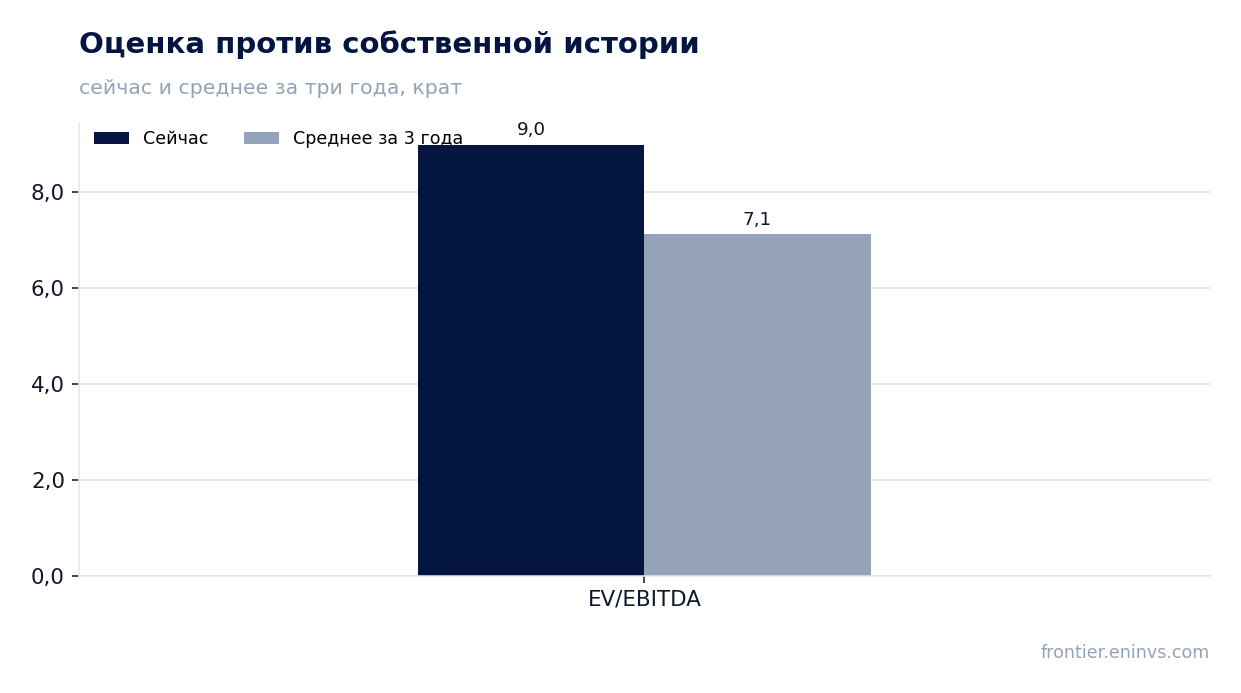
30 октября Chevron раскрыла результаты за третий квартал 2026 года. Выручка составила 65 237 млн долларов (+31,2% год к году), чистая прибыль – 9 924 млн (+180,4%), операционный денежный поток – 16 014 млн. Прибыль подняли маржа на продаже нефтепродуктов и цены на нефть, а не объём добычи: производство даже сократилось. При текущей цене акция выглядит нейтрально – мультипликатор EV/EBITDA 9,0 выше собственного трёхлетнего среднего 7,1, а модель портала даёт минус 55% к справедливой стоимости.
Главные тезисы
— Выручка выросла на 31,2% не за счёт объёмов: добыча снизилась до 3 980 тыс. барр. н. э. в сутки
— Прибыль подскочила втрое до 9 924 млн, и 4 931 млн из неё дала переработка
— Маржа переработки в США выросла в 5,6 раза – до 3 585 млн долларов
— Разовые статьи и эффекты тайминга отняли у прибыли 294 млн, но скорректированная прибыль всё равно 10 361 млн
— Свободный денежный поток в 12 003 млн покрывает дивиденды и выкуп акций вместе
— Дивиденд 1,78 доллара на акцию при доходности 3,0% – ниже, чем у безрисковой ставки
— EV/EBITDA 9,0 против собственного трёхлетнего среднего 7,1 – акция дороже своей истории на 26%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 49,7 | 65,2 | +31,2% |
| EBITDA | 11,2 | — | — |
| Операционная прибыль | 5,41 | — | — |
| Чистая прибыль | 3,54 | 9,92 | +180,4% |
| Операционный денежный поток | 9,38 | 16,0 | +70,6% |
| Капзатраты | 4,44 | — | — |
| Рентабельность по EBITDA | 22,5% | — | — |
| Чистая маржа | 7,1% | 15,2% | +8,1 п.п. |
Выручка выросла на 31,2% не за счёт объёмов: добыча снизилась до 3 980 тыс. барр. н. э. в сутки
Выручка третьего квартала 2026 года составила 65 237 млн долларов против 49 726 млн годом ранее. Рост на 31,2% почти целиком обеспечен ценой: средний спот Brent поднялся до 97 долларов за баррель со 69 долларов годом ранее. Объём добычи при этом сократился до 3 980 тыс. барр. н. э. в сутки с 4 086 тыс. годом ранее.
Снижение добычи компания объясняет уменьшением прав на долю продукции при высоких ценах и последствиями конфликта на Ближнем Востоке. Частично это компенсировали рекордная добыча на активах в Австралии, рост в Мексиканском заливе и включение месяца добычи в Венесуэле после перехода на учёт по долевому методу.
Для инвестора это значит, что операционный рычаг работает в обратную сторону: при развороте цен выручка сожмётся быстрее, чем росла, потому что физический объём уже падает. Рост выручки в 31,2% – это ценовой, а не объёмный рост.
Прибыль подскочила втрое до 9 924 млн, и 4 931 млн из неё дала переработка
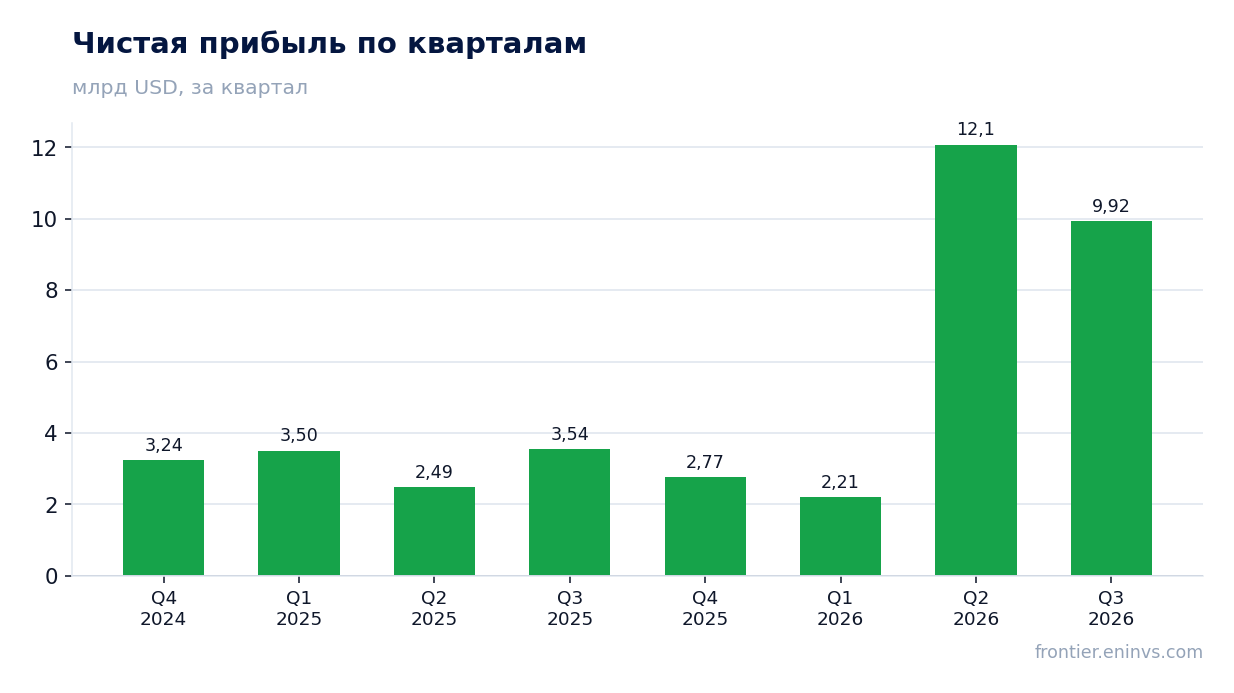
Чистая прибыль третьего квартала 2026 года составила 9 924 млн долларов против 3 539 млн годом ранее. Переработка дала 4 931 млн – больше, чем вся прибыль компании год назад. Годом ранее этот сегмент принёс лишь 1 137 млн.
Внутри переработки американское подразделение заработало 3 585 млн против 638 млн годом ранее, международное – 1 346 млн против 499 млн. Добыча при этом дала 5 698 млн против 3 302 млн: рост есть, но он скромнее, чем в переработке.
Такая структура прибыли важна для оценки устойчивости: маржа переработки исторически циклична и сжимается быстрее, чем цены на нефть. Квартал с прибылью 9 924 млн – это пик маржи, а не новый нормальный уровень.
Маржа переработки в США выросла в 5,6 раза – до 3 585 млн долларов
Американская переработка заработала 3 585 млн долларов против 638 млн годом ранее. Компания объясняет это более высокой маржой на продаже нефтепродуктов. Загрузка установок первичной переработки достигла рекордных 1,09 млн баррелей в сутки при utilisation 98%.
Международная переработка тоже выросла – до 1 346 млн, но продажи нефтепродуктов там упали на 9% из-за перебоев поставок, связанных с конфликтом на Ближнем Востоке. То есть часть прибыли пришла от сужения предложения, а не от роста спроса.
Рекордная загрузка при почти полной утилизации означает, что дальше наращивать выпуск без новых мощностей нечем. Следующий квартал покажет, удержится ли маржа, когда сезонный спрос на бензин в США спадёт.
Разовые статьи и эффекты тайминга отняли у прибыли 294 млн, но скорректированная прибыль всё равно 10 361 млн
В отчётной прибыли 9 924 млн долларов сидят разовые статьи на 294 млн: юридический резерв 160 млн, обесценение 110 млн и расходы по пенсионным расчётам 24 млн. Скорректированная прибыль – 10 361 млн, или 5,28 доллара на акцию против 5,06 доллара отчётной.
Отдельно компания показывает эффекты тайминга в минус 1 580 млн: это переоценка производных до физической поставки и влияние учёта запасов по LIFO. В прошлом квартале они давали плюс 1 540 млн, то есть знак сменился.
Разовые статьи невелики относительно прибыли, но эффект тайминга в 1 580 млн – это четверть квартальной прибыли. Он вернётся в следующих периодах, поэтому отчётную прибыль нельзя механически переносить на год вперёд.
Свободный денежный поток в 12 003 млн покрывает дивиденды и выкуп акций вместе
Операционный денежный поток третьего квартала составил 16 014 млн долларов против 9 385 млн годом ранее. Капитальные вложения снизились до 4 011 млн с 4 444 млн – в основном за счёт меньших расходов в Пермском бассейне. Свободный денежный поток достиг 12 003 млн.
На дивиденды ушло 3 482 млн, на выкуп акций – 2 502 млн, вместе 5 984 млн. То есть свободный поток покрывает обе выплаты почти вдвое. Компания также погасила долг на 3 530 млн за квартал.
Скорректированный свободный денежный поток ещё выше – 14 243 млн: он включает погашение кредита TCO на 1 млрд и поступления от продажи активов. Без этих поступлений поток был бы скромнее, но и так он остаётся сильным.
Дивиденд 1,78 доллара на акцию при доходности 3,0% – ниже, чем у безрисковой ставки
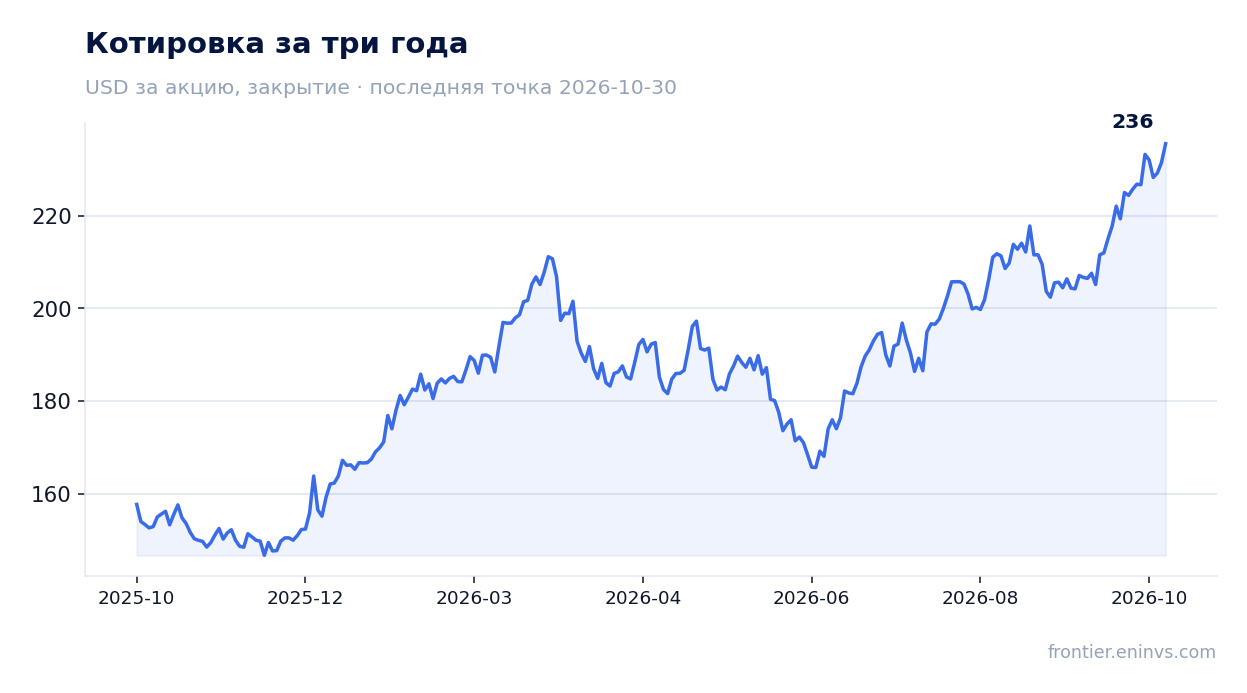
Совет директоров объявил квартальный дивиденд 1,78 доллара на акцию с выплатой 10 декабря 2026 года. При текущей цене это даёт доходность около 3,0% за последние 12 месяцев. Выплата обеспечена: за квартал на дивиденды ушло 3 482 млн при свободном потоке 12 003 млн.
Наша оценка дивиденда за 2026 год – около 7,1 доллара на акцию исходя из четырёх квартальных выплат по 1,78 доллара. Она держится на прибыли: скорректированная прибыль за девять месяцев уже 25 131 млн, и выплаты занимают меньше половины свободного потока.
Доходность 3,0% скромнее, чем у безрисковых инструментов, и это главный аргумент против акции как дивидендной истории. Сократить выплату может падение маржи переработки: именно она, а не добыча, дала основной прирост прибыли в этом квартале.
EV/EBITDA 9,0 против собственного трёхлетнего среднего 7,1 – акция дороже своей истории на 26%
По последним 12 месяцам EV/EBITDA составляет 9,0 против собственного трёхлетнего среднего 7,1. Акция торгуется на 26% выше своей истории по этому мультипликатору. P/E за 12 месяцев – 16,2, рентабельность капитала – 20,7%.
Модель портала, где EBITDA переоценена по текущим ценам на сырьё при целевом мультипликаторе, даёт минус 55% к справедливой стоимости. Это наша собственная оценка, а не консенсус рынка. Она опирается на то, что текущая прибыль держится на пиковой марже переработки.
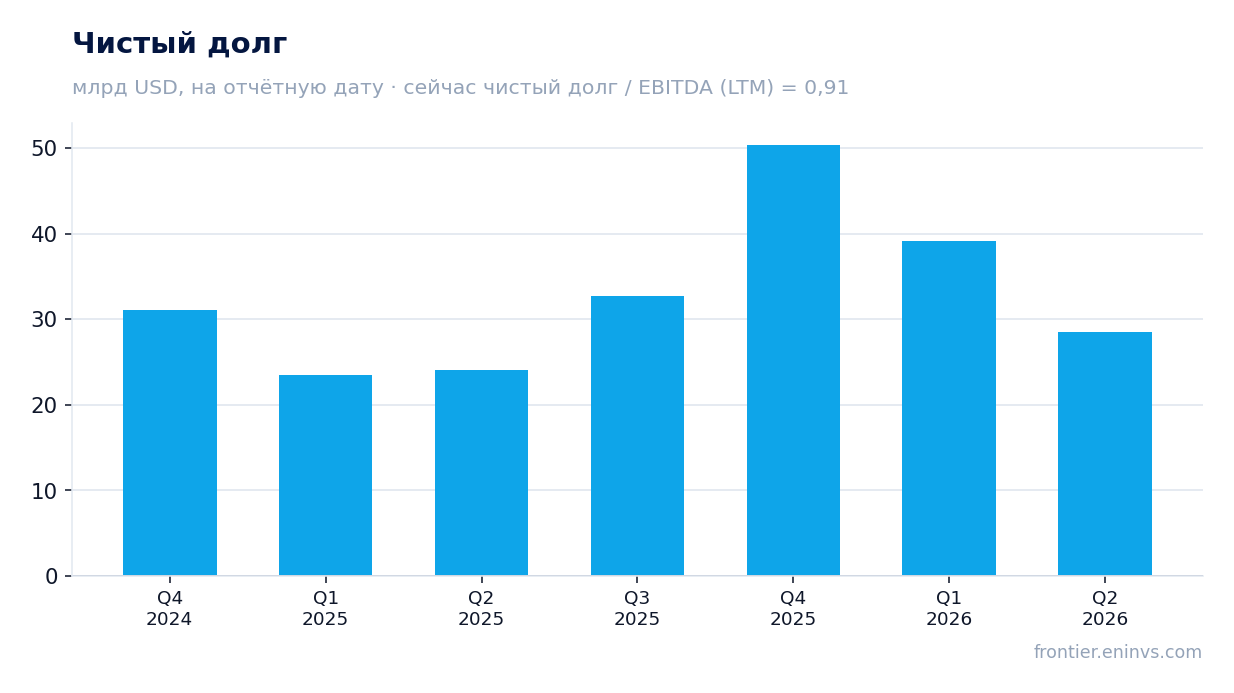
Долговая нагрузка умеренная: чистый долг к EBITDA за 12 месяцев – 0,91. Но направление коэффициента мы не оцениваем: в фактах нет его прошлого значения. Сама величина долга при этом снизилась – компания погасила 3 530 млн за квартал.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 437 млрд USD |
| P/E (LTM) | 16,2 |
| EV/EBITDA (LTM) | 9,0 |
| P/B | 2,34 |
| Чистый долг / EBITDA | 0,91 |
| Операционный денежный поток (LTM) | 52,0 млрд |
| ROE | 20,7% |
| Дивидендная доходность (12 мес) | 3,0% |
| EV/EBITDA, среднее за 3 года | 7,1 |
Итог
Сильным в отчёте было всё, что связано с деньгами: свободный поток 12 003 млн покрывает дивиденды и выкуп почти вдвое, долг сокращается. Но прибыль 9 924 млн держится на рекордной марже переработки и высоких ценах, а добыча падает. Акция торгуется на 26% выше своей трёхлетней истории по EV/EBITDA, и модель портала даёт минус 55%. Вопрос для держателя теперь в том, удержится ли маржа переработки, когда сезонный спрос спадёт, – именно от этого зависит, останется ли прибыль на уровне квартала.
Перейти к финансовой карточке компании CVX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций