Dorchester Minerals: выручка выросла на 45,2%, но запас нефти и газа при нынешней добыче исчерпается за 3,2 года
Результаты за третий квартал 2026 года Dorchester Minerals показали выручку 51,4 млн долларов и чистую прибыль 27,6 млн долларов – рост на 45,2% и 146,9% год к году соответственно. Маржа чистой прибыли поднялась до 53,7% против 31,5% годом ранее, а чистый долг остаётся отрицательным – 52,3 млн долларов, то есть компания работает с чистой кассовой позицией. По нашему расчёту, при цене реализации, заложенной в спот-модель портала, выручка должна была составить 51,6 млн долларов, фактическая оказалась на 0,4% ниже – это почти точное попадание. При текущей цене акция выглядит скорее привлекательной: мультипликатор EV/EBITDA 8,1 ниже собственной трёхлетней средней 10,4, дивидендная доходность 12,4% высока, а долговая нагрузка отрицательная, но короткий срок обеспеченности запасами ограничивает устойчивость дивиденда.
Главные тезисы
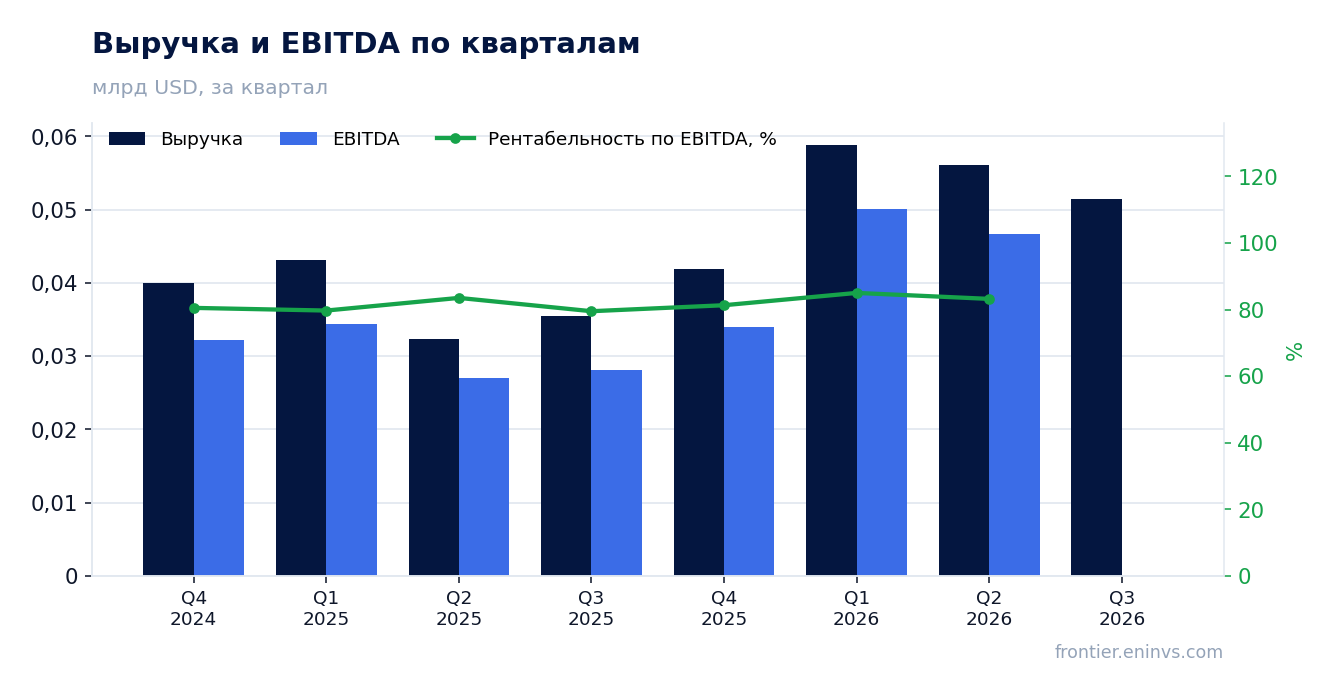
— Выручка прибавила 45,2% год к году, но против второго квартала рост замедлился – 73,1% тогда и 45,2% сейчас
— Спот-модель портала ожидала выручку 51,6 млн долларов, фактическая оказалась 51,4 млн – отклонение всего 0,4%
— Чистая маржа выросла до 53,7% с 31,5%, и это произошло при почти полном совпадении выручки с моделью
— Чистый долг отрицательный – 52,3 млн долларов на конец сентября 2026 года, долговая нагрузка отрицательная
— Дивидендная доходность 12,4% при выплатах, которые держатся на денежном потоке, а не на заёмных средствах
— Запасов при текущей добыче хватает на 3,2 года – это главное ограничение для дивидендной истории
— EV/EBITDA 8,1 ниже собственной трёхлетней средней 10,4 – акция дешевле, чем была последние три года
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,04 | 0,05 | +45,2% |
| EBITDA | 0,03 | — | — |
| Операционная прибыль | 0,01 | — | — |
| Чистая прибыль | 0,01 | 0,03 | +146,9% |
| Операционный денежный поток | 0,03 | 0,04 | +25,4% |
| Рентабельность по EBITDA | 79,1% | — | — |
| Чистая маржа | 31,5% | 53,7% | +22,2 п.п. |
Выручка прибавила 45,2% год к году, но против второго квартала рост замедлился – 73,1% тогда и 45,2% сейчас
В третьем квартале 2026 года выручка Dorchester Minerals составила 51,4 млн долларов, что на 45,2% выше уровня того же квартала годом ранее. Это сильный результат, но он скромнее предыдущего квартала: во втором квартале рост был 73,1%. Замедление объясняется прежде всего высокой базой – в третьем квартале 2025 года выручка была 35,4 млн долларов, тогда как во втором квартале 2025 года – 32,4 млн долларов.
Последовательность кварталов показывает, что пик роста пришёлся на первый и второй кварталы 2026 года – 36,4% и 73,1% соответственно. В третьем квартале рост остаётся высоким, но уже не ускоряется. Для держателя это означает, что основной импульс, связанный с ценовой конъюнктурой, возможно, уже реализован, и дальнейшая динамика будет зависеть от объёмов добычи и цен реализации.
Спот-модель портала ожидала выручку 51,6 млн долларов, фактическая оказалась 51,4 млн – отклонение всего 0,4%
По спот-модели портала, которая пересчитывает средние показатели предыдущих четырёх кварталов по ценам текущего периода, ожидаемая выручка составляла 51,6 млн долларов. Фактическая выручка оказалась 51,4 млн долларов – отклонение всего 0,4% вниз. Это означает, что компания заработала практически столько, сколько предполагала ценовая конъюнктура.
Однако по EBITDA сопоставление сделать нельзя: фактический показатель за третий квартал 2026 года в фактах не раскрыт. В предыдущие четыре квартала отклонение фактической EBITDA от модельной было разнонаправленным: от минус 13,1% до плюс 49,2%. Такая волатильность говорит о том, что модель не всегда точно улавливает разовые факторы, но на этот раз по выручке она сработала почти идеально.
Сколько компания должна была заработать при этих ценах и сколько заработала
| База (—) | Расчёт на ценах периода | Факт | Факт к расчёту | |
|---|---|---|---|---|
| EBITDA по спот-модели портала, млн USD | — | 43,2 | — | — |
Чистая маржа выросла до 53,7% с 31,5%, и это произошло при почти полном совпадении выручки с моделью
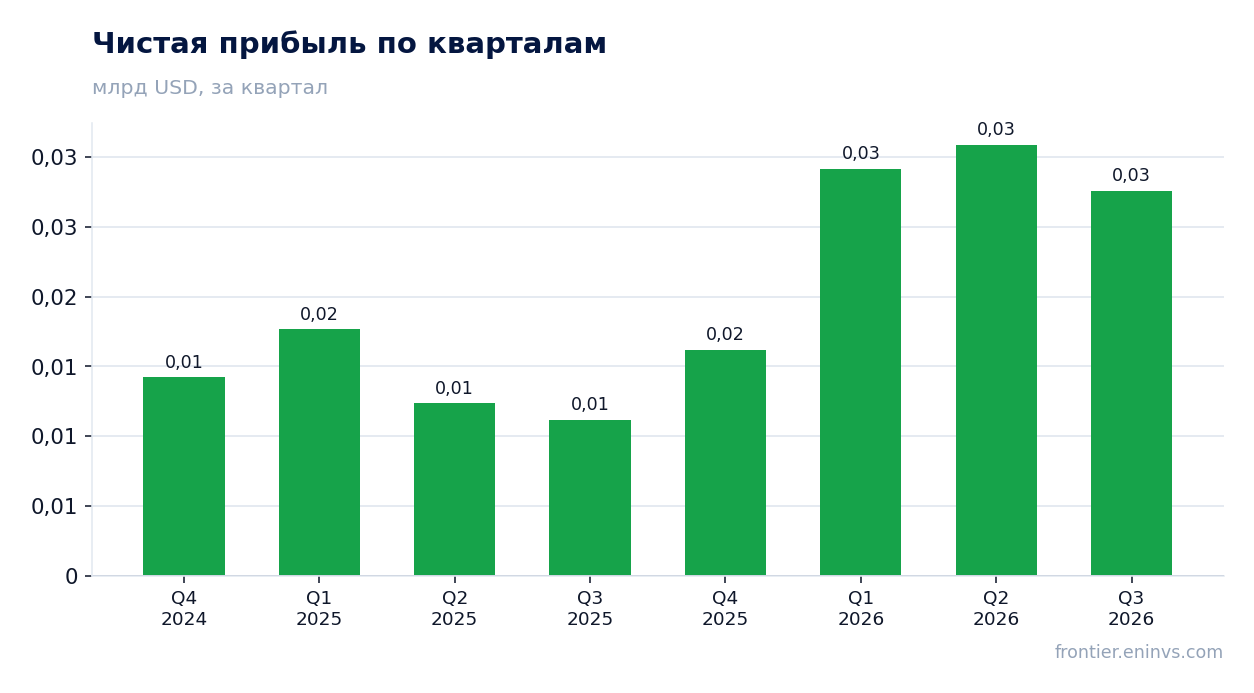
Чистая прибыль за третий квартал 2026 года составила 27,6 млн долларов, что на 146,9% выше уровня годом ранее. При выручке 51,4 млн долларов чистая маржа достигла 53,7% против 31,5% в третьем квартале 2025 года. Такой рост маржи при почти точном совпадении выручки с моделью указывает на то, что основная часть улучшения пришлась на издержки или на статьи ниже операционной прибыли.
В фактах нет разбивки по операционным расходам, поэтому назвать конкретную статью, которая дала такой эффект, невозможно. Однако рост чистой прибыли почти в 2,5 раза при росте выручки на 45,2% означает, что расходы росли значительно медленнее выручки. Это может быть связано как с сокращением удельных затрат, так и с разовыми факторами, которые не повторятся в следующем квартале.
Чистый долг отрицательный – 52,3 млн долларов на конец сентября 2026 года, долговая нагрузка отрицательная
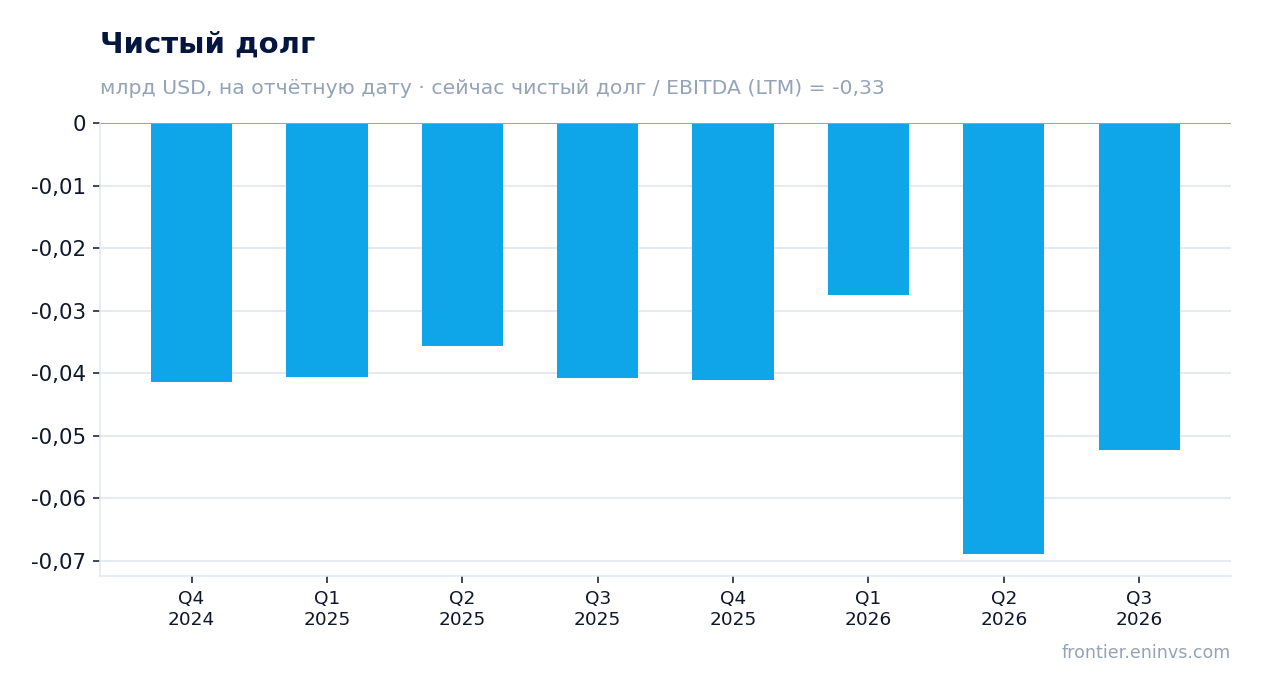
На конец сентября 2026 года чистый долг Dorchester Minerals составил минус 52,3 млн долларов, то есть компания располагает чистой кассовой позицией. Отношение чистого долга к EBITDA за последние 12 месяцев отрицательное – минус 0,33. Это означает, что долговая нагрузка отсутствует, и компания не зависит от заёмного финансирования.
За квартал чистый долг изменился незначительно: на 30 июня 2026 года он был минус 52,3 млн долларов, на 30 сентября 2026 года – те же минус 52,3 млн долларов. Годом ранее, на 30 сентября 2025 года, показатель был минус 40,8 млн долларов. Рост чистой кассовой позиции за год reflects накопление денежных средств, что поддерживает дивидендные выплаты.
Дивидендная доходность 12,4% при выплатах, которые держатся на денежном потоке, а не на заёмных средствах
Дивидендная доходность Dorchester Minerals за последние 12 месяцев составляет 12,4% – это высокий уровень для рынка. Выплаты обеспечены операционным денежным потоком, который за третий квартал 2026 года составил 42,9 млн долларов, а за последние 12 месяцев – 165,4 млн долларов. При чистой кассовой позиции компания не нуждается в заёмных средствах для финансирования дивидендов.
Наша оценка дивиденда за текущий год исходит из того, что выплаты привязаны к прибыли и денежному потоку. При чистой прибыли за последние 12 месяцев 103,8 млн долларов и операционном потоке 165,4 млн долларов дивидендная база выглядит устойчивой. Однако срок обеспеченности запасами – 3,2 года – означает, что без пополнения запасов текущий уровень выплат не может поддерживаться долго. Снижение дивиденда возможно при падении цен на углеводороды или при сокращении добычи.
Запасов при текущей добыче хватает на 3,2 года – это главное ограничение для дивидендной истории
Срок обеспеченности запасами Dorchester Minerals при текущем уровне добычи составляет 3,2 года. Это очень короткий горизонт для компании, выплачивающей щедрые дивиденды. Он означает, что без приобретения новых запасов или увеличения коэффициента извлечения текущий объём добычи не может поддерживаться дольше нескольких лет.
Для инвестора это ключевой риск: высокий дивиденд сегодня может быть компенсацией за истощение ресурсной базы. Компания не раскрывает планы по пополнению запасов, поэтому оценить, сможет ли она продлить срок, невозможно. В следующем отчёте стоит обратить внимание на любые заявления о приобретении участков или об изменении оценки запасов.
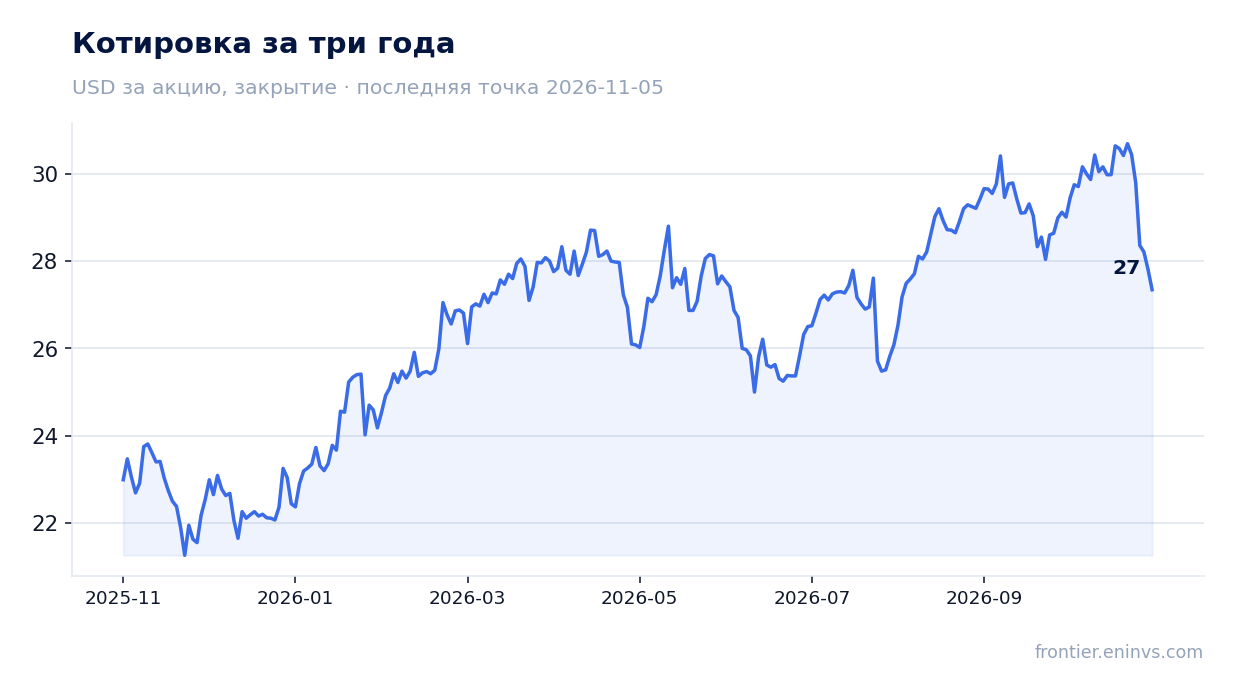
EV/EBITDA 8,1 ниже собственной трёхлетней средней 10,4 – акция дешевле, чем была последние три года
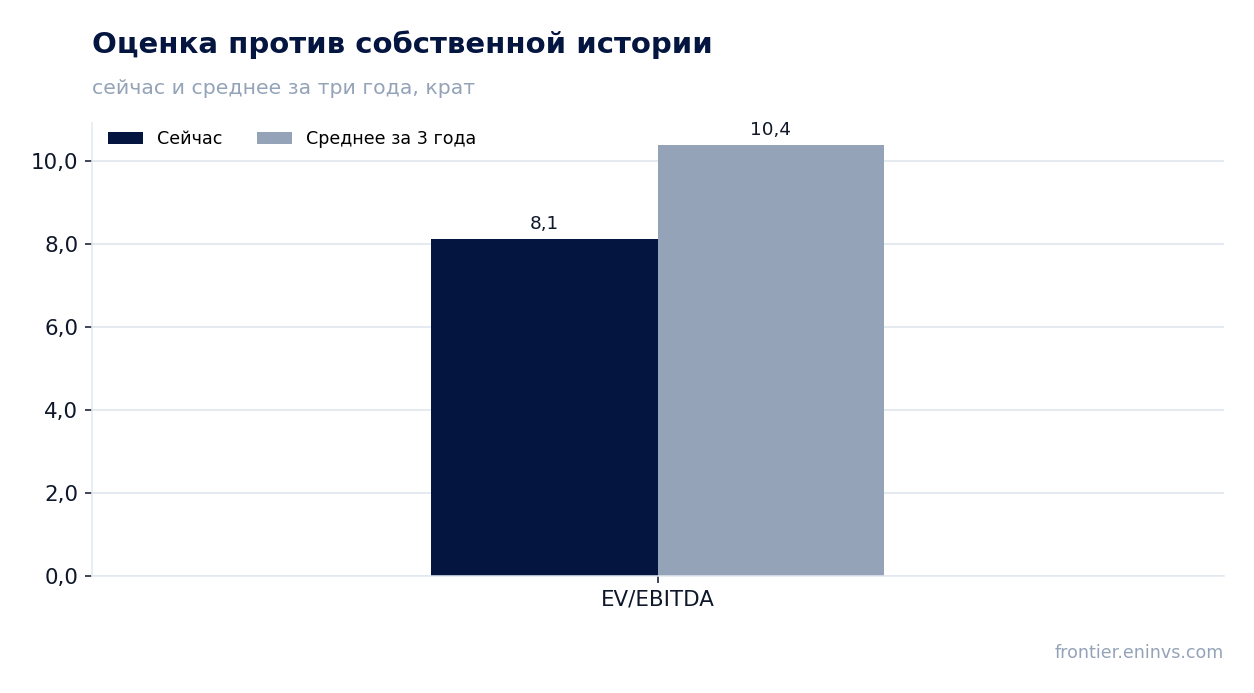
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 8,1, что на 22% ниже собственной трёхлетней средней 10,4. Это означает, что по этому показателю акция торгуется дешевле, чем в среднем за последние три года. P/E за последние 12 месяцев равен 12,9, что при чистой марже 53,7% и отрицательном чистом долге выглядит невысоко.
Однако сравнение с историей ограничено: текущая EBITDA за последние 12 месяцев – 160,3 млн долларов – заработана при высоких ценах на углеводороды. Если цены упадут, мультипликатор вырастет даже при неизменной цене акции. Поэтому текущая оценка привлекательна только при сохранении ценовой конъюнктуры.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,34 млрд USD |
| P/E (LTM) | 12,9 |
| EV/EBITDA (LTM) | 8,1 |
| P/B | 4,40 |
| Чистый долг / EBITDA | -0,33 |
| Операционный денежный поток (LTM) | 0,17 млрд |
| ROE | 37,2% |
| Дивидендная доходность (12 мес) | 12,4% |
| EV/EBITDA, среднее за 3 года | 10,4 |
Итог
Сильной стороной отчёта стала чистая прибыль: 27,6 млн долларов за квартал, рост на 146,9% год к году и маржа 53,7%. Однако рост выручки замедлился с 73,1% во втором квартале до 45,2% в третьем, а фактическая выручка почти точно совпала с моделью, что говорит об отсутствии неожиданного ценового выигрыша. Чистый долг отрицательный, дивидендная доходность 12,4% высока, а EV/EBITDA 8,1 ниже собственной трёхлетней средней. Главный вопрос для держателя – не текущая прибыль, а способность компании продлить срок обеспеченности запасами, который сейчас составляет всего 3,2 года.
Перейти к финансовой карточке компании DMLP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций