First Quantum Minerals: выручка выросла на 55% за счёт цены меди, но долг в 2,89 EBITDA и модель портала дают минус 51% к справедливой стоимости
Результаты за третий квартал 2026 года First Quantum Minerals раскрыла в начале ноября: выручка составила 2 086,0 млн долларов, EBITDA – 782,0 млн, чистая прибыль – 207,0 млн. Выручка прибавила 55,0% год к году после 24,1% во втором квартале, маржа EBITDA поднялась до 37,5% с 31,1% годом ранее. При этом долговая нагрузка остаётся на уровне 2,89 EBITDA за последние 12 месяцев, а по модели портала акция торгуется на 51% выше справедливой стоимости, поэтому при текущей цене бумага выглядит непривлекательной.
Главные тезисы
— Выручка ускорилась до 55,0% год к году, и весь прирост дала цена меди, а не объёмы
— EBITDA выросла на 86,6%, а маржа поднялась до 37,5% с 31,1% – операционный рычаг сработал на росте цен
— Чистая прибыль в 207,0 млн долларов при марже 9,9% сильно отстаёт от EBITDA из-за процентов и амортизации
— Долг в 2,89 EBITDA за последние 12 месяцев остаётся главным ограничением для акционерной стоимости
— Свободный денежный поток за квартал в 600,0 млн долларов операционного потока уходит на обслуживание долга и стройку
— Мультипликатор EV/EBITDA в 14,8 раза выше, чем у самой компании за последние три года, – рынок уже заложил пик цикла
— По модели портала справедливая стоимость на 51% ниже текущей цены, и это главный аргумент против покупки
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,35 | 2,09 | +55,0% |
| EBITDA | 0,42 | 0,78 | +86,6% |
| Операционная прибыль | 0,22 | 0,55 | +146,2% |
| Чистая прибыль | — | 0,21 | — |
| Операционный денежный поток | 1,20 | 0,60 | -49,8% |
| Рентабельность по EBITDA | 31,1% | 37,5% | +6,4 п.п. |
| Чистая маржа | — | 9,9% | — |
Выручка ускорилась до 55,0% год к году, и весь прирост дала цена меди, а не объёмы
Выручка в третьем квартале 2026 года составила 2 086,0 млн долларов против 1 346,0 млн годом ранее – рост на 55,0%. Это заметно быстрее, чем 24,1% во втором квартале, когда выручка была 1 522,0 млн. Ускорение почти целиком объясняется ценой меди: объёмы производства в отчёте не раскрыты как драйвер, и в фактах нет данных о росте отгрузок.
Для сравнения, в первом квартале 2026 года выручка выросла на 18,0%, во втором – на 24,1%, в третьем – на 55,0%. Такая динамика говорит о том, что компания работает в режиме ценового ралли, а не расширения мощностей. Если цена меди развернётся, выручка может упасть так же быстро, как росла.
Выручка за последние 12 месяцев составила 5 200,0 млн долларов. Это уровень, который компания показала за счёт высоких цен в течение года, и он задаёт базу для сравнения в следующем квартале.
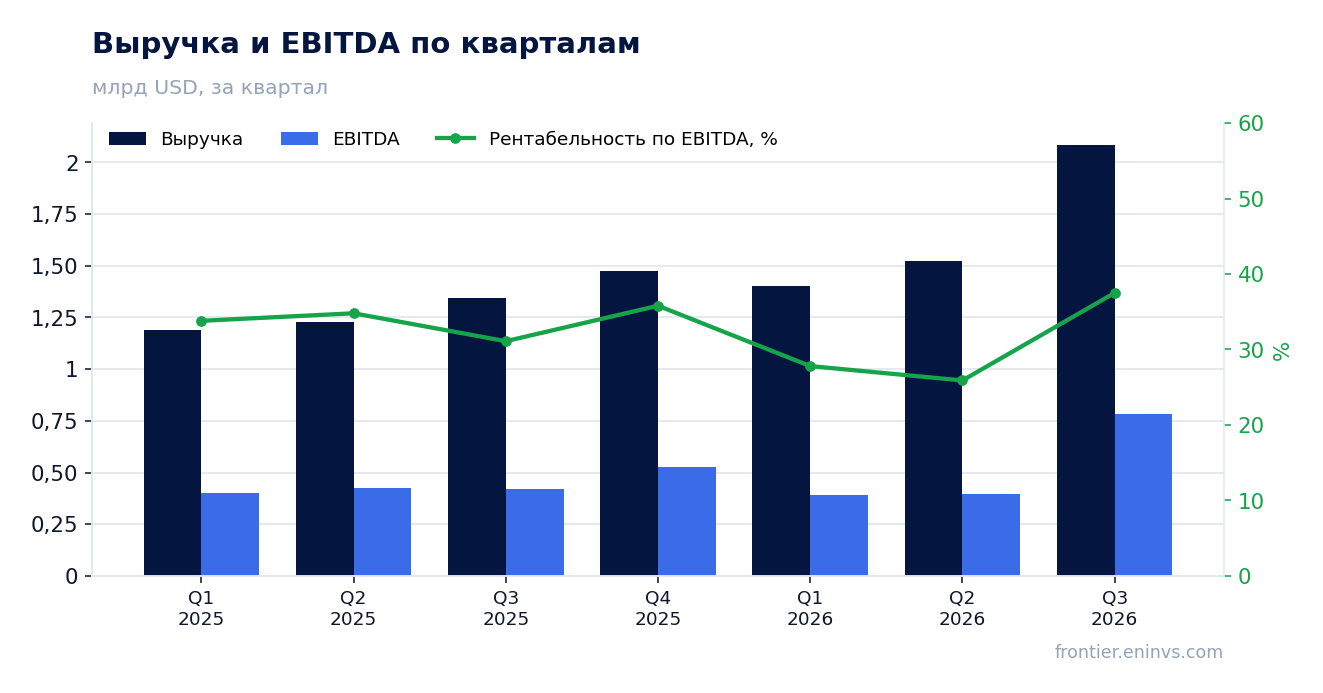
EBITDA выросла на 86,6%, а маржа поднялась до 37,5% с 31,1% – операционный рычаг сработал на росте цен
EBITDA в третьем квартале 2026 года составила 782,0 млн долларов, что на 86,6% больше, чем годом ранее. Маржа EBITDA поднялась до 37,5% с 31,1% в третьем квартале 2025 года. Операционная прибыль составила 549,0 млн долларов, то есть на амортизацию и прочие неденежные статьи пришлось около 233,0 млн.
Рост маржи на 6,4 процентного пункта при росте выручки на 55,0% означает, что затраты растут медленнее выручки. Это классический эффект операционного рычага: при фиксированных издержках каждая дополнительная тонна меди, проданная по высокой цене, приносит непропорционально большую прибыль. В фактах нет разбивки по статьям затрат, поэтому нельзя сказать, какая именно линия сработала.
EBITDA за последние 12 месяцев составила 1 795,4 млн долларов. Этот уровень важен для оценки долговой нагрузки и мультипликатора, но он отражает цены последних четырёх кварталов, а не текущий момент.
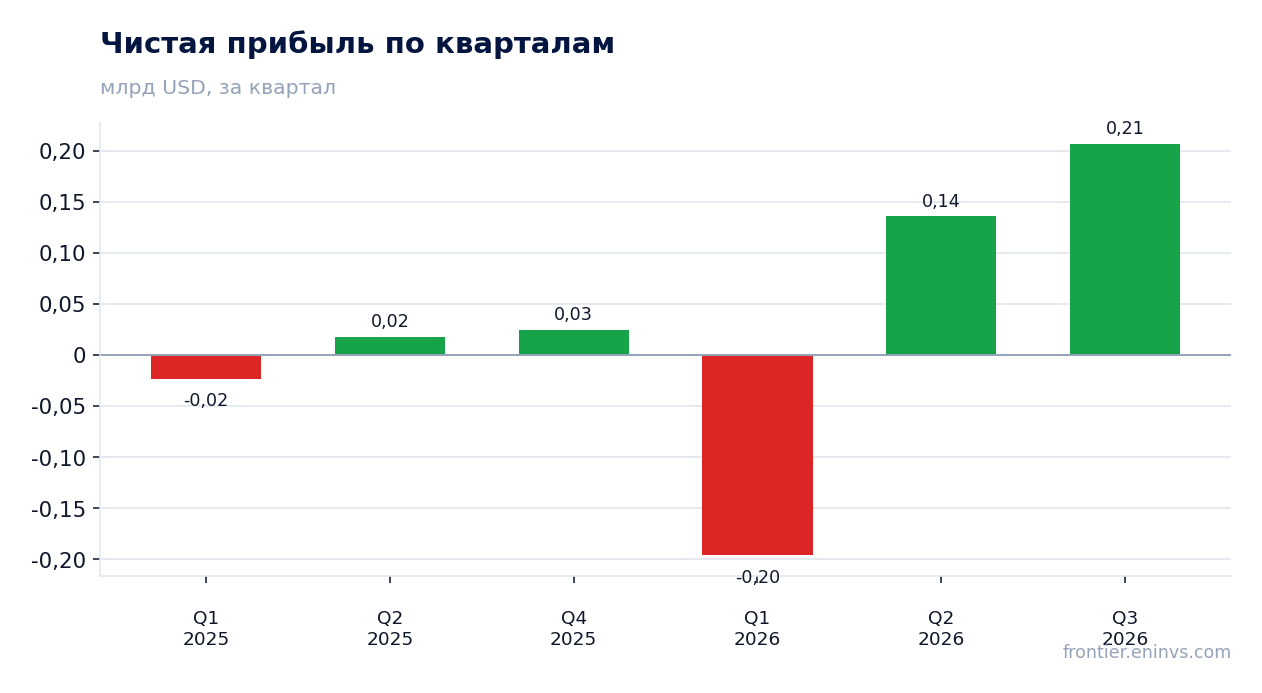
Чистая прибыль в 207,0 млн долларов при марже 9,9% сильно отстаёт от EBITDA из-за процентов и амортизации
Чистая прибыль в третьем квартале 2026 года составила 207,0 млн долларов при выручке 2 086,0 млн, то есть маржа чистой прибыли – 9,9%. Это в 3,8 раза меньше EBITDA. Разрыв объясняется амортизацией, процентами по долгу и налогами.
Для сравнения, во втором квартале 2026 года чистая прибыль была 136,0 млн, в первом – убыток 196,0 млн. Восстановление прибыли в третьем квартале связано с ростом выручки и маржи, но абсолютный уровень всё ещё невелик относительно долга. При долге в 5 192,0 млн долларов и ставках, которые в фактах не раскрыты, процентные расходы остаются тяжёлым бременем.
Рентабельность собственного капитала (ROE) составляет 4,86% – низкий показатель для горнодобывающей компании в фазе высоких цен на медь. Это означает, что акционерный капитал работает неэффективно, и большая часть прибыли уходит кредиторам.
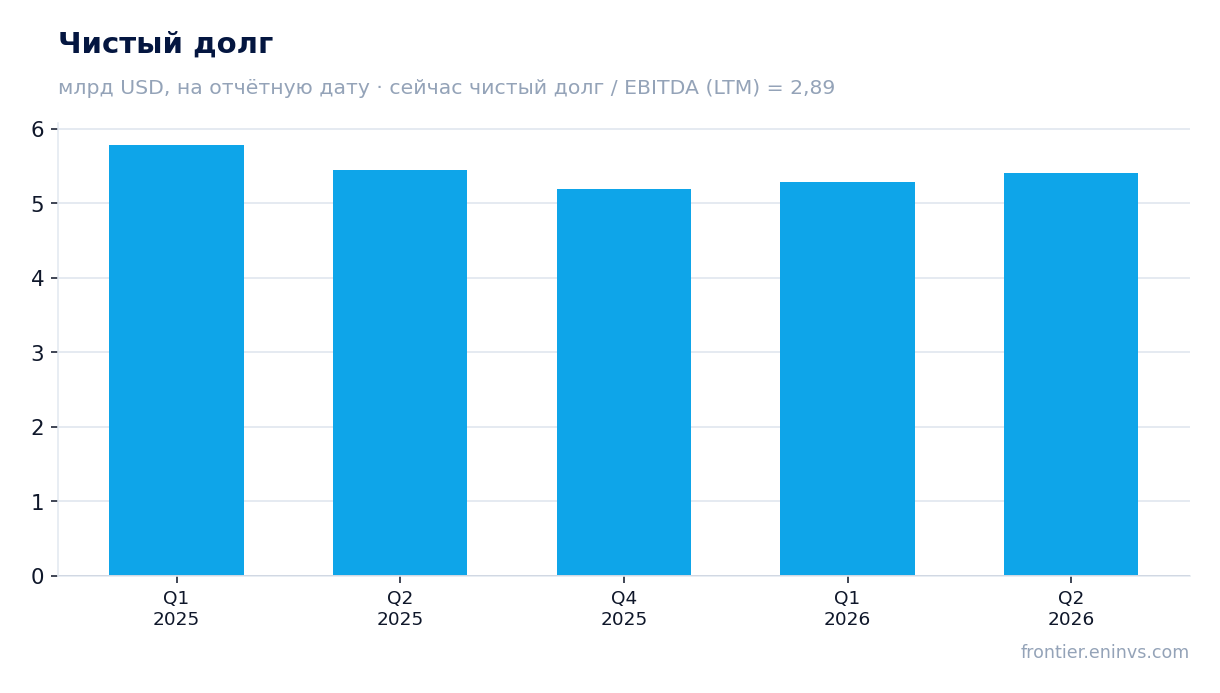
Долг в 2,89 EBITDA за последние 12 месяцев остаётся главным ограничением для акционерной стоимости
Чистый долг на последнюю отчётную дату баланса составляет 5 192,0 млн долларов, а отношение чистого долга к EBITDA за последние 12 месяцев – 2,89 раза. Это уровень, который ограничивает возможности компании по выплате дивидендов и обратному выкупу акций. В фактах нет более раннего значения этого коэффициента, поэтому нельзя сказать, выросла нагрузка или снизилась.
Обслуживание долга съедает значительную часть операционной прибыли. При EBITDA в 782,0 млн за квартал и процентных расходах, которые не раскрыты, компания вынуждена направлять свободный денежный поток на погашение долга, а не на развитие или выплаты акционерам.
Снижение долга до уровня ниже 2,0 EBITDA стало бы сигналом для переоценки акций. Пока же коэффициент 2,89 остаётся высоким для компании с рыночной капитализацией 21,3 млрд долларов и волатильной выручкой.
Свободный денежный поток за квартал в 600,0 млн долларов операционного потока уходит на обслуживание долга и стройку
Операционный денежный поток в третьем квартале 2026 года составил 600,0 млн долларов. Это меньше, чем во втором квартале (130,0 млн), но больше, чем в первом (420,0 млн). За последние 12 месяцев операционный поток составил 984,0 млн долларов.
Капитальные затраты в третьем квартале не раскрыты в фактах, но во втором квартале они были 322,0 млн, в первом – 266,0 млн. Если исходить из этого уровня, свободный денежный поток после капзатрат в третьем квартале мог составить около 280,0 млн долларов. Эти средства идут на обслуживание долга и поддержание производства.
Для акционеров важно, что даже при рекордной выручке свободный денежный поток не покрывает амбициозные планы компании по развитию. Это означает, что дивиденды или выкуп акций возможны только после сокращения долга или роста цен на медь.
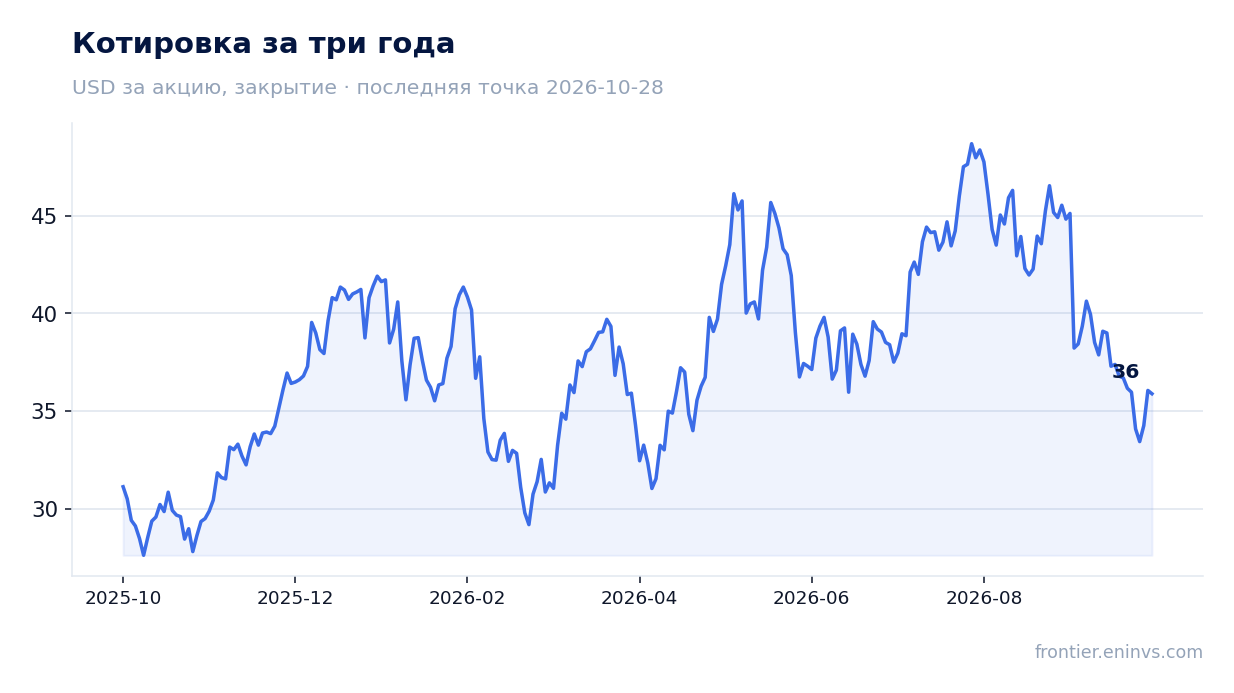
Мультипликатор EV/EBITDA в 14,8 раза выше, чем у самой компании за последние три года, – рынок уже заложил пик цикла
EV/EBITDA за последние 12 месяцев составляет 14,76 раза. Это высокий уровень для горнодобывающей компании, и он выше, чем у самой First Quantum Minerals за последние три года. Рынок оценивает компанию исходя из текущих высоких цен на медь, а не из средних за цикл.
Рыночная капитализация – 21,3 млрд долларов, чистый долг – 5 192,0 млн. При EBITDA за последние 12 месяцев в 1 795,4 млн долларов EV/EBITDA в 14,76 раза означает, что инвесторы платят за каждый доллар EBITDA почти в 15 раз больше, чем он приносит за год. Это оправдано только если цены на медь останутся высокими или вырастут.
По модели портала, которая пересчитывает EBITDA по текущим ценам на сырьё и целевому мультипликатору, справедливая стоимость акции на 51% ниже текущей цены. Это наш собственный расчёт, а не консенсус рынка, но он показывает, что текущая оценка закладывает слишком оптимистичный сценарий.
По модели портала справедливая стоимость на 51% ниже текущей цены, и это главный аргумент против покупки
Наша модель пересчитывает EBITDA по текущим ценам на медь и применяет целевой мультипликатор EV/EBITDA. Результат – справедливая стоимость акции на 51% ниже текущей рыночной цены. Это означает, что рынок оценивает компанию значительно выше, чем предполагает модель при текущих ценах на сырьё.
Модель не является прогнозом цены акции и не учитывает возможные изменения в структуре капитала, но она даёт ориентир для оценки привлекательности. При текущей цене акция торгуется с премией к справедливой стоимости, что ограничивает потенциал роста.
Для изменения вердикта нужно либо снижение цены акции до уровня, близкого к справедливой стоимости, либо рост цен на медь, который повысит EBITDA и оправдает текущую оценку. Пока ни того, ни другого не произошло.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 21,3 млрд USD |
| EV/EBITDA (LTM) | 14,8 |
| P/B | 1,91 |
| Чистый долг / EBITDA | 2,89 |
| Операционный денежный поток (LTM) | 0,98 млрд |
| ROE | 4,9% |
Итог
Квартал был сильным по выручке и EBITDA: рост на 55,0% и 86,6% соответственно, маржа поднялась до 37,5%. Однако весь этот рост – заслуга цен на медь, а не объёмов, и он не транслируется в чистую прибыль в той же пропорции: маржа чистой прибыли всего 9,9%, ROE – 4,86%. Долг в 2,89 EBITDA и мультипликатор EV/EBITDA в 14,76 раза, выше собственной истории, оставляют мало пространства для роста оценки. По модели портала справедливая стоимость на 51% ниже текущей цены, поэтому при текущей цене акция выглядит непривлекательной. Для пересмотра вердикта нужен либо существенный рост цен на медь, либо снижение долговой нагрузки до уровня ниже 2,0 EBITDA.
Перейти к финансовой карточке компании FQM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций