Greenfire Resources: выручка выросла на четверть, но маржа сжалась на 11 пунктов, а прибыль держится на разовых статьях
Greenfire Resources раскрыла результаты за второй квартал 2026 года. Выручка выросла на 23,5% год к году до 129,0 млн долларов, EBITDA прибавила лишь 0,5% и составила 63,6 млн, чистая прибыль увеличилась на 9,1% до 38,5 млн. Маржа EBITDA сжалась до 49,3% с 60,5% годом ранее, а чистая маржа – до 29,8% с 33,7%. При этом чистый долг на конец июня составил всего 15,2 млн долларов, а отношение чистого долга к EBITDA за последние 12 месяцев – 0,35. По нашей оценке, акция выглядит привлекательно: рынок оценивает компанию в 16,8 EBITDA за последние 12 месяцев, но модель портала даёт потенциал роста к справедливой стоимости в 75%.
Главные тезисы
— Выручка выросла на 23,5% год к году, но EBITDA прибавила лишь 0,5% – рост не дошёл до прибыли
— Маржа EBITDA сжалась до 49,3% с 60,5% годом ранее, и это главный вопрос к отчёту
— Чистая прибыль выросла на 9,1% до 38,5 млн долларов, но операционная прибыль за квартал составила 30,4 млн
— Чистый долг сократился до 15,2 млн долларов с 179,0 млн годом ранее, а отношение долга к EBITDA LTM – 0,35
— Операционный денежный поток за квартал – 25,6 млн долларов, и он не покрывает даже EBITDA
— При EV/EBITDA LTM 16,8 и потенциале 75% по модели портала оценка выглядит привлекательной
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,10 | 0,13 | +23,5% |
| EBITDA | 0,06 | 0,06 | +0,5% |
| Операционная прибыль | 0,01 | 0,03 | +208,6% |
| Чистая прибыль | 0,04 | 0,04 | +9,1% |
| Операционный денежный поток | 0,01 | 0,03 | +99,5% |
| Рентабельность по EBITDA | 60,5% | 49,3% | -11,2 п.п. |
| Чистая маржа | 33,7% | 29,8% | -3,9 п.п. |
Выручка выросла на 23,5% год к году, но EBITDA прибавила лишь 0,5% – рост не дошёл до прибыли
Выручка во втором квартале 2026 года составила 129,0 млн долларов, что на 23,5% выше уровня второго квартала 2025 года. Это заметное ускорение по сравнению с предыдущими кварталами: в первом квартале 2026 года выручка была 107,1 млн, в четвёртом квартале 2025 года – 96,3 млн, в третьем – 102,4 млн. Рост выручки ускорился, но это не привело к пропорциональному росту прибыли.
EBITDA во втором квартале 2026 года составила 63,6 млн долларов, увеличившись лишь на 0,5% год к году. Для сравнения: в первом квартале 2026 года EBITDA была отрицательной – минус 52,4 млн, но это связано с разовыми списаниями, которые не повторяются. В четвёртом квартале 2025 года EBITDA составляла 23,6 млн, в третьем – 27,5 млн. Таким образом, текущий уровень EBITDA существенно выше, чем в предыдущие кварталы, но год к году рост почти нулевой.
Разрыв между ростом выручки и EBITDA означает, что затраты росли быстрее выручки. Операционная прибыль во втором квартале 2026 года составила 30,4 млн долларов, что также указывает на давление на рентабельность. Компания не раскрыла детали по статьям затрат, поэтому мы можем только констатировать факт: рост выручки не транслировался в рост EBITDA.
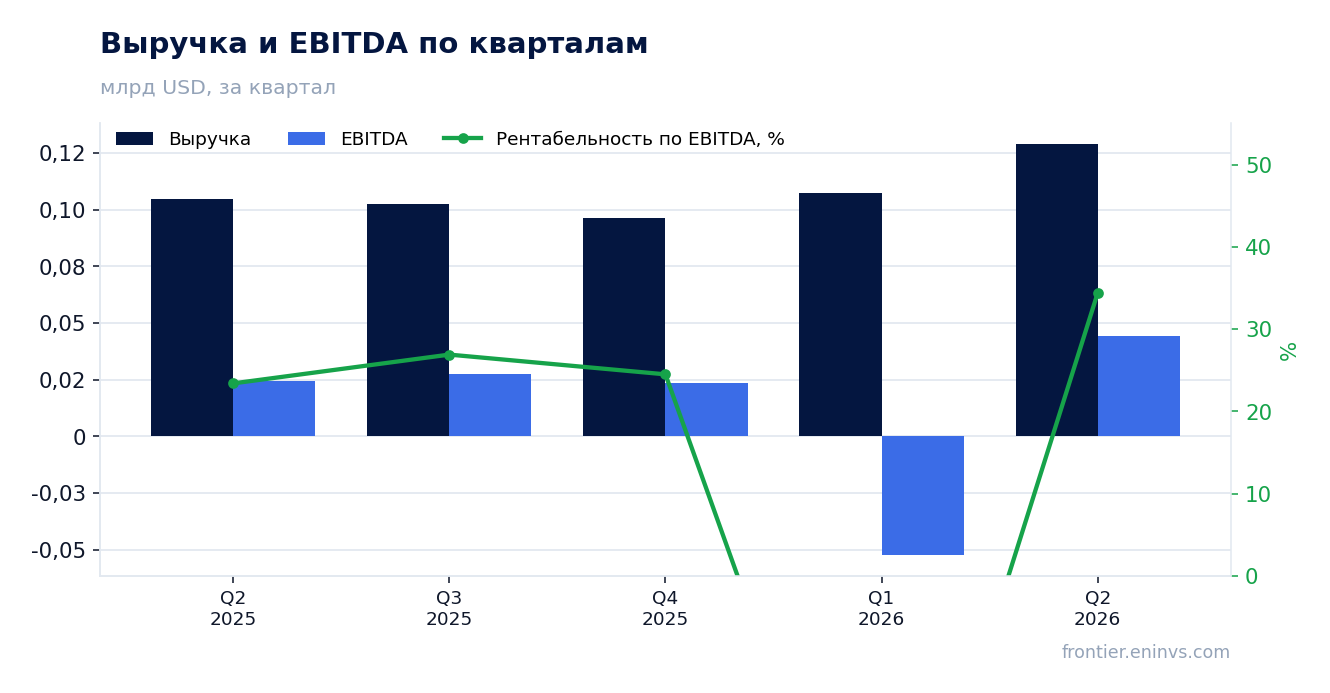
Маржа EBITDA сжалась до 49,3% с 60,5% годом ранее, и это главный вопрос к отчёту
Маржа EBITDA во втором квартале 2026 года составила 49,3%, тогда как годом ранее она была 60,5%. Снижение на 11,2 процентного пункта – это существенное ухудшение рентабельности. При выручке 129,0 млн долларов и EBITDA 63,6 млн долларов маржа оказывается ниже, чем в предыдущие периоды, когда выручка была меньше.
Чистая маржа также снизилась: до 29,8% с 33,7% годом ранее. Чистая прибыль во втором квартале 2026 года составила 38,5 млн долларов, что на 9,1% выше, чем во втором квартале 2025 года. Однако рост чистой прибыли при падении маржи объясняется не операционными улучшениями, а, вероятно, разовыми факторами или изменением налоговой нагрузки, которые компания не детализировала.
Сжатие маржи – ключевой риск для инвестиционного кейса. Если оно продолжится, то даже при росте выручки прибыль может не увеличиваться. В следующем отчёте стоит следить за динамикой маржи: если она стабилизируется или начнёт восстанавливаться, это будет сигналом, что давление на затраты было временным.
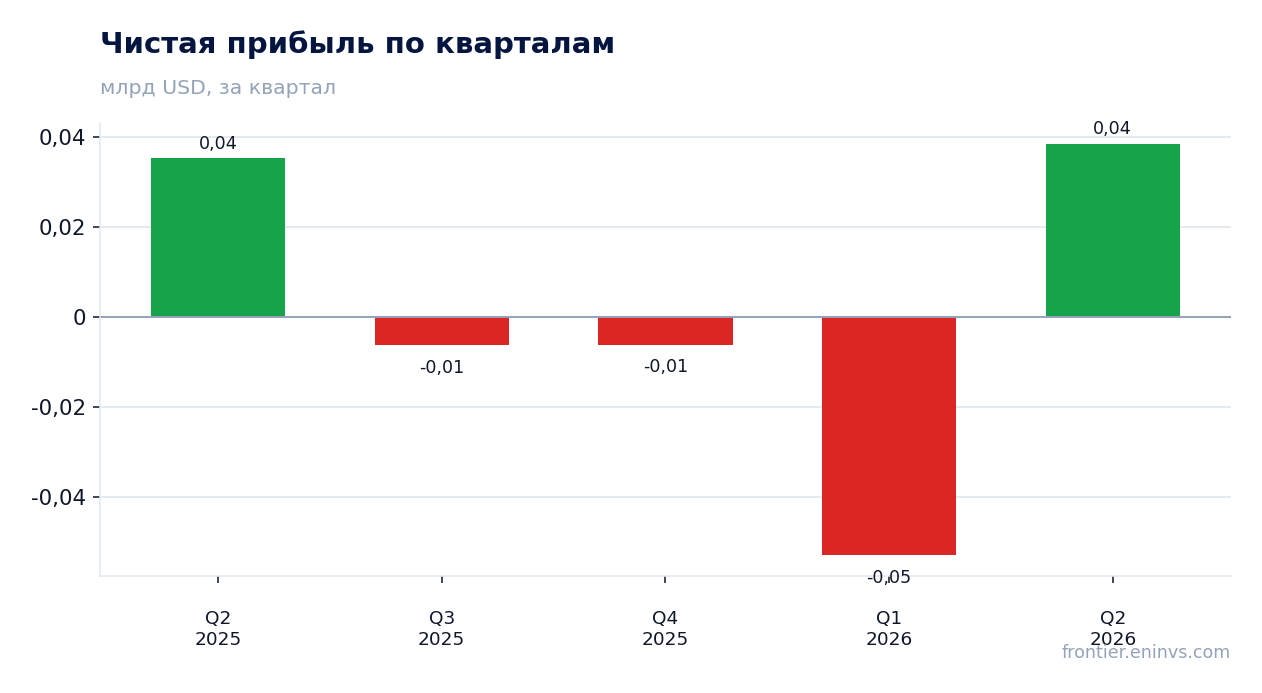
Чистая прибыль выросла на 9,1% до 38,5 млн долларов, но операционная прибыль за квартал составила 30,4 млн
Чистая прибыль во втором квартале 2026 года составила 38,5 млн долларов, что на 9,1% выше, чем во втором квартале 2025 года. Однако операционная прибыль за тот же период составила 30,4 млн долларов, то есть чистая прибыль превышает операционную. Это означает, что значительная часть прибыли сформирована не операционной деятельностью, а другими статьями – вероятно, курсовыми разницами, налоговыми эффектами или разовыми доходами.
Для сравнения: в первом квартале 2026 года компания получила чистый убыток в размере 53,1 млн долларов, что было связано с отрицательной EBITDA. Во втором квартале ситуация улучшилась, но качество прибыли вызывает вопросы. Операционная прибыль в 30,4 млн долларов при выручке 129,0 млн даёт операционную маржу 23,6%, что ниже, чем можно было бы ожидать при такой высокой EBITDA-марже.
Инвесторам стоит обращать внимание не только на чистую прибыль, но и на операционную, поскольку именно она отражает эффективность основного бизнеса. В следующем отчёте важно увидеть, сохранится ли превышение чистой прибыли над операционной, или это было разовым явлением.
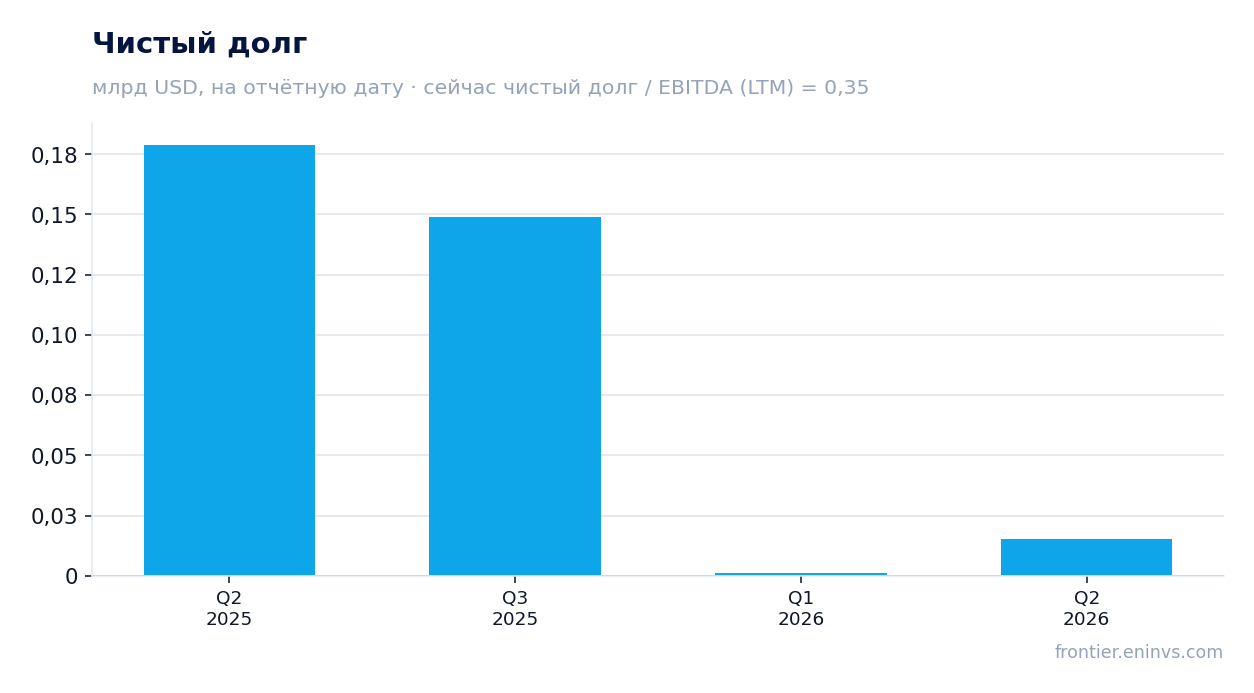
Чистый долг сократился до 15,2 млн долларов с 179,0 млн годом ранее, а отношение долга к EBITDA LTM – 0,35
Чистый долг на 30 июня 2026 года составил 15,2 млн долларов. Годом ранее, на 30 июня 2025 года, он был 179,0 млн долларов, то есть за 12 месяцев снизился на 163,8 млн. По сравнению с 31 марта 2026 года чистый долг практически не изменился: 15,2 млн против 1,3 млн, рост на 13,9 млн. Такое резкое сокращение долга за год – важный позитивный фактор, который снижает финансовые риски.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,35. Это очень низкий уровень, который говорит о высокой долговой устойчивости. Для сравнения, EBITDA за последние 12 месяцев составила 43,0 млн долларов, а выручка – 434,8 млн. Низкая долговая нагрузка даёт компании свободу для инвестиций или возврата капитала акционерам.
Операционный денежный поток за последние 12 месяцев составил 87,3 млн долларов, что также покрывает текущие потребности. Снижение долга произошло на фоне роста выручки, что говорит об улучшении финансового положения. В следующем отчёте важно следить за тем, чтобы долг не начал расти снова, особенно если маржа продолжит снижаться.
Операционный денежный поток за квартал – 25,6 млн долларов, и он не покрывает даже EBITDA
Операционный денежный поток во втором квартале 2026 года составил 25,6 млн долларов. Это значительно ниже EBITDA за тот же период – 63,6 млн долларов. Разрыв в 38,0 млн долларов говорит о том, что значительная часть прибыли не конвертируется в денежные средства. Причины могут быть в изменении оборотного капитала, росте дебиторской задолженности или других неденежных статьях.
Для сравнения: в первом квартале 2026 года операционный денежный поток был всего 1,0 млн долларов, в четвёртом квартале 2025 года – 25,4 млн, в третьем – 35,4 млн. Таким образом, текущий уровень денежного потока находится в середине диапазона последних кварталов. Однако при росте выручки ожидалось бы более существенное увеличение денежного потока.
Низкий операционный денежный поток при высокой EBITDA – это риск для финансирования инвестиций и выплат акционерам. Компания не раскрыла структуру капитальных затрат, но если они значительны, то свободный денежный поток может быть отрицательным. В следующем отчёте важно увидеть улучшение конверсии EBITDA в денежный поток.
При EV/EBITDA LTM 16,8 и потенциале 75% по модели портала оценка выглядит привлекательной
Текущая оценка компании: EV/EBITDA за последние 12 месяцев составляет 16,8. Это довольно высокий мультипликатор, который предполагает, что рынок закладывает значительный рост или улучшение маржи. Для сравнения, рыночная капитализация – 708,6 млн долларов, а чистый долг – 15,2 млн, что даёт EV около 723,8 млн. При EBITDA LTM 43,0 млн мультипликатор действительно 16,8.
По модели портала, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, справедливая стоимость акции даёт потенциал роста в 75% к текущей рыночной цене. Это наша собственная модель, а не консенсус-прогноз. Если товарные цены останутся на текущем уровне, а маржа восстановится, акция может существенно вырасти.
Однако высокий мультипликатор означает, что рынок уже ожидает улучшения. Если маржа продолжит снижаться, оценка может оказаться завышенной. Ключевой фактор для переоценки – восстановление EBITDA-маржи до уровня выше 50%. В следующем отчёте стоит следить за этим показателем.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,71 млрд USD |
| EV/EBITDA (LTM) | 16,8 |
| P/B | 0,85 |
| Чистый долг / EBITDA | 0,35 |
| Операционный денежный поток (LTM) | 0,09 млрд |
| ROE | 19,3% |
Итог
Итог: Greenfire Resources показала сильный рост выручки на 23,5% год к году, но EBITDA почти не выросла, а маржа сжалась до 49,3% с 60,5%. Чистая прибыль выросла на 9,1%, но операционная прибыль за квартал составила лишь 30,4 млн долларов, что указывает на разовые факторы в прибыли. Компания значительно снизила чистый долг – до 15,2 млн долларов с 179,0 млн годом ранее, а отношение долга к EBITDA LTM составляет 0,35. Операционный денежный поток за квартал – 25,6 млн долларов, что не покрывает EBITDA. При EV/EBITDA LTM 16,8 и потенциале 75% по модели портала акция выглядит привлекательно, но ключевой вопрос – сможет ли компания восстановить маржу.
Перейти к финансовой карточке компании GFR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций