Gerdau: EBITDA выросла на 41,4%, но мультипликатор уже дороже собственной истории
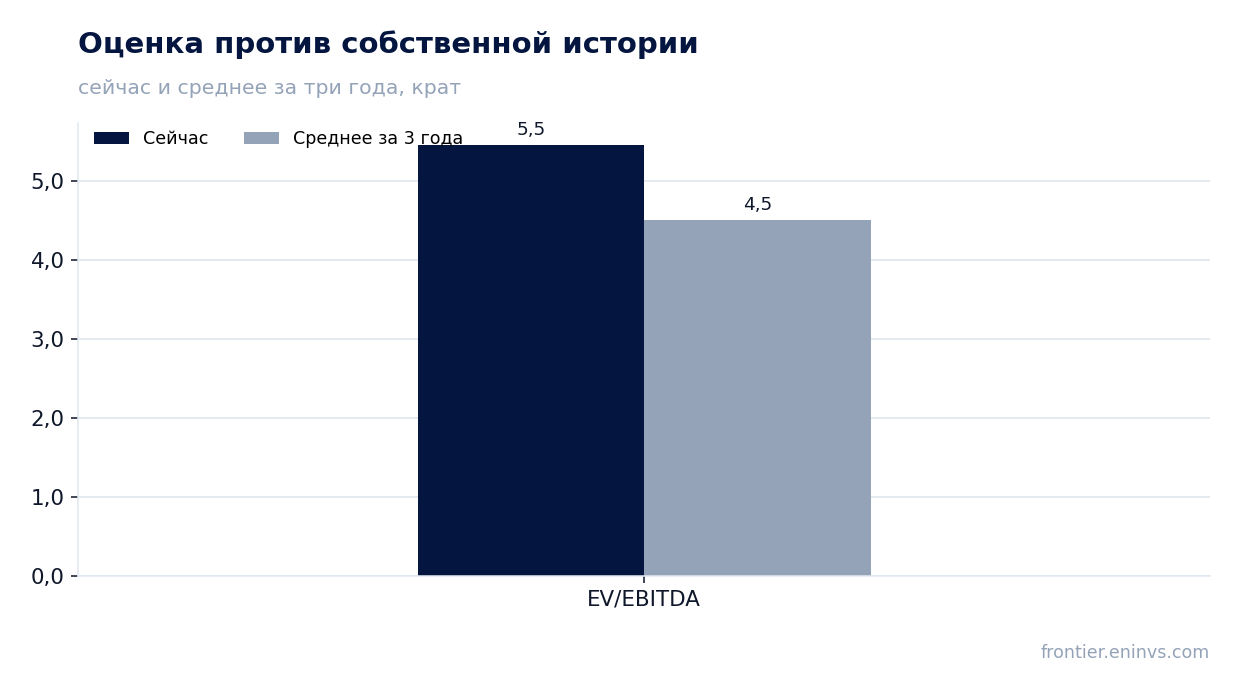
Результаты за третий квартал 2026 года Gerdau раскрыла с выручкой 3 629,6 млн долларов, EBITDA 681,9 млн и чистой прибылью 301,8 млн. Год к году выручка прибавила 8,6%, EBITDA – 41,4%, чистая прибыль – 49,0%, а рентабельность по EBITDA поднялась до 18,8% с 14,4%. При этом EV/EBITDA за последние 12 месяцев в 5,5 раза выше собственной трёхлетней средней в 4,5, и на текущей цене акция выглядит нейтрально: операционный рост и низкий долг уже во многом заложены в оценку.
Главные тезисы
— Выручка прибавила 8,6% год к году, но темп замедлился с 12,0% кварталом ранее
— EBITDA выросла на 41,4% при марже 18,8% против 14,4% годом ранее
— Чистая прибыль выросла на 49,0%, а рентабельность поднялась до 8,3% с 6,1%
— Долговая нагрузка в 0,82 EBITDA остаётся низкой, а чистый долг за год почти не изменился
— Свободный денежный поток после инвестиций покрывает дивидендную доходность 2,2%
— EV/EBITDA в 5,5 раза на 21% выше собственной трёхлетней средней в 4,5
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 3,34 | 3,63 | +8,6% |
| EBITDA | 0,48 | 0,68 | +41,4% |
| Операционная прибыль | 0,31 | 0,52 | +70,1% |
| Чистая прибыль | 0,20 | 0,30 | +49,0% |
| Операционный денежный поток | 0,54 | 0,52 | -3,6% |
| Капзатраты | 0,33 | — | — |
| Рентабельность по EBITDA | 14,4% | 18,8% | +4,4 п.п. |
| Чистая маржа | 6,1% | 8,3% | +2,2 п.п. |
Выручка прибавила 8,6% год к году, но темп замедлился с 12,0% кварталом ранее
В третьем квартале 2026 года выручка Gerdau составила 3 629,6 млн долларов, что на 8,6% выше уровня того же квартала годом ранее. Это продолжение роста, но темп замедлился: во втором квартале год к году было 12,0%. Замедление идёт с высокой базы – квартал годом ранее уже показывал рост на 10,8%.
Последовательность квартальных темпов неровная: 6,2% во втором квартале 2025 года, 10,8% в третьем, 13,8% в четвёртом, 7,8% в первом квартале 2026 года, 12,0% во втором и 8,6% в третьем. Такая динамика говорит о том, что спрос на продукцию компании чувствителен к внешней конъюнктуре, а не о ровном тренде.
Для оценки важнее не сам темп, а то, что выручка держится выше 3,5 млрд долларов третий квартал подряд. Это создаёт базу для загрузки мощностей и переноса цен в маржу, что и видно в отчёте о прибыли.
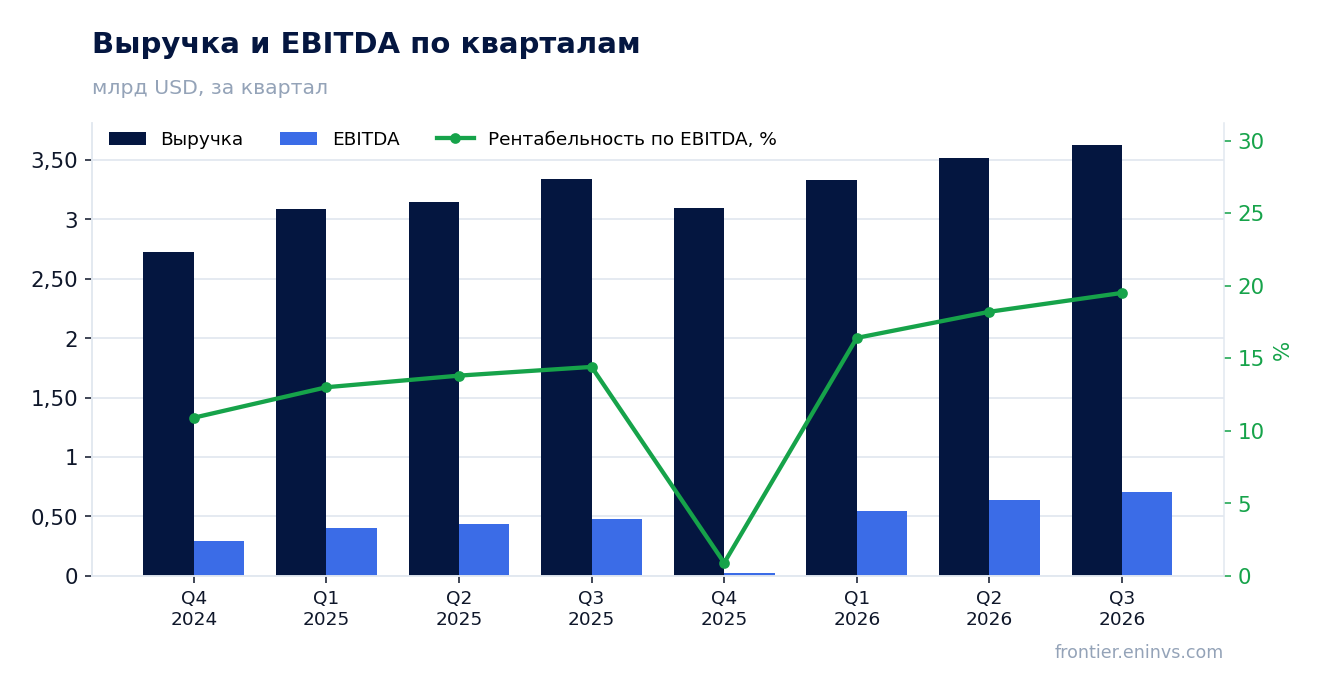
EBITDA выросла на 41,4% при марже 18,8% против 14,4% годом ранее
EBITDA за третий квартал 2026 года составила 681,9 млн долларов, на 41,4% больше, чем годом ранее. Рентабельность по EBITDA поднялась до 18,8% с 14,4%, то есть рост прибыли почти в пять раз опережает рост выручки.
Операционная прибыль составила 524,1 млн долларов. Разрыв между EBITDA и операционной прибылью в 157,8 млн – это амортизация, которая не растёт вместе с выручкой. Именно поэтому маржа расширяется быстрее, чем позволяет один рост цен.
Устойчивость такой маржи – главный вопрос к отчёту. Если расширение связано с ценами на продукцию, оно может откатиться вместе с рынком. Если с загрузкой и структурой затрат, маржа удержится дольше. В отчёте нет разбивки, которая позволила бы это различить, поэтому следующий квартал покажет, был ли уровень 18,8% новым ориентиром или пиком.
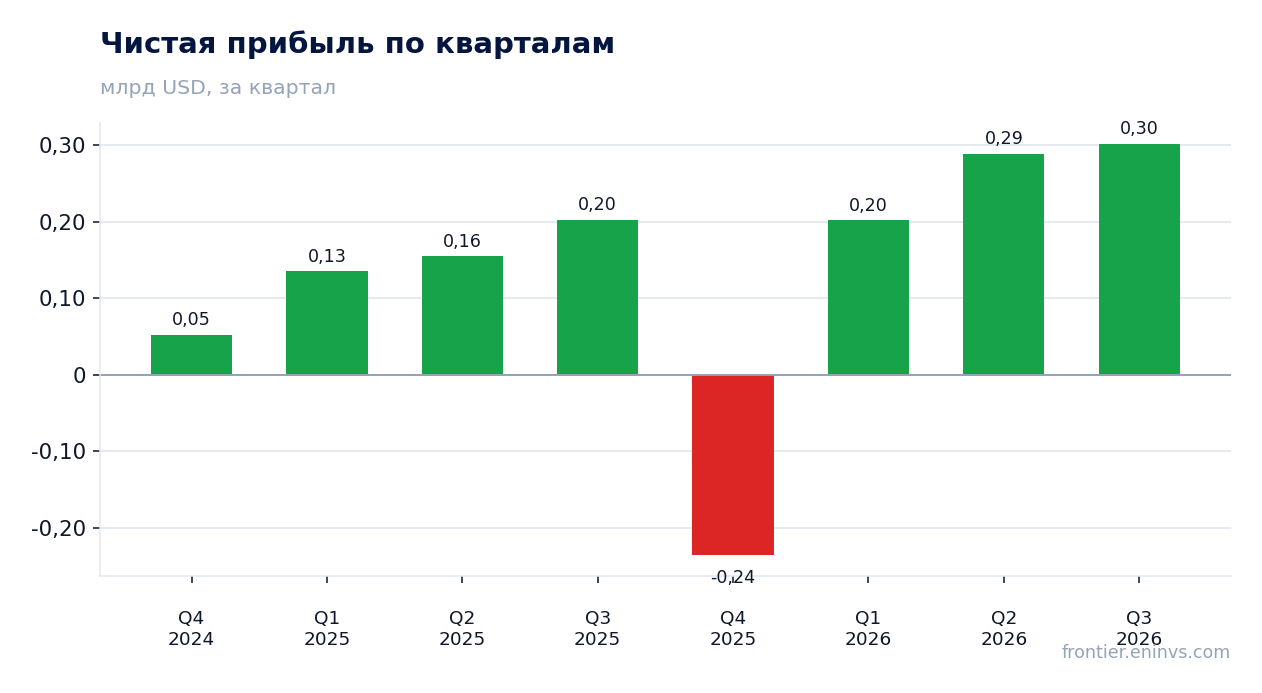
Чистая прибыль выросла на 49,0%, а рентабельность поднялась до 8,3% с 6,1%
Чистая прибыль за третий квартал 2026 года составила 301,8 млн долларов, на 49,0% больше, чем годом ранее. Рентабельность по чистой прибыли поднялась до 8,3% с 6,1%.
Рост прибыли быстрее EBITDA объясняется тем, что финансовые расходы и налоги не увеличились пропорционально операционному результату. При чистой прибыли 301,8 млн и EBITDA 681,9 млн на проценты, налоги и прочее приходится 380,1 млн – это меньше половины EBITDA.
За последние 12 месяцев чистая прибыль составила 354,3 млн долларов при выручке 13 600,0 млн. Квартальный результат в 301,8 млн – это большая часть годовой прибыли, что подчёркивает, насколько важен был именно третий квартал для итогов года.
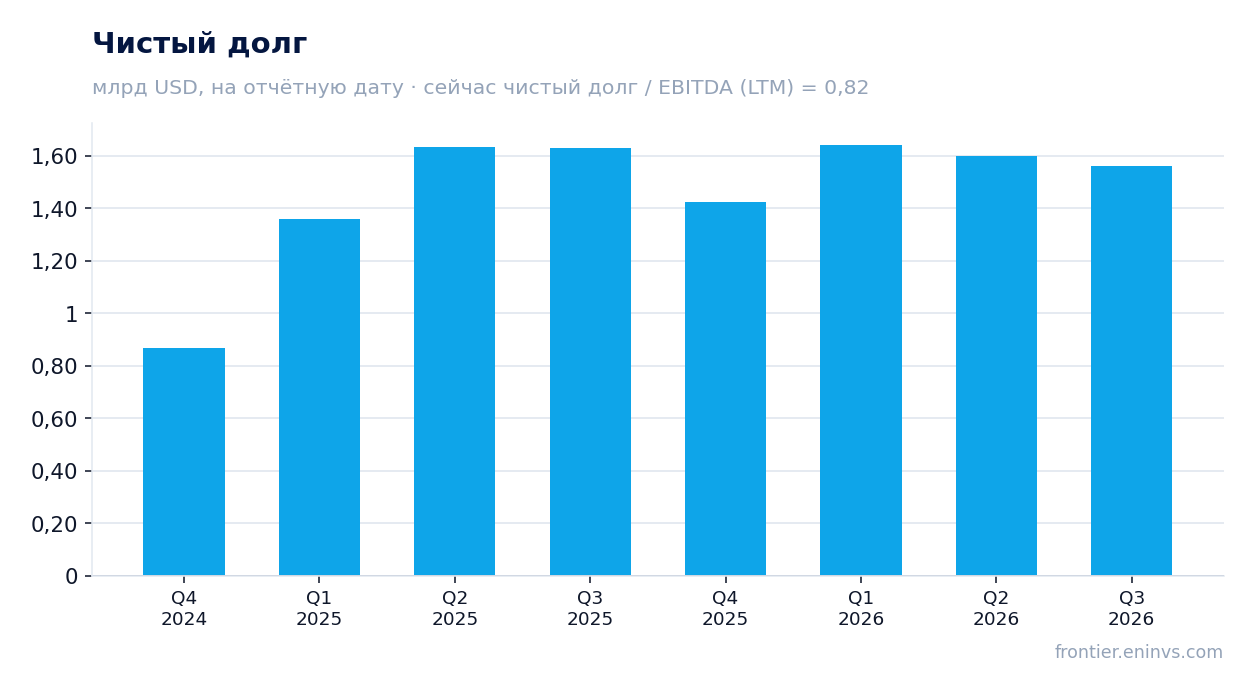
Долговая нагрузка в 0,82 EBITDA остаётся низкой, а чистый долг за год почти не изменился
Чистый долг на 30 сентября 2026 года составил 1 560,0 млн долларов. Отношение чистого долга к EBITDA за последние 12 месяцев – 0,82, что для производителя стали с циклическим спросом является комфортным уровнем.
За квартал чистый долг почти не изменился: с 1 598,6 млн на 30 июня 2026 года до 1 560,0 млн на 30 сентября, снижение на 38,5 млн. За 12 месяцев – с 1 629,6 млн на 30 сентября 2025 года до 1 560,0 млн, снижение на 69,6 млн. Долг обслуживается, но не сокращается быстро.
Операционный денежный поток за третий квартал составил 523,7 млн долларов, что сопоставимо с EBITDA. Это значит, что оборотный капитал не съедает прибыль, и у компании остаётся запас для инвестиций и выплат акционерам.
Свободный денежный поток после инвестиций покрывает дивидендную доходность 2,2%
Операционный денежный поток за третий квартал 2026 года составил 523,7 млн долларов. Инвестиции за квартал в фактах не раскрыты, но по предыдущим кварталам они держатся в диапазоне 217–333 млн: 217,1 млн во втором квартале 2026 года и 240,2 млн в первом.
Если исходить из этого диапазона, свободный денежный поток за квартал остаётся положительным и измеряется сотнями миллионов долларов. Этого достаточно, чтобы финансировать дивиденды без наращивания долга.
Дивидендная доходность за последние 12 месяцев – 2,2%. При рыночной капитализации 8 907,9 млн долларов выплаты составляют около 197 млн. Это скромно относительно квартального денежного потока, но и доходность невысока относительно безрисковой ставки.
Дивидендная политика в фактах не раскрыта, поэтому устойчивость выплаты зависит от того, сохранится ли денежный поток на текущем уровне. При падении EBITDA вдвое свободный поток после инвестиций может уйти в ноль, и тогда выплата окажется под вопросом.
EV/EBITDA в 5,5 раза на 21% выше собственной трёхлетней средней в 4,5
EV/EBITDA за последние 12 месяцев составляет 5,5 при собственной трёхлетней средней 4,5. Акция торгуется на 21% дороже, чем обычно, относительно своей истории. Это главный аргумент против покупки на текущем уровне.
P/E за последние 12 месяцев – 25,1. При чистой прибыли 354,3 млн и капитализации 8 907,9 млн это соответствует прибыли, которая в третьем квартале была сильной, но за год в целом скромной. Рынок платит за квартальный результат, а не за годовой.
Рентабельность собственного капитала – 11,4%. Это неплохо для сталелитейной компании, но не тот уровень, который оправдывает премию к собственной истории. Чтобы мультипликатор вернулся к средней, нужен либо рост EBITDA, либо снижение цены.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 8,91 млрд USD |
| P/E (LTM) | 25,1 |
| EV/EBITDA (LTM) | 5,5 |
| P/B | 0,91 |
| Чистый долг / EBITDA | 0,82 |
| Операционный денежный поток (LTM) | 1,70 млрд |
| ROE | 11,4% |
| Дивидендная доходность (12 мес) | 2,2% |
| EV/EBITDA, среднее за 3 года | 4,5 |
Итог
Квартал был сильным: EBITDA выросла на 41,4%, маржа поднялась до 18,8%, чистая прибыль – на 49,0%. Долговая нагрузка в 0,82 EBITDA и денежный поток 523,7 млн подтверждают, что рост конвертируется в деньги. Но выручка замедлилась с 12,0% до 8,6%, а EV/EBITDA в 5,5 раза уже на 21% выше собственной трёхлетней средней. На текущей цене акция выглядит нейтрально: операционные успехи реальны, но оценка оставляет мало запаса, если маржа откатится.
Перейти к финансовой карточке компании GGB →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций